Bankacılık risklerine nasıl yanıt verilmeli?

Yeni nesil değer yatırımcısı: Inveo Ventures
Geleceğin şirketlerinden birini kurmak ve sermaye yaratmanın yanı sıra bir değer köprüsü inşa etmek istiyorsanız sizi bir yatırımdan daha fazlasını sunan Inveo Ventures ile tanıştırmak isteriz. Nedir? Inveo Yatırım Holding ve Gedik Yatırım…
Daha fazlasını öğren →
 Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
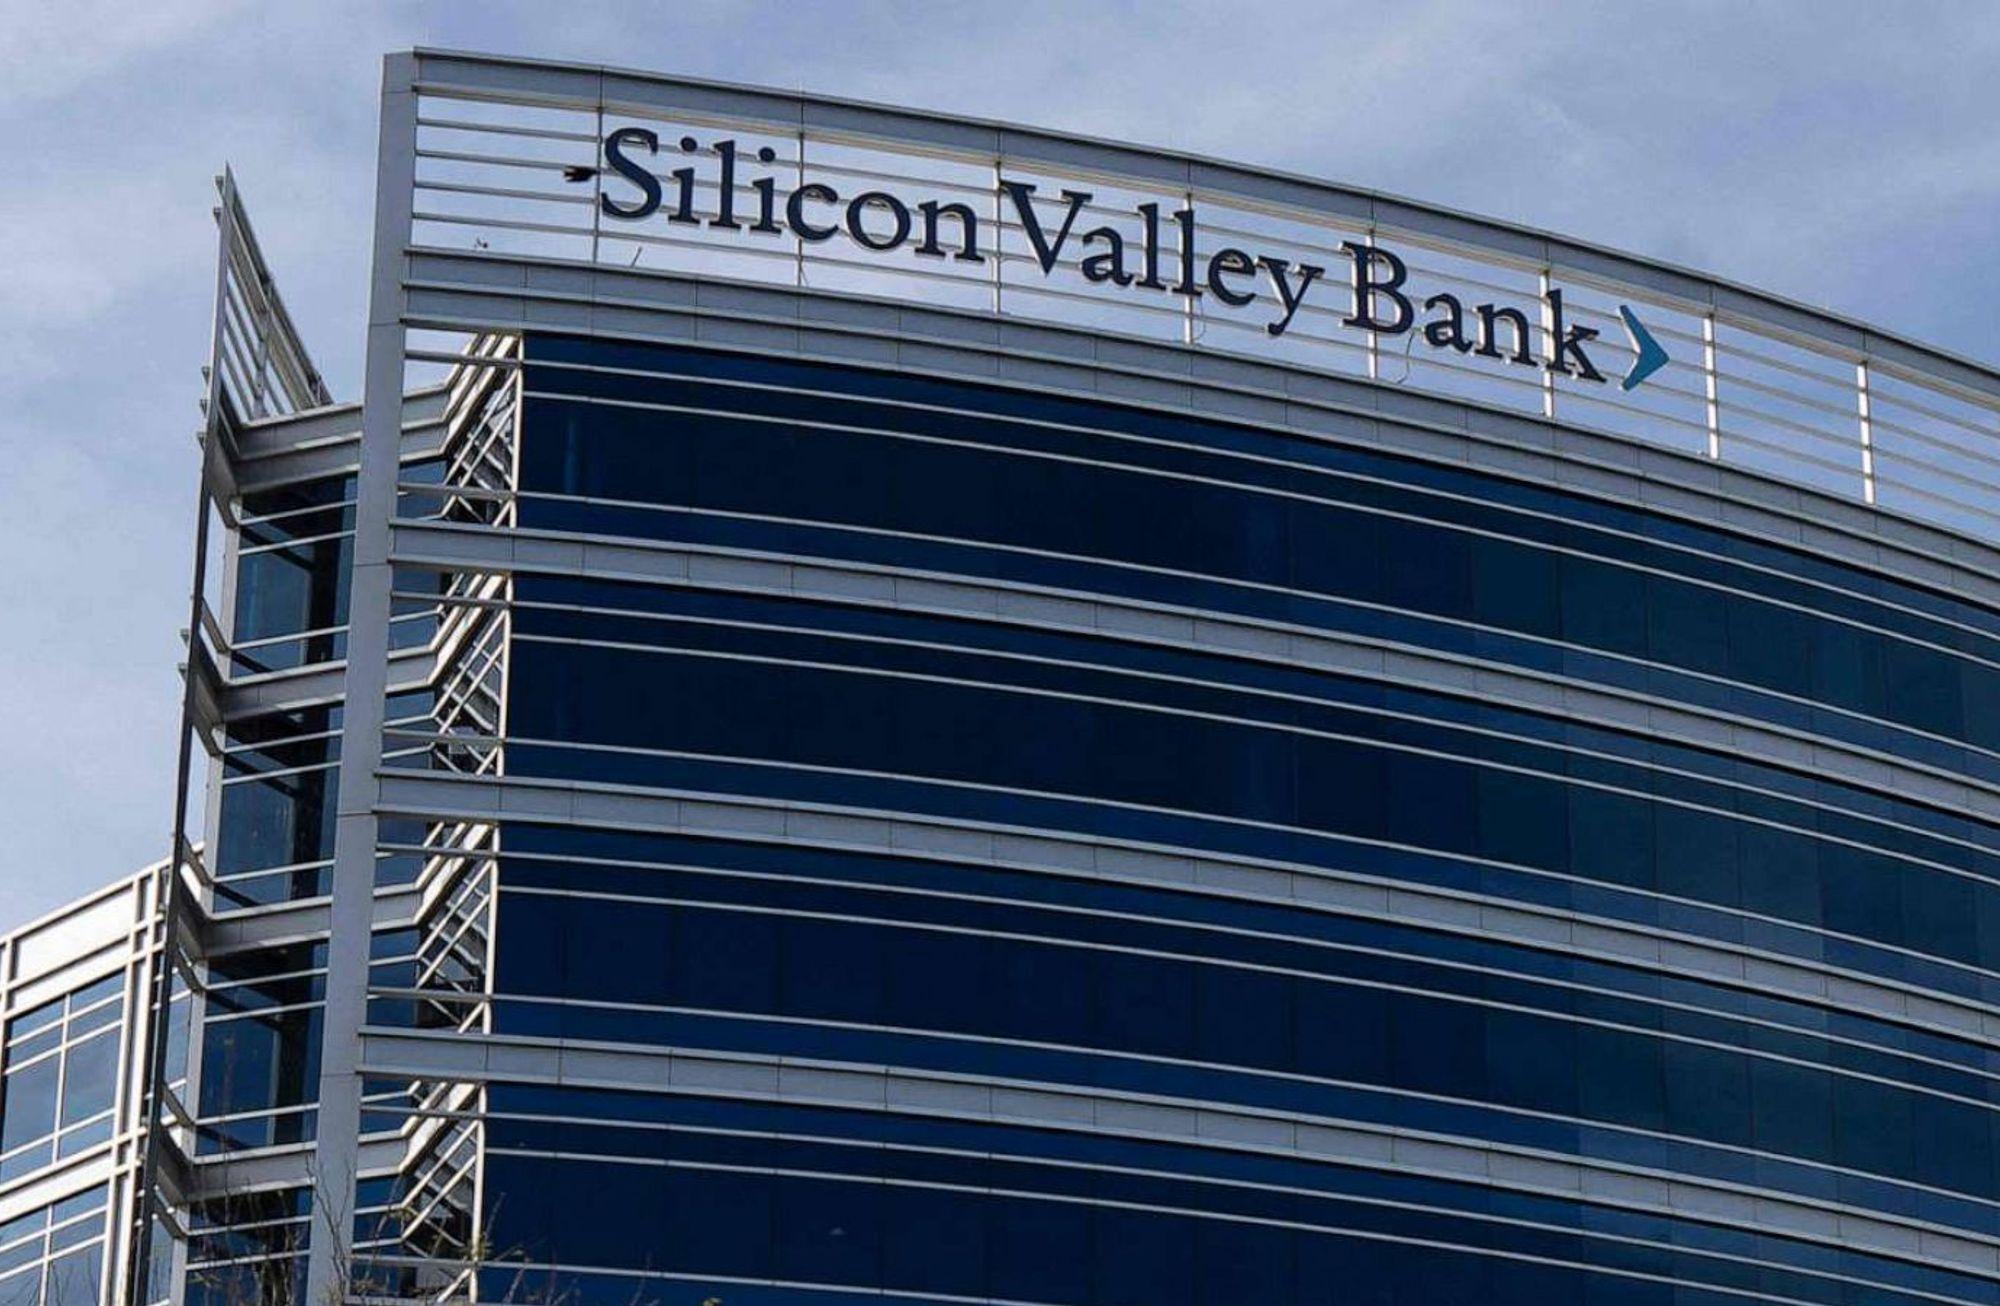
Sermaye, likidite ve çözümleme kurallarını sertleştirmeye yönelik düzenlemeler; Silicon Valley Bank, Signature Bank, Credit Suisse ve en son First Republic'in çöküşünün ardından artık daha da gündemde.
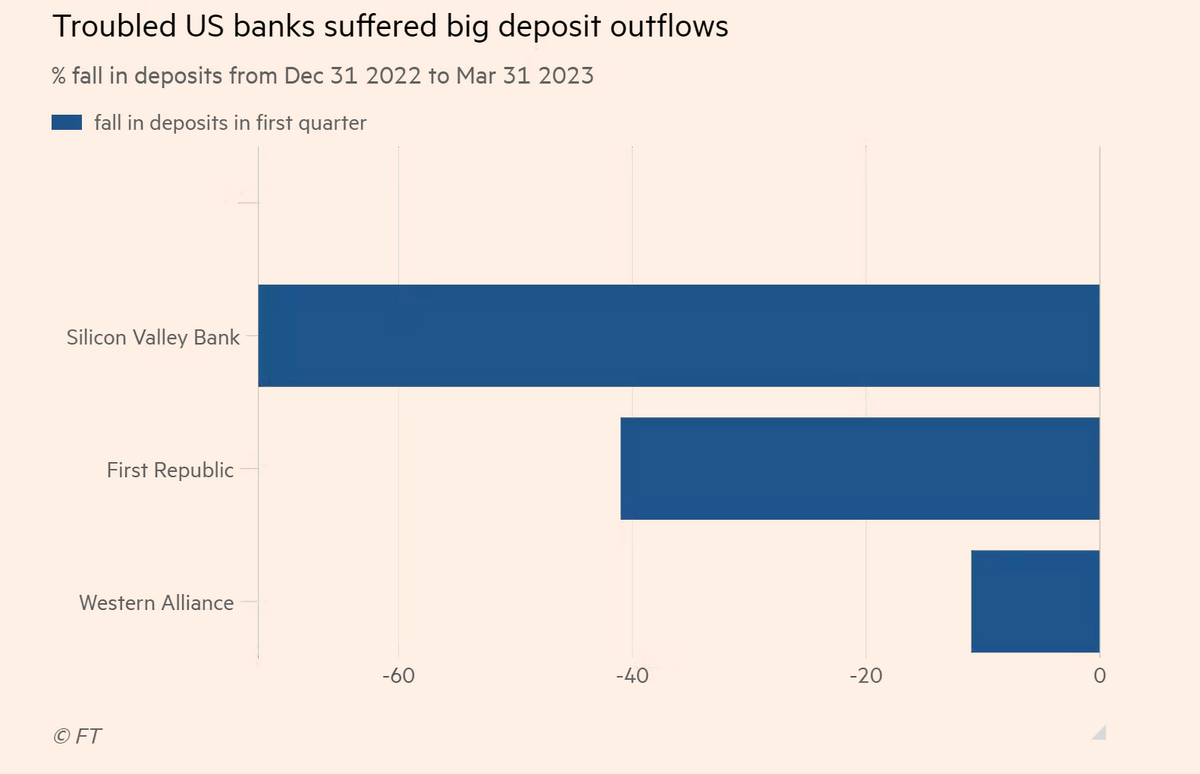
Financial Times'ın değerlendirmesine göre, krizlerin hepsi birbirinden farklı olsa da ortak noktalar var. Dördü de, mevduat sahiplerinin paralarını toplu halde çekmek için acele etmeleri, kredi verenlerin istikrarını bozması ve daha sonra müşterilerinin taleplerini karşılayabilmek için varlıklarını hızla satmak zorunda kalmaları nedeniyle gerçekleşen bir "bankaya hücum" dalgasından muzdaripti.
- Bankaya hücum; birçok müşterinin bankanın yakın gelecekte iflas edebileceğine inanması sebebiyle paralarını bankadan çekmesi durumu.
Faiz oranlarından kaynaklanan riskler ise son banka çöküşlerinin bir ortak noktası. Mevduat sahipleri fonlarını çekmeye koştuğunda, kredi verenler mevduat sahiplerinin paralarıyla satın aldıkları tahvilleri satmak zorunda kaldı.
Tedbirler alınacak mı?
- İngiltere ve ABD, belirsizlik ortaya çıktığında müşterileri kaçmaktan caydıracağını umdukları mevduat garanti programlarında değişiklik yapmayı planlıyor.
- Küresel düzenleyiciler ayrıca bankaların belirli bir hızdaki kaçışlara karşı hazırlıklı olmalarını gerektiren likidite karşılama oranında da değişiklik yapmayı düşünüyor.
- ABD Federal Mevduat Sigorta Kurumu'nun (FDIC) Eski Başkanı Sheila Bair, "Likidite stres testi ve kuralları tüm ülkelerin daha fazla çalışması gereken bir alan" dedi. Bu da bizi Basel standartlarına getiriyor.
Önemli nokta: BDDK tanımına göre, Basel Bankacılık Denetim Komitesi 1974 yılında G10 ülkelerinin katılımıyla, üye ülkelerin bankacılık alanında bilgi ve birikimlerini paylaşmalarını sağlayacak bir platform olarak oluşturuldu. Komite farklı ülkelerdeki sermaye yeterliliği standartlarını yeknesaklaştırmayı amaçlayan Basel Sermaye Uzlaşısını (Basel-I) 1988 yılında yayımladı. Daha sonra finansal piyasalarda ve bankacılık alanındaki gelişmeleri de kapsayacak şekilde Basel-II Uzlaşısı 2004 yılında, Basel II.5 Uzlaşısı 2009 yılında, Basel III Uzlaşısı 2010 yılında, Basel IV Uzlaşısı ise 2017 yılında yayımlandı.
- Söz konusu standartlar, finansal istikrarı artırmak amacıyla uluslararası düzeyde bankaların düzenleme, denetim ve uygulamalarını güçlendirmek ve üye ülkeler arasında tutarlı ve karşılaştırılabilir bir bankacılık düzenleme çerçevesi oluşturmayı amaçlıyor.
Basel Komitesi, kuralları "uluslararası aktif" bankalarına uygulamayı kabul etti; ancak bu terim hiçbir zaman tanımlanmadı. Bu nedenle, Avrupa'da düzenleyiciler kuralları neredeyse her kredi verene uygulamaya karar verirken, ABD'li düzenleyiciler aşamalı bir yaklaşım benimsedi: kuralları 700 milyar dolardan fazla bilançoya sahip bankalara uygularken, 250 milyar dolardan fazla olanlara daha hafif bir paket uygulandı.
Neden önemli? Varlıkları 250 milyar doların altında olan bir banka olarak SVB, yurt dışında önemli operasyonları olmasına rağmen Basel likidite kurallarına ve paketin diğer bazı unsurlarına uymak zorunda değildi.
- Banka ayrıca Trump döneminde yapılan ve kredi verenlere stres testleri konusunda üç yıllık bir ek süre tanıyan deregülasyondan da yararlanmıştı.
SVB orta ölçekli banka iflaslarını tetiklemeden önce ABD yetkilileri bu hafifleştirilmiş kuralların uygunluğunu gözden geçiriyordu. Şu noktada yakın zamanda uygulanması beklenen bir değişiklik söz konusu değil. Hatta, 2017 Basel paketi çoğu ülkede 2025 yılına kadar ertelenmiş durumda. Eğer küresel kurallar kitabında yapılacak herhangi bir iyileştirme de benzer bir zaman çizelgesinde gerçekleşirse, sonuçlar 2030 yılına kadar görülemeyebilir.
Ek olarak: Axios'un değerlendirmesine göre; banka varlıklarının vadesi dolduğu ve vadeye kadar elde tutulduğu sürece, düzenleyiciler genellikle arada değer kaybetmelerinden endişe duymuyor. Bankalar faiz oranı riski almak ve iş döngüsünün iniş ve çıkışları boyunca kredi vermek için var.
Çözüme yönelik kaydedilmiş birkaç öneri:
- Bir banka iflas etmişse temettü ödemeleri ya da hisse senetlerini geri alması yasaklanmalı.
- Düzenleyiciler, orta ölçekli bankaların –bilançolarını güçlendirecek şekilde– birleşmelerini teşvik etmeli.
- Bankalar varlıklarının %20'sine eşdeğer olacak sermayeyi elde tutmaya zorlanmalı.


Kaydet

Okuma listesine ekle
Paylaş
Paretoİş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
NEREDE YAYIMLANDI?
Her ihtimale karşı dolardan uzaklaşan ülkeler, iflaslar sonrası bankacılık sistemini ayakta tutacak adımlar
22 May 2023
YAZARLAR
Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ OKUMALAR
"Ödünç dikkat çağı" bugünlerde yeni bir şey gibi paketleniyor ama neredeyse reklamcılık kadar eski bir tartışma bu. Öte yandan viral akımlar, memler, trend sesler, influencerlar çağında araştırmalar, ödünç dikkatin kapıyı açsa da alışkanlık yaratmadığını da gösteriyor. Peki bu tartışmaların ortasında reklamcılıktan elde kalan ne? Bunun cevabı şeffaf süreçler, doğrulanabilir sonuçlar, kanıtlar ve gerçek insan emeğinde yatıyor.
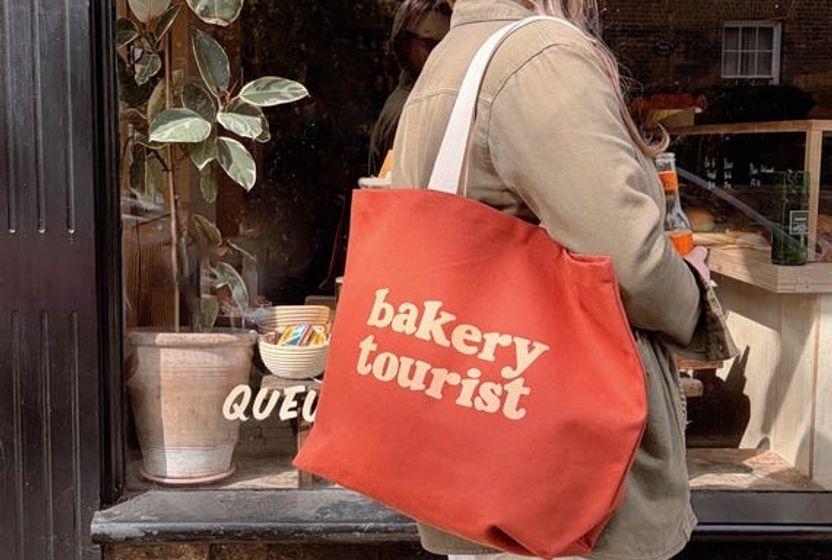
Eskiden yalnızca satın alınan ürünleri taşımak için kullanılan bez çantalar, bugün tüketiciler için bir statü sembolüne, markalar için ise maliyetsiz bir reklam aracına dönüşüyor. Giderek daha fazla işletme, esas faaliyet alanının dışına çıkarak bez çantalardan tişörtlere, şapkalardan kupalara kadar uzanan “merch” koleksiyonları oluştururken bir dönemler ücretsiz dağıtılan bu promosyon ürünleri, tüketicilerin para ödemeye gönüllü olduğu yeni bir pazar yaratıyor.
Ortadoğu'daki savaşın tetiklediği akaryakıt krizi, elektrikli otomobillere yönelik talebi yeniden artırırken sektördeki dengeleri de değiştiriyor. Son bir yılda elektrifikasyon yatırımlarını küçülten otomobil devleri, yükselen talep ve Çin’deki üreticilerin güçlenen rekabeti karşısında gelecek stratejilerini yeniden değerlendirmek zorunda kalıyor.
Dijital ödeme çözümleri, her geçen gün daha da yaygınlaşırken işletmelerin bu çözümlere yaklaşımında güven, kullanım kolaylığı ve sağlanan somut fayda belirleyici hâle geliyor. Yakın tarihte Garanti BBVA’nın kuruluşu Tami’nin ve Ipsos Türkiye’nin işbirliğinde gerçekleşen çalışma da işletmelerin dijital ödeme çözümlerine açık olduğunu, fakat dönüşümün esas anahtarının güven olduğunu ortaya koyuyor.
12 Eki 2026
Tüketicilerin kredi kullanım tercihleri son yıllarda nasıl değişti, Türk bankacılık sektörü para politikası kararlarına nasıl uyum sağlıyor ve finansal teknolojiler alanında faaliyet gösteren girişimlerin büyümesinin önündeki başlıca sorunlar neler? TeklifimGelsin Kurucu Ortağı ve CEO’su İhsan Cem Zararsız, kredi piyasasındaki gelişmeleri, bankaların dijitalleşme sürecini ve Türkiye’de girişimlerin finansmana erişimde yaşadığı sorunları Aposto okurları için anlattı.