





9 Eylül Pazartesi sabahından herkese günaydın
Büyüme rakamları ile başlayıp, not artışı ile bitirdiğimiz dolu dizgin bir haftayı geride bıraktık. Hafta başında gelen veriler Türkiye'de ekonominin yavaşlamakta olduğuna işaret ederken, Fitch tarafından gelen değerlendirmeler ise yabancının bizden 'daha fazlasını' beklediğini gösterdi.
Bu hafta özellikle yurt içi piyasalarda geçen haftaya kıyasla daha sakin bir haber akışı takip edeceğiz. Yurt dışı tarafında ise ABD TÜFE ve ECB toplantısı bizleri bekliyor.
- O sırada Aposto'da: Yeni bültenler, uzman kalemlerden makaleler ve podcast serileriyle zenginleştirmeye devam ettiğimiz Aposto Premium’u yıllık aboneliklerde geçerli %30 indirimle denemek için Backtoschool2024 kodunu kullanabilirsiniz.
Günün Hikayesi'nde kaleme aldığımız haftalık takvimi bulabilirsiniz.
Günlük ruh gıdası dozunuz ise burada: Ottoman Court Music
İyi okumalar.
Emircan
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
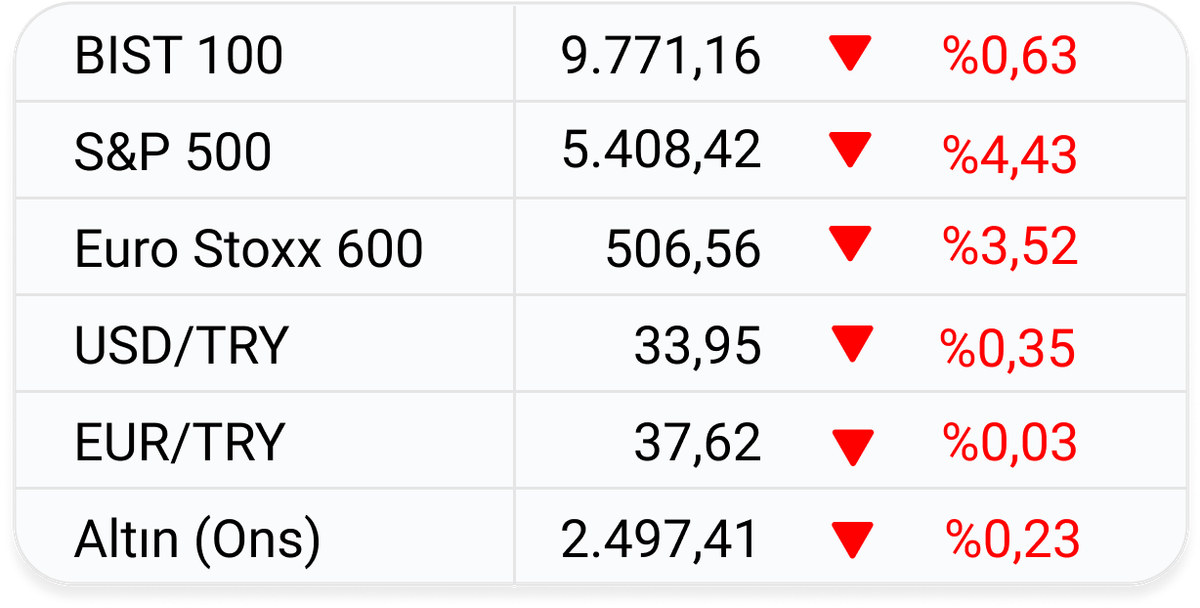
Küresel piyasalarda son durum ve haftalık değişimler.
Değerler piyasa kapanışının ardından Investing üzerinden sağlanmıştır.
• BIST 100 endeksi, haftayı 78,1 milyar TL ortalama hacim ve %0,63 kayıpla 9.771 puan seviyesinden tamamladı. Pazartesi günü kaydettiği güçlü performansla haftaya hızlı bir başlangıç yapan endeks, Salı günü sabah saatlerinde 10.153 puan seviyesine kadar yükselse de bu kademeyi koruyamadı. Pazartesi’nin ardından her gün gelen kademeli satışlarla puan kaybeden endeks, böylece hem hafta başındaki tüm kazançlarını geri verdi hem de kayba uğradı.
- Endekste aylık kayıp %2,53 seviyesinde olmakla birlikte; yılbaşından bu yana kazanç %30,80, son bir yıllık kazanç ise %17,19 seviyesinde yer alıyor.
- Endekste 9.700 ve 9.500 seviyeleri destek noktası olarak öne çıkarken, 10.050, 10.200 ve 10.380 seviyeleri ise direnç noktaları olarak öne çıkıyor.
- BIST 100'e dahil olan şirket payları arasından haftayı en yüksek kazançla kapatanlar sırasıyla %20,08 kazanç yaşayan Borusan Boru (BRSAN), %14,03 kazanç yaşayan Katılımevim (KTLEV) ve %13,32 kazanç yaşayan Vakıfbank (VAKBN) payları oldu.
- BIST Malî Endeksi (XUMAL) haftayı %1,16 kazançla tamamlarken, BIST Sanayi Endeksi (XUSIN) %0,95, BIST Hizmetler Endeksi (XUHIZ) ise %0,41 kayıp yaşadı.
• Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, Türkiye'nin uzun vadeli kredi notunu bir basamak artırarak BB- seviyesine çıkarttığını açıkladı. Kredi notu görünümü ise 'pozitif'ten 'durağan'a indirildi. Fitch yayımladığı raporda yıl sonu enflasyon hedefini %43 olarak belirlerken, faiz indirimlerinin ise 2025'te başlayabileceğini öngördü.
- ➕ Ayrıca: Konuyla ilgili raporunda pozitif reel faiz, düşük cari açık ve KKM'deki düşüşlerin dış kırılganlıkları azalttığına işaret eden Fitch, ayrıca "Türkiye'nin yakın tarihi, en üst siyasi seviyelerde düşük faiz oranlarına olan güçlü inanç ve çıkar grupları ile lobi gruplarının potansiyel direnci göz önüne alındığında, politika geri dönüşleri riski hala mevcuttur. Temel düşüncemiz, mevcut ekonomik programın siyasi liderlikten destek almaya devam ettiğidir" ifadelerine de yer verdi.
- 🗣️ Açıklama: Not artışını değerlendiren Hazine ve Maliye Bakanı Mehmet Şimşek, "Makro finansal istikrarımızı güçlendiren ve dayanıklılığımızı artıran programımız sayesinde 2024 yılında üç büyük kredi derecelendirme kuruluşundan not artırımı alan tek ülkeyiz" dedi.
• Hazine ve Maliye Bakanlığı, hazine nakit dengesinin Ağustos ayında 194,6 milyar TL açık verdiğini duyurdu. Söz konusu dönemde hazinenin nakit gelirleri yıllık bazda %16,34 artışla 732,6 milyar TL'ye yükselirken, giderleri ise %64,18 artışla 932,2 milyar TL'ye çıktı. Söz konusu dönemde faiz harcamaları %15,8 artışla 91,3 milyar TL'ye yükselirken, faiz dışı açık ise 103,3 milyar TL düzeyinde gerçekleşti.
- 💾 Cep bilgisi: Böylece 8 aylık nakit açığı 1,3 trilyon TL seviyesine yükselmiş oldu.
• Dun & Bradstreet, 2024 yılı Küresel Ekonomik Görünüm Raporu'nda Türkiye'nin genel risk notunu yükseltme kararı aldığını açıkladı. Raporda konuyla ilgili şu ifadelere yer verildi:
“Ortodoks para ve maliye politikalarının devam etmesiyle ekonomide olumlu gidişat devam ediyor. Türk Lirası istikrara kavuşuyor, bu da döviz riskinin azalmasına ve bankacılık sisteminin güçlenmesine yol açıyor. Yatırımcıların, istikrarlı lira ve iyileşen beklentileri göz önüne alındığında sermaye piyasasına geri dönmesiyle de piyasa potansiyel risk notunu yükselttik.”
• Kültür ve Turizm Bakanlığı, Temmuz ayında otel doluluk oranının yıllık bazda 0,44 puan artışla %71,09’a yükseldiğini açıkladı. Aynı dönemde tesislere giriş yapan kişi sayışı yıllık %6,9 artışla 10 milyon 23 bin seviyesine yükselirken, geceleme sayısı ise 27 milyon 617 bin seviyesinden 28 milyon 355 bine çıktı.
• ABD’de tarım dışı istihdam Ağustos ayında 142 bin kişi ile piyasa beklentilerinin hafifçe altında artış gösterdi. Beklenti, istihdamın 165 bin kişi artması yönündeydi. Aynı dönemde ülkedeki işsizlik oranı ise 0,1 puan azalışla %4,2 seviyesine geriledi.
• New York Fed Başkanı John Williams, istihdam piyasasındaki soğuma ve enflasyondaki gerilemenin dikkate alınması halinde, ABD'de artık faizleri düşürme zamanının geldiğini düşündüğünü söyledi. Williams konuyla ilgili, "Ekonomi artık dengede ve enflasyon %2'ye doğru gidiyorken, federal fon oranı için hedef aralığını düşürerek politika duruşundaki kısıtlayıcılık derecesini azaltmak artık uygun" dedi.
- 👉🏻 Öte yandan: Fed Yönetim Kurulu Üyesi Christopher Waller, istihdam piyasasındaki görünüm nedeniyle faiz indirimlerine başlamak gerektiğini söyleyerek, "Eğer veriler gelecek toplantılarda indirimi desteklerse o zaman üst üste indirimlerin uygun olacağını düşünüyorum. Eğer veriler daha büyük indirimi gerektirirse onu da desteklerim" dedi.
• ABD Hazine Bakanı Janet Yellen, ülke ekonomisinin sağlıklı ve sağlam olduğunu, istihdam piyasasında ise alarm durumuna geçmeye değecek kadar büyük düşüşlerin yaşanmadığını söyleyerek, "İşe alımlar ve açık iş pozisyonları açısından daha az hareketlilik görüyoruz ancak anlamlı bir işten çıkarma gözlemlemiyoruz. İstihdam tarafında aşağı yönlü risklere dikkat ediyorum" ifadelerini kullandı.
"Kırmızı ışıkların yandığını görmüyorum. Enflasyonu bu kadar anlamlı bir şekilde düşürebilmek inanılmazdı. Çoğu insanın yumuşak iniş dediği şey bu"
• Avrupa İstatistik Ofisi (Eurostat) Avro Bölgesi ekonomisinin 2024 yılının ikinci çeyreğinde çeyreklik bazda %0,2; yıllık bazda ise %0,6 büyüdüğünü açıkladı. Öncü veriler, ekonominin çeyreklik %0,3 büyüdüğüne işaret ediyordu. Söz konusu dönemde bölge ülkeleri arasından Almanya'nın GSYH'sinde yıllık bazda bir değişim izlenmezken, İspanya ekonomisi %2,9, Fransa ekonomisi %1,0, İtalya ekonomisi ise %0,9 büyüdü.
- 💾 Cep bilgisi: Avro Bölgesi'nde çeyreklik büyüme ortalamasının %0,4 olduğu hesaba katılırsa, ikinci çeyrekte ekonominin ortalama altı performans gösterdiğini söylemek yanlış olmaz.
• Birleşmiş Milletler Gıda ve Tarım Örgütü (FAO) küresel gıda fiyatları endeksinin Ağustos ayında yıllık bazda %1,1 azalış kaydettiğini açıkladı. Endeksteki düşüşte tahıl, et ve şeker üretimindeki arz fazlası etkili oldu.
- 💉 Hatırlatma dozu: Aynı dönemde Türkiye’de yıllık gıda enflasyonu %44,4 düzeyinde gerçekleşmişti.
• Bloomberg, Çin kamu bankalarının CNY aşırı satış baskısı altında kaldığında kur müdahalelerinde bulunduğunu haberleştirdi. Habere göre bankalar USD/CNY üzerinde yaklaşık 100 milyar USD'lik kısa pozisyon alırken, kurun değer kaybettiği dönemlerde bankaların bu pozisyonlar nedeniyle 5 ila 16 milyar USD arasında zarara uğradığı tahmin ediliyor.
• Orkun Gödek:
"Fitch’in ülke kredi notunda 1 basamak artış yapması güzel bir şey. Böylece yatırım yapılabilir seviyeye 3 basamak kaldı, Şirket nezdinde. Yılın son diliminde 2 şirketten de değerlendirmelerde not artışı gelmesini beklemek NŞA’da gayet basit ve sağlıklı bir düşünceydi. Burası da normal.
Benim açıkçası biraz arada kalma durumum vardı. Artık kurumlardan (3 şirket) bekle-gör ve atılan adımların 2025’te somut ne çıktısı olur fazına geçmelerini bekliyordum. O nedenle Fitch için %51-49 ve hatta %50-50 noktasındaydım. Not artmış oldu. Nette güzel bir şey. Tüm bu olan biten 3-4 yıllık karmaşada başlangıç noktasına gelindi. Yani, demek oluyor ki, normalleşmede sıfır noktasında görüyoruz sizi. Kötü değil. Oldukça iyi.
Nottan ziyade esas detay ise görünümde. Durağana çekildi. Bu da benim şahsi düşüncemi teyit ediyor: somut çıktılar görmek istiyoruz fazı.
1 yıldır konuştuklarımızdan farklı yerde değiliz: Türkiye’nin geri dönüş hikayesi var. Satın alınacak bir detay. Faizleri artırmak ve anormal her şeyi normalleştirmek zor gibi görünse de aslında kolay olanıydı. Şimdi esas parantez açılacak aşamaya geldik. Sabır ve yılmadan çalışmaktan, pozitif şekilde şaşırtmaktan başka şansımız yok. Şahsi fikrim, hikayenin hala satın alınabilir olduğu. Eğer bu kritik dönemeçten çıkabilirsek, çok daha fazlası, farklı bir ortamda satın alınır. Durmadan, soluklanmadan, enflasyon+mali denge+yapısal reformlar zamanı!"
Haftalık takvim: ABD'de TÜFE, Avrupa'da faiz
Hem yurt içinde hem de yurt dışında ‘az ama öz’ diyebileceğimiz verilerin bulunduğu sıkı bir haftaya giriyoruz denilebilir.


Hem yurt içinde hem de yurt dışında ‘az ama öz’ diyebileceğimiz verilerin bulunduğu sıkı bir haftaya giriyoruz denilebilir.
Yurt içi piyasalar
Yurt içi piyasalarda bu haftanın majör verisi 12 Eylül Perşembe günü Türkiye Cumhuriyet Merkez Bankası (TCMB) tarafından açıklanacak olan Temmuz ayına ilişkin ödemeler dengesi istatistikleri olacak.
Piyasa, Temmuz ayında Türkiye ekonomisinin, güçlü turizm gelirlerinin de etkisiyle 700 milyon USD tutarında cari fazla vermesini bekliyor. Şayet beklentilerin gerçekleşmesi durumunda Türkiye’nin cari açık/GSYH oranı uzun zaman sonra ilk kez %2,0 seviyesinin altına gerilemiş olacak. Ancak her türlü sürprize de hazırlıklı olmak gerek.
Ödemeler dengesi istatistiklerinin yanı sıra bu hafta yurt içi piyasalarda;
- 9 Eylül Pazartesi günü TÜİK tarafından açıklanacak olan finansal yatırım araçlarının reel getiri oranları, İŞKUR tarafından açıklanacak olan açık iş sayısı ve İstanbul Sanayi Odası tarafından açıklanacak olan Türkiye imalat sanayi ihracat iklimi endeksi,
- 10 Eylül Salı günü TÜİK tarafından açıklanacak olan işgücü istatistikleri, sanayi üretimi ve dış ticaret endeksleri,
- 11 Eylül Çarşamba günü TÜİK tarafından açıklanacak olan perakende satış endeksi ve toplam ciro endeksi,
- 12 Eylül Perşembe günü TCMB ve BDDK tarafından açıklanacak olan haftalık para-banka/bankacılık sektörü istatistikleri,
- 13 Eylül Cuma günü ise TCMB Piyasa Katılımcıları Anketi’nin Eylül ayı sonuçları takip ediliyor olacak.
Yurt dışı piyasalar
Bu hafta yurt dışı piyasalarda en çok öne çıkan gelişmeler ise 11 Eylül Çarşamba günü açıklanacak olan ABD tüketici fiyat endeksi verileri ile 12 Eylül Perşembe günü düzenlenecek olan Avrupa Merkez Bankası (ECB) toplantısı olacak.
ABD’de tüketici fiyat endeksinin Ağustos ayında aylık bazda %0,2; yıllık bazda ise %2,6 artış göstermiş olması bekleniyor. ABD Merkez Bankası’nın (Fed) Eylül ayında faiz indirimine gitmesine şimdiden kesin gözüyle bakılsa da, beklenti üstü gelecek bir veri yıl boyunca yapılacak faiz indirimlerinin sayısıyla ilgili endişelere yol açabilir.
ECB toplantısı tarafında ise beklenti üç ana faiz oranının 25 baz puan düşürülmesi yönünde. Yetkililer tarafından yapılan açıklamalar ve oldukça soğuyan ekonomik veriler de bu ortamı destekliyor.
Bu majör gelişmelerin yanı sıra yurt dışı piyasalarda bu hafta;
- 9 Eylül Pazartesi günü Avro Bölgesi’nde yatırımcı güven endeksi, Japonya’da GSYH ve Çin’de TÜFE,
- 10 Eylül Salı günü Almanya’da TÜFE, İngiltere’de işsizlik oranı ve Çin’de dış ticaret dengesi,
- 11 Eylül Çarşamba günü İngiltere’de GSYH,
- 12 Eylül Perşembe günü ABD’de ÜFE ve haftalık işsizlik maaşı başvuruları,
- 13 Eylül Cuma günü ise Avro Bölgesi’nde sanayi üretimi verileri takip ediliyor olacak.




