





Bir veri kaç para? Ödeme aracı olarak veri!


Sadakat Programları ve Kişiselleştirilmiş Reklamlar
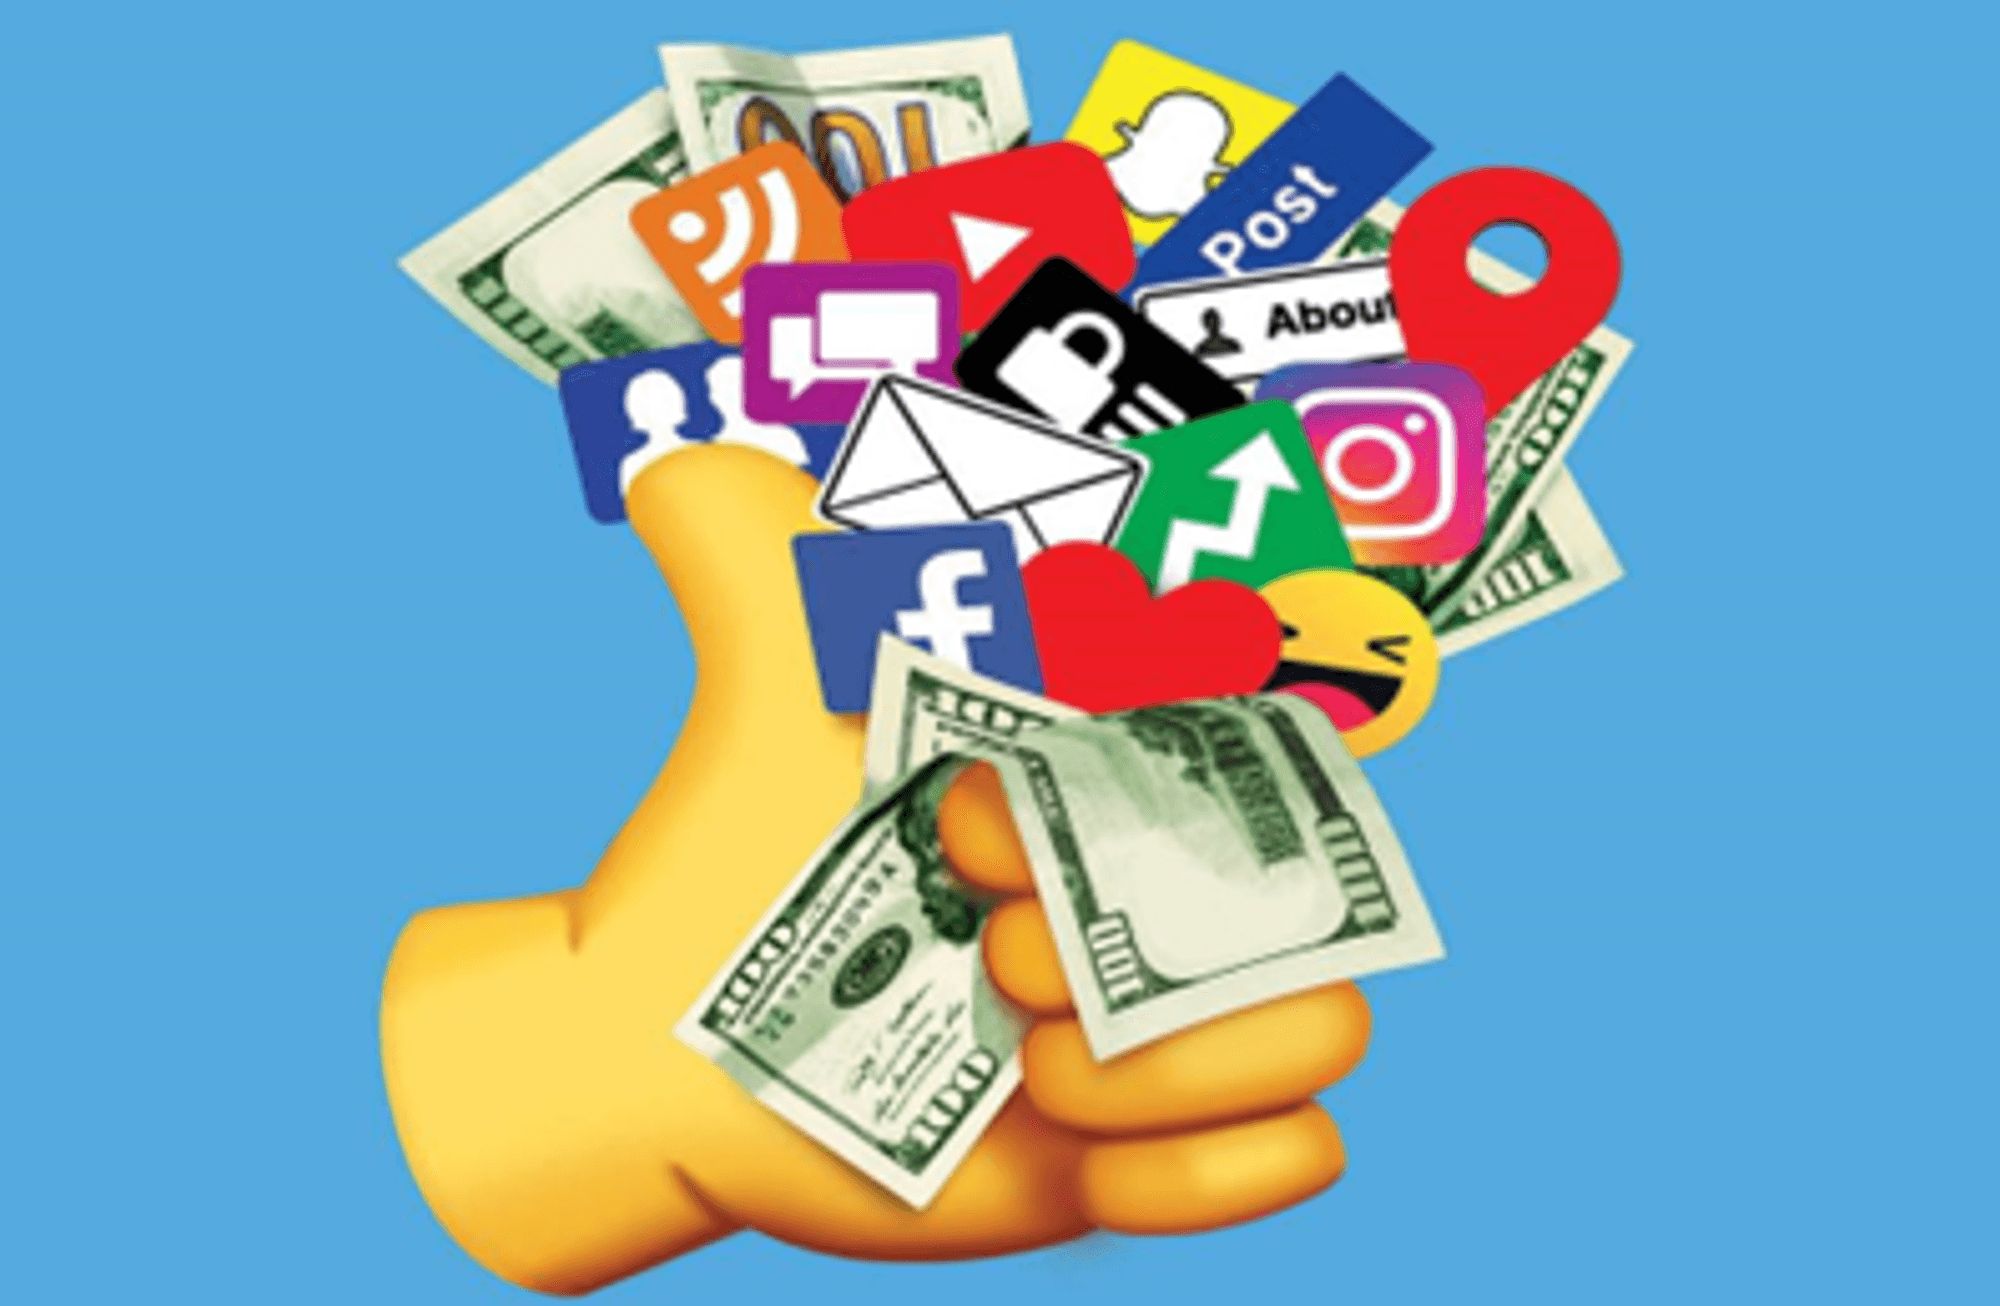
Dikkat edin, eğer bir ürün için ödeme yapmıyorsanız ürün siz olabilirsiniz; klişe ama gerçek. Peki, nasıl mı? Hemen bir örnek üzerinden açıklayalım. Tüketiciler olarak genellikle belirli sağlayıcılar tarafından "ücretsiz" olarak tanıtılan hizmetler karşılığında bir şeyler ödüyor olabileceğimizin farkında olmayabiliriz. Sağlayıcının hizmeti için geleneksel anlamda bir ücret ödemesek de, bunun yerine, örneğin indirim kodları almak için bir müşteri kartı sistemine katılarak kişisel verilerimizi gönüllü olarak sağlayıcıya iletmiş oluruz. Sağlayıcı ise kişisel verilerimizi işleyerek, kişiselleştirilmiş reklamlar için yeniden satabilir. Başka bir ifadeyle reklamverenler, bu kişiselleştirilmiş reklamların sunulması için veri sağlayıcılarıyla işbirliği yapabilirler ve bu da verilerin bir tür ödeme aracı olarak kullanılmasını sağlar.
Bu şekilde yapılan çevrimiçi reklamcılık, büyük ölçüde verilere dayanır. İnternet kullanıcılarının çevrimiçi davranışları ve tercihleri hakkında bilgi toplanır ve bu veriler reklamverenlere sunulur. Çevrimiçi olarak bir spor giyim markasıyla ilgili araştırma yaptıktan sonraki gezinmelerinde bu markanın reklamlarıyla karşılaşmanız tesadüf değil. Hedefli reklamlar ve promosyonlar sağlamak için kullanılan profiller oluşturmak ise "ücretsiz" hizmet sağlayıcılarına tahmininizden daha fazla mali kazanç sağlar. Kısaca, özellikle internet ortamlarından aldığınız bir ürün veya hizmet karşılığında para ödemiyorsanız, muhtemelen kişisel verilerinizle ödeme yapıyorsunuz.
Sağlayıcıların verilerimizi kişiselleştirilmiş reklamlar için kullanmasının yanı sıra “sadakat programları” dediğimiz, müşterin bağlılığını artırmak ve müşterileri teşvik etmek amacıyla kullanılan popüler bir yöntem de var. Birçok şirket, müşterilerinin alışveriş alışkanlıklarını izlemek ve analiz etmek için verileri kullanır. Bu verileri elde etmek için ise müşterilere, özel indirimler, teklifler veya ücretsiz ürünler vaadedilir. Bu olanaklardan yararlanmak isteyen müşteriler, markaya özel alışveriş kartı oluşturulması, marka bültenine abone olunması, markanın web sitesinde/ telefon uygulamasında hesap oluşturulması gibi yollarla verilerini gönüllü olarak paylaşır. İndirim veya ücretisiz ürünler almak kulağa hoş gelebilir. Fakat öteki taraftan bakıldığında biz farkında olmadan sadakat programının kıskacına alınmış oluruz. Bunun bizden götürüsü ise; hem kişisel bilgilerimiz ve alışveriş alışkanlıklarımız gibi verilerimizi paylaşmış olmak hem de devamındaki süreçte mağazanın bunlar doğrultusunda bize sağlayacağı olanaklardan faydalanabilmek adına tüketim çılgınlığına doğru sürüklenmek olabilir.
Blockchain ve Kripto Paralar
Blockchain teknolojisi, verilerin güvenli bir şekilde saklanmasını ve paylaşılmasını sağlayan dağıtık bir defter sistemi olarak düşünülebilir. Dillere pelesenk olmuş Bitcoin, Ethereum, BNB gibi kripto para birimleri de bu teknolojiyi kullanarak ödeme işlemlerinin gerçekleştirilmesinde kullanılır. Bu para sistemi, merkezi otoriteler yerine matematiksel algoritmalarla yönetilen bir sistem üzerinde işler. Blockchain teknolojisinde her işlem, bir blok olarak adlandırılan ve tüm ağ katılımcıları tarafından doğrulanarak onaylanan bir dizi matematiksel işlemle güvence altına alınır. Bu sayede ise işlemlerin, gerçekleştiği ve onaylandığı izlenerek şeffaf bir kayıt sağlanır. Lakin gelin görün ki bu şeffaflık, işlemlerin tam bir anonimlik düzeyi sunmadığı anlamına geliyor. Her blok, bir adres veya hesap numarasıyla ilişkilendirilir ve bu adreslerin izlenilebilirliği vardır. Dolayısıyla kullanıcıların mali işlemleri ve varlıkları konusundaki gizlilik perdesi de ortadan kalkar.
Bu tehlike karşısında başvurulabilecek koruma mekanizmalarından biri, “3. parti platformlar”dır. Bahsi geçen platformlar, blockchain ekosistemi dışında hizmet sunan, kullanıcıların işlemlerini gerçekleştirmek veya varlıklarını saklamak için kullanılabilen hizmet sağlayıcılarını veya aracılarını ifade eder. İşte blockchain ekosisteminde de eğer ki kullanıcılar, bu 3. parti platformları kullanmadan işlemler gerçekleştiriyorlarsa muhtemelen ki kullanıcıların finansal mahremiyeti ihlale uğruyor olabilir.
Özetle, kendiliğinden mahremiyet ihlallerine yol açmaya elverişli bir sistemden söz ediyor olduğumuzu söyleyebiliriz. Fakat bekleyiniz çünkü ihlaller bununla sınırlı değil!
Bir de bazı projeler mevcut. Bu projeler kripto para birimlerini ödeme aracı şeklinde kullanarak, kullanıcıların verilerini sağlamak veya belirli görevleri yerine getirmek için teşvik ederler. Örneğin, Brave Browser bu konuda bir örnek olabilir. Brave Browser, kullanıcılarına reklam izlemeleri karşılığında Basic Attention Token (BAT) adı verilen kripto para birimini üretir. Bu şekilde, kullanıcılar reklamlara maruz kalırken; onlar, daha fazla mahremiyet ve kontrol elde ederler. Aslında win-win bir model de diyebiliriz.
Bıg Tech İş Modeli
“Big Five” diyorlar onlara ya da bir diğer adı ile “Big Tech”. Belki bu ifadeleri hiç duymamış olabilirsiniz fakat eminiz ki bu gibi kavramlar altında toplanan beşliyi yakından tanıyorsunuz. Bunlar Amerika’da Bilgi Teknolojileri Sektörü’ndeki beş büyük kardeş: Google, Amazon, Apple, Facebook ve Microsoft. Kardeşler tanıdık geldi ise şimdi benimsedikleri iş modelinden bahsedebiliriz. Big tech şirketleri, kullanıcılarının verilerini toplar, analiz eder ve bu verileri çeşitli şekillerde değerlendirir. Genellikle ücretsiz hizmetler sunmaları da bir diğer ortak özellikleri olarak karşımıza çıkar. Sosyal medya platformları, mesajlaşma uygulamaları veya arama motorları aracılığı ile sunulan hizmetler, kullanıcıların platformlarda zaman geçirmesini, içerik oluşturmasını veya etkileşimde bulunmasını sağlar. Ancak bunları yapabilmek için bir şart var: Kullanıcıların kişisel verilerini paylaşması.
Kullanıcıların başlangıçta kişisel verilerini paylaşıyor olmasının yanı sıra, platformların kullanılması sırasında da big tech şirketleri tarafından çeşitli veriler toplanır. Bu veriler, kullanıcıların profilleri, etkileşimleri, arama terimleri, beğenileri, takip ettikleri kişiler ve daha fazlasını içerebilir. Örneğin, yakın zamanda Facebook’a satılan WhatsApp’tan ya da bu gibi platformlardan nasıl ücretsiz yararlandığımızı hiç düşünmüş müydünüz? Bu da tam bir big tech hareketi diyebiliriz. WhatsApp, bizlerin verilerini toplar ve bu verileri reklamcılara veya pazarlama şirketlerine satmak suretiyle gelir elde eder. Bu şekilde, biz WhatsApp’ı ücretsiz kullandığımızı düşünürken aslında verilerimizle ödeme yapmış oluruz. Bu denklemin sonucunda ise, büyük şirketler bizlerin verileri üzerinden yaratmış oldukları değerle büyük kazançlar sağlar.
İşte günümüzde bu gibi durumlarda ödeme aracı olarak kullanılan verilerin ileride farklı boyutlara ulaşması da söz konusu olabilir. Verilerin ödeme aracı olarak kullanımının sıklaşması, bazı önemli konuları da beraberinde getirir. Bunlar:
=> Regülasyon: Verilerin ödeme aracı olarak kullanılmasıyla ilgili uygun regülasyonların geliştirilmesi gerekmekte. Verilerin ticari kullanımı, tüketici haklarının korunması, veri gizliliği ve güvenlik gibi konulara ilişkin hukuki düzenlemeler yapılması çok önemli.
=> Güvenlik: Verilerin güvenliği büyük önem taşır. Veri ihlalleri ve sızıntıları, ciddi sonuçlara yol açabilir. Verilerin ödeme aracı olarak kullanılmasıyla birlikte, güvenlik önlemlerinin yeterli düzeyde olması ve verilerin korunması gerekiyor.
=> Gizlilik: Verilerin kullanımıyla ilgili gizlilik politikaları ve kullanıcı onayı gibi konular da dikkate alınması gereken bir diğer husus. Bireylerin verilerinin nasıl kullanıldığı ve paylaşıldığı konusunda şeffaflık sağlanmalı ve verisi işlenecek kişiler bu konuda bilinçlendirilmeli.
Sonuç olarak, verilerin ödeme aracı olarak kullanılması, dijital çağın gereksinimlerine yanıt veren bir gelişme olarak görülebilir. Halihazırda sadakat programları, kişiselleştirilmiş reklamlar ve blockchain tabanlı kripto paralar gibi mevcut örnekler ise verilerin ödeme aracı olarak kullanılabileceğini bizlere gösteriyor. Bununla birlikte, daha fazla düzenleme, güvenlik önlemleri ve gizlilik politikalarının geliştirilmesine ihtiyaç olduğunu belirtmekte yarar var. Bunlar gerçekleşene kadar ise siz siz olun, verilerinizi harcarken dikkat edin!
Bu yazı Verini Koru gönüllüsü Beril Güçlü tarafından hazırlanarak, 29.05.2023 tarihli bültenimizde yayınlanmıştır.


Kaydet

Okuma listesine ekle
Paylaş
NEREDE YAYIMLANDI?
Meta'ya 1,2 milyar € ceza, GDPR'ın 5. yılı, yapay zeka destekli güvenlik kamarası gözetimine Fransa AYM'sinden onay, Google'a bir dava da Hollanda'dan
29 May 2023

YAZARLAR
Beril Güçlü
Yazar @ Verini Koru
Veri Koruma ve Mahremiyet Gündemi
Sivil toplum kuruluşu Verini Koru'nun ekibi, Türkiye'de ve dünyada kişisel verilerin korunması alanında yaşanan gelişmeleri yakından takip ediyor ve her Pazartesi sizlerle buluşturmak için bültenler hâline getiriyor.
İLGİLİ OKUMALAR