





14 Ağustos Çarşamba sabahından herkese günaydın.
Dün hem yurt içinde hem de yurt dışında aşırı yoğun olmayan, ancak önemli verilerin açıklandığı bir veri akışı mevcuttu. Yurt içinde TCMB tarafından açıklanan cari denge verileri ile ekonomimizin dokuz ay sonra ilk kez cari fazla verdiğini öğrenirken, yurt dışı tarafında ise beklenti altı gelen ABD ÜFE verisi ile Fed'e dair faiz indirimi beklentilerimizi perçinledik.
Bugün açıklanacak olan ABD TÜFE ise piyasalar açısından belki de yakın zamandaki en kritik veri olacak.
Günün Hikayesi'nde Doç. Dr. Filiz Eryılmaz tarafından kaleme alınan "ABD enflasyonu piyasalarda kaos yaratır mı?" başlıklı yazıyı bulabilirsiniz.
- O sırada Aposto'da: Yeni bültenler, uzman kalemlerden makaleler ve podcast serileriyle zenginleştirmeye devam ettiğimiz Aposto Premium'u ilk aya özel sadece 6 TL'ye denemek için Siesta2024 kodunu kullanabilirsiniz.
Günlük ruh gıdası dozunuz ise burada: Silent Hill Vibes
İyi okumalar.
Emircan
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
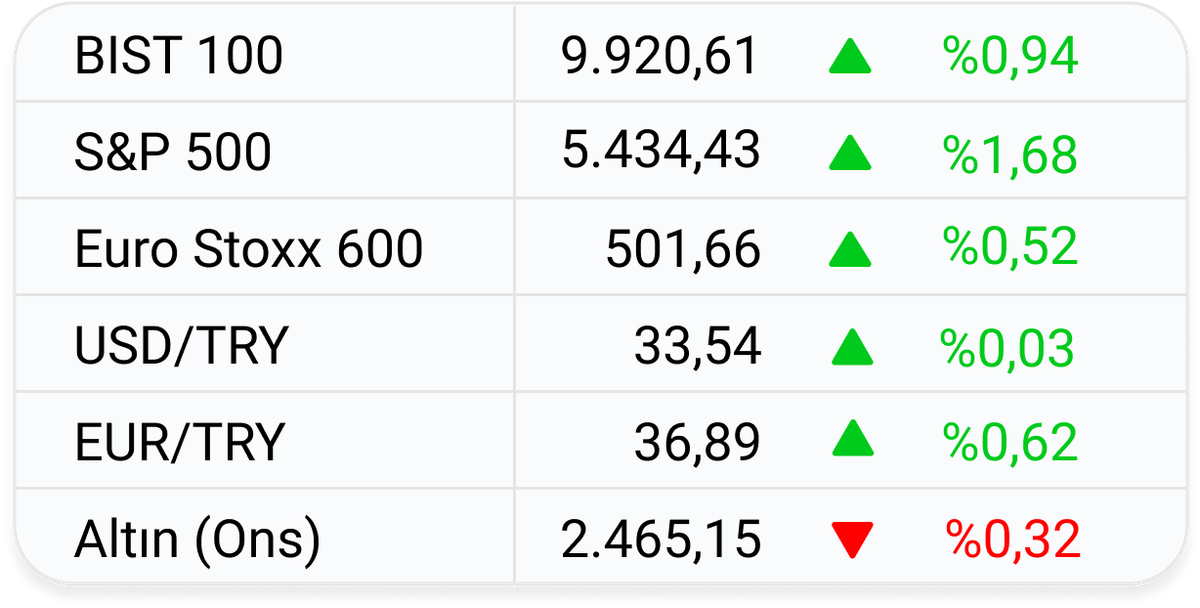
Küresel piyasalarda son durum ve günlük değişimler.
Değerler piyasa kapanışının ardından Investing üzerinden sağlanmıştır.
• BIST 100 endeksi, günü 78,7 milyar TL hacim ve %0,94 kazançla 9.920 puan seviyesinden tamamladı. Gün içinde çoğunlukla yatay bir çizgi çizen ancak kapanışa doğru hareketlenen endeks, gelen ağır satışlarla 9.700’ler seviyesine kadar çekilse de son dakikalarda dipten sıçradı ve günü kazançla tamamlamayı başardı.
- Endekste haftalık kazanç %0,40 seviyesinde olmakla birlikte, aylık kayıp %10,34, yılbaşından bu yana kazanç ise %32,80 seviyesinde.
- BIST 100'e dahil olan şirket payları arasından günün en çok kazananları sırasıyla %9,99 kazanç yaşayan Reeder Teknoloji (REEDR), %5,65 kazanç yaşayan Agrotech Teknoloji (AGROT) ve %4,91 kazanç yaşayan Tofaş Otomotiv (TOASO) payları oldu.
- Gün içinde en çok öne çıkan sektörel endeksi %2,75 artış gösteren BIST Bankacılık Endeksi (XBANK) oldu. BIST Sanayi Endeksi’nin (XUSIN) %0,59 kayıp yaşadığı günde, BIST Mali Endeksi (XUMAL) ise %1,19 kazanç elde etti.
- Anadolu Efes (AEFES), Beşiktaş (BJKAS), Katılımevim (KTLEV), Kimteks Poliüretan (KMPUR) ve Odaş Elektrik (ODAS) MSCI Small Cap Türkiye Endeksi’nden çıkarıldı. Onların yerine Hayat Emeklilik (ANHYT), Borusan (BRSAN), Milpa Ticari Sinai Ürünler (LYDHO) ve Reysaş GYO (RYGYF) eklendi.
• Türkiye Cumhuriyet Merkez Bankası (TCMB), cari dengenin Haziran ayında 407 milyon USD tutarında fazla verdiğini duyurdu. Böylece cari denge, Eylül 2023’ten bu yana ilk kez fazla vermiş oldu. Söz konusu dönemde ödemeler dengesi tanımlı dış ticaret dengesi 4,1 milyar USD açık verirken, hizmetler dengesi ise 5,6 milyar USD fazla kaydetti.
- 📖 Ayrıntılar: TCMB verilerine göre Haziran ayında doğrudan yatırımlar 447 milyon USD, portföy girişleri ise 591 milyon USD’lik net giriş kaydetti. Söz konusu dönemde net hata noksan kalemi 775 milyon USD fazla verirken, resmi rezervlerde ise 1,2 milyar USD’lik artış oldu.
- 🗣️ Açıklama: Yayımlanan verileri yorumlayan Hazine ve Maliye Bakanı Mehmet Şimşek, “Aylık cari dengenin fazla verdiği haziranda yıllık açık 24,8 milyar dolar gerçekleşti. İkinci çeyrekte yıllık cari açığın milli gelire oranının yaklaşık %2,2’ye, üçüncü çeyrekte ise %2’nin altına gerilemesini bekliyoruz” ifadelerini kullandı.
• Türkiye İstatistik Kurumu (TÜİK), konut satışlarının Temmuz ayında yıllık bazda %16,0 artışla 127 bin 88 seviyesine yükseldiğini açıkladı. TÜİK verilerine göre konusu dönemde kredili satışları ifade eden ipotekli satışlar %20,9 azalışla 11 bin 496’ya gerilerken, diğer satışlar ise %21,7 115 bin 592’ye çıktı.
- ➕ Ayrıca: Temmuz ayında yabancılara yapılan konut satışları yıllık bazda %16,1 azalışla 2 bin 350 seviyesine geriledi. Söz konusu dönemde en çok konut alan yabancılar 485 konut alımı ile Rusya vatandaşları olurken, onları 171 konut ile Ukrayna ve 161 konut ile Almanya vatandaşları takip etti.
• TÜİK, inşaat maliyet endeksinin Haziran ayında aylık bazda %0,40; yıllık bazda ise %66,12 artış gösterdiğini açıkladı. Söz konusu dönemde endeksi oluşturan alt endeksler arasından malzeme endeksi %51,55 artarken, işçilik endeksi ise %105,50 artış gösterdi.
• Hazine, dün düzenlediği üç ihale ile toplamda 46,7 milyar TL borçlandı.
- İlk düzenlenen 4 yıl vadeli TLREF’e endeksli devlet tahvili ihalesinde borçlanma 32,5 milyar TL, ortalama yıllık bileşik faiz ise %61,07 düzeyinde gerçekleşti.
- İkinci ihale olan 4 yıl vadeli sabit kuponlu devlet tahvili ihalesi ile 10,7 milyar TL’lik borçlanma yapıldı. İhalede ortalama yıllık bileşik faiz ise %32,45 oldu.
- Hazine ayrıca, düzenlediği 2 yıl vadeli sabit getirili kira sertifikası ihracı ile toplamda 3,5 milyar TL borçlandı.
• ABD’de üretici fiyat endeksi (ÜFE) Temmuz ayında aylık bazda %0,1; yıllık bazda ise %2,2 artarak piyasa beklentilerinin altında kaldı. Aynı dönemde gıda ve enerji hariç çekirdek ÜFE ise aylık bazda değişim göstermezken, yıllık bazda %2,4 artış gösterdi.
- 📖 Ayrıntılar: Söz konusu dönemde ülkede mal fiyatları enerji fiyatlarındaki artışın etkisiyle %0,6 artarken, hizmet fiyatları ise %0,2 ile Mart 2023’ten bu yana en yavaş artışını gösterdi.
• Avro Bölgesi'nde ZEW Ekonomik Güven Endeksi, Temmuz ayında bir önceki aya kıyasla 25,8 puan birden azalarak 17,9 seviyesine geriledi. Pandemi şartlarının geçerli olduğu Nisan 2020'den bu yana en sert daralmasını gerçekleştiren ve Kasım 2023'ten bu yana en düşük seviyesine gerileyen endeks, ayrıca piyasa beklentilerinin de çok altında kalmış oldu.
- 👉🏻 Öte yandan: ZEW Ekonomik Güven Endeksi, Temmuz ayında Almanya'da da 22,6 puan birden azalışla 19,2 seviyesine gerileyerek piyasa beklentilerinin çok altında gerçekleşti.
"Ekonomik beklentiler hala para politikalarına dair yüksek belirsizlikten, ABD ekonomisinde hayal kırıklığı yaratan verilerden ve Ortadoğu'da gerilimin artma ihtimalinden etkileniyor."
• İngiltere'de işsizlik oranı, 2024 yılının ikinci çeyreğinde sürpriz bir şekilde 0,2 puan azalışla %4,2 seviyesine geriledi. Piyasa beklentileri işsizlik oranının %4,5'e yükselmesi yönündeydi. Aynı dönemde ikramiyeler dahil işçi ücretlerindeki artış oranı ise %4,5 olarak hesaplandı.
• Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, İsrail'in kredi notunu A+'dan A'ya indirdiğini açıkladı. Not görünümü ise negatif olarak ilan edildi. Konuyla ilgili Fitch tarafından yayımlanan raporda, Gazze'deki savaşın birden fazla cepheye yayılması, artan jeopolitik riskler ve askeri operasyonların kamu maliyesine zarar verdiği ifade edildi.
"'A' seviyesine indirilen not, Gazze'de devam eden savaşın, artan jeopolitik risklerin ve birden fazla cephede yürütülen askeri operasyonların etkisini yansıtıyor. Kamu maliyesi darbe aldı. 2024 yılında bütçe açığı/GSYH oranının %7,8'e ulaşacağını ve borcun orta vadede GSYH'nin %70'inin üzerinde kalacağını öngörüyoruz. Buna ek olarak, Dünya Bankası Yönetişim Göstergelerinin kötüleşmesi ve İsrail'in kredi profilini olumsuz etkilemesi muhtemel."
ABD enflasyonu piyasalarda kaos yaratır mı?
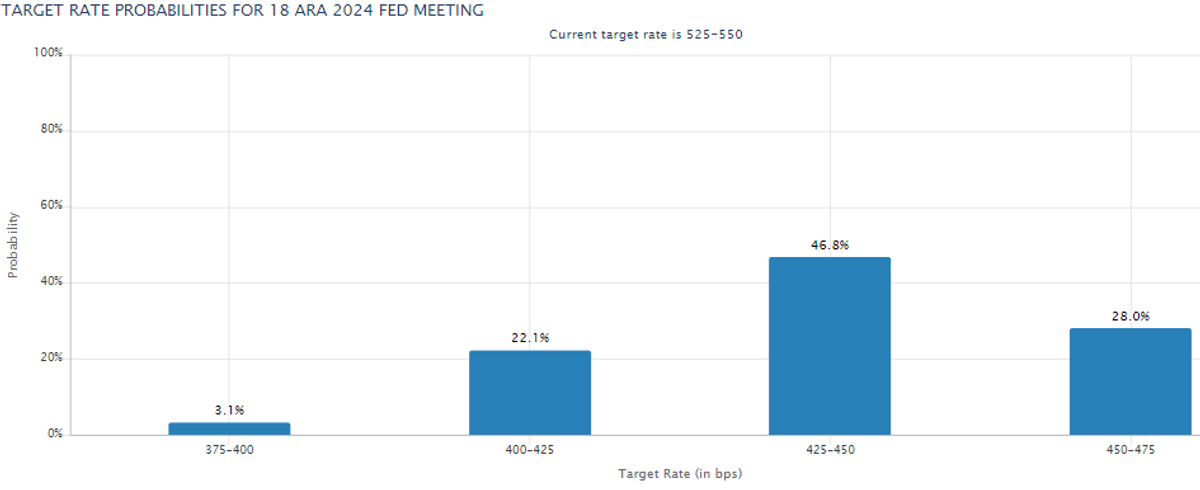
Beklentiye paralel gelen enflasyon verileri FED’den bu yıl için beklenen 100 bps faiz indirim beklentisini daha da güçlendirecekken, beklenti altı enflasyon durumunda ise piyasa faiz indirim beklentisini 125 bps’ye çıkarabilir
Bugün küresel piyasalar açısından oldukça önemli bir veri olan ABD Temmuz ayı TÜFE verisi açıklanacak. Piyasadaki hâkim beklentiye göre bu ay manşet TÜFE’nin yıllık bazda %3’te (geçen ay da %3’tü) sabit kalması beklenirken, aylık bazda da %0.2 (geçen ay -% 0.1’di) olarak gerçekleşmesi bekleniyor. Yine çekirdek enflasyonun da yıllık olarak %3.3’den %3.2’ye gerilemesi beklenirken, aylık olarak da %0.2’lik (geçen ay %0.1’di) artış beklentisi hâkim. Genel olarak enflasyon beklentilerini değerlendirdiğimde, Haziran ayındaki beklentilerden düşük gelen enflasyon verisinin ardından Temmuz ayında enflasyonun nispeten ılımlı bir yavaşlama göstermesi bekleniyor.
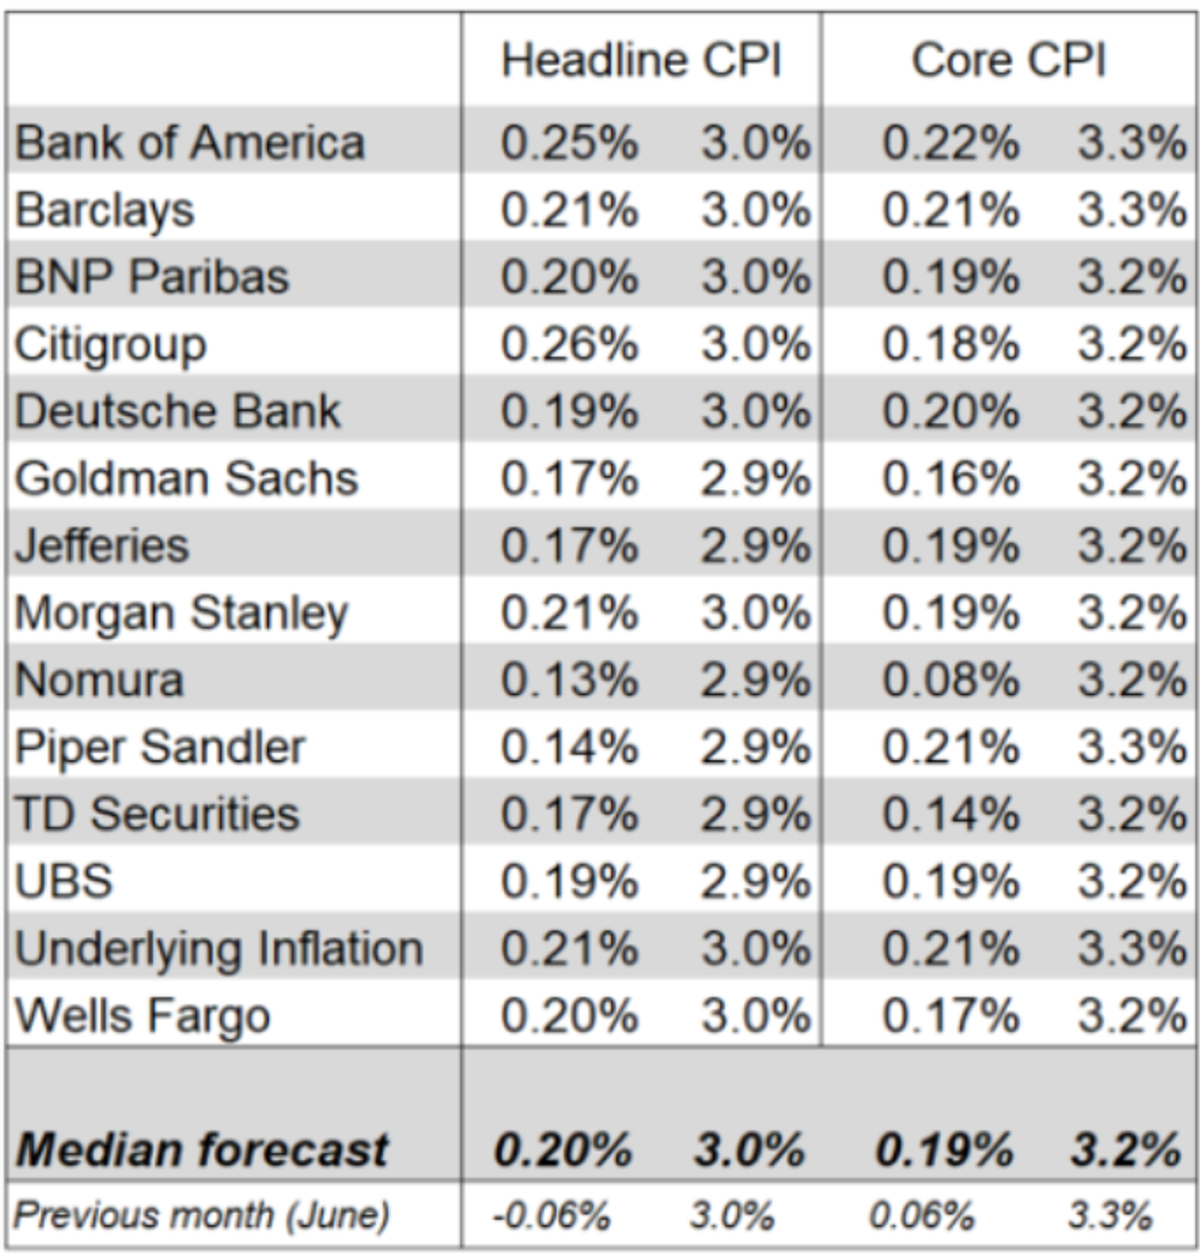
Kurumların ABD Temmuz Ayı Enflasyon Beklentileri
Geçtiğimiz hafta yaşadığımız Kara Pazartesi’nin ardından bugün gelecek enflasyon verisinin piyasa fiyatlamaları açısından çok daha önemli hale gelmesinin yanı sıra piyasa kanadında verinin yorumlanmasında da eskisine göre farklılıklar görebiliriz. Şöyle ki; Kara Pazartesi öncesinde beklenti altı gelen TÜFE rakamları “FED daha erken ve daha güçlü faiz indirecek” fiyatlaması ile piyasalardaki risk iştahını artıracakken, bugünkü verinin beklentinin belirgin şekilde altında olması durumunda, tıpkı geçen hafta olduğu gibi yine ve yeniden resesyon fiyatlamasını da tetikleyebilir. Çünkü enflasyondaki soğumanın beklenenden daha güçlü olması durumunda, ekonomide yavaşlamanın talebi de güçlü yavaşlatması sebebiyle enflasyonda beklenenden daha fazla düşüş olduğu fiyatlanabilir. Bu da resesyon endişelerini tetikleyerek Kara Pazartesi sonrası sakinleşen piyasalarda yeniden kaos da yaratabilir.
Beklentiye paralel gelen enflasyon verileri de FED’den bu yıl için beklenen 100 bps faiz indirim beklentisini daha da güçlendirecekken, beklenti altı enflasyon durumunda ise piyasa faiz indirim beklentisini 125 bps’ye çıkarabilir. Hatta soğumanın çok güçlü olduğu bir verinin, yeniden Eylül ve Kasım aylarında arka arkaya 50 bps’lik iki faiz indirim beklentilerinden tutun da, piyasanın FED’i Eylül toplantısı öncesinde acil bir toplantıya çağırmasına kadar, benim nazarımda olasılıkları düşük olan çoklu seçenekleri masaya getirmesi çok da sürpriz olmaz.
Bir diğer senaryo olan beklenti üstü gelen bir enflasyon verisi ise faiz indirim beklentilerini olumsuz etkileyerek FED’den bu yıl genelinde beklenen 100 bps’lik faiz indirim beklentisinin azalması ile sonuçlanabilir. Hatta çok ilginç bir şey söyleyeyim, tıpkı beklenti altı gelen enflasyon gibi beklenti güçlü üstünde gelen enflasyon verileri de resesyon endişesi ve fiyatlaması yaratmaya aday kanımca. Enflasyonun beklenenden yüksek geldiği bir senaryoda, piyasa FED’in beklenenden daha şahin davranarak faiz indirimleri konusunda daha temkinli davranması ile geç ve daha az miktarda faiz indirimi yapması sonucunda ekonomiyi resesyona sürükleyebileceğini fiyatlayabilir. Sözün özü beklenti üstü bir enflasyon “FED geç kalacak” endişelerinin fitilini yeniden ateşleyebilir.
Anlaşılan o ki bugün olumlu risk iştahı açısından gelebilecek en iyi senaryo beklentiye paralel bir TÜFE olacak. Beklentiye paralel bir TÜFE en azından bugün için yumuşak iniş senaryosunu güçlendiren bir etki yaratabilir. En azından bugün diyorum çünkü yarın da ABD’den çok fazla sayıda büyüme öncü göstergesi verisi alacağız.
Yarın ABD’den gelecek olan perakende satışlar, sanayi üretimi, imalat üretimi, kapasite kullanım oranı verilerinin beklenti altı ve hatta oldukça altında gelmesi ile haftalık işsizlik maaşı başvurularının beklenti üstü gelmesi piyasalarda resesyon fiyatlamasını yeniden dirilterek Yen carry trade'lerinin çözülmesini tetikleyebilir. Yeri gelmişken hemen şunu da belirteyim, son dönemde ABD’de resesyon endişesinin enflasyon endişesinin önüne geçmesi sonucunda, gözümüz artık eskisinden daha fazla ABD büyüme ve istihdam verilerinde olacak. Yakın vade için ABD’den gelecek iyi (kötü) veriler iyi (kötü) fiyatlama yaratmaya aday görünürken, piyasa fiyatlarının makroekonomik verilere ki özellikle de büyüme ve büyüme öncü göstergerleri ile istihdam piyasası verilerine duyarlılığının da çok arttığı bir döneme girmiş bulunmaktayız.
Son söz olarak şunu da belirtmek isterim; mevcut ekonomik verileri göz önüne aldığımızda şu an için ABD ekonomisinde resesyon riski olduğunu düşünmüyorum. Bu nedenle swap tarafında bu yıl için fiyatlanan 100 bps veya 125 bps’lik faiz indirim beklentileri benim için şimdilik bir miktar iyimser. Hele ki tek seferde 50 bps’lik faiz indirimi de şu an için iddialı. Ama Kara Pazartesi sonrası artık şundan çok daha eminim; FED Eylül’de faiz indirimlerine başlayacak. Bu doğrultuda kuvvetle muhtemel FED 22-24 Ağustos’da yapılacak Jackson Hole toplantısında Eylül ayında bir faiz indirimine dair iletişimi daha da keskinleştirebilir.


Aposto Premium'da neler var?
- Mobilite, yapay zeka, fintech, sürdürülebilirlik, finans gibi yükselen endüstrilerden gelişmeleri ve içgörüleri aktaran premium bültenler.
- Dünyanın ve Türkiye’nin gündeminden gelişmeleri küresel bir perspektifle aktaran analizler.
- Yemekten seyahate, edebiyattan kültür-sanata entelektüel dünyanı besleyecek üyelere özel makaleler.
- Aposto Radyo için hazırladığımız 30’un üzerinde orijinal podcast ve sesli belgesel.
- Aposto etkinlik ve buluşmalarına katılma fırsatı.
- Aposto'nun tüm arşivine ve güncel yayınlara sınırsız erişim.
Aposto Premium'u Siesta2024 koduyla ilk aya özel %90 indirimle başlatabilirsin.




