





23 Ağustos Cuma sabahından herkese günaydın.
Uzun ve yorucu bir haftanın ardından gözlerimiz, "Merkez Bankacıların Davos'u" olarak da bilinen Jackson Hole toplantısından çıkacak mesajlara çevrildi. Bugün toplantıda Fed Başkanı Powell tarafından yapılacak olan konuşma, piyasanın beklentilerini şekillendirmesi bakımından yol gösterici olacak.
Günün Hikayesi'nde Eren Kuru tarafından kaleme alınan "Tahvil verim eğrisi üzerine trading stratejileri" başlıklı yazıyı bulabilirsiniz.
- O sırada Aposto’da: Yeni bültenler, uzman kalemlerden makaleler ve podcast serileriyle zenginleştirmeye devam ettiğimiz Aposto Premium’u ilk aya özel sadece 6 TL’ye denemek için Siesta2024 kodunu kullanabilirsiniz.
Günlük ruh gıdası dozunuz ise burada: Sunflowers
İyi okumalar.
Emircan
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
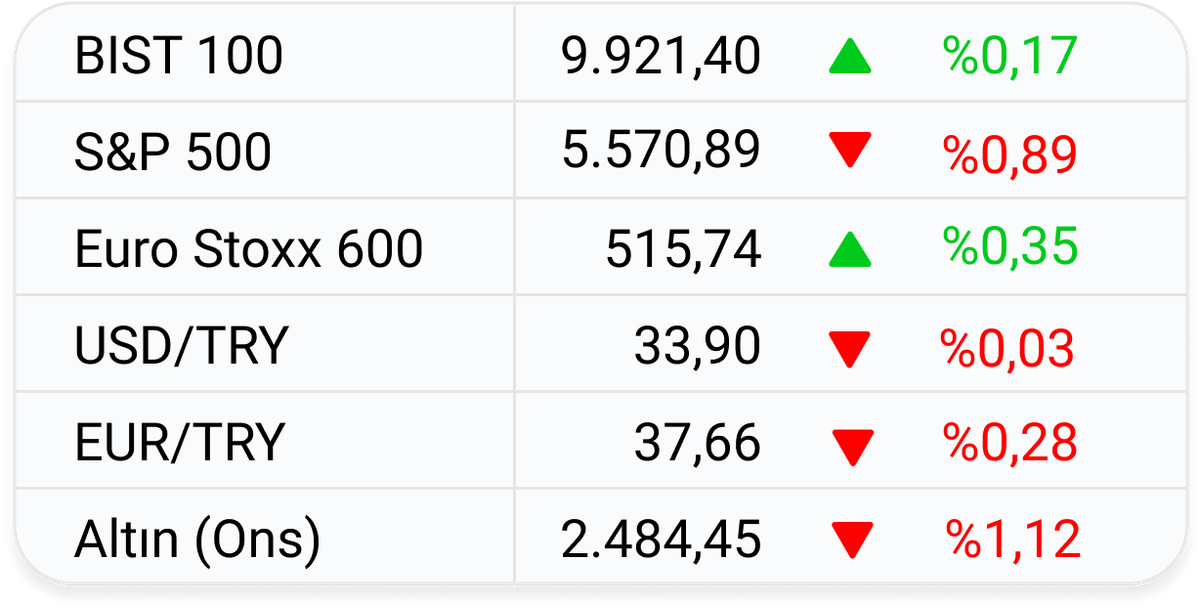
Küresel piyasalarda son durum ve günlük değişimler.
Değerler piyasa kapanışının ardından Investing üzerinden sağlanmıştır.
• BIST 100 endeksi, günü 84,8 milyar TL hacim ve %0,17 artışla 9.921 puan seviyesinden tamamladı. Sabah saatlerinde yaptığı hızlı çıkışın ardından gün içinde çoğunlukla yatay-pozitif bir seyir izleyen endeks, kapanışını da yine yatay-pozitif bir seviyeden tamamladı.
- Endekste haftalık kayıp %0,62 seviyesinde olmakla birlikte, aylık kayıp %10,53, yılbaşından bu yana kazanç ise %32,81 seviyesinde.
- BIST 100'e dahil olan şirket payları arasından günün en çok kazananları sırasıyla %6,62 kazanç yaşayan Koza Altın (KOZAL), %5,14 kazanç yaşayan Enka İnşaat (ENKAI) ve %4,26 kazanç yaşayan Smart Güneş Enerjisi (SMRTG) payları oldu.
- Günün en çok öne çıkan sektörel endeksi %3,80 artış gösteren BIST Madencilik Endeksi (XMADN) oldu. BIST Sanayi Endeksi’nin (XUSIN) %0,06 değer kaybettiği günde, BIST Mali Endeksi (XUMAL) ise %0,79 değer kazandı.
• Türkiye İstatistik Kurumu (TÜİK), tüketici güven endeksinin Ağustos ayında 0,5 puan artışla 76,4’e yükseldiğini duyurdu. Söz konusu dönemde hanenin mevcut maddi durumu endeksi 2,7 puan artışla 63,1’e yükselirken, gelecek 12 aylık dönemde hanenin maddi durum beklentisi ise 0,7 puan artışla 76,6’ya çıktı.
• Türkiye Cumhuriyet Merkez Bankası (TCMB) toplam rezervleri 16 Ağustos ile sona eren haftada 2,7 milyar USD artışla 152,9 milyar USD’ye yükseldi. Mevcut haftada net uluslararası rezervler 903 milyon USD artışla 47,8 milyar USD’ye yükselirken, swap hariç net rezervler ise 1,1 milyar USD artışla 25,7 milyar USD’ye çıktı.
• Deutsche Bank ekonomistleri Christian Wietoska ve Yiğit Onay, 2025 yılında asgari ücrete %25-30’luk tek bir zam yapmanın uygun olacağını, %30’un üzerinde yapılacak bir zammın ise TCMB’nin enflasyon hedefini tutturmasını zorlaştırabileceğini söyleyerek, “%25'e yakın bir artış, hem tüketicilerin alım gücünü desteklemek hem de enflasyon üzerindeki yukarı yönlü baskıyı sınırlamak için muhtemelen ideal olacaktır” ifadelerini kullandı.
- 👉🏻 Öte yandan: Konuyla ilgili Bloomberg’e konuşan kaynaklar, reel sektörün de benzer bir mesajı hükümete ilettiğini söyledi.
• TCMB tarafından yayımlanan haftalık menkul kıymet verilerine göre yabancı yatırımcılar 16 Ağustos ile sona eren haftada 1,4 milyar USD’lik net DİBS alımı yaparken, 297,6 milyon USD’lik hisse senedi satışı gerçekleştirdi. Böylece yabancının son 1 ayda yaptığı net hisse senedi satışı 920 milyon USD’ye ulaşmış oldu.
• Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), kur korumalı mevduat stokunun 16 Ağustos haftasında 55,2 milyar TL daha azalarak 1 trilyon 659 milyar TL’ye gerilediğini duyurdu. BDDK verilerine göre söz konusu haftada KKM’nin toplam mevduatlar içindeki payı %9,60’a gerilerken, KKM hariç TL mevduatların payı ise %52,65’e yükseldi.
• TÜİK, sanayi, inşaat ve ticaret-hizmet sektörleri toplamında istihdam endeksinin yılın ikinci çeyreğinde çeyreklik bazda %0,7; yıllık bazda %4,2 artış gösterdiğini açıkladı. Endeks inşaat sektöründe yıllık bazda %11,1 artış gösterirken, ticaret-hizmet sektöründe %5,0, sanayi sektöründe ise %0,6 arttı.
- 📖 Ayrıntılar: TÜİK verilerine göre ikinci çeyrekte saatlik işgücü maliyeti endeksi yıllık bazda %112,2 artarken, çalışılan saat endeksi ise %0,3 artış gösterdi.
• TCMB, yurt içi yerleşiklerin döviz mevduatının 16 Ağustos haftasında parite etkisinden arındırılmış olarak 197 milyon USD artış gösterdiğini açıkladı. Aynı haftada gerçek kişilerin döviz mevduatı parite etkisinden arındırılmış olarak 501 milyon USD artarken, tüzel kişilerin mevduatı ise 304 milyon USD azaldı.
- 👉🏻 Öte yandan: TCMB tarafından yayımlanan araştırmaya göre döviz mevduatlarındaki artış, kur korumalı mevduat hesaplarındaki çözülme ile uyumlu ilerliyor. Merkez’in araştırmasına göre mevduatlardaki artışın sebeplerinden biri, Türkiye ekonomisinin yaz aylarında cari fazla veriyor olması da olabilir.
• Resmî Gazete'de yayımlanan yönetmeliğe göre, gerçek veya tüzel kişilere ait olup üst üste iki yıl süreyle işlenmeyen tarım arazileri, arazinin vasfının değiştirilmemesi ve kiralayan tarafından tarımsal üretimde kullanılması şartıyla Tarım ve Orman Bakanlığı tarafından kiralanabilecek.
• ABD’de imalat PMI, Ağustos ayında bir önceki aya kıyasla 1,6 puan azalışla 48,0 puan seviyesine gerileyerek piyasa beklentilerinin altında gerçekleşti. Son 8 ayın en düşük seviyesine gerileyen endeks, ABD imalat sanayisinde daralmanın hız kazanmakta olduğuna işaret etti. Aynı dönemde ülkede bileşik PMI ise 0,2 puan azalışla 54,1 seviyesine geriledi.
- 👉🏻 Öte yandan: Avro Bölgesi’nde bileşik PMI Ağustos ayında 1,0 puan artışla 51,2’ye yükselerek piyasa beklentilerinin çok üzerinde gerçekleşti. PMI verisindeki artışta Paris Olimpiyatlarının etkisi olduğu düşünülüyor. Aynı dönemde imalat PMI ise 0,2 puan azalışla 45,6’ya gerileyerek imalat sektöründe daralmanın son hız devam ettiğine işaret etti.
• Avro Bölgesi’nde tüketici güven endeksi Ağustos ayında bir önceki aya kıyasla 0,4 puan azalışla eksi 13,4 seviyesine geriledi. Aynı dönemde Avrupa Birliği’nde ise endeks 0,1 puan gerileyerek eksi 12,3’e indi.
• ABD'de işsizlik maaşı başvuruları 17 Ağustos ile sona eren haftada 232 bin kişi artışla piyasa beklentilerine paralel gerçekleşti. Aynı dönemde süregelen işsizlik maaşı başvurularının sayısı ise 1 milyon 863 bine yükselmesine rağmen beklentilerin altında kaldı.
• Çin Otomobil Üreticileri Birliği, AB'nin Çin malı elektrikli araçlara yönelik ek gümrük vergilerine ilişkin revize edilmiş taslağına da itiraz etti. Kurum, tarifelere ilişkin kararın Çin'in AB'deki operasyonları ve yatırımları için "büyük riskler ve belirsizlikler" taşıdığını belirtti. İlk hâliyle %37,6'ye varan oranlarda belirlenen ek gümrük vergilerinin yeni taslakta %36,3 olması öngörülmüştü.
- 👉🏻 Öte yandan: Çin ise AB'nin elektrikli araç hamlesine karşılık olarak Avrupa'dan ithal edilen süt ürünlerine ek gümrük vergileri getirilmesine yönelik çalışma başlattı.
Tahvil verim eğrisi üzerine trading stratejileri
Tahvil verim eğrisi, belirli bir tahvil türü için farklı vadelerdeki faiz oranlarını gösteren grafiksel bir temsildir.
Tahvil verim eğrisi, belirli bir tahvil türü için farklı vadelerdeki faiz oranlarını gösteren grafiksel bir temsildir. En yaygın kullanılan tahviller genellikle devlet tahvilleridir, çünkü bunlar risksiz olarak kabul edilir ve bu nedenle piyasanın genel faiz oranı eğilimlerini yansıtma açısından güvenilirdir. Verim eğrisi, vade süresi (örneğin, 2 yıl, 5 yıl, 10 yıl) ile tahvilin getiri oranı (faiz oranı) arasındaki ilişkiyi gösterir.
Tahvil getirisi, yatırımcının tahvilin vadesi dolduğunda kazanacağı yıllık faiz oranını ifade eder. Bu oran, tahvilin nominal değeri üzerinden hesaplanır ve genellikle yüzde olarak ifade edilir. Verim eğrisi, bu getirilerin farklı vadeler boyunca nasıl değiştiğini görsel olarak sunar ve farklı ekonomilerde veya piyasalarda değişen ekonomik beklentilere bağlı olarak çeşitli şekillerde ortaya çıkabilir.
Tahvil verim eğrileri üç ana türde incelenir: Normal, ters (invert) ve düz (ya da yatay) verim eğrileri.
Normal verim eğrisi, uzun vadeli tahvillerin kısa vadeli tahvillere göre daha yüksek getiri sunduğunu gösterir. Yatırımcılar, uzun vadeli yatırımlar için daha yüksek getiri talep ederler çünkü bu yatırımların taşıdığı riskler daha fazladır. Bu riskler arasında enflasyon riski, ekonomik dalgalanmalar ve faiz oranı değişiklikleri sayılabilir. Normal verim eğrisi, genellikle ekonomik büyümenin ve istikrarın sürdüğü dönemlerde gözlemlenir.
Ters verim eğrisi, kısa vadeli tahvillerin uzun vadeli tahvillere göre daha yüksek getiri sunduğu bir durumu ifade eder. Bu durum, yatırımcıların kısa vadede daha yüksek getiri talep etmesinden kaynaklanır, genellikle ekonomik durgunluk veya resesyon beklentilerinin bir işareti olarak kabul edilir. Ters verim eğrisi, ekonomik büyümenin yavaşlayacağı veya durgunluk yaşanacağı beklentisiyle yatırımcıların kısa vadeli tahvillere yönelmesine neden olur. Tarihsel olarak, ters verim eğrisi genellikle bir resesyonun habercisi olarak kabul edilir.
Düz veya yatay verim eğrisi, kısa ve uzun vadeli tahvillerin benzer getiri oranlarına sahip olduğu durumu temsil eder. Bu durum, piyasanın gelecekteki ekonomik koşullar konusunda kararsız olduğu veya belirsizliklerin arttığı zamanlarda ortaya çıkar. Düz bir verim eğrisi, genellikle ekonomik belirsizlik dönemlerinde veya geçiş dönemlerinde görülür ve bu da piyasanın gelecekteki ekonomik büyüme veya durgunluk hakkında net bir sinyal vermediğini gösterir.
Verim eğrilerinin şekli ve hareketleri, birkaç temel teoriyle açıklanır. Bu teoriler, yatırımcıların tahvil piyasalarındaki davranışlarını ve verim eğrisinin şeklinin ekonomik yorumlamalarını anlamada kritik öneme sahiptir.
Beklenti teorisi, tahvil getirilerinin, yatırımcıların gelecekteki faiz oranlarına ilişkin beklentilerine dayandığını savunur. Eğer yatırımcılar, faiz oranlarının gelecekte artacağını öngörüyorsa, uzun vadeli tahvillerin getirisi yükselecek ve bu da normal bir verim eğrisine yol açacaktır. Tersine, faiz oranlarının düşeceği beklentisi, uzun vadeli tahvil getirilerinin düşmesine ve ters bir verim eğrisine yol açabilir.
Likidite teorisi, yatırımcıların uzun vadeli tahvillerde daha yüksek getiriler talep etmesinin nedeninin, bu tahvillerin daha az likit olması ve daha yüksek risk taşıması olduğunu ileri sürer. Yatırımcılar, uzun vadeli tahvillerin taşıdığı belirsizlikler karşısında tazminat olarak daha yüksek bir getiri beklerler. Bu teori, normal verim eğrisini açıklamada sıkça kullanılır.
Piyasa segmentasyonu teorisi, tahvil piyasasının farklı yatırımcı grupları tarafından segmentlere ayrıldığını ve her segmentin kendi getiri eğrisi olduğunu söyler. Örneğin, bazı yatırımcılar sadece kısa vadeli tahvillere, bazıları ise sadece uzun vadeli tahvillere odaklanır. Bu gruplar arasındaki arz ve talep dengesizlikleri, verim eğrisinin şeklini belirler. Piyasa segmentasyonu teorisi, verim eğrisindeki anormallikleri veya farklı segmentlerdeki getiri farklılıklarını açıklamak için kullanılır.
Tahvil verim eğrileri, ekonomik göstergeler olarak önemli bir rol oynar. Verim eğrisinin şekli, gelecekteki ekonomik büyüme, enflasyon ve merkez bankası faiz politikaları hakkında önemli bilgiler sunar.
- Ekonomik Büyüme ve Durgunluk: Normal bir verim eğrisi, genellikle ekonomik büyümenin devam edeceğini ve enflasyonun yükseleceğini gösterir. Bu, yatırımcıların ekonomik koşullara olan güveninin bir işareti olarak kabul edilir. Ters verim eğrisi ise, genellikle ekonomik durgunluğun veya resesyonun yaklaştığını gösterir. Bu eğri, yatırımcıların ekonomik büyümenin yavaşlayacağına veya durgunlaşacağına dair beklentilerini yansıtır ve bu nedenle ekonomik politikacılar ve analistler için bir erken uyarı sistemi olarak işlev görür.
- Enflasyon Beklentileri: Verim eğrisi, aynı zamanda piyasanın enflasyon beklentilerini de yansıtır. Eğer yatırımcılar, enflasyonun artacağına inanıyorsa, uzun vadeli tahvillerin getirisi de artar, bu da normal bir verim eğrisine yol açar. Tersine, enflasyonun düşeceği beklentisi, uzun vadeli tahvil getirilerini düşürebilir ve ters bir verim eğrisi oluşturabilir.
- Merkez Bankası Politikaları: Verim eğrisi, merkez bankalarının gelecekteki faiz politikaları hakkında da ipuçları sunar. Düz bir verim eğrisi, merkez bankasının faiz oranlarını düşüreceği beklentisini yansıtabilir. Normal bir verim eğrisi ise, merkez bankasının faiz oranlarını artıracağına dair bir işaret olabilir. Bu tür analizler, merkez bankalarının para politikalarını şekillendirmede ve ekonomik istikrarı sağlamada önemli bir rol oynar.
Yatırımcılar, verim eğrisi üzerinde çeşitli stratejiler geliştirerek faiz oranlarındaki değişimlerden ve eğrinin farklı bölümlerindeki getirilerden kâr elde etmeyi amaçlarlar. Bu amaçlar doğrultusunda da trading stratejileri ortaya çıktı. Gelin birlikte bu stratejilere birlikte bakalım.
Steepening ve Flattenging
Steepening ve flattening stratejisi verim eğrisinin eğiminin nasıl değişeceği beklentisine dayanır. Steepening stratejisinde yatırımcılar, kısa vadeli faiz oranlarının uzun vadeli faiz oranlarına kıyasla daha hızlı artacağını öngörerek, kısa vadeli tahvilleri satıp uzun vadeli tahvilleri satın alırlar. Böylece, verim eğrisinin dikleşmesi durumunda kâr elde etmeyi hedeflerler. Flattening stratejisinde ise yatırımcılar, uzun vadeli faiz oranlarının düşeceği veya sabit kalacağı, ancak kısa vadeli faiz oranlarının artacağı beklentisiyle uzun vadeli tahvilleri alıp kısa vadeli tahvilleri satarlar. Bu strateji, verim eğrisinin yassılaşmasını bekleyen yatırımcılar için uygundur.
Güncel örnek olarak, son dönemde ABD'de görülen ekonomik toparlanma, özellikle enflasyonist baskıların artması ve uzun vadeli faiz oranlarının hızla yükselmesiyle sonuçlandı. Bu ortamda, bear steepener stratejisi öne çıkıyor. Bu strateji, uzun vadeli faiz oranlarının kısa vadeli faiz oranlarından daha hızlı yükselmesi beklentisiyle uygulanır. Örneğin, 10 yıllık tahvil faiz oranları, 2 yıllık tahvillerden daha hızlı artarken, yatırımcılar kısa vadeli tahvilleri satıp uzun vadeli tahvilleri almayı tercih edebilirler. 2024'te bu durum, yüksek enflasyon beklentilerinin devam etmesi ve ABD Hazine tahvillerinin uzun vadeli faizlerinin yükselmesiyle tetiklendi.
Diğer taraftan, 2023'ün sonlarına doğru, Fed’in faiz artırımları ve ekonomik belirsizlikler, kısa vadeli faiz oranlarının hızla artmasına neden oldu. Bu da bear flattener stratejisinin devreye girmesine yol açtı. Bu stratejide, kısa vadeli tahvillerin faiz oranlarının uzun vadeli tahvillerden daha hızlı artması beklentisiyle, uzun vadeli tahviller satılıp kısa vadeli tahviller alınır. 2024'te, bu strateji, Fed’in faiz oranlarını yüksek seviyelerde tutma beklentisiyle desteklendi.
Barbell ve Bullet stratejileri
Barbell stratejisi, portföyü kısa ve uzun vadeli tahvillere odaklayarak, orta vadeli tahvillerden kaçınmayı içerir. Yatırımcılar, kısa vadeli tahvillerin güvenliğini ve uzun vadeli tahvillerin yüksek getirisini bir araya getirerek dengeli bir portföy oluşturur. Bullet stratejisinde ise yatırımcılar, portföylerini belirli bir vade grubuna odaklayarak, bu vadedeki faiz oranlarının hareketlerinden faydalanmayı hedeflerler. Bu strateji, orta vadeli tahvillerin ağırlıklı olarak seçilmesi durumunda uygulanır.
ABD ve Avrupa'daki tahvil piyasalarında, düşük büyüme ve yüksek enflasyon ortamında, barbell stratejisi daha fazla benimsenmeye başladı. Bu strateji, kısa ve uzun vadeli tahvillerde pozisyon alarak, orta vadeli tahvillerden kaçınmayı içerir. Özellikle yatırımcılar, kısa vadeli faizlerin dalgalanmalarından faydalanırken, uzun vadeli tahvillerin potansiyel getirisini değerlendirmeye çalışır. Örneğin, ABD'deki 2 ve 10 yıllık tahviller bu strateji kapsamında kullanılabilir.
Butterfly Spread
Butterfly spread stratejisinde, verim eğrisinin ortasındaki faiz oranlarının değişimine odaklanılır. Yatırımcı, kısa ve uzun vadeli tahvilleri satın alırken, orta vadeli tahvilleri satar. Eğer verim eğrisinin orta kısmında beklenen bir değişim olursa, yatırımcı bu stratejiden kâr elde edebilir. Bu strateji, verim eğrisinin orta segmentinde diğer segmentlere göre daha büyük hareketler bekleyen yatırımcılar için idealdir.
Carry Trade
Carry Trade stratejisi, düşük faiz oranlı kısa vadeli tahvillerin satılıp, yüksek faiz oranlı uzun vadeli tahvillerin satın alınması üzerine kuruludur. Bu strateji, faiz farklarından yararlanarak getiri sağlamayı hedefler. Ancak, bu strateji kur riskleri nedeniyle riskli olabilir.
Carry trade tarafında ise güncel örnek, ABD ve Japonya’yı gösterebiliriz. Tahvil piyasasında, yatırımcılar genellikle düşük faizli Japon Yeni ile borçlanarak, ABD Hazine tahvilleri gibi yüksek faizli varlıklara yatırım yaparlar. 2024 yılı itibarıyla USD/JPY paritesinde bu strateji yaygın olarak kullanıldı; yatırımcılar Japon yeninde borçlanarak ABD tahvillerine yatırım yaparak kâr elde etmeye çalıştılar.


Aposto Premium'da neler var?
- Mobilite, yapay zeka, fintech, sürdürülebilirlik, finans gibi yükselen endüstrilerden gelişmeleri ve içgörüleri aktaran premium bültenler.
- Dünyanın ve Türkiye’nin gündeminden gelişmeleri küresel bir perspektifle aktaran analizler.
- Yemekten seyahate, edebiyattan kültür-sanata entelektüel dünyanı besleyecek üyelere özel makaleler.
- Aposto Radyo için hazırladığımız 30’un üzerinde orijinal podcast ve sesli belgesel.
- Aposto etkinlik ve buluşmalarına katılma fırsatı.
- Aposto'nun tüm arşivine ve güncel yayınlara sınırsız erişim.
Aposto Premium'u Siesta2024 koduyla ilk aya özel %90 indirimle başlatabilirsin.




