





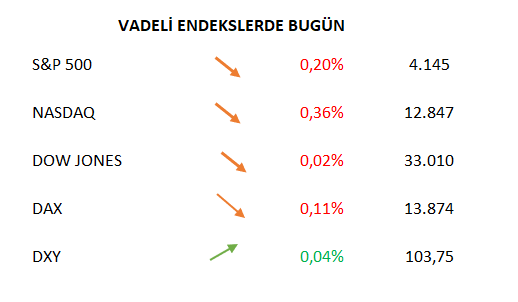
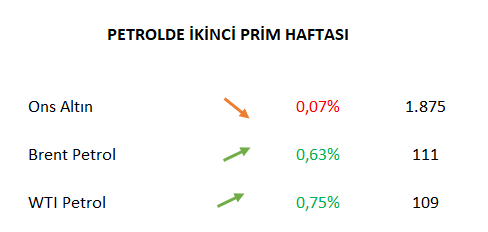
Haftanın son işlem gününde, ABD ve Avrupa hisse senedi vadelileri hafif satıcılı seyrederken Dolar Endeksi ve petrol fiyatları güç kazanıyor. Fed'in yeterince şahin algılanmayan mesajları üzerine altının onsu enflasyon endişelerinin tırmanmasıyla aralıksız üçüncü haftalık düşüşüne ilerliyor. Bugün açıklanacak tarım dışı istihdam verisi, sert kayıpların yaşandığı perşembe kapanışının ardından endekslerde volatiliteyi artırabilir.

Fed, çarşamba günü gerçekleştirdiği toplantıda beklenildiği gibi 50 baz puanlık faiz artışını gerçekleştirdi. Bu adım, Fed’in 40 yılın zirvesine oluşan ülke enflasyonuna karşı gösterdiği en agresif hareket olarak adlandırılıyor. Fed Başkanı Powell, ekonomik faaliyetin ilk çeyrekte yavaşladığı, ancak hane halkı harcamaları ve işletme sabit yatırımlarının güçlü kalmaya devam ettiği belirtti. Fed’den yapılan açıklamada, enflasyonun yüksek kalmaya devam ettiği ifade edilirken Powell, enflasyonun düşük gelirliler üzerindeki yüküne dikkat çekerek “fiyat istikrarını yeniden sağlamaya büyük önem veriyoruz” dedi. Powell, 75 baz puanlık bir artışın gündemde olmadığını söyledi. Piyasalar, bu söylemin ardında adeta derin bir nefes aldı.
Fed faiz oranları yarım puan artırdı ve sonraki birkaç toplantılar için benzer hareketlerin sinyalini verdi. Başkanın yorumlarına göre, muhtemelen daha agresif bir artırım olmasa da ileride 50 baz puanlık birden fazla faiz artışı beklenebilir. Yatırımcılar; Haziran, Temmuz ve Eylül toplantıları için toplam 150 baz puandan daha az faiz artışını fiyatlıyor. Bu, her biri 50 baz puan olmak üzere üç artışa işaret ediyor.
Yatırımcılar, piyasaların istikrarını sağlamada Fed’e güvenmişlerdi ancak enflasyondaki artış sıkılaşmayı zorunlu kıldı. Faiz oranlardaki yükselişle birlikte merkez bankası, 9 trilyon dolarlık bilançosundaki varlıklarını azaltmaya başlayacağını belirtti. Fed, pandemi sırasında faiz oranlarını düşük tutmak ve ekonomide para akışını sağlamak için tahvil satın alıyordu ancak enflasyondaki artış, Fed’in para politikasını yeniden düşünmeye zorladı. Fed ayrıca, hazine tahvillerinin ve ipoteğe dayalı menkul kıymetlerin haziran ayında üç aydan fazla bir sürede 95 milyar dolara yükselmesine izin vereceğini bildirdi.

Altın fiyatları, tahvil getirilerindeki düşüş ve sıkılaştırma beklentilerinin sindirilmesiyle yükseldi. Özellikle Fed’in Haziran toplantısında 75 baz puanlık artışın gündemde olmadığını söylemesi altın fiyatlarındaki yükselişi hızlandırdı. Bunun dışında, artan Covid-19 vakalarının potansiyel ekonomik yansımaları ve Çin'deki katı karantina uygulamaları ile ilgili endişeler, güvenli liman altına fayda sağladı. Karar sonrası altında yaşanan ralli, stagflasyon endişelerinin geri gelmesi ve dolar endeksinin tekrar yükselmesiyle düzeltmeye maruz kaldı. Faiz oranları görünümüne ve dolayısıyla altın fiyatının yönüne ilişkin yeni ipuçları için Fed politika yapıcılarının konuşmaları yakından takip edilecek. Bugün saat 15.30’da açıklanacak tarım dışı istihdam verisi de dolar endeksi ve altın fiyatları üzerinde belirleyici olacak. Güncelde 1874 $ seviyesinde 22 günlük hareketli ortalamadan destek alan ons altın için 1900$ - 1923$ - 1937$ seviyeleri direnç olarak takip edilirken 1863$ - 1849$ - 1825$ seviyeleri ise destek olarak izlenebilir.

ABD Dolar endeksi, Mart sonu itibari ile hız kazanan yükselişini özellikle son günlerde yeni zirve seviyelere taşıdı. Genellikle ABD ticaret ortaklarının para birimlerinden oluşan bir sepet olarak adlandırılan bir yabancı para sepetine göre ABD dolarının değerini belirleyen endekste, yükseliş son 1 haftalık süreçte 102 – 104 bandında dalgalanma yaşadı. ABD Merkez Bankası'nın 50 baz puanlık faiz artırımı kararının ardından ABD Dolar Endeksi (DXY) sert gerileyerek son desteğini 103.00'da kırmıştı. Karara kadar geçen süreçte, beklentilerin fiyatlanması ile dolar endeksi 104.00 seviyesinin hemen altında 20 yılın en yüksek seviyelerine ulaştı. Fed'in Mayıs ayı faiz artırımı, 22 yıl içinde gerçekleştirdiği en büyük ve art arda ikinci faiz artırımı oldu. Aynı zamanda, Fed Başkanı Jerome Powell, Haziran ayı toplantısında 75 baz puanlık bir artış olasılığının düşük olduğunu ve bunun USD'ye yönelik yükseliş talebini azaltabileceğini belirtti. Bununla birlikte, uzun vadeli yükseliş trendi hala bozulmamış olabilir. Endekste 2022’nin en yüksek seviyesi olan 103,92 bandının üssel olarak kırılması halinde yükseliş 105.63'e (11 Aralık 2002'nin en yüksek seviyesi) kadar desteklenebilir. Öte yandan, bir sonraki destek 103.017 – geri çekilmelerde ise, 102.30 (5 Mayıs'ın en düşüğü) seviyesi, ardından 99.81 (haftanın en düşüğü 21 Nisan) ve 99.57 (haftanın en düşüğü 14 Nisan) olarak takip edilecek.

Faiz kararlarının manşette olduğu yoğun bir haftayı geride bırakırken, tüm dünyadaki merkez bankalarının büyümeyi yavaşlatmadan enflasyonu kontrol altına almaya yönelik çabalarını takip ettik. Fed’in faiz kararından bir gün sonra İngiltere Merkez Bankası (BoE), dünya genelindeki politika yapıcılar gibi yüksek enerji fiyatları, Rusya – Ukrayna savaşı ve özellikle Çin tarafında devam eden Covid-19 endişeleri tarafından körüklenen enflasyonla mücadele etmek için faiz oranını 13 yılın en yüksek seviyesine çıkardı. Böylece, İngiltere enflasyonu 30 yılın en yüksek seviyelerinde seyrederken, merkez bankası aralık ayından bu yana dördüncü faiz oranı artırmış oldu.
Analistlerin beklediği gibi, İngiltere Merkez Bankası oranı 25 puan artırarak %1,0'a yükseltti. Dokuz para politikası komitesi üyesinden üçü tek seferde 50 puanlık artış çağrısında bulunurken, sonraki toplantılarda 50 puanlık bir artışın seçenek olabileceğine dair yorumlar da vardı. Aynı zamanda İngiltere Merkez Bankası, ekonominin sıkı finansal koşullara ve yüksek enerji fiyatlarının etkilerine tepki olarak daralmasını bekleyerek 2023 için ekonomik görünümünü kötüleştirdi. Döviz piyasası, durgunluğu kayda değer bir olumsuz faktör olarak görüyor ve orta ve uzun vadeli faiz oranları üzerinde baskı oluşturuyor.
Para Politikası Kurulu’nun tutanaklarında, “Rusya'nın Ukrayna'yı işgal etmesinin ardından küresel enflasyonist baskılar keskin bir şekilde yoğunlaştı. Bu, dünya ve İngiltere büyüme görünümünde önemli bir bozulmaya yol açtı.” İfadelerine yer verildi. Tutanaklarda bütün bu gelişmelerin İngiltere için olumsuz arz şok kombinasyonunu büyük ölçüde şiddetlendirdiği, Rusya’nın Ukrayna’yı işgal etmesiyle gıda tedarikine ilişkin endişelerin arttığı bildirildi. İngiltere’de enflasyonun mart ayı itibariyle %7 seviyesinde olduğunun hatırlatıldığı tutanaklarda, yılın geri kalanında enflasyonun artış eğilimini sürdürmesinin beklendiği kaydedildi. Tutanaklarda, ülkede enflasyonun 2022 yılının ikinci çeyreğinde %9’un üzerine çıkmasının ardından 2022 yılının dördüncü çeyreğinde ise %10’u aşarak zirve seviyesini görmesinin beklendiği ifade edildi.

Faiz kararının ardından sterlin dün, dolar karşısında yaklaşık %2 değer kaybederek 1.2324 $ seviyelerine kadar geri çekildi. İngiliz hükümet tahvil getirileri kısa bir süreliğine yükseldi, ancak kısa süre sonra günün en düşük seviyesine geriledi. GBP/USD, son birkaç gün içinde konsolide olduktan ve dün FOMC'den sonra düşüş yaşayan dolar endeksinden fırsat bularak bir toparlanma girişiminde bulunsa da faiz kararının ardından keskin bir şekilde düştü ve Haziran 2020'den itibaren en düşük seviyelerinde kapanış gerçekleştirdi. Güncelde parite, 2021 yılının mayıs ayından uzun vadeli düşüş kanalını nisan ayı içerisinde yaşadığı sert geri çekilmeyle aşağı yönlü kırmasının ardından, son fiyat mumu itibariyle kısa vadede oluşturduğu düşüş kanalını da aşağı yönlü kırdığı gözlemleniyor. Parite için satış baskısının derinleşmesi durumunda 1.2242 – 1.2128 – 1.1932 seviyeleri destek olarak takip edilebilir. Yükselişlerde ise 1.2438 – 1.2551 – 1.2747 seviyeleri direnç konumunda bulunuyor.
Geçmiş dönemlere baktığımızda, Fed’in Mayıs ayı toplantılarında her zaman beklentilerin çok daha üzerinde şahin bir tutumunun olduğu ve agresif fiyatlamaların genel bağlamda bu dönemde yürürlüğe konduğu bilinmekte. Mart ayı toplantısında birçok sorunun cevabının bu toplantıda karara bağlanacağı belirtilirken şüphesiz geçtiğimiz haftaların en büyük beklentisi bu haftanın da gündemi Fed’di. Talep yönlü enflasyonun kontrol altına alınması için faiz artışına devam eden Federal Rezerv’in istihdam ve istikrar vurgusu dikkat çekti. Öte yandan, iki yönlü enflasyon belirtilerinin arz kaynaklı sıkışıklıklar ayağında ise henüz hiçbir merkez bankasının aksiyon alamaması ve sürecin belirsizliği ise, enflasyon – faiz – riskten kaçınma ve emtia bileşenlerini beslemeye devam ediyor. Faizleri yükselterek direkt bir resesyonun önüne geçmeye çalışan Powell, enflasyonun doğru yolda olduğuna ilişkin kanıtlar görmek istediklerini belirtirken, kısa vadeli enflasyon bekleyişleri oldukça yüksek. Savaş ve Çin'deki kapanmalar manşet enflasyon üzerinde etkili olmaya önümüzdeki süreçte de devam edecek.
ABD TÜFE verisinin ardından yaptığı açıklamalarda Powell enflasyonu etkileyen en önemli kalemin enerji olduğunu belirtmişti. Bu bağlamda, FOMC pandemi ile birlikte düşüşe geçen istihdam piyasalarında gelişme görmek istiyor. Her ne kadar birçok dışlama etkisi ile beraber istihdam piyasalarını dikkate alarak strateji değiştirecek bir Fed görmesek de Tarım dışı istihdam verisinin açıklanacağı bugün verinin geçen aya göre beklentisi 70 bin azaltılarak 391 bine indirildi. İstihdam piyasalarındaki büyümeye yönelik endişeler de piyasalarda baskıyı destekliyor. Yukarıda bahsettiğimiz bileşenlerin bir kısır döngü yaratması sürecin önümüzdeki dönemlerde de devam edebilirliğini gözler önüne seriyor. Mevcut verilerle, enflasyonun yıl ortasına kadar yüksek, yıl sonuna doğru azalma ve önümüzdeki sene ise net azalması beklentisi yerel Fed başkanları tarafından korunuyor.
‘’2022 bir merkez bankaları senesi olarak ilk sinyallerini verdi.’’ diyerek başlamıştık Ocak ayına. Bu hafta Fed, İngiltere Merkez Bankası Faiz Kararı, OPEC toplantısı derken yine oldukça yoğun bir makro ekonomik takvimi daha küresel piyasalarda geride bırakıyoruz. Hafta sonuna giriş yaparken tüm bu olayların en başına giderek, seni küçük bir zamanda yolculuğa çıkaracak içeriğimize göz atabilirsin. Piyasaları seninle değerlendirmeye devam edeceğimiz yeni yazılarımızda görüşmek dileğiyle Gonglar Kimin İçin Çalıyor? okuyucusu.


