Değerli okurlarımız merhaba,
FinTech dünyasında geride kalan haftanın öne çıkan gelişmelerini derledik.
Verimli bir hafta diliyoruz,
Keyifli okumalar.
Ödeme altyapısı devrimini şekillendiren 5 trend
Küresel ödeme altyapısı ve ekosisteminin neredeyse her unsuru yeniden inşa ediliyor.


Ödeme sektörü yenilik yapma konusunda artan bir baskıyla karşı karşıya ve bu baskı ödeme altyapısına daha fazla yatırım yapılmasına neden oluyor. Örneğin, bankalar daha verimli çalışmak ve dijital rakipleriyle rekabet edebilmek için temel altyapılarını güncelliyor ve buluta geçişlerini hızlandırıyor.
Ödeme planları, birlikte çalışabilirliği artırmak, veri toplamayı genişletmek ve daha zengin para transferi bilgileri sağlamak için daha zengin veri formatları sunuyor. Ayrıca giderek daha fazla ülke anında ödeme uygulamasını benimsedi. 2010'dan önce sadece birkaç ülke gerçek zamanlı ödeme altyapısına sahipti. Bugün ise 81 ülke bu altyapıya sahip ve bu sayı giderek artıyor.
Yeni ödeme rayları ivme kazanıyor
Dünyanın birçok yerinde APM'ler (Alternatif Ödeme Metodları) kartlardan pay alıyor. BCG'nin Küresel Ödemeler Raporu, APM'lerin 2022'den 2027'ye kadar kişiden satıcıya (person-to-merchant) ödemelerinde iki kat daha hızlı büyüyeceğini tahmin ediyor.
APM'lere olan ilgi arttıkça, altyapı sağlayıcıları kullanım alanlarını tüketici işlemlerinin ötesine taşıyor.
Kişiden tüccara ödemelerin ötesinde, APM'ler sınır ötesi ödemelere de genişliyor. Farklı alternatif ödeme yöntemleri arasında birlikte çalışabilirlik yaratmaya yönelik çeşitli girişimler de görebiliyoruz.
Bunlar arasında Immediate Cross-Border Payments (IXB), Nexus ve Asian Payments Network (APN) gibi isimler bulunuyor. Buna ek olarak, Avrupa Mobil Ödeme Sistemleri Birliği de APM'ler arasında birlikte çalışabilirliği araştırıyor.
Merkez Bankası Dijital Para Birimleri birkaç yıl uzakta
Merkez bankalarının yüzde 90'ından fazlası merkez bankası dijital para birimlerini (CBDC'ler) araştırıyor ve Bank for International Settlements'a göre 2030 yılına kadar dolaşımda 15 perakende ve 9 toptan CBDC bulunabilir.
Bu para birimlerinin tüm ödeme ekosistemi üzerinde yaygın etkileri olacak ve bu da tasarım seçimlerini son derece karmaşık hale getirecek.
Merkez bankaları ve piyasa katılımcıları dijital defterlerin mi yoksa saf blockchain'in mi kullanılacağını ve geleneksel bir ödeme altyapısına mı dönüleceğini yoksa bu teknoloji seçeneklerinin bir karışımının mı kullanılacağını değerlendirmek zorunda.
Ayrıca bireysel varlıklara ne gibi sınırlamalar getireceklerini, veri güvenliğini en iyi nasıl koruyacaklarını, yerel ve küresel ödeme altyapılarıyla birlikte çalışabilirliği nasıl sağlayacaklarını belirlemeleri gerekiyor. Tüm bu tasarımın doğru yapılması muazzam faydaları ortaya çıkarabilir.
Devamı için buraya tıklayınız.

Black Friday’in alışveriş karnesi
Her yıl olduğu gibi bu yıl da Kasım ayının son cuması, markaların birbirinden iddialı indirim kampanyalarıyla alışveriş festivaline dönüştü.
İnternetten alışveriş deneyimini hem alıcılar hem de satıcılar için güvenli ödeme alt yapısı ile kolaylaştıran iyzico, 2023 Black Friday dönemindeki alışveriş istatistiklerini açıkladı. iyzico hizmet sunduğu 110 bin üye iş yeriyle bu yıl da oldukça iyi bir Black Friday dönemi geçirdiklerini belirtti.
24 Kasım Cuma 2023 günü iyzico üye iş yerlerindeki işlem hacmi geçen yıla kıyasla %70 arttı. Ortalama sepet tutarı ise %75.6’lık artış göstererek 652 TL’den 1.145 TL’ye yükseldi.
Dijital cüzdan olan iyzico ile Öde’nin ortalama sepet tutarı geçen sene 1.072 TL iken, bu sene 2.000 TL’ye yükselerek geçen yıla göre %86.3 artış gösterdi. Ödeme tercihlerinde dijital cüzdan yönteminin payı %18 oldu.
Cinsiyet dağılımına baktığımızda Black Friday’de işlem hacminin %61.3’ünü kadınlar, %38.7'sini ise erkekler gerçekleştirdi. Kadınların gerçekleştirdikleri işlemlerde iyzico ile Öde’yi erkeklere göre 1.23 kat daha fazla kullandığı dikkat çekti.
Cinsiyet dağılımına göre alışveriş yapılan kategorilere baktığımızda kadınlar sırasıyla; Hazır Giyim, Kozmetik ve Çocuk&Bebek kategorilerinde öne çıkarken erkekler ise; Bilgisayar, Bilgisayar Donanım&Yazılım, Oto Parça Aksesuar ve Araç Kiralama kategorilerindeki alışveriş işlemleriyle öne çıktı.
Marmara Bölgesi yine zirvede, Karadeniz Bölgesi yükselişte
Geçen yıl işlem hacmi artışında Ege Bölgesi zirvedeyken bu yıl işlem hacmini en çok artıran bölge %86.3 ile Karadeniz oldu. Ayrıca Karadeniz Bölgesi, %75 işlem oranı ile kadınların en çok işlem gerçekleştirdiği bölge olarak dikkat çekiyor. 2023 Black Friday karnesinde Marmara Bölgesi ise işlemlerin %63.5’inde, hacmin ise %52’sine sahip olarak öne çıktı.
%15’lik bir artışla kampanya döneminde işlem sayısını en çok artıran il Düzce olurken işlem hacmini artıran şehir ise %145 artış ile Iğdır oldu. İstanbul ise en çok işlem geçiren şehir olarak geçen yıl zirvedeki yerini korudu. Toplam işlemlerin %70’i İstanbul, Ankara ve İzmir şehirlerinde gerçekleşti.
İstanbul dışında en çok alışveriş yapılan iller ve alışverişteki yüzdelik payları sırasıyla;
Ankara (%8.4) – İzmir (%6.3) – Antalya (%2.4) – Bursa (%2.3) – Kocaeli (%1.8)
Açık Bankacılık ödemeleri kredi kartlarını yerinden edebilir
Açık Bankacılık ödemeleri dünya çapında giderek ödeme dünyasının ayrılmaz bir parçası haline geliyor.
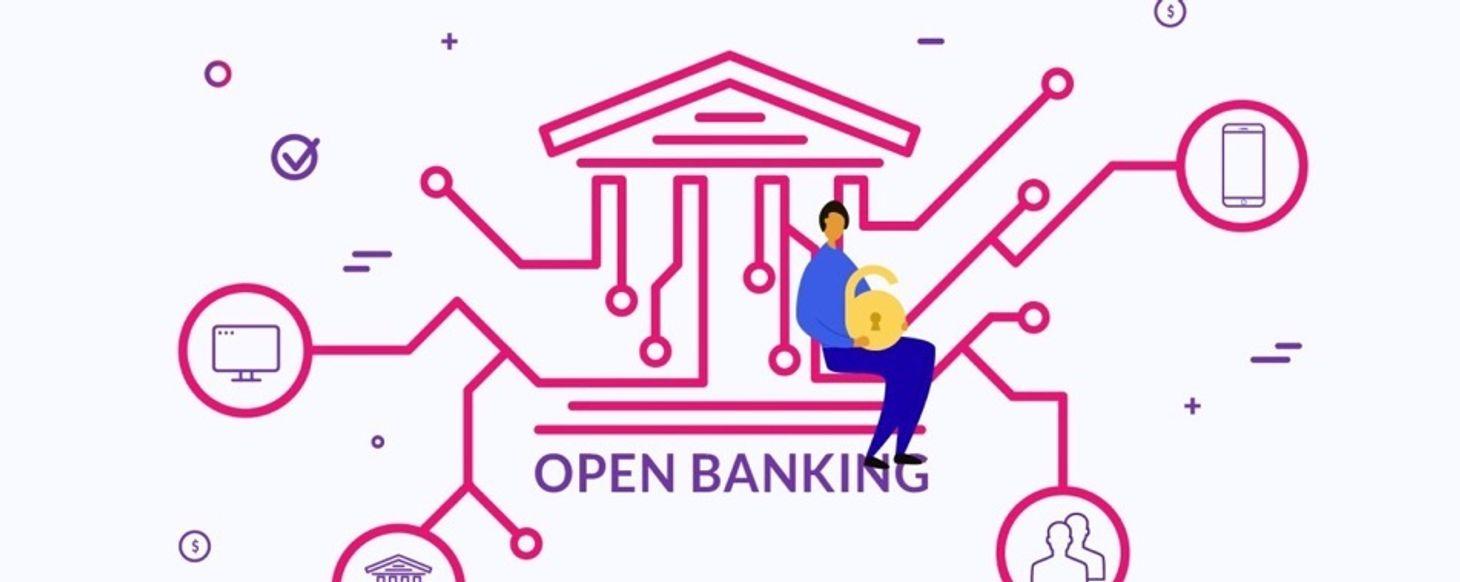
Kredi kartı - Açık bankacılık ödemeleri karşılaştırmasını yapmadan önce mevcut modellere bakalım. Bir yanda bankaları müşterilere bağlayan rayları yöneten Visa ve Mastercard'ın hakim olduğu geleneksel 4'lü model var.
Tipik bir işlem akışı şu şekilde olabilir:
1. Bir üçüncü taraf (satıcı) ağ geçidi doğru ödeme ağını tanımlar
2. Kart ağı müşteri yetkilendirmesini onaylar
3. Ağ, işlemi onay için müşterinin bankasına yönlendirir
4. Ağ aynı şeyi tüccarın bankası (acquirer) ile de yapar
5. Onaylardan sonra ağ geçidi işlemi onaylar
6. Satıcının bankası ağ ile anlaşırken, ödeme müşterinin bankası tarafından yapılır
Bu aracı rolü için kart ağları, erişim ücretlerini ve iş yerlerinin kart veren kuruluşlara ödediği değişim ücretlerini tanımlar. Bu ücretler Avrupa'da kredi kartları için yüzde 0,3'ten ABD ve Kanada'da yüzde 3,5'e kadar değişebiliyor
Öte yandan, açık bankacılık oyunun kurallarını değiştiriyor çünkü satıcılarla tüketiciler arasında aracılar olmadan doğrudan bağlantı kurabiliyor, ödemeler doğrudan tüketicinin banka hesabından başlatılıyor.
Süreç şu işliyor:
1. Müşteri ödeme sırasında 'Banka ile öde' seçeneğinden bankayı seçer
2. İşlem müşterinin bankacılık uygulamasına yönlendirilir
3. İşlem onaylanır ve satıcı bilgilendirilir
Açık bankacılık ödemeleri lehine konuşulan üç argüman var;
- PIS (ödeme başlatma) işlemleri kart maliyetlerinin çok altında olmakla kalmıyor, aynı zamanda daha fazla güvenlik, gelişmiş kullanıcı deneyimi ve anında tamamlanma sunuyor.
- Artan rekabet ve azalan marjlar nedeniyle tüccarlar, ödemeleri kabul etmenin ve fonları aktarmanın daha ucuz yollarını bulmak için her zamankinden daha güçlü bir teşvike sahip.
- Modern fintech tekliflerinin büyük çoğunluğu mevcut altyapı üzerine inşa edilirken açık bankacılık, uzun bir süredir ilk kez, önümüzdeki yıllarda tüm finans yapısını etkileme potansiyeline sahip gerçek, ek bir altyapı katmanının oluşturulmasına güç veriyor.
Peki tüm bunlar açık bankacılığın kredi kartlarının yerini alacağı anlamına mı geliyor? Şimdiye kadar böyle bir şey olmadı, ancak büyük olasılıkla açık bankacılığın yeni ve daha karmaşık çok kutuplu bir ödeme ortamında kredi kartlarıyla birlikte var olacağı bir dünyaya gidiyoruz.
Finartz e-ticarette güvenliği ve hızı bir araya getiriyor
İndirim sezonunda e-ticaret şirketlerinin kendilerini dolandırıcılık faaliyetlerine karşı korurken müşterileri için sorunsuz bir kullanıcı deneyimi sunmaları kritik önem taşıyor. İşlem başarı oranlarını ve dolayısıyla satışlarını artırmak isteyen şirketlerin kullanıcılarına güvenli ve hızlı bir ödeme deneyimi sunması gerekiyor.
Potansiyel müşterilerinizin indirim dönemlerinde onlarca sekme ve uygulama açık bir şekilde farklı sitelere göz attığını ve alışverişini nereden yapacağına karar vermeye çalıştığını hayal edin. Bu durumda çevrimiçi mağazanızı öne çıkaracak olan nedir? Tabi ki sunacağınız kusursuz müşteri deneyimi. Müşteri deneyiminin başlı başına büyük bir fark yaratabilecek bir yönü ise ödemeler. Günümüzde başarılı işlem oranlarını artırmayı hedefleyen markaların güvenli ve hızlı ödeme süreçleri gibi beklentileri karşılamaları gerekiyor.
Finartz, kullanıcı doğrulama aşamasında işlemi kimin yapmış olduğunu anlayan, kullanıcıyı otomatik olarak tanıyan risk bazlı doğrulama yöntemi kullanarak kimlik doğrulama adımlarında tüketicilerin geçirdiği süreyi en aza indirirken işletmelerin işlem başarı oranlarını artırıyor. E-ticaret ödeme kabulü ve güvenliği çözümleri yenilikçi özellikleri sayesinde kullanıcı doğrulama alanında bugünün ve geleceğin gereksinimlerini karşılarken aynı zamanda kolay işletimi ve öngörülebilir maliyetiyle de avantaj sağlıyor. Finartz’ın uzmanlık alanlarına göre ayırarak zenginleştirdiği diğer ürün ve servisleri için web adresini ziyaret edebilirsiniz.
Mastercard, sınırsız ödemeler raporunu yayımladı
Rapor, 15 ülkede 11.000’den fazla katılımcının sınır ötesi ve yurt içi ödeme deneyimlerine ışık tutuyor.
Günümüzde sorunsuz çalışan bir ödeme sistemi hayati önem taşıyor. Bununla ilgili olarak finansal hizmet sağlayıcılarının yüzleşip üstesinden gelmesi gereken zorluklar olsa da, gelir ve büyüme fırsatları da çok büyük.
Mastercard'ın hazırladığı bu rapor, bankalara, banka dışı finansal kuruluşlara ve işletmelere, dünya çapındaki tüketicilerin, özel sektör çalışanlarının ve küçük ve orta ölçekli işletmelerin (KOBİ'ler) ihtiyaçlarını karşılamak amacıyla ödeme ve havale çözümlerini iyileştirmeleri konusunda rehberlik sunuyor.
Rapordan önde çıkan detaylar şöyle:
- Giderek daha fazla tüketici ekonomik güvence arıyor ve bu da işçi göçünü ve yer değiştirme planlarını körüklüyor.
- Dolandırıcılık, sınır ötesi ödemelerde tüketiciler için önemli bir endişe olmaya devam ediyor. 10 kişiden 4'ü, yurt içi ödeme yerine sınır ötesi ödeme yoluyla dolandırıcılık kurbanı olma ihtimalinin daha yüksek olduğunu düşünüyor.
- Geç veya başarısız sınır ötesi ödemeler, tüketicilerin refahı üzerinde anında ve uzun vadeli olumsuz etkilere yol açıyor. Yüzde 76'sı geç/başarısız ödeme nedeniyle kendilerini bir şekilde geçindiremiyor.
Raporda KOBİ'lere yönelik yapılan çıkarımlar da şu şekilde:
- KOBİ'lerin %50'si 2021'e kıyasla uluslararası alanda daha fazla iş yapıyor
- Sonuç olarak, %65'i iş operasyonlarını daha sağlam hale getirmek için dünya çapında daha fazla tedarikçi, iş ortağı ve çalışana kaynak sağlamayı planlıyor.
- Ayrıca çoğu KOBİ, değişen ekonomik koşullarda hayatta kalmak ve büyümek için dijital teknolojilere olan yatırımlarını da artırıyor.
- Veri güvenliği, KOBİ'ler için çevrimiçi sınır ötesi ödeme çözümü seçerken temel bir gereklilik olmaya devam ediyor. Dolandırıcılık riski algısı nedeniyle 4 kişiden 1'inin çevrimiçi sınır ötesi ödeme yapma veya alma girişimi bile engelleniyor.
Mastercard'ın kapsamlı raporuna ve çıkarımlarına buradan ulaşabilirsiniz.