





29 Ağustos Perşembe sabahından herkese günaydın.
Yurt içi piyasalarda dün TÜİK tarafından açıklanan dış ticaret istatistikleri, IMF tarafından açıklanan Türkiye raporu ve toplanan EKK toplantısıyla birlikte nispeten biraz daha dolu bir gün geçirdiğimizi söyleyebilriz. Yurt dışı tarafında ise çoğunlukla sakin bir haber akışı mevcuttu.
Günün Hikayesi'nde Doç. Dr. Filiz Eryılmaz tarafından kaleme alınan "Hanehalkında enflasyon ataleti: Beklentiler neden yüksek?" başlıklı yazıyı bulabilirsiniz.
- O sırada Aposto’da: Yeni bültenler, uzman kalemlerden makaleler ve podcast serileriyle zenginleştirmeye devam ettiğimiz Aposto Premium’u ilk aya özel sadece 6 TL’ye denemek için Siesta2024 kodunu kullanabilirsiniz.
Günlük ruh gıdası dozunuz ise burada: Cafe au Lait
İyi okumalar.
Emircan
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
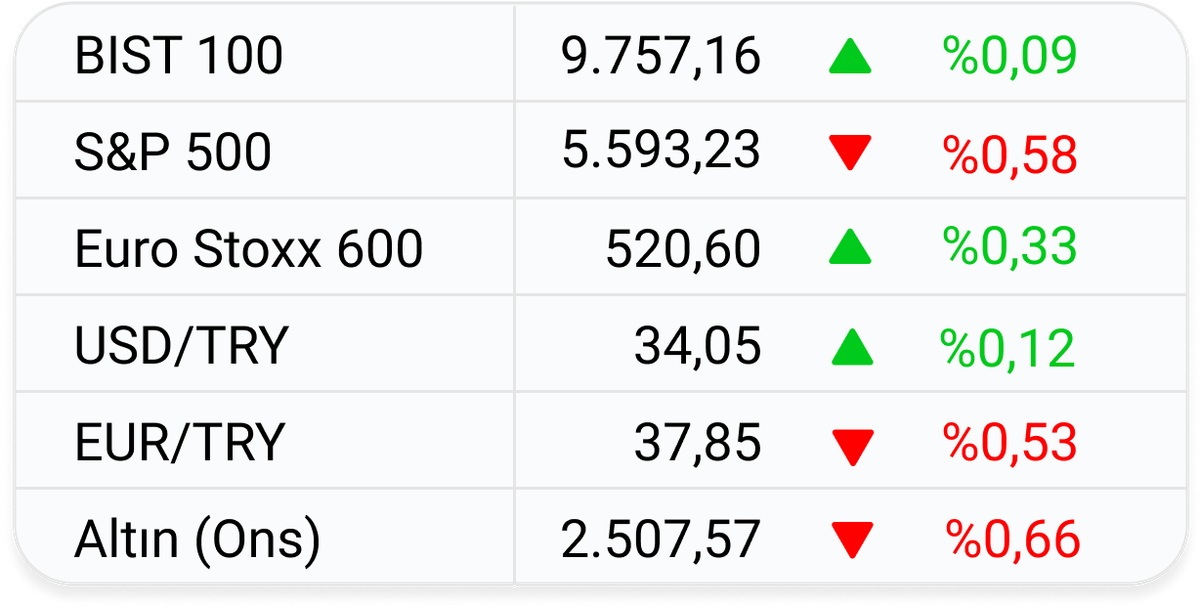
Küresel piyasalarda son durum ve günlük değişimler.
Değerler piyasa kapanışının ardından Investing üzerinden sağlanmıştır.
• BIST 100 endeksi, günü 66,1 milyar TL hacim ve %0,09 kazançla 9.757 puan seviyesinden tamamladı.Güne hızlı bir açılışla başlayan ve ilk işlem saatlerinde 9.830 puan seviyelerine kadar yükselen endeks, günün geri kalanında oldukça karışık bir seyir izleyerek yatay-pozitif bir seviyeden kapanış yaptı.
- Endekste haftalık kayıp %1,49 seviyesinde olmakla birlikte, aylık kayıp %9,10, yılbaşından bu yana kazanç ise %30,61 seviyesinde.
- BIST 100'e dahil olan şirket payları arasından günün en çok kazananları sırasıyla %3,90 kazanç yaşayan Enka İnşaat (ENKAI), %3,31 kazanç yaşayan Coca Cola İçecek (CCOLA) ve %2,88 kazanç yaşayan Anadolu Grubu Holding (AGHOL) payları oldu.
- Günün en çok öne çıkan sektörel endeksi %2,59 artış gösteren BIST İnşaat Endeksi (XINSA) oldu. BIST Sanayi Endeksi’nin (XUSIN) %0,28 değer kazandığı günde, BIST Mali Endeksi (XUMAL) ise %0,30 kayıp yaşadı.
- Ulusslararası yatırım bankası Goldman Sachs, Akbank (AKBNK), İş Bankası (ISCTR), Yapı Kredi (YKBNK), Vakıfbank (VAKBN) ve Halkbank’ın (HALKB) hedef fiyatlarını düşürdüğünü açıkladı. Banka, Garanti Bankası’nın (GARAN) hedef fiyatını ise yükseltti.
• Türkiye İstatistik Kurumu (TÜİK) Temmuz ayında dış ticaret açığının yıllık bazda %41,8 azalışla 7,3 milyar USD’ye gerilediğini duyurdu. Söz konusu dönemde ihracat %13,8 artışla 22,5 milyar USD’ye yükselirken, ithalat %7,8 azalışla 29,8 milyar USD’ye yükseldi. Aynı dönemde ihracatın ithalatı karşılama oranı ise 14,3 puan artışla %75,5’ye yükseldi.
- 📖 Ayrıntılar: TÜİK verilerine göre Temmuz ayında tüketim malı ithalatı %3,2 azalışla 4,6 milyar USD’ye inerek uzun süre sonra ilk gerilemesini kaydetti. Böylece mevcut dönemde bütün ana ihracat gruplarında azalış kaydedilmiş oldu.
- 🗣️ Açıklama: Dış ticaret verilerini yorumlayan Hazine ve Maliye Bakanı Mehmet Şimşek, “Temmuzda yıllık dış ticaret açığı bir önceki yılın aynı dönemine göre 38,7 milyar dolar geriledi. Bu durum temmuz için yıllık cari açıkta 20 milyar doların altında bir seviyeye işaret ediyor” ifadelerini kullandı.
• Ekonomi Koordinasyon Kurulu (EKK) Cumhurbaşkanı Yardımcısı Cevdet Yılmaz başkanlığında toplandı. Toplantının ardından yapılan açıklamada, Eylül ayının ilk haftasında açıklanması beklenen yeni Orta Vadeli Program’a ilişkin son çalışmaların ele alındığı, küresel ve yurt içi ekonomideki gelişmeler ışığında oluşturulan güncel makroekonomik tahminler ile bütçe büyüklüklerinin değerlendirildiği ifade edildi.
• Uluslararası Para Fonu (IMF), Türkiye’yle ilgili 4. Madde Gözden Geçirme Raporu’nu yayımladı. Yayımlanan raporda Türkiye’de yaşanan ekonomik politika değişiminin kriz risklerini azalttığı ve güveni artırdığı ifade edilirken, uygulanan sıkı politikaların iç talebi baskılayarak 2024 yılı ekonomik büyümesini %3,4’e, 2025 yılı büyümesini ise %2,7’ye indireceği tahmin edildi.
- ➕ Ayrıca: Raporda ayrıca, Türkiye’de uygulanan ‘kademeli sıkılaştırma’ anlayışının aşağı yönlü belirgin riskler taşıdığı ve mali politikaya odaklanan daha sıkı bir politika karışımının enflasyonu daha hızlı düşürebileceği ifade edildi.
“Olumlu baz etkisine rağmen yıllık enflasyon Aralık sonunda %43 civarında gerçekleşecek. 2025’te büyüme %2,7’ye doğru ılımlılaşacak, enflasyon %24’lere düşecek. Orta vadede enflasyonda daha fazla düşüş güveni artıracak ve büyüme yeniden %3,5-4 aralığına yükselecek. Uluslararası rezervler IMF'nin rezerv yeterlilik ölçütünün %100'ünün üzerinde kalacak.”
• Bloomberg HT tarafından 18 kurumun katılımıyla düzenlenen anketin sonuçlarına göre piyasa katılımcıları Ağustos ayı enflasyonunun aylık bazda %2,6; yıllık bazda ise %52,1 seviyesinde gerçekleşmesini bekliyor. Katılımcıların yılsonu enflasyon beklentisi ise %43 seviyesinde.
• Deutsche Bank, forward işlemleri yoluyla TL’de uzun pozisyon alınması önerisini sürdürdüğünü açıkladı. Konuyla ilgili yayımlanan raporda şu ifadelere yer verildi:
“TL’de Ağustos ayındaki kadar olmasa da nominal değer kaybının devam edebileceğini ve Dolar/TL ’nin forward seviyesinin %1-2 altında kalacağını düşünüyoruz”
• Almanya Ekonomi Araştırma Enstitüsü (Ifo), ülkede istihdam barometresi endeksinin Ağustos ayında 0,5 puan azalışla 94,8 seviyesine gerilediğini açıkladı. Konuyla ilgili Ifo tarafından yayımlanan raporda sanayi sektöründe işten çıkarmaların arttığı ve perakende sektöründe de müşteri azlığı nedeniyle yeni işten çıkarmaların değerlendirildiği belirtilerek, “Ekonomideki zayıflık, istihdam gelişimine de yansıyor. Siparişlerin yetersizliği şirketlerin işe alımları frenlemesine neden oluyor" ifadeleri kullanıldı.
• ABD’de 30 yıl vadeli ortalama mortgage kredisi faizi oranı 23 Ağustos ile sona eren haftada 0,06 puan azalışla %6,44’e gerileyerek Nisan 2023’ten bu yana en düşük seviyesini kaydetti. Konuyla ilgili açıklama yapan
- 🗣️ Açıklama: Mortgage Bankalar Birliği (MBA), mortgage faizlerinin bir yıl içinde 80 baz puandan fazla düştüğüne işaret ederek, “Son haftalarda gözlemlendiği gibi, daha düşük oranlara rağmen satın alma başvuruları çok fazla hareket etmedi. Muhtemel ev alıcıları, oranların düşmesi ve satılık envanterin artmaya başlamasıyla artık sabırlı davranıyor" ifadelerini kullandı.
• Japonya Merkez Bankası (BoJ) Başkan Yardımcısı Ryozo Himino, bankanın temel görevinin enflasyonu ve yaptığı faiz artışının etkisini incelemek olduğunu söyleyerek, “BoJ, ekonomik faaliyet ve fiyatlara ilişkin beklentilerinin gerçekleşeceğine dair artan bir güven duyarsa, para politikasını buna göre ayarlayacaktır” ifadelerini kullandı. Himino, enflasyonun bankanın beklentileri dahilinde hareket etmesi durumunda ise faiz oranlarını artırabileceklerini söyledi.
Hanehalkında enflasyon ataleti: Beklentiler neden yüksek?
Hemen hemen herkesin sorguladığı temel nokta şu: Hanehalkı ile piyasa katılımcılarının enflasyon beklentileri arasındaki bu denli yüksek farkın temel sebebi nereden kaynaklanıyor?
Merkez Bankası Ağustos ayına ait sektörel enflasyon beklenti anketleri sonuçlarını açıkladı. Anket sonuçlarına göre piyasa katılımcılarının bir yıl sonrasına ilişkin enflasyon beklentisi %28.7’ye gerilerken, reel kesimin enflasyon beklentisi %53.8’e geriledi. Piyasa katılımcıları ve reel sektör enflasyon beklentilerindeki gerilemeye rağmen hanehalkının 12 ay sonrasına ilişkin enflasyon beklentisi ise %73.1’e yükselmiş durumda.
Anket sonuçlarında ilk göze çarpan hanehalkının enflasyon beklentisinin Merkez Bankası’nın sıkı ve şahin duruşuna rağmen son aylarda yükseliyor olması. Hatta öyle ki, bu ay itibariyle hanehalkı ile piyasa katılımcıları arasındaki bir yıl sonrasına ilişkin enflasyon beklenti farkı %44.4’e yükselmiş durumda. Çok açık ki hanehalkında enflasyon ataleti çoktan oluşmuş durumda.

Anket sonuçlarında hemen hemen herkesin sorguladığı temel nokta şu: Hanehalkı ile piyasa katılımcılarının enflasyon beklentileri arasındaki bu denli yüksek farkın temel sebebi nereden kaynaklanıyor?
İlk olarak şu tespitle başlamak isterim; hanehalkı enflasyon beklentilerinin diğer sektör beklentilerinden daha yüksek olması sadece Türkiye’ye özgü bir durum değil, ilgili literatür incelendiğinde hanehalkının bekleyişlerinin dünyada da daha yüksek olduğu görülebiliyor. Fakat Türkiye’de göze çarpan ya da dünyadan farklı olan durum enflasyon bekleyişleri arasındaki farkın bizde çok yüksek olması.
Bu durumun birkaç nedeni olduğunu söyleyebiliriz. İlki hanehalkının gelecek enflasyon beklentisini oluştururken geleceğe yönelik bilgi ve tahminleri kullanmaktan ziyade, geçmişe dayalı bilgi ile yani ağırlıklı olarak geçmiş yani gerçekleşen enflasyon düzeyine bakarak hareket etmesi. Bir diğer deyişle her ne kadar Merkez Bankası olması gereken politikaları uygulayıp gelecekte enflasyon düşecek sözel iletişiminde bulunup kararlı bir duruş sergilese de, hanehalkı “geçmişte ve şimdi enflasyon yüksekti ve yüksek olmaya da devam edecek” adaptif beklentisini sürdürmeye devam ediyor. Hatta tam da bu noktada enflasyonun yüksek olduğu ülkelerde enflasyona dair artan kötümserliğin de etkisiyle geleceğe yönelik enflasyon uyarlama katsayısının da tıpkı bizim ülkemizde olduğu gibi daha yüksek olduğunu da görebiliyoruz. TCMB başkan yardımcısı Prof. Dr. Cevdet Akçay hocanın da son enflasyon raporu sunumunda değindiği üzere, özellikle de yüksek enflasyon şoku yaşayan ülkelerde hanehalkı ağırlıklı olarak geriye dönük (backward looking) yani gerçekleşen enflasyona göre gelecek enflasyon beklentisini oluşturuyor. Ayrıca şunu da belirtmek gerekir ki hanehalkı, adaptif bekleyişler yerine rasyonel bekleyişlere dayalı bir tahminde bulunmak istese bile piyasa katılımcıları kadar bilgi, tecrübe ve öngörüye sahip olamadığından düşük finansal okuryazarlık sebebiyle de yine ve yeterince başarılı bir enflasyon tahmininde bulunamıyor.
Öte yandan piyasa profesyonelleri ile hanehalkı enflasyon beklentileri arasındaki bu büyük farkın diğer kaynakları olarak, enflasyonun yüksek olduğu ülkelerde fiyat algılarının bozulmuş olmasından tutun da, davranışsal ekonomi perspektifinde de yer alan hanehalkının yüksek enflasyon kaynaklı kötümserliğinin de etkisi ile bazı olumsuz durumları abartarak enflasyon tahminlerine yansıtıyor olmaları gibi nedenler de gösteriliyor ki, bu gerekçelere de katılmamak elde değil.
Hanehalkının enflasyon beklentilerinin yüksek olmasının bir diğer nedeninin de Merkez Bankası’na yeterince güvenilmemesi olduğunu düşünüyorum. Merkez Bankası 2023 genel seçimlerinden bu yana, ilk aylarda biraz yavaş adım atmış olsa da, son tahlilde üzerine düşeni fazlasıyla yaptı. Fakat buna rağmen hanehalkı başlarda doğru uygulanan politikalardan geri dönüleceğine fazlasıyla inandı. Şimdilerde ise politikalardan geri dönüş olmasa da ekonomik büyüme ile enflasyon arasında ödünleşme ortaya çıktığında politikaların hakkıyla uygulanamayabileceği kaygısıyla enflasyonun yüksek kalmaya devam edeceğini düşünüyor.
Hatta tam da bu konuda şöyle bir hâkim inanış da var; burada asıl mesele Merkez Bankası’na olan güvenden ziyade TÜİK’e olan güvenin oldukça düşük olması. Bu kesim Merkez Bankası ne kadar doğru politikalar uygulama çabasında olsa da en nihayetinde TÜİK’in açıkladığı enflasyon rakamları üzerinden hedefleme yapıp politika aksiyonu alıyor diye düşünüyor. Ezcümle yanlış veri (girdi) ile doğru tahmin ve haliyle doğru politika (çıktı) olmaz düşüncesi enflasyonun düşeceği inancının önündeki en önemli engel gibi görünüyor. Bundan sonraki sürede piyasada TÜİK’e olan güveni artırıcı adımların atılması hem hanehalkı hem de diğer iktisadi birimlerin enflasyon beklentilerini önemli ölçüde düşürücü etki yaratabilir.
Bu konu ile ilgili son bir görüş de şu; Merkez Bankası uyguladığı politikaları hanehalkına yeterince iyi açıklayamamış olması nedeniyle hanehalkı enflasyon beklentisi yüksek kalmaya devam ediyor. Hatta bir diğer farklı görüş de şu; aslında hanehalkının enflasyon beklentisi gerçekleşen enflasyondan ziyade piyasanın, kamunun ve TCMB'nin öngörülerindeki ex-ante sapmaya göre şekilleniyor. Bu sapma arttıkça da hanehalkı enflasyonun düşmeyeceğini öngörüyor.
Beklentiler demişken şuna da değinmek isterim; son PPK metninde de vurgulandığı üzere Merkez Bankası’nın parasal gevşeme yani faiz indirimleri için artık daha fazla önemde beklentilere odaklanmış durumda. Peki bu durumda TCMB hangi enflasyon beklentisini dikkate alarak politika aksiyonu alacak? Kimilerine göre en önemli kesim fiyat yapıcı konumunda olan reel sektör beklentileri iken, kimilerine göre enflasyon beklentisi olarak piyasa katılımcıları ile reel kesimin beklenti ortalaması alınmalı. Kimileri de reel kesim ve hanehalkı enflasyon beklentileri seviye olarak yüksek olsa bile eğilim düşüş yönünde olduğu sürece piyasa katılımcılarının beklentisi asıl odak olmalı.
Bu tartışmalar bir yana şurası kesin ki Dong vd. (2024)’e ait “Inflation Disagreement Weakens the Power of Monetary Policy” adlı makalede de değinildiği üzere, ekonomide birimler arasında enflasyon anlaşmazlığının olmadığı durumlarda, gelecekteki para politikasının sıkılaştırılmasını işaret eden ileriye dönük bir rehberlik, hem tüketimde hem de enflasyonda kalıcı düşüşlere yol açıyor. Fakat sektörler arasındaki yüksek enflasyon anlaşmazlığı durumunda ise bu etkiler önemli ölçüde zayıflıyor. Buradan hareketle Merkez Bankası’nın tam da bu günlerde yoğun bir şekilde beklenti yönetimine odaklanması oldukça doğru ve yerinde bir karar gibi görünüyor.


Aposto Premium'da neler var?
- Mobilite, yapay zeka, fintech, sürdürülebilirlik, finans gibi yükselen endüstrilerden gelişmeleri ve içgörüleri aktaran premium bültenler.
- Dünyanın ve Türkiye’nin gündeminden gelişmeleri küresel bir perspektifle aktaran analizler.
- Yemekten seyahate, edebiyattan kültür-sanata entelektüel dünyanı besleyecek üyelere özel makaleler.
- Aposto Radyo için hazırladığımız 30’un üzerinde orijinal podcast ve sesli belgesel.
- Aposto etkinlik ve buluşmalarına katılma fırsatı.
- Aposto'nun tüm arşivine ve güncel yayınlara sınırsız erişim.
Aposto Premium'u Siesta2024 koduyla ilk aya özel %90 indirimle başlatabilirsin.




