





16 Kasım Pazartesi sabahından herkese günaydın.
Yurt içinde haftaya Ekim ayı bütçe verileriyle başlıyoruz. Eylül ayında 532,2 milyar TL açık veren merkezi yönetim bütçesinde yılın ilk dokuz ayındaki toplam açık 1 trilyon 840 milyar TL’ye ulaşmıştı. Hazine'nin Ekim ayını 329,9 milyar TL nakit açığıyla tamamlamasının ardından bugün açıklanacak bütçe verileri, kamu harcamalarının ve vergi gelirlerinin son çeyrekteki seyrini değerlendirmek açısından önemli olacak.
Yurt dışı tarafında ise haftanın en önemli gündem maddesi, Çarşamba günü yayımlanacak Fed’in Ekim ayı toplantısına ilişkin tutanaklar olacak. Fonlama faizinin %3,75-4,00 aralığında sabit tutulduğu toplantıda iki üye, 25 baz puanlık faiz artışı yönünde oy kullanmıştı. Yılın son faiz kararı öncesinde tutanaklarda özellikle bu görüş ayrılığının gerekçelerini ve üyelerin yeni bir faiz artışına ilişkin değerlendirmelerini takip edeceğiz.
O sırada Aposto'da: Aposto'nun yaz gündemi elinizde tutup, sayfalarını çevirebileceğiniz bir dünyaya taşındı. Aposto Gazete'nin Yaz 2026 sayısı, İstanbul'da akşam 6'dan sabah 6'ya gece ekonomisine odaklanan Soli ekiyle birlikte yayında.
Bugün ayrıca bültende:
🚨 161 milyar TL ödeme
📝 Cari dengede beklenti üstü fazla
💰 Eximbank'a uluslararası finansman
İyi okumalar.
Emircan
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
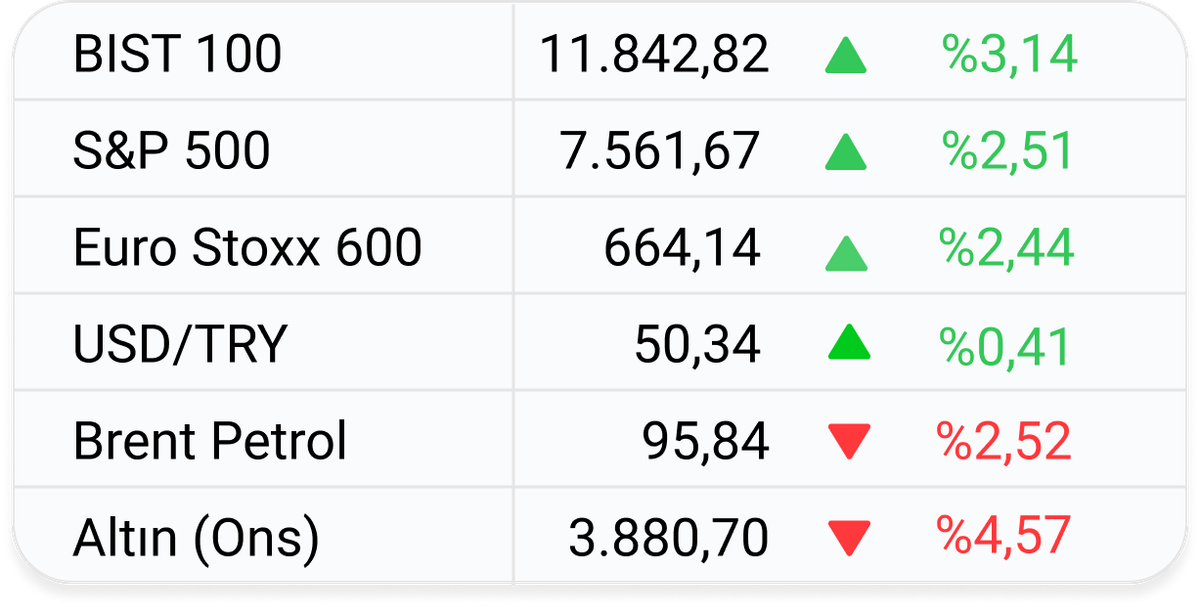
Küresel piyasalarda son durum ve haftalık değişimler.
Değerler piyasa kapanışının ardından Investing üzerinden sağlanmıştır.
BIST 100 endeksi haftayı 130,9 milyar TL ortalama hacim ve %3,14 kazançla 11.843 puan seviyesinden tamamladı.
Ayrıntılar: Haftaya pozitif bir açılışla başlayan ve Pazartesi günü 11.700 seviyesini aşan endeks, Salı-Çarşamba günleri dalgalı bir seyir izlese de Perşembe günü sanayi hisselerine gelen alımlarla yeniden yükselişe geçerek 11.800 seviyelerini de aştı. Cuma günü alımların güçlenmesiyle 11.935 puanı test ederek haftanın en yüksek seviyesini gören endeks, bu noktadan bir miktar gerilemiş olsa da haftayı kazançla tamamladı ve yükseliş serisini ikinci haftaya çıkardı.
Kazanç-kayıp: Endeks son bir aylık dönemde %3,33 kayıp yaşarken, son bir yıllık kazanç ise %11,42 seviyesinde bulunuyor.
Şirketler: BIST 100'e dahil olan şirket payları arasından haftayı en yüksek kazançla kapatanlar sırasıyla %12,03 kazanç yaşayan Zorlu Enerji (ZOREN), %10,94 kazanç yaşayan Aksa Akrilik (AKSA) ve %9,68 kazanç yaşayan Pegasus Hava Taşımacılığı (PGSUS) payları oldu.
Sektörler: BIST Malî Endeksi (XUMAL) haftayı %2,05 kazançla tamamlarken, BIST Sanayi Endeksi (XUSIN) %2,94, BIST Hizmetler Endeksi (XUHIZ) ise %4,70 kazanç yaşadı
Cari dengede beklenti üstü fazla: Türkiye Cumhuriyet Merkez Bankası (TCMB), cari dengenin Eylül ayında 2,7 milyar USD fazla verdiğini duyurdu; piyasa beklentisi cari dengede 2,4 milyar USD'lik fazla oluşması yönündeydi.
Ayrıntılar: Eylül ayı verisiyle birlikte 12 aylık yıllıklandırılmış cari açık 41,3 milyar USD'den 39,2 milyar USD seviyesine gerilemiş oldu. TCMB verilerine göre Eylül ayında ödemeler dengesi tanımlı dış ticaret dengesi 3,6 milyar USD, birincil gelir dengesi 2,5 milyar USD açık verirken, hizmetler dengesi kaynaklı net fazla ise 9 milyar USD seviyesinde kaydedildi. Aynı dönemde doğrudan yatırımlar kaynaklı net girişler 859 milyon USD, portföy yatırımları kaynaklı net çıkışlar ise 7 milyar 733 milyon USD düzeyinde kaydedildi.
Enflasyon beklentisinde yükseliş: Türkiye Cumhuriyet Merkez Bankası (TCMB) tarafından düzenlenen Piyasa Katılımcıları Anketi’nin Kasım ayı sonuçlarına göre piyasanın yıl sonu enflasyon beklentisi 0,41 puan artışla %30,04’e yükselirken, 12 ay sonrasına ilişkin enflasyon beklentisi 0,15 puan artışla %24,04’e çıktı.
Ayrıca: Ayrıca: Aynı dönemde 2026 yıl sonu USD/TL beklentisi 0,07 TL artışla 51,61’e, 12 ay sonrası USD/TL beklentisi de 1,51 TL artışla 60,77’ye çıktı. Katılımcıların 2026 yıl sonu ortalama politika faizi beklentisi ise değişmeyerek %35 seviyesinde kaldı.
161 milyar TL ödeme: Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, fon tasfiyeleri kapsamında 444 bin 987 yatırımcıya toplam 161 milyar TL ödeme yapıldığını, kalan ara ödemeleri ise gelecek 1-2 hafta içinde tamamlamayı planladıklarını söyledi.
Ayrıntılar: Açıklamaya göre bugüne kadar yapılan ödemelerin 144,7 milyar TL'si nakit, 16,2 milyar TL'si ise fonlardaki varlıkların devri yoluyla yapıldı. Henüz ara ödeme süreci tamamlanmayan 84 bin 737 yatırımcının 10 bin 771'ine herhangi bir ödeme yapılmazken, diğer yatırımcılar alacaklarının bir bölümünü tahsil etti.
ING'den TCMB değerlendirmesi: ING Türkiye Başekonomisti Muhammet Mercan, TCMB'nin, yılın son Enflasyon Raporu toplantısında enflasyonun ana eğilimindeki iyileşmeye ilişkin verdiği mesajların, Aralık ayında faiz indirimlerinin devam etmesine yönelik beklentileri güçlendirdiğini yazdı.
Ayrıntılar: Mercan, aylık fiyat artışları üzerinden hesaplanan yıllıklandırılmış enflasyon eğiliminin %23,7'ye gerileyerek yıllık enflasyonun 6 puan altında kaldığını ifade etti. TCMB'nin farklı fiyat göstergelerini birlikte değerlendirdiği çok değişkenli enflasyon eğilimi de Ekim ayında aylık bazda %1,7'ye gerilerken, ING enerji ve diğer arz kaynaklı fiyat baskılarının hafiflemesiyle yıllık enflasyondaki düşüşün devam etmesini bekliyor.
HSBC'den Türk bankacılık değerlendirmesi: HSBC Global Investment Research, politika faizindeki düşüşün bankaların net faiz marjlarını ve kârlılıklarını desteklemeye devam edeceği beklentisiyle Türk bankacılık sektörüne ilişkin yatırım görüşünü "nötr"den "pozitif"e yükseltti.
Bulls Yatırım bono ödemesini yapamadı: Bulls Yatırım Menkul Değerler, 13 Kasım'da vadesi dolan 982 milyon TL nominal değerli finansman bonosunun anapara ve kupon ödemelerini yapamadığını açıkladı.
Ayrıntılar: Şirket, ödemelerin yapılamamasına gerekçe olarak Sermaye Piyasası Kurulu’nun (SPK) fon krizinin ardından aldığı kararla faaliyetlerinin geçici olarak durdurulmuş olmasını gösterdi.
Eximbank'a COP31 kapsamında uluslararası finansman: Türk Eximbank, Birleşmiş Milletler İklim Değişikliği Konferansı (COP31) kapsamında Dünya Bankası, Asya Altyapı Yatırım Bankası (AIIB) ve Alman Kalkınma Bankası (KfW) ile toplam 459,2 milyon EUR ve 300 milyon USD tutarında dört ayrı uzun vadeli kredi anlaşması imzaladı.
Ayrıntılar: Alınan kredilerin vadeleri 7 ila 30 yıl arasında değişirken, finansmanın bir bölümü ihracatçıların yeşil dönüşüm yatırımlarına, bir bölümü ise işletmelerin likidite ihtiyaçlarına ayrıldı.
Ulusal Adil Geçiş Stratejisi: Çalışma ve Sosyal Güvenlik Bakanı Vedat Işıkhan, yeşil ve dijital dönüşümün istihdam üzerindeki etkilerini yönetmek amacıyla hazırlanan, 17 sektörde 77 eylemi kapsayan Ulusal Adil Geçiş Stratejisi ve Eylem Planı'nın 2027-2029 döneminde uygulanacağını açıkladı.
Ayrıntılar: Eylem Planı kapsamında Mesleki Eğitim Merkezlerinin (MESEM) müfredatı 2028'e kadar yeşil ve dijital becerilere göre güncellenecek ve üniversitelerde yeni mesleki yeterlilik programları hazırlanacak. İŞKUR ise 2029 yılına kadar yapay zekadan en fazla etkilenmesi beklenen mesleklerde çalışanların yeni iş alanlarına uyum sağlamasına yönelik tedbirler alacak.
ABD ÜFE'de 4 yılın zirvesi: ABD’de üretici fiyat endeksi (ÜFE), Ekim ayında aylık bazda %0,3, yıllık bazda %6,5 artışla piyasa beklentilerinin altında kalırken, yıllık artış Kasım 2022’den bu yana en yüksek seviyesinde kaydedildi.
Ayrıntılar: Piyasa beklentisi ÜFE'nin aylık bazda %0,4, yıllık bazda %6,6 artması yönündeydi. Aynı dönemde enerji ve gıda hariç çekirdek ÜFE de aylık bazda %0,3, yıllık bazda %5,0 ile piyasa beklentilerine paralel artış gösterdi.
Finansal İstikrar Raporu: ABD Merkez Bankası (Fed), tarafından yayımlanan Finansal İstikrar Raporu'na göre piyasa katılımcılarının %87'si yapay zekayı finansal istikrara yönelik başlıca risklerden biri olarak değerlendiriyor.
Ayrıntılar: New York Fed'in Eylül-Ekim döneminde banka, aracı kurum, yatırım fonu ve danışmanlık şirketlerinden 23 temsilciyle yaptığı ankette yapay zeka, gelecek 12-18 aya ilişkin en sık dile getirilen risk oldu. Katılımcılar özellikle, yapay zeka şirketlerinin ulaştıkları yüksek değerlemeler ile elde ettikleri gelirler arasındaki uyumsuzluğa yönelik risklere dikkat çekti.
Ayrıca: Katılımcıların %52'si hisse senetleri ve diğer riskli varlıklarda sert fiyat düşüşlerini, %48'i uzun vadeli faiz oranlarındaki yükselişi, %43'ü siber saldırıları ve yine %43'ü ABD kamu borcunun sürdürülebilirliğini başlıca riskler arasında gösterdi.
ABD-Çin Ticaret Kurulu ilk toplantısını yaptı: ABD ve Çin arasındaki ticari anlaşmazlıkları görüşmek ve daha önce üzerinde uzlaşılan gümrük vergisi indirimlerini uygulamaya geçirmek amacıyla oluşturulan ABD-Çin Ticaret Kurulu ilk resmi toplantısını yaptı.
Ayrıntılar: Toplantıda karşılıklı gümrük vergileri, toplam 60 milyar USD'lik ithalatı kapsayan tarife indirimleri ve tarım ürünleri ticareti ele alınırken, taraflar görüşmelere devam etme konusunda anlaştı.
"Trump İran'dan saldırı gelmezse saldırmayacak": Reuters'ın haberine göre ABD Başkanı Donald Trump, İran veya Husiler tarafından yeni bir saldırı gelmemesi halinde İran'a yönelik askerî operasyonları yeniden başlatmama seçeneğini değerlendirdiğini üst düzey danışmanlarına iletti.
Ayrıntılar: Reuters'a konuşan üç kaynağa göre Trump, son günlerde ulusal güvenlik ekibiyle yaptığı toplantılarda ve istihbarat brifinglerinde yeni saldırıların ertelenmesini gündeme getirirken, Suudi Arabistan ve Türkiye'nin savaşı yeniden başlatmama yönündeki çağrılarını da dikkate aldı.
Arka plan: Trump, Suudi Arabistan Veliaht Prensi Muhammed bin Selman'a ABD ara seçimlerinin ardından İran'a yeniden saldırmayı planladığını söylemiş, Selman ise deniz ablukasının İran ekonomisini halihazırda zayıflattığını söyleyerek Trump'tan saldırılardan vazgeçmesini istemişti. Cumhurbaşkanı Erdoğan da 28 Ekim'den bu yana Trump ile üç telefon görüşmesi yaparak İran ile ABD arasındaki gerilimin diplomasi yoluyla sona erdirilmesi çağrısında bulunmuştu.
1 trilyon dolarlık pazar: Dünya Ekonomik Forumu (WEF) ve Boston Consulting Group (BCG), iklim değişikliğinin etkilerine uyum sağlamak amacıyla geliştirilen 10 öncelikli ürün ve hizmet grubunun yıllık küresel pazar büyüklüğünün 1 trilyon USD'yi aştığını hesapladı.
Ayrıntılar: İklim koşullarına dayanıklı tarımsal girdilerin küresel pazar büyüklüğünün 2030'da 340-400 milyar USD'ye, iklime dayanıklı yapı malzemeleri pazarının ise 330-370 milyar USD'ye ulaşması bekleniyor. Öte yandan iklim değişikliğine uyum için yapılan her 1 USD'lik yatırımın, önlenen ekonomik kayıplar ve sağlanan diğer faydalar sayesinde 2 ila 43 USD arasında ekonomik getiri sağlayabildiği hesaplanıyor.
Garanti BBVA Kripto hesabınızı açın, 750 TL ödül kazanın!
9–26 Kasım tarihleri arasında Garanti BBVA Kripto hesabınızı açın, uygulamanın Kampanyalar sayfasındaki “Katıl” butonuna basın ve kampanya koşullarını tamamlayarak 750 TL ödül* kazanın.
Hesabınızı açmak ve kampanya detaylarını öğrenmek için tıklayın.
Kolay ve hızlı arayüzü, sürekli zenginleşen kripto varlık portföyü ve 7/24 canlı destek hizmetiyle Garanti BBVA Kripto, kripto işlemlerinizde yanınızda.
*Ödül kazanımı, kampanya koşullarını yerine getiren ilk 25.000 kişi ile sınırlıdır. Detaylar Garanti BBVA Kripto mobil uygulaması Kampanyalar sayfasında.
Haftalık takvim: Yurt içinde bütçe, yurt dışında tutanaklar
Bu hafta yurt içinde Ekim ayı merkezi yönetim bütçe dengesi, konut satışları ve üçüncü çeyrek işgücü istatistikleri öne çıkarken, yurt dışında ABD'de Ekim ayı perakende satışları ve Fed'in Ekim ayı toplantı tutanakları, İngiltere'de enflasyon ve Çin'de sanayi üretimi verileri ön planda.


Bu hafta yurt içinde Ekim ayı merkezi yönetim bütçe dengesi, konut satışları ve üçüncü çeyrek işgücü istatistikleri öne çıkarken, yurt dışında ABD'de Ekim ayı perakende satışları ve Fed'in Ekim ayı toplantı tutanakları, İngiltere'de enflasyon ve Çin'de sanayi üretimi verileri ön planda.
Yurt içi piyasalar
Bu hafta yurt içi piyasalarda en çok izlenecek gelişmelerden biri 16 Kasım Pazartesi günü Hazine ve Maliye Bakanlığı tarafından açıklanacak Ekim ayı merkezi yönetim bütçe dengesi verileri olacak.
Eylül ayında merkezi yönetim bütçesi 532 milyar 242 milyon TL, faiz dışı denge ise 269 milyar 202 milyon TL açık vermiş, Ocak-Eylül dönemi toplam bütçe açığı 1 trilyon 840 milyar 330 milyon TL'ye ulaşmıştı. Ekim ayında Hazine nakit dengesi 329 milyar 939 milyon TL açık verirken, merkezi yönetim bütçesinin aynı ay 380 milyar TL açık vereceği tahmin ediliyor.
Bunun dışında yurt içi piyasalarda bu hafta;
16 Kasım Pazartesi günü TÜİK tarafından açıklanacak Eylül ayı ücretli çalışan istatistikleri ile TCMB tarafından açıklanacak üçüncü çeyrek ticari gayrimenkul fiyat endeksi,
17 Kasım Salı günü TÜİK tarafından açıklanacak Ekim ayı konut ve iş yeri satış istatistikleri ve tarım ürünleri üretici fiyat endeksi ile TCMB tarafından açıklanacak Ekim ayı konut fiyat endeksi,
18 Kasım Çarşamba günü TÜİK tarafından açıklanacak üçüncü çeyrek dönemsel işgücü istatistikleri,
19 Kasım Perşembe günü TCMB tarafından açıklanacak Eylül ayı kısa vadeli dış borç istatistikleri ile TCMB/BDDK tarafından açıklanacak haftalık para-banka/menkul kıymet/bankacılık sektörü istatistikleri,
20 Kasım Cuma günü ise TCMB tarafından açıklanacak Kasım ayı imalat sanayi kapasite kullanım oranı ve reel kesim güven endeksi ile Eylül ayı uluslararası yatırım pozisyonu istatistikleri, TÜİK tarafından açıklanacak Kasım ayı tüketici güven endeksi, Eylül ayı tarımsal girdi fiyat endeksi ve Ekim ayı yurt dışı üretici fiyat endeksi takip ediliyor olacak.
Yurt dışı piyasalar
Yurt dışı piyasalarda ise bu hafta en çok öne çıkan gelişmelerden biri 17 Kasım Salı günü ABD'de açıklanacak Ekim ayı perakende satış istatistikleri olacak.
Piyasa beklentilerine göre Ekim ayında perakende satışların aylık bazda %0,2, otomobil hariç perakende satışların ve kontrol grubu satışlarının ise %0,4 artması bekleniyor. Eylül ayında perakende satışlar aylık bazda %0,8, yıllık bazda %6,3 artarken, otomobil hariç perakende satışlardaki aylık artış %0,9, kontrol grubu satışlarındaki artış ise %0,1 seviyesinde kaydedilmişti.
Bunun dışında yurt dışı piyasalarda bu hafta;
16 Kasım Pazartesi günü Japonya'da üçüncü çeyrek öncü büyüme verileri, Çin'de Ekim ayı sanayi üretimi, perakende satışlar, işsizlik oranı ve Ocak–Ekim dönemi sabit sermaye yatırımları ile konut fiyat endeksleri, Avro Bölgesi'nde Eylül ayı sanayi üretimi ve ABD'de New York Fed tarafından açıklanacak Kasım ayı Empire State imalat sanayi endeksi,
17 Kasım Salı günü İngiltere'de işgücü piyasası istatistikleri ve üçüncü çeyrek öncü verimlilik tahmini, Almanya'da Kasım ayı ZEW ekonomik güven endeksi ile ABD'de Ekim ayı sanayi üretimi, kapasite kullanım oranı, ithalat ve ihracat fiyat endeksleri ve Eylül ayı işletme stokları,
18 Kasım Çarşamba günü Japonya'da Ekim ayı dış ticaret istatistikleri, İngiltere'de Ekim ayı tüketici ve üretici fiyat endeksleri, Avro Bölgesi'nde Ekim ayı nihai tüketici fiyat endeksi, Avrupa Merkez Bankası (ECB) tarafından yayımlanacak Kasım ayı Finansal İstikrar Değerlendirmesi ile ABD'de Ekim ayı konut başlangıçları, yapı ruhsatları ve bekleyen konut satışları, ABD Enerji Enformasyon İdaresi'nin haftalık petrol stokları ve FOMC tutanakları,
19 Kasım Perşembe günü Avro Bölgesi'nde Eylül ayı cari işlemler dengesi ile ABD'de haftalık işsizlik maaşı başvuruları, Kasım ayı Philadelphia Fed imalat sanayi endeksi, Ekim ayı öncü ekonomik göstergeler,
20 Kasım Cuma günü ise Japonya'da Ekim ayı tüketici fiyat endeksi, Çin'de Kasım ayı bir ve beş yıllık kredi referans faizleri, İngiltere'de Ekim ayı perakende satışlar ve kamu maliyesi istatistikleri, Almanya'da Ekim ayı üretici fiyat endeksi, Avro Bölgesi'nde Kasım ayı öncü tüketici güven endeksi, ABD'de Kasım ayı Michigan Üniversitesi tüketici güven endeksin ve Moody's İngiltere'nin kredi notuna ilişkin değerlendirmesi takip ediliyor olacak.




