





20 Temmuz Pazartesi sabahından herkese günaydın.
Bu hafta yurt içi piyasalarda TCMB'nin kritik Temmuz kararı radarımızda. Toplantıdan politika faizine ilişkin bir karar çıkması beklenmezken, repo ihalelerinin geleceği ve Merkez'in gelecekte izleyeceği patikaya dair mesajlar dikkatle takip edilecek.
Fitch Ratings'in geride bıraktığımız hafta yaptığı not teyidinin ardından bu hafta bir de Moody's tarafından yapılacak değerlendirmeyi takip edeceğiz. Piyasa beklentisi Moody's'in de not teyidi yaparak pas geçmesi ve Fitch ile benzer mesajlar vermesi yönünde.
Yurt dışı tarafında ise ECB'nin Temmuz ayı kararı ön planda. ECB'den de bir faiz değişimi beklenmiyor ancak enerji piyasalarında yaşanan son gelişmeler nedeniyle Lagarde'ın Eylül ayı toplantısına ilişkin vereceği mesajlar kritik önemde olacak.
Bugün ayrıca bültende:
📈 Kısa vadeli borçta artış
🏦 Yabancı yatırımcıdan güçlü alım
🇮🇶 Irak-ABD anlaşmaları
İyi okumalar.
Emircan
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
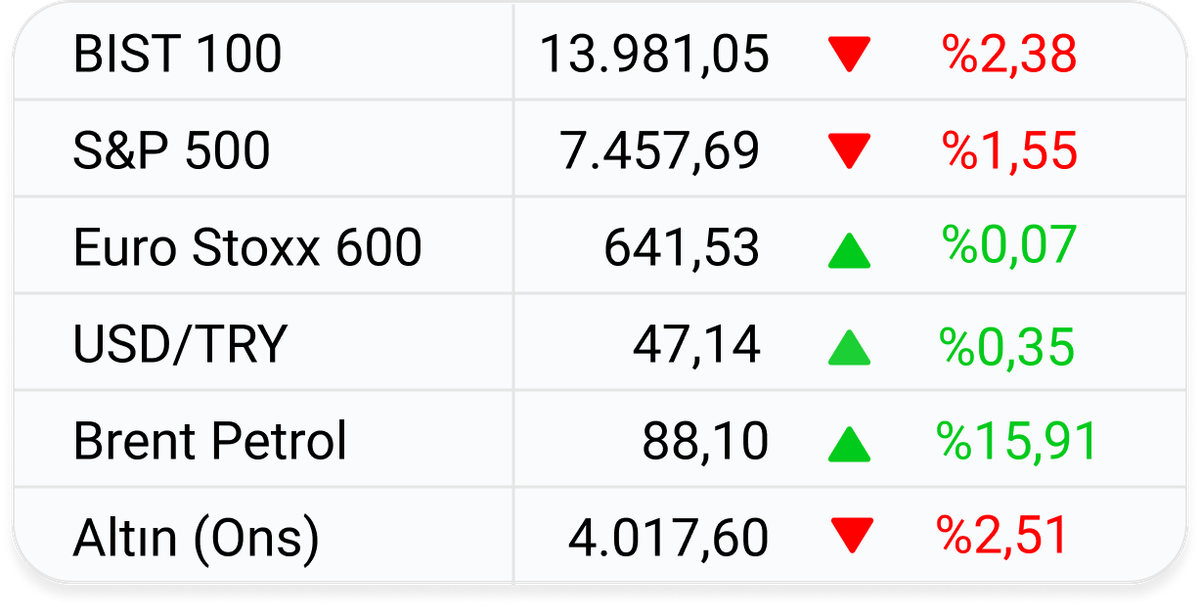
Küresel piyasalarda son durum ve haftalık değişimler.
Değerler piyasa kapanışının ardından Investing üzerinden sağlanmıştır.
• BIST 100 endeksi haftayı 171,8 milyar TL ortalama hacim ve %0,67 kayıpla 13.981 puan seviyesinden tamamladı.
- Ayrıntılar: Haftaya olumsuz haber akışı nedeniyle negatif bir açılışla başlayan ve ABD-İran arasında tekrar yükselen gerilim nedeniyle hafta genelinde satıcılı bir seyir izleyerek 13.900-14.000 seviyelerine geri çekilen endeks, Perşembe günü bir miktar toparlanma kaydetmiş olsa da Cuma günü tekrar başlayan satışlarla birlikte haftalık kayıp serisini sürdürdü.
- Kazanç-kayıp: Endekste aylık kayıp %3,05 seviyesinde olmakla birlikte; son bir yıllık kazanç ise %34,81 seviyesinde yer alıyor.
- Şirketler: BIST 100'e dahil olan şirket payları arasından haftayı en yüksek kazançla kapatanlar sırasıyla %30,99 kazanç yaşayan Balsu Gıda (BALSU), %23,60 kazanç yaşayan Efor Yatırım (EFOR) ve %19,20 kazanç yaşayan Margün Enerji (MAGEN) payları oldu.
- Sektörler: BIST Malî Endeksi (XUMAL) haftayı %4,97 kayıpla tamamlarken; BIST Sanayi Endeksi (XUSIN) %2,28, BIST Hizmetler Endeksi (XUHIZ) ise %1,38 kazanç yaşadı.
• Fitch'in Türkiye değerlendirmesi: Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, Türkiye’nin uzun vadeli kredi notunu BB-, not görünümünü ise durağan seviyesinde teyit etti.
- Ayrıntılar: Konuyla ilgili Fitch tarafından yayımlanan değerlendirmede düşük kamu borcu, şok dönemlerinde dış finansmana erişimin korunabilmesi ve bankacılık sektörünün dayanıklılığı gibi etmenler notu destekleyen başlıca unsurlar arasında sayılırken yüksek enflasyon geçmişi, döviz rezervlerinin yetersizliği, yönetişim sorunları ve geçmişte para politikasına yapılan müdahaleler ise not artışını sınırlayan temel zayıflıklar olarak sıralandı. Kurum not artışı için kriterlerini ise dış finansman ihtiyacının kalıcı biçimde azalması, döviz rezervlerinin belirgin ölçüde güçlenmesi ve enflasyondaki düşüşü sağlayacak sıkı politikaların korunacağına yönelik güvenin artması olarak belirledi.
- Ayrıca: Yıl sonu manşet enflasyon tahminini %29,5 olarak açıklayan Fitch, 2026’ya dair ekonomik büyüme beklentisini ise %2,8’e indirdi. Seçimlerin 2027’nin sonunda yapılacağını tahmin eden kurum, ayrıca seçim öncesinde reel faizlerin bir miktar düşürülebileceğini, bütçe politikasının geçici olarak gevşetilebileceğini ve kredi teşviklerinin artırılabileceğini öngördü.
• Kısa vadeli borçta artış: Türkiye Cumhuriyet Merkez Bankası (TCMB) kısa vadeli dış borç stokunun Mayıs ayında 2,2 milyar USD artışla 172,7 milyar USD'ye yükseldiğini açıkladı.
- Ayrıntılar: TCMB verilerine göre ilgili dönemde kamu kesiminin kısa vadeli borcu 1,6 milyar USD artışla 38,8 milyar USD'ye, özel sektörün borcu ise 676 milyon USD artışla 110,2 milyar USD'ye yükselirken, TCMB’nin borcu ise 55 milyon USD azalarak 23,6 milyar USD'ye indi.
- Ayrıca: Aynı dönemde orijinal vadesine bakılmaksızın vadesine 1 yıl veya daha az kalmış dış borç stoku ise 242,0 milyar USD oldu. İlgili stokun %64,0’ı özel sektöre ait borçlardan oluşurken %26,2’si kamu kesimine, %9,8’i ise TCMB’ye ait borçlardan meydana geldi.
• Ücretli çalışanlarda aylık düşüş: Türkiye İstatistik Kurumu (TÜİK), Mayıs ayında ücretli çalışan sayısının aylık bazda %0,1 azaldığını, yıllık bazda ise %0,5 artış göstererek 15 milyon 970 bin 105 kişiye yükseldiğini açıkladı.
- Ayrıntılar: TÜİK verilerine göre Mayıs ayında sanayi sektöründe ücretli çalışan sayısı yıllık bazda %3,2 azalışla 15 milyon 892 bine gerilerken, inşaat sektöründe çalışan sayısı %1,2 artışla 1 milyon 910 bine, ticaret-hizmetler sektöründe çalışan sayısı ise %2,3 artışla 9 milyon 72 bine çıktı. Böylece toplam çalışanlar içinde sanayinin payı 1,1 puan düşüşle %29,8’e inerken, inşaatın payı 0,1 puan artışla %12,1’e, ticaret-hizmetin payı ise 1,0 puan artışla %58,1’e çıktı.
• Yabancı yatırımcıdan güçlü DİBS alımı: TCMB tarafından açıklanan haftalık menkul kıymet verilerine göre yabancı yatırımcılar 10 Temmuz ile sona eren haftada 33,5 milyon USD'lik net hisse senedi ve 1,2 milyar USD'lik net DİBS alımı yaptı.
- Ayrıca: Aynı haftada yurt içi yerleşiklerin döviz mevduatı da parite etkisinden arındırılmış olarak 693 milyon USD artış gösterdi. Söz konusu haftada gerçek kişilerin mevduatı 652 milyon USD azalırken, tüzel kişilerin mevduatı 1,3 milyar USD arttı.
• Konut fiyatlarında reel kayıp derinleşti: TCMB konut fiyat endeksinin Haziran ayında aylık bazda %2, yıllık bazda %24,5 arttığını açıkladı; böylece Haziran ayında konut fiyatlarında yıllık reel kayıp %5,8 oldu.
- Ayrıntılar: TCMB verilerine göre Haziran ayında İstanbul’da konut fiyatları aylık bazda %2,1, yıllık bazda %25,3 arttı. Ankara’da aylık bazda artış %1, yıllık bazda artış %25,5 olurken İzmir’de fiyatlar aylık bazda %3,1, yıllık bazda %22,6 yükseldi.
- Ayrıca: Yeni kiracıların ödediği kiraları takip eden yeni kiracı endeksi de aynı dönemde aylık bazda %2,3 ve yıllık bazda %29,2 artış gösterdi.
• Konut satışlarında çift haneli artış: TÜİK Haziran ayında konut satışlarının yıllık bazda %15,2 artışla 129 bin 979 seviyesine yükseldiğini duyurdu.
- Ayrıntılar: TÜİK verilerine göre Haziran ayında, kredili satışları ifade eden ipotekli satışlar %72,1 artışla 15 bin 101’e yükselirken, diğer satışlar %7,1 artarak 97 bin 95 oldu.
• İstanbul'da ulaşıma zam: İstanbul’da toplu ulaşım, taksi, minibüs ve okul servisi ücretlerine %10 zam yapılmasına ilişkin teklif İstanbul Büyükşehir Belediyesi Meclisinde kabul edildi.
- Ayrıntılar: Buna göre 20 Temmuz’dan itibaren tam bilet 42 TL’den 46,20 TL’ye, öğrenci bileti 20,50 TL’den 22,55 TL’ye, aylık tam abonman fiyatı 3 bin 298 TL’den 3 bin 628 TL’ye, öğrenci abonmanı fiyatı ise 593 TL’den 653 TL’ye yükselecek. Sarı taksilerde açılış ücreti 65,40 TL’den 71,94 TL’ye, kilometre başına ücret ise 43,56 TL’den 47,92 TL’ye çıkacak.
• Tüketici güveninde artış: ABD’de Michigan Üniversitesi tüketici güven endeksi Temmuz ayında bir önceki aya kıyasla 4,9 puan artışla 54,4’e yükselerek piyasa beklentilerini aştı.
- Ayrıntılar: Beklenti, endeksin 51,0 seviyesine yükselmesi yönündeydi. Söz konusu dönemde endeksi oluşturan alt endeksler arasından mevcut ekonomik koşullar endeksi 7,4 puan artışla 54,9’a yükselirken, tüketici beklentileri endeksi 3,3 puan artışla 54,0’e çıktı.
• Avrupa enflasyonu beklenti altında: Avro Bölgesi’nde tüketici fiyat endeksi (TÜFE) Haziran ayında aylık bazda %0,1 gerilerken, yıllık bazda %2,8 ile piyasa beklentilerinin altında artış gösterdi.
- Ayrıntılar: Haziran ayında TÜFE’yi oluşturan ana gruplar arasından enerji grubu fiyatları yıllık bazda %1,8 geri çekilerek ana veriyi aşağıya çekerken, gıda grubu fiyatları %0,3, enerji dışı sanayi ürünü grubu fiyatları %0,4 düştü. Aynı dönemde hizmet grubu fiyatları ise %0,5 artış gösterdi.
• Hürmüz ablukası işliyor: ABD Merkez Kuvvetler Komutanlığı (CENTCOM), İran’a yönelik deniz ablukasının yeniden yürürlüğe girmesinin ardından Umman Körfezi’nde 5 ticari gemiye müdahale edildiğini, İran limanlarına girmeye çalışan 3 geminin geri çevrildiğini, verilen talimatlara uymadığı belirtilen bir geminin hareket kabiliyetinin durdurulduğunu ve bir tankere denetim amacıyla asker çıkarıldığını açıkladı.
- Tepkiler: İran Dışişleri Bakan Yardımcısı Kazım Garibabadi, ABD’nin mutabakattaki bütün yükümlülüklerini ihlal etmesi nedeniyle İslamabad Mutabakat Zaptı’nda taahhüt ettikleri yükümlülükleri yerine getirmeyi durdurduklarını açıkladı.
- Ayrıca: Kuveyt Enerji Bakanlığı, İran'ın ülkenin elektrik üretim santralleri ile su arıtma tesislerini hedef aldığını ve bu saldırılarda kritik enerji altyapısının zarar gördüğünü açıkladı. İran ayrıca Arap Gaz Hattı’na bağlı çalışan LNG terminallerinin yer aldığı Ürdün’ün Akabe kentine de saldırı düzenledi.
• Irak-ABD arasında 48 anlaşma: Irak Dışişleri Bakanlığı, Irak Başbakanı Ali el-Zeydi’nin Beyaz Saray ziyareti sonrasında ABD’li kamu ve özel sektör kuruluşları ile Irak hükümeti arasında petrol, elektrik, teknoloji, finans, tarım, eğitim ve ilaç gibi alanları kapsayan 48 anlaşma, mutabakat zaptı ve ortaklık bildirisi imzalandığını duyurdu.
- Ayrıntılar: ABD yönetimi, Irak-Suriye ham petrol boru hattının yenilenmesini ve Irak petrolünün Akdeniz’e taşınmasını sağlayacak yeni bağlantıların kurulmasını destekleyeceğini açıkladı. Irak’ın planına göre Basra’dan Hadise’ye ulaşacak boru hattı Suriye’de yer alan Banyas Limanı ile Türkiye’de yer alan Ceyhan Limanı’na bağlanarak Hürmüz Boğazı’na, günde yaklaşık 2 milyon varil taşıma kapasitesine sahip bir alternatif oluşturacak. Nitekim Irak Bakanlar Kurulu, yakın zamanda Chevron, Capital TI ve UCC’nin, ilgili hattı teknik yönden inceleme görevini onayladı.
- Editörün önerisi: Hürmüz'e alternatif aranıyor: Suriye dünyanın yeni enerji merkezi olabilir mi? | Emircan Yaman, EXANTE
Haftalık takvim: Kritik TCMB kararı
Bu hafta takvim yurt içinde kalabalıklaşırken, yurt dışında bir miktar sakinliyor. Yurt içi piyasalarda TCMB kararı ve Moody’s Türkiye değerlendirmesi ön plana çıkarken, yurt dışında gözler ECB kararında olacak.


Bu hafta takvim yurt içinde kalabalıklaşırken, yurt dışında bir miktar sakinliyor. Yurt içi piyasalarda TCMB kararı ve Moody’s Türkiye değerlendirmesi ön plana çıkarken, yurt dışında gözler ECB kararında olacak.
Yurt içi piyasalar
Bu hafta yurt içi piyasalarda iki ayrı gelişme diğerlerinden daha yüksek öneme sahip. Bunlardan ilki Türkiye Cumhuriyet Merkez Bankası’nın 23 Temmuz Perşembe günü alacağı Para Politikası Kurulu kararı olacak. Piyasa beklentisi politika faizinin %37,0 seviyesinde sabit bırakılması yönünde olsa da, kararın ardından yayımlanacak metin ve TCMB’nin repo ihalelerine tekrar başlayıp başlamayacağına ilişkin kararı da en az PPK kararının kendisi kadar önemli olacak.
İkinci önemli gelişme ise 24 Temmuz Cuma günü uluslararası kredi derecelendirme kuruluşu Moody’s tarafından yapılacak Türkiye değerlendirmesi olacak. Türkiye’nin mevcut kredi notu Ba3, görünümü ise durağan. Ana piyasa beklentisi ise kredi notunun ve durağan görünümün korunması yönünde.
Bunun dışında yurt içi piyasalarda bu hafta;
- 20 Temmuz Pazartesi günü TCMB tarafından düzenlenen Piyasa Katılımcıları Anketi’nin Haziran ayı sonuçları ve TÜİK tarafından açıklanacak tarımsal girdi fiyat endeksi ile yurt dışı üretici fiyat endeksi,
- 22 Temmuz Çarşamba günü TCMB tarafından açıklanacak reel kesim güven endeksi ile finansal hizmetler güven endeksi ve TÜİK tarafından açıklanacak hanehalkı yurt içi turizm istatistikleri,
- 23 Temmuz Perşembe günü TÜİK tarafından açıklanacak tüketici güven endeksi ve TCMB/BDDK tarafından açıklanacak haftalık para-banka/bankacılık sektörü/menkul kıymet istatistikleri,
- 24 Temmuz Cuma günü ise TCMB tarafından yayımlanacak sektörel enflasyon beklentileri takip ediliyor olacak.
Yurt dışı piyasalar
Yurt dışı piyasalarda bu hafta en çok öne çıkan gelişme 23 Temmuz Perşembe günü açıklanacak Avrupa Merkez Bankası (ECB) faiz kararı olacak. Reuters anketine katılan 74 ekonomistin ortak beklentisi, ECB’nin üç ana faiz oranında bir değişim yapmaması yönünde. Dolayısıyla toplantıda bir faiz değişikliği beklenmiyor. Piyasanın asıl odak noktası Lagarde’ın Eylül ayı toplantısına ilişkin vereceği sinyaller olacak.
Bunun dışında yurt dışı piyasalarda bu hafta;
- 21 Temmuz Salı günü Almanya’da ZEW ekonomik beklenti endeksi ve İngiltere’de istihdam verileri,
- 22 Temmuz Çarşamba günü Japonya’da dış ticaret dengesi ve İngiltere’de TÜFE,
- 23 Temmuz Perşembe günü Avro Bölgesi’nde kamu borcu istatistikleri ve ABD’de Chicago Fed imalat endeksi,
- 24 Temmuz Cuma günü ise Japonya’da TÜFE, Almanya’da GfK tüketici güven endeksi ve global PMI verileri takip ediliyor olacak.




