





28 Ağustos Cuma sabahından herkese günaydın.
Yurt içinde haftanın ana gündemini para politikasındaki normalleşme adımları oluşturdu. 2021 sonunda devreye alınan Kur Korumalı Mevduat'ta hesap bakiyesi 21 Ağustos haftasında sıfıra inerken TCMB, 1 Mart'tan bu yana ara verdiği bir hafta vadeli repo ihalelerini yeniden başlattı. Kararla birlikte bankaların yaklaşık %40 seviyesindeki fiilî fonlama maliyetinin %37'lik politika faizine yaklaşması beklenirken ekonomistler bunun faiz indirimlerinin zamanlamasına ilişkin farklı sinyaller verdiğini düşünüyor.
Yurt dışı tarafında ise jeopolitik gelişmeler enerji piyasalarını, Nvidia bilançosu teknoloji hisselerini hareketlendirdi. İran ile Umman'ın Hürmüz Boğazı'nda geçici deniz koridoru ve mayınların temizlenmesi üzerine görüşmesi arz endişelerini hafifletirken Brent petrol %3'ten fazla geriledi.
Bu sayıda Doç. Dr. Filiz Eryılmaz, TCMB'nin repo kararından piyasanın neden üç farklı faiz senaryosu çıkardığını inceliyor. Eren Kuru, ABD'den Japonya'ya YCC deneyimlerine bakıyor. Hakan Bektaş, enflasyonu “karşılanabilirlik” açısından ele alırken Pelin Cengiz, yazısında Arjantin'deki ekonomi programının toplumsal maliyetini anlatıyor.
- O sırada Aposto'da: Aposto'nun yaz gündemi elinizde tutup, sayfalarını çevirebileceğiniz bir dünyaya taşındı. Aposto Gazete'nin Yaz 2026 sayısı, İstanbul'da akşam 6'dan sabah 6'ya gece ekonomisine odaklanan Soli ekiyle birlikte yayında.
Bugün ayrıca bültende:
💸 Carry trade pozisyonlarında yeni rekor
💱 Reel sektörün döviz açığı
🏦 TCMB rezervlerinde toparlanma
📉 Türkiye'nin risk primi
📊 ABD'de çekirdek PCE verisi
🌾 Buğday fiyatlarında üç yılın zirvesi
🇨🇳 Çin'de deflasyon riski
İyi okumalar.
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
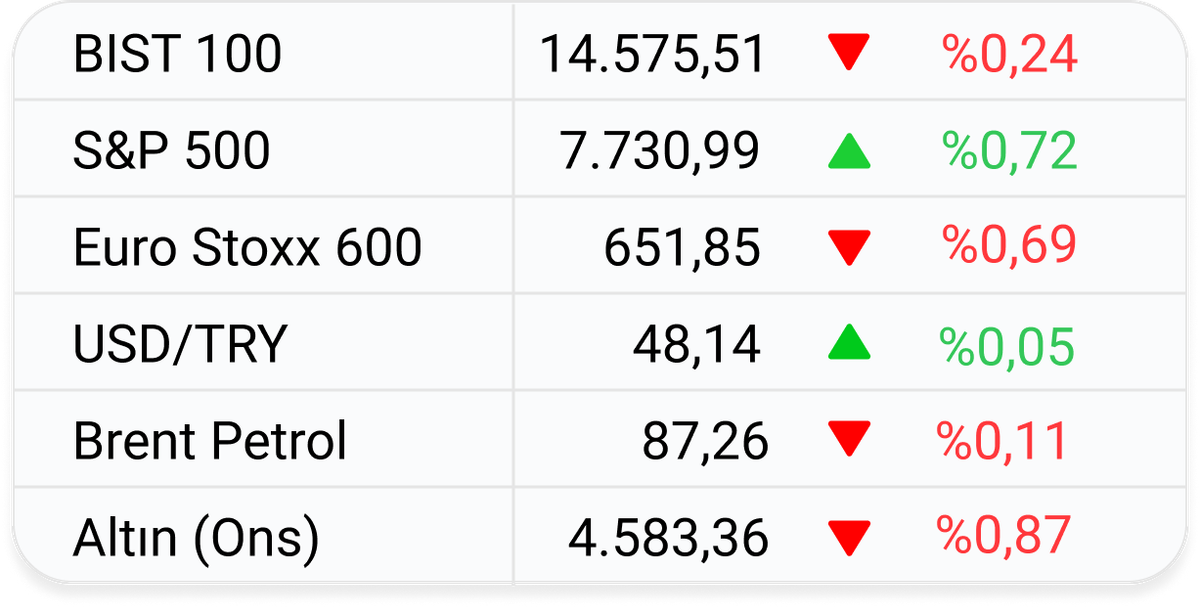
Küresel piyasalarda son durum ve günlük değişimler.
Değerler piyasa kapanışının ardından Investing üzerinden sağlanmıştır.
• BIST 100 endeksi günü 180,6 milyar TL hacim ve %0,24 kayıpla 14.575,51 puan seviyesinden tamamladı.
- Ayrıntılar: Güne sınırlı yükselişle başlayan endeks, sabah saatlerinde gelen alımlarla 14.698,96 puana kadar yükselerek 14.700 seviyesini test etti. Bu seviyenin aşılamamasının ardından yönünü aşağı çeviren endeks, Avrupa borsalarındaki negatif seyrin de etkisiyle 14.539,39 puana kadar geriledi. Kapanışa doğru kayıplarının bir bölümünü telafi etmesine rağmen pozitif bölgeye dönemeyen endeks, günü sınırlı düşüşle tamamladı.
- Kazanç-kayıp: Endekste haftalık kazanç %1,24 seviyesinde olmakla birlikte, aylık kazanç %8,30, yılbaşından bu yana kazanç ise %29,43 seviyesinde.
- Şirketler: BIST 100'e dahil olan şirket payları arasından günün en çok kazananları sırasıyla %9,97 kazanç yaşayan Halkbank (HALKB), %6,61 kazanç yaşayan Pasifik Eurasia Lojistik (PASEU) ve %5,74 kazanç yaşayan Pasifik Teknoloji (PATEK) payları oldu.
- Sektörler: Günün en çok öne çıkan sektörel endeksi %2,07 kazanç yaşayan BIST Spor Endeksi (XSPOR) oldu. BIST Banka Endeksi’nin (XBANK) %0,07 kayıp yaşadığı günde, BIST Holding ve Yatırım Endeksi (XHOLD) ise %0,43 kayıp yaşadı.
- Öte yandan: Nvidia’nın beklentileri aşan finansal sonuçları teknoloji hisselerini desteklerken, ABD’de devam eden enflasyon endişeleri ve Fed Başkanı Kevin Warsh’ın Jackson Hole’da yapacağı konuşma öncesindeki temkinli bekleyiş küresel piyasalarda karışık bir seyre neden oldu.
• KKM’de hesaplar sıfırlandı: 2021’de döviz kurundaki yükselişi sınırlamak amacıyla devreye alınan Kur Korumalı Mevduat’ta (KKM) hesap bakiyesi, BDDK verilerine göre 21 Ağustos haftasında sıfıra indi.
- Açıklamalar: Hazine ve Maliye Bakanı Mehmet Şimşek, KKM’den çıkış sürecinin tamamlanmasını “Programımızın önemli hedeflerinden birini daha gerçekleştirdik” sözleriyle değerlendirdi.
• Repo ihaleleri yeniden başlıyor: Türkiye Cumhuriyet Merkez Bankası (TCMB), 1 Mart'ta ara verdiği bir hafta vadeli repo ihalelerini yeniden başlatma kararı aldı.
- Yorumlar: Eski TCMB Başekonomisti Hakan Kara, kararın yüzde 40 seviyesindeki fiili faizin kademeli olarak yüzde 37'lik politika faizine çekileceği sinyalini verdiğini, iç talep ve rezervlerin seyrine bağlı olarak resmi faiz indirimlerinin Ekim'de başlayabileceğini söyledi.
- Öte yandan: Ekonomist Mahfi Eğilmez ise kararın tek başına faiz indirimi anlamına gelmediğini, fiili bir indirimin ancak bankaların ağırlıklı olarak yüzde 37 faizli haftalık repo üzerinden fonlanması hâlinde gerçekleşeceğini belirtti.
• Carry trade pozisyonlarında yeni rekor: Türkiye'deki carry trade pozisyonlarının büyüklüğü, BDDK ve TCMB verileri üzerinden yapılan hesaplamaya göre 21 Ağustos haftasında 2,9 milyar dolar artarak 65,3 milyar dolarla rekor seviyeye çıktı.
- Ayrıntılar: Carry trade pozisyonlarında son üç haftadaki toplam artış yaklaşık 7 milyar dolara ulaştı.
• Reel sektörün döviz açığı 206 milyar dolara yaklaştı: Türkiye'de finansal kesim dışındaki firmaların net döviz pozisyon açığı Haziran'da bir önceki aya göre 2,34 milyar dolar artarak 205,8 milyar dolara yükseldi.
- Ayrıntılar: TCMB verilerine göre firmaların döviz varlıkları 4,1 milyar dolar, yükümlülükleri ise 6,4 milyar dolar artarken kısa vadeli net döviz pozisyonu fazlası 1,5 milyar dolar geriledi.
• TCMB rezervlerinde toparlanma sürdü: Türkiye Cumhuriyet Merkez Bankası'nın brüt rezervleri 21 Ağustos haftasında yaklaşık 5 milyar dolar artarak 188,4 milyar dolara yükseldi.
- Ayrıntılar: Net rezervler 67,1 milyar dolardan 66,9 milyar dolara gerilerken swap hariç net rezervler 1,7 milyar dolar artışla 55,9 milyar dolara çıktı.
- Bir adım geriden: ABD ve İsrail'in İran'la savaşının başlamasından önce brüt rezervler 210,3 milyar dolar, swap hariç net rezervler ise 78,8 milyar dolar seviyesindeydi.
• Yabancı yatırımcı hissede alımı sürdürdü: TCMB verilerine göre yurt dışı yerleşikler 21 Ağustos haftasında 150,2 milyon dolarlık hisse senedi alırken tahvil tarafında 9 milyon dolarlık sınırlı alım yaptı.
- Bir adım geriden: Yabancı yatırımcı 14 Ağustos haftasında yedi haftalık aranın ardından 176 milyon dolarlık hisse alımına dönmüş, tahvilde ise 290 milyon dolarlık satış yapmıştı.
- Geniş açı: Böylece yabancıların hisse senedindeki alımları ikinci haftaya taşınırken tahvil tarafındaki güçlü girişlerin ardından daha dalgalı bir seyir izlendi.
• Döviz mevduatları yeniden arttı: TCMB verilerine göre yurt içi yerleşiklerin parite etkisinden arındırılmış döviz mevduatları, 21 Ağustos haftasında 1 milyar 136 milyon dolar arttı; bir önceki hafta 297 milyon dolarlık düşüş kaydedilmişti.
- Ayrıntılar: Gerçek kişilerin döviz mevduatları 775 milyon, tüzel kişilerin mevduatları 361 milyon dolar artarken; BDDK verilerine göre bankacılık sektörünün toplam kredi hacmi 27,7 trilyon liraya, toplam mevduatı ise 32,3 trilyon liraya yükseldi.
• Türkiye'nin risk primi 18 Şubat'tan bu yana en düşük seviyede: Türkiye'nin 5 yıllık kredi risk primi (CDS), Ortadoğu'da ABD ile İran arasında sağlanan ve İsrail'i de kapsayan geçici ateşkesin ardından 17 baz puan gerileyerek 217 baz puana indi.
- Ayrıntılar: Ateşkes sonrası küresel tahvil piyasalarında alımlar güçlenirken ABD'nin 10 yıllık tahvil faizi %4,24'e, 2 yıllık tahvil faizi %3,73'e geriledi; gelişmekte olan ülke varlıklarına yönelik risk iştahındaki artış Türkiye'nin borçlanma maliyetlerine de olumlu yansıdı.
- Bir adım geriden: Türkiye'nin CDS'i ABD ve İsrail'in İran'a yönelik saldırıları öncesinde 235 baz puan civarındayken Mart'ta 327 baz puana kadar yükselmişti.
• İhracatta rekor: Türkiye'de ihracat, Temmuz ayında geçen yılın aynı dönemine göre %2,9 artarak 25,6 milyar dolara ulaştı ve Cumhuriyet tarihinin en yüksek Temmuz ayı değerini kaydetti.
- Ek olarak: Temmuz ayında en yüksek ihracatı yapan il, 5,84 milyar dolarla İstanbul oldu. İlk üçte İstanbul’u sırasıyla Kocaeli ve İzmir izledi. Türkiye'nin ihracatına en fazla katkı sağlayan ürün grupları ise motorlu kara taşıtları, kazanlar ve makineler ile elektrikli makine ve cihazlar oldu. Temmuz ayı rakamları, yılın ilk yedi ayında yapılan toplam ihracatı 161,6 milyar dolara taşıdı. Ocak-Temmuz ayları arasında ihracat, yıllık bazda %3,4 arttı.
• Perakendede güven düşüşü sürdü: TÜİK verilerine göre perakende ticaret güven endeksi Ağustos'ta aylık yüzde 0,8 azalarak 110,1'e geriledi; hizmet ve inşaat sektörlerinde de güven sırasıyla yüzde 0,1 ve yüzde 0,4 düştü.
- Ayrıntılar: Perakende sektöründe son üç aylık iş hacmi ve satışlar yüzde 5,8 azalırken gelecek üç aya ilişkin satış beklentisi yüzde 3,8 arttı. Güven endeksi Ağustos'ta hizmet sektöründe 111,9, inşaat sektöründe ise 83,1 olarak ölçüldü.
• Enflasyon beklentileri ayrıştı: TCMB verilerine göre 12 ay sonrası enflasyon beklentisi Ağustos'ta piyasa katılımcılarında 0,26 puan azalarak yüzde 23,69'a gerilerken reel sektörde yüzde 32,80'e, hanehalkında yüzde 45,58'e yükseldi.
- Ayrıntılar: Enflasyonun gelecek 12 ayda düşmesini bekleyen hanehalkının oranı 0,78 puan azalarak yüzde 16,85'e geriledi.
• Hürmüz görüşmeleri petrolü aşağı çekti: İran ile Umman'ın Hürmüz Boğazı'nda geçici bir deniz koridoru oluşturulması ve mayınların temizlenmesine yönelik görüşmeler yürütmesi, arz kesintisi endişelerini hafifletirken Brent petrol Çarşamba günü %3'ten fazla gerileyerek son iki haftanın en düşük seviyesine indi.
- Geniş açı: Küresel petrol ticaretinin kritik geçiş noktalarından Hürmüz'de sevkiyatın normalleşebileceğine yönelik beklentiler, enerji fiyatları ve enflasyon görünümü üzerindeki yukarı yönlü baskının azalabileceği beklentisini güçlendirdi.
• Nvidia teknoloji hisselerini yukarı taşıdı: Nvidia'nın beklentileri aşan bilançosu ve güçlü gelir öngörüsü yapay zeka yatırımlarının sürdürülebilirliğine ilişkin endişeleri hafifletirken şirket hisseleri %8,7 yükseldi; Nasdaq günü %1,6 artışla tamamladı.
- Ayrıntılar: Nvidia'nın ikinci çeyrek geliri yıllık %106 artışla 96,2 milyar dolara ulaşırken şirket üçüncü çeyrek için 108 milyar dolar gelir öngördü; güçlü görünüm küresel ölçekte yarıiletken ve yapay zeka bağlantılı hisseleri de destekledi.
• Çekirdek PCE beklentilere paralel arttı: Fed'in yakından izlediği ABD Kişisel Tüketim Harcamaları (PCE) fiyat endeksinin çekirdek göstergesi Temmuz'da aylık %0,2, yıllık %3,3 artarak beklentilerle uyumlu gerçekleşti.
- Ayrıntılar: Gıda ve enerji hariç fiyatları izleyen çekirdek PCE, Fed'in temel enflasyon göstergelerinden biri olarak takip ediliyor. Manşet PCE Temmuz'da aylık %0,2, yıllık %3,7 arttı. Kişisel gelirler ise Temmuz'da %0,4, kişisel harcamalar %0,2 artarak piyasa tahminlerini aştı.
- Bununla birlikte: ABD ekonomisi, 2026'nın ikinci çeyreğinde yıllıklandırılmış bazda %1,5 büyüyerek geçen ay açıklanan öncü tahminle aynı seviyede kaldı; ilk çeyrekte büyüme %2,1 olmuştu.
• ABD'de ticaret açığı 17 ayın zirvesinde: ABD'nin ürün ticareti açığı Temmuz'da aylık %17,2 artarak 118,8 milyar dolara yükseldi ve Mart 2025'ten bu yana en yüksek seviyesine çıktı.
- Ayrıntılar: Ürün ithalatı %3,7 artarken ihracat %2,9 geriledi; bilgisayar, yarı iletken ve telekomünikasyon ekipmanlarını içeren sermaye ürünleri ithalatı 1993'ten bu yana en güçlü artışını kaydetti.
- Geniş açı: Şirketlerin değişen gümrük vergilerine ve tedarik zinciri risklerine karşı stoklarını artırması ile yapay zeka ekipmanı ithalatındaki güçlü seyir ticaret açığını büyütürken Temmuz'da perakende stoklar %0,7, toptan stoklar %1,3 arttı.
• ABD'de tüketici güveni geriledi: The Conference Board Tüketici Güven Endeksi Ağustos'ta 0,8 puan düşerek 89,4'e gerilerken piyasa beklentisinin de altında kaldı.
- Ayrıntılar: Mevcut koşullara ilişkin endeks 6,8 puan artarak 121,2'ye yükselirken gelecek altı aya ilişkin Beklentiler Endeksi 5,8 puan düşerek 68,2'ye geriledi.
- Neden önemli? Conference Board Başekonomisti Dana Peterson, tüketicilerin önümüzdeki altı ayda iş koşulları ve istihdam piyasasına ilişkin daha karamsar hâle geldiğini belirtti.
• Barkin'den ABD borcu için uyarı: Richmond Fed Başkanı Tom Barkin, ABD'nin kamu borcunun 40 trilyon doları aşmasının ardından, yatırımcı talebi sürdüğü sürece borçlanmanın devam edebileceğini ancak bu talebin zayıflamasının ileride finansal bir "hesaplaşma" yaratabileceğini söyledi.
- Ayrıntılar: Barkin, Fed'in Temmuz toplantısında faizleri sabit tutma kararını "kıl payı" olarak nitelendirirken Eylül toplantısı öncesinde gelecek verilerin belirleyici olacağını belirtti. Enflasyondaki gerileme işaretleri nedeniyle mevcut faiz seviyesini destekleyen Barkin, fiyat baskılarının kalıcılaşması hâlinde faiz artışının yeniden gündeme gelebileceğini söyledi.
- Editörün önerisi: Borç döngüsü: ABD’nin giderek büyüyen borcunu kim finanse edecek? | Eralp Ersoy, Exante
• Buğday üç yılın zirvesinde: Ukrayna ile Rusya’nın Karadeniz’de birbirlerinin sevkiyatlarına yönelik saldırıları artırmasıyla buğday fiyatı 730 doların üzerine çıkarak son üç yılın en yüksek seviyesine ulaştı.
- Geniş açı: Küresel buğday ihracatının yaklaşık üçte birinin geçtiği bölgedeki aksamalara, El Niño’nun üretim üzerinde yaratabileceği baskı da eklendi.
• Fitch'ten Çin için deflasyon uyarısı: Fitch Ratings, Çin ekonomisinin 2026'nın ikinci çeyreğinde deflasyondan çıktığını ancak zayıf iç talep nedeniyle fiyatlar üzerindeki aşağı yönlü baskının sürdüğünü ve yeniden deflasyon riskinin bulunduğunu belirtti.
- Ayrıntılar: Çin'in GSYH deflatörü yıllık %1,6 artarak 2023'ün ilk çeyreğinden bu yana ilk kez pozitife döndü.
- Bir adım sonrası: Fitch, tüketici enflasyonunun 2026 sonunda %1,2'ye yükselmesini beklerken zayıf istihdam ve ücret dinamiklerinin fiyat artışlarını sınırlamaya devam edeceğini öngördü.
• Suriye’de 15 yıl sonra kartlı ödeme: Suriye Cumhurbaşkanı Ahmed El-Şara, Şam’daki bir restoranda hesabı Visa kartıyla ödeyerek ülkede 2011’den bu yana kesintiye uğrayan uluslararası kartlı ödeme sistemlerinin yeniden devreye alınmasını sembolik olarak duyurdu.
- Bir adım geriden: ABD’nin Suriye’yi yaptırım listesinden çıkarmasının ardından Visa ve Mastercard altyapısı üzerinden ilk test ödemeleri Mayıs 2026’da yapılmıştı.
Tek karar, üç yorum: Merkez Bankası iletişiminde sorun mu var?
TCMB’nin haftalık repo ihalelerine beklenenden erken dönmesi teknik olarak bir normalleşme adımıydı ancak piyasa aynı karardan Eylül’de faiz indirimi, Ekim’e kadar bekleme ve erken gevşeme olmak üzere üç farklı sonuç çıkardı. Merkez bankacılığında iletişim doğrudan bir politika aracıysa belki de asıl soru kararın kendisinden çok piyasanın neden TCMB’nin hangi gelişmeye nasıl karşılık vereceğini hâlâ ortak bir çerçeveden okuyamadığıdır.
Yazı: Doç. Dr. Filiz Eryılmaz
TCMB’nin haftalık repo ihalelerine beklenenden erken dönmesi teknik olarak bir normalleşme adımıydı. Ancak piyasa aynı karardan üç ayrı faiz hikayesi çıkardı. Sorun kararın kendisinde mi, yoksa kararın anlatılma biçiminde mi?
Merkez bankacılığında iletişim, para politikasının tamamlayıcı unsuru değil doğrudan araçlarından biridir. Çünkü piyasalar yalnızca bugünkü faiz oranını değil, o faiz oranının yarın nereye gideceğini de fiyatlar. Bu nedenle bazen tek cümlelik bir açıklama uzun bir Para Politikası Kurulu metninden daha güçlü sonuçlar doğurabilir.
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) 23 Ağustos Pazar günü yayımladığı duyuru bunun iyi bir örneğiydi. Banka 1 Mart’tan bu yana ara verdiği bir hafta vadeli repo ihalelerine yeniden başlayacağını açıkladı. Resmî duyuru oldukça kısaydı: “1 Mart 2026 tarihinde ara verilen bir hafta vadeli repo ihalelerine tekrar başlanmasına karar verilmiştir.” Fakat bu tek cümle, piyasa açısından yaklaşık 300 baz puanlık bir anlam taşıyordu.
Çünkü TCMB’nin resmî politika faizi %37 olmakla birlikte bankaların fiilî fonlama maliyeti savaşın başlamasından bu yana ağırlıklı olarak gecelik borç verme faizi olan %40 civarında oluşuyordu. Haftalık repo ihalelerine dönüş, herhangi bir PPK faiz kararı alınmadan fiilî fonlama maliyetinin %40’tan politika faizi olan %37’ye doğru gerilemesi demekti. Başka bir ifadeyle TCMB politika faizini indirmedi ama para piyasasının karşılaştığı faiz hızla aşağı geldi.
Karar bekleniyordu, zamanlaması beklenmiyordu
Haftalık repo ihalelerine dönüş bütünüyle sürpriz değildi. Başkan Fatih Karahan, son Enflasyon Raporu toplantısında operasyonel normalleşmenin gündemde olduğunu belirtmişti. Piyasa da jeopolitik riskler azaldıkça fonlamanın yeniden politika faizine yaklaşmasını bekliyordu. Sürpriz olan kararın zamanıydı.
Girişi kolay, çıkışı zor: Verim eğrisi kontrolü daha önce nasıl uygulandı, nasıl sonuçlandı?
Verim eğrisi kontrolü (YCC), merkez bankalarına belirli vadelerde faizi doğrudan sabitleme gücü veriyor ancak bu güç, taahhüt sorgulanmaya başladığında hızla bir tuzağa dönüşebiliyor. ABD’den Japonya’ya, İngiltere’den Avustralya’ya uzanan örnekler YCC’nin asıl sınavının girişte değil çıkışta verildiğini, başarının ise büyük ölçüde zamanlama, kademelilik ve iletişime bağlı olduğunu gösteriyor.
Yazı: Eren Kuru
Merkez bankalarının çoğu yalnızca gecelik politika faizini belirler, tahvil piyasasının geri kalanını serbest bırakır. Verim eğrisi kontrolünde (yield curve control – YCC) ise banka bir adım daha ileri gider: Belirli bir vadedeki (genellikle 3-10 yıl) devlet tahvilinin getirisine somut bir hedef koyar ve bu hedefi korumak için gerektiği kadar tahvil alıp satacağını taahhüt eder.
Bu, niceliksel genişlemeden (QE) farklıdır: QE'de banka "şu kadar tahvil alacağım" der, fiyatın nereye gideceğine piyasa karar verir; YCC'de ise banka "faiz şu seviyede kalacak" der, ne kadar tahvil alınacağına piyasa karar verir. İkinci yaklaşım, taahhüt inandırıcı olduğu sürece bilançoyu fazla şişirmeden faizi düşük tutabilir ama taahhüt bir kez ciddi biçimde sorgulanırsa banka kendini sınırsız alım yapmak zorunda hissedebilir. Bu yüzden YCC, para politikası tarihinde yalnızca dört ülkede ve genellikle olağanüstü koşullarda denendi.
ABD (1942-1951): Savaşı ucuza getirmenin bedeli
Modern YCC tartışmalarının referans noktası, 2. Dünya Savaşı dönemi ABD'sidir. Fed, Nisan 1942'de Hazine'nin talebiyle kısa vadeli bono faizini yüzde 0,375'te (3/8 puan), uzun vadeli tahvil faizini de yüzde 2,5'te sabitledi. Amaç netti: Devasa savaş harcamalarını piyasa faizinin çok altında bir faizle finanse etmek.
Garanti BBVA Yatırım ile Amerikan borsalarında şeffaf yatırım devri
Global piyasalarda yatırım yaparken karşınıza çıkan karmaşık komisyon yapıları ve "minimum işlem ücreti" gibi sürpriz maliyetler artık geride kaldı. Garanti BBVA Yatırım ile Amerikan borsalarındaki yatırımlarınızda stratejinizi maliyetler değil, hedefleriniz belirliyor.
Garanti BBVA Yatırım’da sabit ya da minimum bir komisyon sınırı uygulanmaz. Tutarınız ne olursa olsun sadece (%0,3) oranında net bir komisyon ödersiniz. Birçok platformun aksine, düşük bütçeli işlemlerinizde "sabit alt sınır" engeline takılmaz, sermayenizi verimli bir şekilde yönetirsiniz.
Tam esneklik: Alt sınır maliyeti olmadan, dilediğiniz miktarda hisse alım-satımı yapabilirsiniz.
Kolay hesaplama: İşlem hacminiz neyse, ödeyeceğiniz ücret sadece onun %0,3’üdür.
Düşük bütçe dostu: Küçük birikimlerle dünya devlerine ortak olurken yüksek komisyonlar altında ezilmezsiniz.
Yatırım yaparken maliyetlerinizi şeffafça yönetmek için Garanti BBVA Yatırım ile tanışın.
Enflasyonun ötesindeki soru: Gelirimiz temel ihtiyaçları karşılamaya yetiyor mu?
Gelirlerin fiyatlara yetişemediği bir yerde enflasyon verisinin gündelik hayattaki yansıması bir karşılanabilirlik sorununa dönüşüyor. Enerjiden gübreye, tarladan rafa uzanan maliyet zinciri gıdanın hane bütçesindeki yükünü artırırken TÜİK’in 2025 verilerine göre Türkiye’de fertlerin %35,1’i iki günde bir et, tavuk ya da balık içeren bir yemeğin masrafını karşılayamıyor. Yani mesele aslında "karşılanabilirlik".
Yazı: Hakan Bektaş
Düzenli olarak satın aldığınız mal ve hizmetlerin fiyatları arttıkça aynı bütçeyle geçinmenin giderek zorlaştığını hissediyor musunuz? Yanıtınız evet ise sorun artık yalnızca fiyatların artması değil, gelirinizin bu fiyatları karşılamaya yetip yetmediği olabilir. Yani mesele karşılanabilirlik.
ABD'de Tüketici Fiyat Endeksi (Consumer Price Index - CPI) Temmuz 2026’da geçen yılın aynı dönemine göre %3,4 artarken çalışanların ortalama saatlik kazançları aynı dönemde %3,2 yükseldi. Böylece ücret artışı, enflasyonun gerisinde kaldı.
- Başka bir ifadeyle, ortalama saatlik reel kazançların gerilemesiyle çalışanların bir saatlik emekleri karşılığında alabildikleri mal ve hizmet miktarı bir önceki yıla göre azaldı.
Peki hiçbir harcama kalemi dışarıda bırakılmadan hesaplanan enflasyon oranını ifade eden manşet enflasyonu yukarı iten faktörler nelerdi? Temmuz 2026’da bir önceki yılın aynı ayına göre en yüksek artış gösteren kategori %14,7 ile enerji oldu. Manşet enflasyonun (%3,4) oldukça üzerinde. Bu yükselişin ardında ne var?
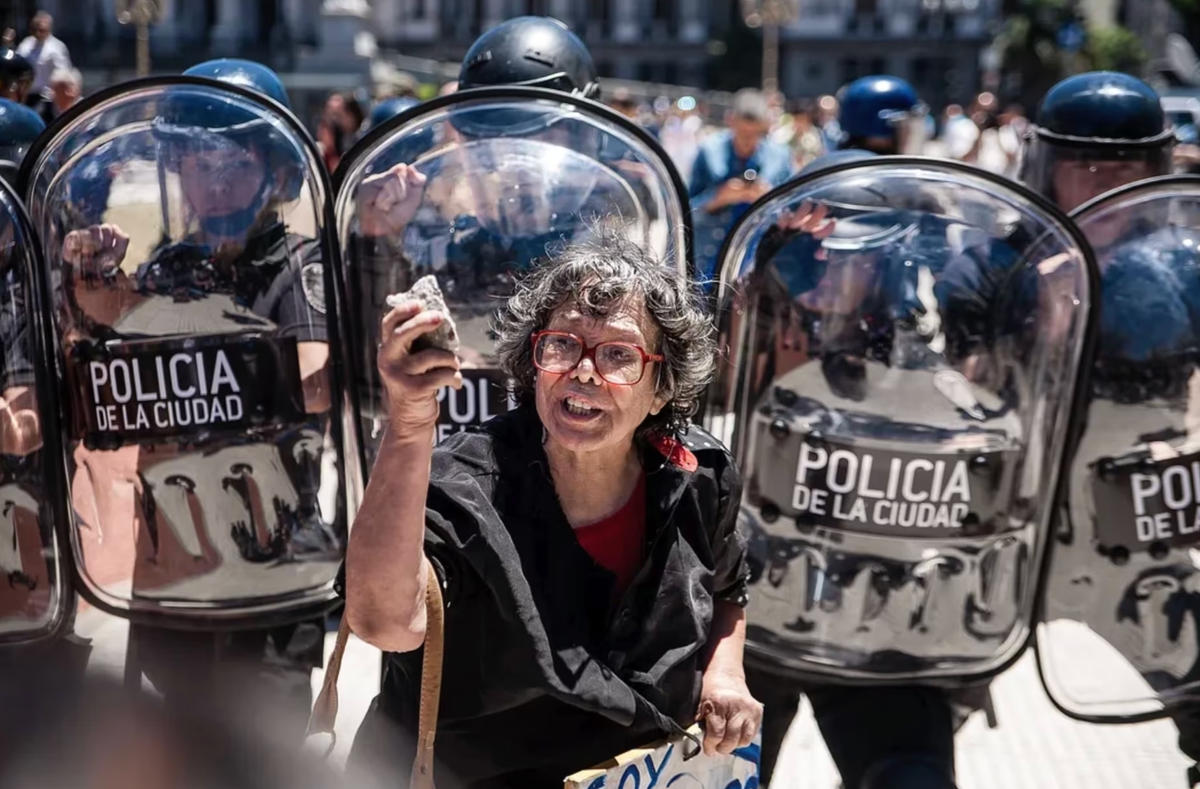
Kemer sıkmanın bedeli: Milei’nin elektrikli testeresi Arjantin’i nereye götürüyor?
Arjantin Devlet Başkanı Javier Milei'nin kamuda radikal kesintilerin ve kemer sıkma politikalarının simgesi olarak siyasi şovlarında kullandığı “motosierra” (elektrikli testere) politikaları halktan giderek daha çok tepki çekiyor. Şirket iflasları artarken enflasyon ve hayat pahalılığı nedeniyle halkın borç yükü rekor seviyeye ulaşıyor. Vatandaşlar gıda, ilaç ve temel giderler için kredi çekmek zorunda kalıyor. Hükümet ise borçlanmayı "özel bir mesele" olarak nitelendirerek yapısal reformları savunmaya devam ediyor.
Yazı: Pelin Cengiz
Her ne kadar izlenen ekonomi politikaları, coğrafi, toplumsal ve demografik yapısı farklılıklar gösterse de kronik enflasyon, yüksek kamu borcu ve kur dalgalanmaları gibi benzer ekonomik sorunlar nedeniyle Türkiye, sıkça Güney Amerika’nın ikinci büyük ekonomisi Arjantin ile kıyaslanır.
- Ekonomik kriz dönemlerinde orta sınıfın alım gücünde ciddi erimeler ve yoksulluk baskısının artışı açısından bakıldığına iki ülke arasında benzerlik bulunuyor. Sürekli dalgalanan ama kalıcı olarak indirilemeyen yüksek enflasyon açısından bakıldığında da yine bir benzerlik olduğu doğru.
Her iki ülke de uzun yıllar boyu yüksek enflasyonla mücadele ederken Arjantin Devlet Başkanı Javier Milei yönetimi, kamuda sert kesintiler ve sıkı para politikaları uygulayarak enflasyonu 2023 sonundaki üç haneli rakamlardan 2026'da daha düşük seviyelere çekmeyi denerken, Türkiye ise kademeli bir dezenflasyon süreci yaşıyor. Hatta son iki yılda Arjantin ekonomi programından “övgüyle” bahsedenler, bu ülkeyi Türkiye için örnek göstermişti. Ancak, son aylarda Arjantin’de ekonomik kriz çok daha görünür hâle gelirken şirket kapanmaları artıyor, ekonomi politikalarına tepki olarak sokaklardaki binlerce kişinin katıldığı eylemler ve gösterilerin yanı sıra grevler de yükseliyor.





