





8 Mayıs Çarşamba sabahından herkese günaydın.
Dün hem yurt içi, hem de yurt dışından pek çok farklı mesajı dinlemiş olsak da bizi en çok heyecanlandıran Bloomberg'in swap piyasasına ilişkin haberi oldu. Haberini anonim kaynaklara dayandıran Bloomberg, henüz net bir hareketlenme olmasa da Türk yetkililerin offshore swap piyasasında kısıtların kalkmasına yönelik görüşmeler yaptıklarını bildirdi.
Yurt içinde piyasalar bu haberi oldukça olumlu yorumlamış olacak ki, Borsa İstanbul'un gösterge endeksleri bankacılık hisselerinin önderliğinde hızlı bir tırmanış kaydetti ve günü yine rekor bir seviyeden kapattı.
Günün Hikayesi'nde Doç. Dr. Filiz Eryılmaz tarafından Fed beklentilerine ilişkin kaleme alınan makaleyi bulabilirsiniz.
Günlük ruh gıdası dozunuz ise burada: Ella and Louis Again
İyi okumalar.
-Emircan
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
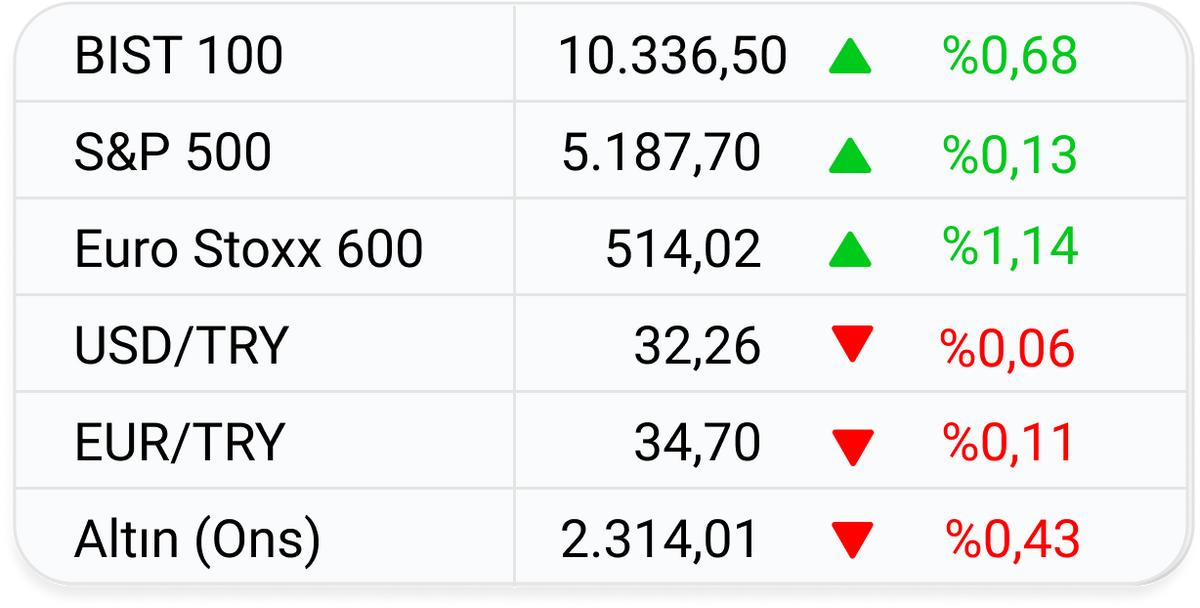
Küresel piyasalarda son durum ve günlük değişimler.
Değerler piyasa kapanışının ardından Investing üzerinden sağlanmıştır.
• BIST 100 endeksi günü 127,6 milyar TL hacim ve %0,68 kazançla 10.336 puandan tamamladı. Güne yatay-pozitif bir açılışla başlayan ve gün içinde sakin bir seyir izleyen endeks, gün sonuna doğru swap limitleriyle ilgili çıkan olumlu haberlerin ardından hızlı bir yükselişle tüm zamanların en yüksek günlük kapanışı rekoruna koştu.
- Endekste haftalık kazanç %2,89 seviyesinde olmakla birlikte; aylık kazanç %7,46, yılbaşından bu yana kazanç ise %38,37 seviyesinde yer alıyor.
- BIST 100'e dahil olan şirket payları arasından günün en çok kazananları sırasıyla %5,70 kazanç yaşayan İş GYO (ISGYO), %4,36 kazanç yaşayan Kocaer Çelik (KCAER) ve %3,48 kazanç yaşayan Otokar (OTKAR) payları oldu.
- Günün en çok öne çıkan sektörel endeksi %2,71 artış gösteren BIST İletişim Endeksi (XILTM) oldu. BIST Bankacılık Endeksi günü (XBANK) %2,28 değer kazancıyla tamamlarken, BIST Sanayi Endeksi (XUSIN) ise %0,27 kayıp yaşadı.
• Bloomberg LP, Türk yetkililerin offshore döviz swap işlemleri üzerindeki kısıtlamaların hafifletilmesi üzerine görüşmeler yürüttüğünü haberleştirdi. Konuyla ilgili konuşan anonim kaynaklar, bu tür bir gevşemenin ne zaman ve nasıl yaşanabileceğine dair ayrıntıların henüz belirlenmediğini, ancak adımların kademeli şekilde atılmasının muhtemel olduğunu söyledi.
• Hazine ve Maliye Bakanlığı, restoran, kafe ve diğer bazı kurumlar için yapılan KDV düzenlemesine ilişkin bir basın açıklaması yayımladı. Yayımlanan açıklamada ilgili tebliğ ile KDV oranlarında herhangi bir artış yapılmadığı; zaten tebliğ ile KDV artışı yapmanın mümkün olmadığı belirtilerek şu ifadelere yer verildi:
“Fiyatları KDV dahil olarak belirlenen ve ilan edilen lokanta veya kafelerde, yeme içme hizmeti karşılığında %10 KDV hesaplaması gerekirken, bu hizmet yerine tıpkı bir market gibi et, su, meyve suyu ve benzeri ürünleri tek tek satmış gibi göstererek %1 oranında KDV hesaplandığı, vatandaştan aldığı %10 oranındaki KDV tutarını fiş veya faturada %1 olarak gösterdikleri görüldü.
Bu örneklerin sürekli arttığı dikkate alınarak istismarın önüne geçmek ve bu konudaki tereddütleri gidermek maksadıyla konuya açıklık getiren Tebliğ hazırlandı.”
• Bloomberg HT tarafından yapılan hesaplamalara göre Türkiye Cumhuriyet Merkez Bankası'nın (TCMB) swap hariç net rezervleri 3 Mayıs ile sona eren haftada 9,9 milyar USD tutarında artış göstererek eksi 38,3 milyar USD seviyesine ulaştı.
- 👉🏻 Öte yandan: Türkiye’nin 5 yıllık kredi risk primi (CDS) 285 baz puan seviyesine kadar gerileyerek Ocak ayından bu yana en düşük seviyesini kaydetti.
• Hazine, dün düzenlediği iki ihale ile birlikte toplamda 55 milyar TL borçlandı. Düzenlenen ilk ihale olan 5 yıl vadeli TÜFE’ye endeksli tahvil ihalesinde borçlanma 14,9 milyar TL, ortalama yıllık bileşik faiz ise %3,24 seviyesine belirlendi. İkinci ihale olan 9 yıl vadeli sabit kupon ödemeli devlet tahvili ihalesinde ise borçlanma 40,1 milyar TL, ortalama bileşik faiz %28,77 oldu.
• Zurich Insurance Group ve Marsh Mclennan tarafından hazırlanan Küresel Riskler Raporu’nun 2024 sayısına katkı veren uzmanların %54'ü önümüzdeki iki yıl içinde küresel ekonomide birtakım istikrarsızlıklar yaşanmasını beklediğini ifade ederken, %27’si ise küresel felaket riskinin artmasını beklediğini bildirdi. Uzmanların %17’si ise gelecek 10 yıl içinde küresel felaket yaşanma ihtimalinin çok hızlı bir biçimde arttığını kaydetti.
- ➕ Ayrıca: Rapora katkı veren uzmanlar gelecek iki yıl için gördükleri en büyük riskleri yapay zeka tarafından üretilen yanlış bilgi/dezenformasyon, olağanüstü hava olayları ve toplumsal kutuplaşma olarak sıralarken; önümüzdeki on yıl içinse olağanüstü hava olayları, yeryüzü sisteminde kritik değişimler ve biyoçeşitlilik kaybı/ekosistem çöküşü olarak sıraladı.
• Richmond Fed Başkanı Thomas Barkin, ABD’deki istihdam piyasasının güçlü kalmasının, kendilerine enflasyonun hedefe doğru ilerleyip ilerlemediğine dair yeterli güveni duymak için zaman kazandırdığını söyledi.
- ➕ Dahası: Ülkede henüz yüksek faiz oranlarının etkisinin hissedilmediğine de dikkat çeken Barkin, “Bugünkü kısıtlayıcı faiz seviyesinin, enflasyonu hedefimize geri getirmek için talebin sınırını kaldırabileceği konusunda iyimserim. Yüksek faizlerin tam etkisi henüz görülmedi” dedi.
• Avro Bölgesi’nde perakende satışlar Mart ayında aylık bazda %0,8; yıllık bazda ise %0,7 oranında artarak Eylül 2022’den bu yana en hızlı yükselişini gösterdi. Söz konusu dönemde otomotiv yakıtı satışları %2,0 artış gösterirken, gıda, içecek ve tütün grubu satışları ise %1,2 arttı.
• Almanya’da fabrika siparişleri Mart ayında aylık bazda %0,4 gerileyerek beklentilerin çok altında kaydedildi. Söz konusu dönemde ulaşım ekipmanı siparişleri %2,3 azalış kaydederken, fabrikasyon metal ürünleri siparişleri %4,5, elektrikli ekipman siparişleri ise %5,9 azalış gösterdi.
• Uluslararası Finans Enstitüsü (IIF), küresel borç tutarının 2024 yılının birinci çeyreğinde 1,3 trilyon USD daha artarak 315,1 trilyon USD’ye ulaşarak rekor kırdığını bildirdi. IIF, söz konusu borcun 209,7 trilyon USD’lik kısmının gelişmiş ülkelere, 105,4 trilyon USD’lik kısmının ile gelişmekte olan ülkelere ait olduğunu açıkladı. Bu dönemde küresel borç/küresel GSYH oranı ise %333’e yükseldi.
• Avustralya Merkez Bankası (RBA), Mayıs ayı toplantısında politika faizini %4,35 seviyesinde sabit tutma kararı aldı. Kararın ardından yapılan açıklamada ülkede enflasyonun hâlâ ılımlı seyrini sürdürdüğü, düşüşün ise beklenenden yavaş yaşandığına işaret edildi.
• Beşyüzyedi: "MB bugün $3 milyar net alım yapmış. Swap kapanma hızı yetişemiyor, likidite artıya geçti; repo %49'a düştü. Ağanın eli tutulmaz ama bu ne acele demek istiyorum, daha koskoca yaz var."
'Bu hızda gitse X tarihinde artıda!' analizlerine katılmıyorum, piyasa er ya da geç dalga yapacaktır."
• Hakan Kara: Geçen hafta yurt içi ve yurt dışı yerleşiklerin döviz satışları rekor düzeye çıkınca Merkez Bankası seçimden önce sattığı 25 milyar doların neredeyse tamamını dört haftada geri topladı.

QNB Finansbank, Sanat Eserleri Koleksiyonu’nu Kristal Kule’de sanatseverlerin beğenisine sunuyor
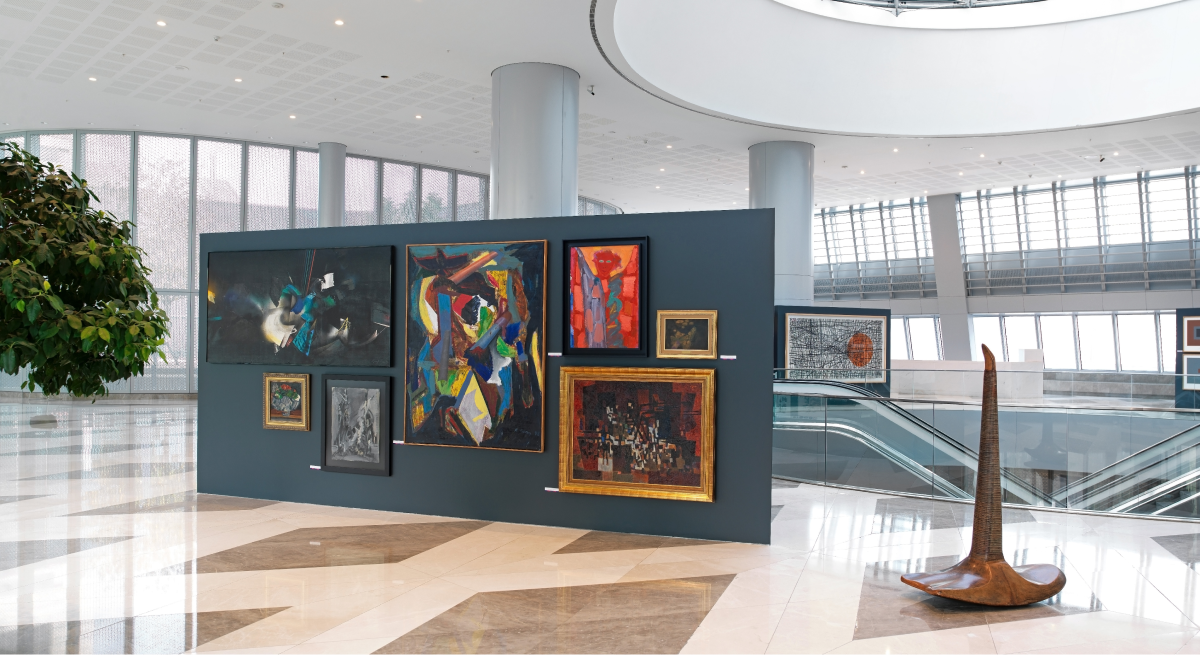
Kurumsal ve bireysel koleksiyonların birikimi ve korunması, kültürün bir sonraki nesillere aktarılması için önem taşıyor. Eğer Cumhuriyetin kuruluş yıllarında kurumlar koleksiyonlarını biriktirmiş olmasaydı, o dönemin sanatı hakkında oldukça az bilgi sahibi olabilirdik. Bugün, QNB Finansbank bu değeri yarınlara taşımak üzere de sanat koleksiyonunu sanatseverlerle buluşturuyor.
Neler oluyor? QNB Finansbank bankanın sanat eserleri koleksiyonundan seçilmiş eserleri 29 Nisan’da ziyaretçilerin beğenisine sundu. Bankanın genel müdürlük binası Kristal Kule’nin ev sahipliği yaptığı sergide, Türkiye’nin önde gelen sanatçılarından 67 kıymetli eser yer alıyor. QNB Finansbank’ın kuruluşundan bu yana koleksiyonunda yer alan eserler arasından seçilen serginin küratörlüğünü ise Galeri Nev'in kurucusu Haldun Dostoğlu üstlendi.
Kimler var? 2006 yılından 2015 yılına kadar Çağdaş ve Klasik Türk sanatçılarından oluşan eserler ve 2015 yılından itibaren Kristal Kule ile bütünleşen bir koleksiyon sunan sergide; Murat Akagündüz, Haluk Akakçe, Hüseyin Aksoylu, Erol Akyavaş, Nevin Aladağ, Özdemir Altan, Serdar Arat, Koray Ariş, Yüksel Arslan, Mustafa Ata, Vahap Avşar, Suzan Batu, Nejad Devrim, Osman Dinç, Abidin Dino, Burhan Doğançay, Alev Ebuzziya Siesbye, Tayfun Erdoğmuş, İnci Eviner, Bedri Rahmi Eyüboğlu, Eren Eyüboğlu, Adem Genç, Özlem Günyol & Mustafa Kunt, Selma Gürbüz, Nuri İyem, Komet, Azade Köker, Mehmet Koyunoğlu, Murat Morova, Edim Noyan, Mubin Orhon, Zekai Ormancı, Kemal Önsoy, Yağız Özgen, Seçkin Pirim, Güngör Taner, Canan Tolon, Selim Turan, Ömer Uluç, Elif Uras ve Ekrem Yalçındağ gibi değerli isimlerin eserleri yer alıyor.
Ziyaretçilerini 2 ay boyunca Kristal Kule’de ağırlayacak sergi hakkında detaylı bilgiye buradan ulaşabilirsiniz.
Fed'in adımlarına yönelik beklentiler ne yönde?
Fed’in merakla beklenen Nisan ayı FOMC toplantısı geride kaldı. Geride kaldı kalmasına ama faiz indirimlerine yönelik belirsizlik bırakın azalmayı, aksine daha da arttı.
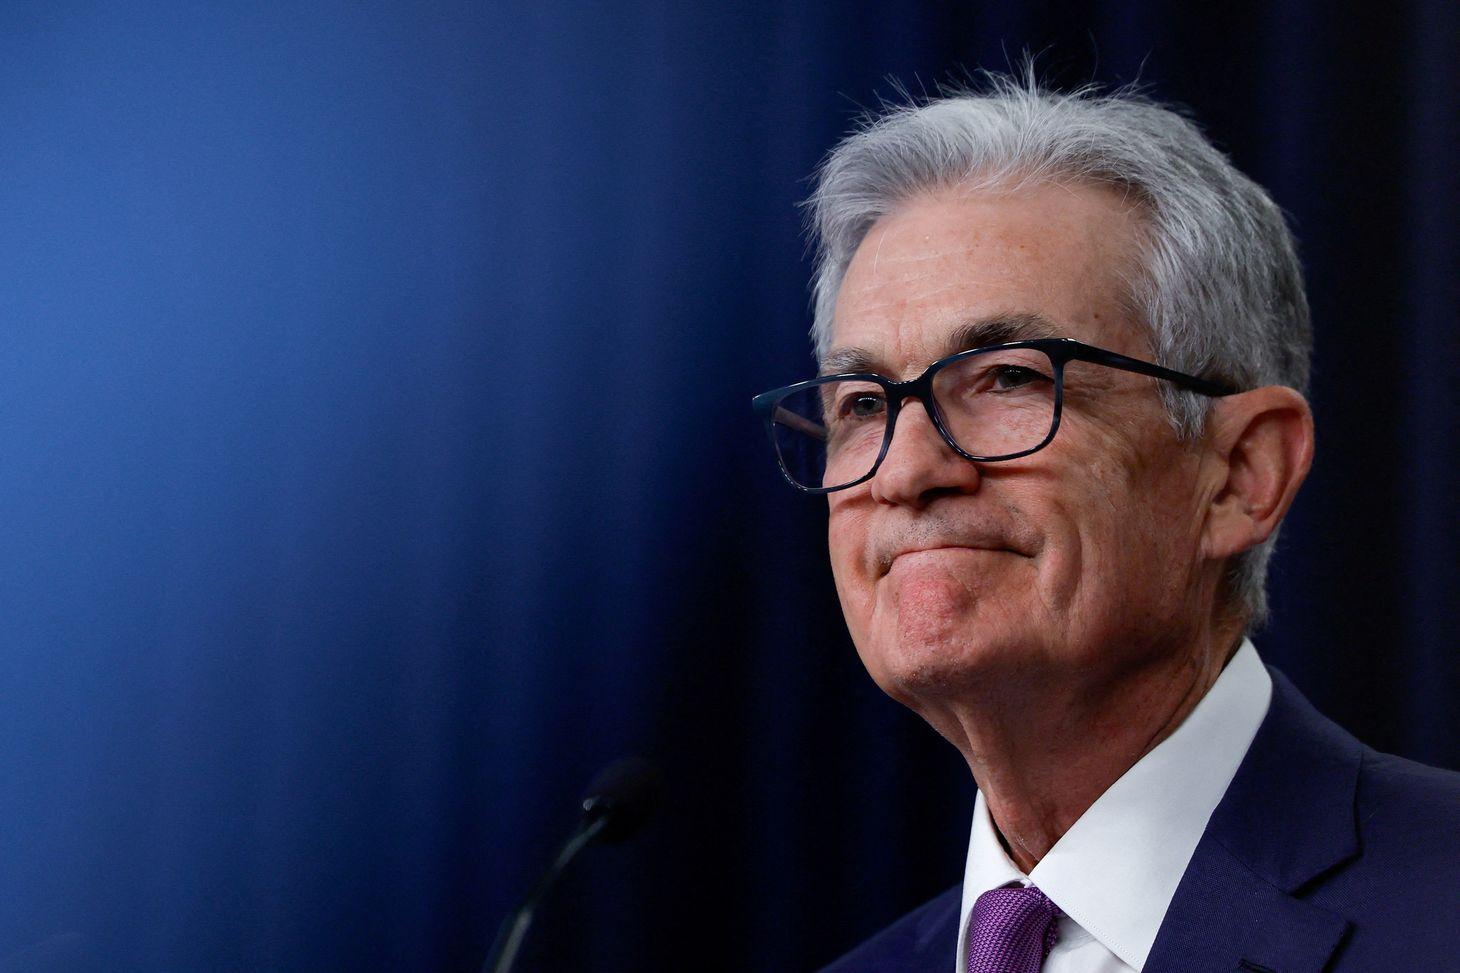
FED’in merakla beklenen Nisan ayı FOMC toplantısı geride kaldı. Geride kaldı kalmasına ama faiz indirimlerine yönelik belirsizlik bırakın azalmayı, aksine daha da arttı. Piyasa bu toplantıda Powell’dan faiz indirimlerinin zamanlaması ve miktarına ilişkin daha fazla ipucu bulmayı beklerken, Powell faiz indirimlerine yönelik herhangi bir kesin zaman belirtmekten özellikle kaçınarak, sürecin belirsiz olduğunu ve bunun için sabır gerektiğini vurguladı. Powell’ın bu söylemleri ile birlikte politika metnine yeni eklenen “son aylarda komitenin %2’lik enflasyon hedefine yönelik ilerleme sağlanamadı” şahin sözel iletişimi de yılın geri kalanında en fazla bir ya da iki faiz indirimi yapabilecek FED fiyatlamasını daha da belirginleştirdi.
FED kararı sonrasında faizlerin erken indirilmesi gerektiğini düşünen kesim ile erken indirilmesine karşı çıkan ikinci kesim arasındaki tartışmalar tüm hızıyla devam ediyor. Faiz indirimlerinin erken olması gerektiğini düşünenlere göre ABD’de uzun süre yüksek tutulan faizler; bölgesel bankalar, gayrimenkul sektörü ve faiz oranlarındaki artışa duyarlılığı güçlü olan ve yüksek faizlere hazırlıksız yakalanmış sektörlere ciddi zarar verebilir. Erken faiz indirimlerini savunanların bir diğer gerekçesi ise önümüzdeki aylarda enflasyonun düşmeye devam etme olasılığının oldukça güçlü olması.
Böyle düşünenlere göre yılın ilk çeyreğinde enflasyonun düşmemesi ve yapışkan olması yalnızca bir gürültüden (yanlış temsil eden veri, bilgi veya faaliyet) ibaret, bu bir trend değil. Üstelik bu gruba göre işgücü piyasası hızlı soğumuyor olsa da en azından daha fazla da ısınmıyor. Hatta bu grupta işsizlik oranlarının geçmişe göre yanıltıcı olduğunu, bu nedenle de işgücü piyasasının işsizlik oranlarının ima ettiğinden daha soğuk olabileceğini düşünenler bile var. Bu kesime göre iktisatçılar bir an evvel kısa dönemli Philips eğrisinin ima ettiği enflasyon ve işsizlik arasındaki negatif ilişkiyi yeniden gözden geçirmeli, çünkü ABD’deki şu anki konjonktür bu ilişkiye çok açık meydan okuyor; enflasyon düşerken işsizlik azalıyor veya yerinde sayıyor. Ezcümle, pandemi sonrası yeni dünyada kısa dönemli Philips eğrisi artık geçerliliğini çoktan yitirmiş bile olabilir.
Öte yandan, faizlerin erken indirilmemesi gerektiğini düşünen kesim ise ekonomide son dönemde bazı büyüme ve büyüme öncü göstergeleri beklenti altında geliyor olsa da ABD’de ekonomi hâlâ oldukça sıcak. Faize duyarlı konut ve imalat gibi sektörlerde de ciddi bir sorun olmadığına göre bu faiz düzeylerini ekonomi çok rahat tolere edebiliyor demektir. Hâliyle bu kampa göre yapışkan olan enflasyonla mücadelede FED’in eli faizleri uzun süre yüksek tutmada oldukça güçlü olduğundan ekonomide ciddi yavaşlama sinyalleri görülmeden faiz indirimlerine başlamanın hiç gereği yok. Aksi hâlde erken faiz indirimleri enflasyonun %3 civarında yapışkan kalmasına neden olursa, bu da FED’i “faiz artırımları gibi” çok daha zor bir süreçlere sürükleyebilir. Sözün özü FED ilk çeyrekteki enflasyon duraksamasını bir gürültü ve geçici bir durum olarak görüp faizleri erken indirirse, talebi körükleyip enflasyon beklentilerini yükseltebilir. Bu durumda enflasyondaki duraksama bir gürültü olsa bileyeni yükselen bir enflasyon trendine de dönüşebilir.
Faiz indirimleri ile ilgili hazır iki kamptan bahsetmişken bir başka kamptan da bahsetmeden olmaz. Hatırlarsak geçen haftaki FOMC toplantısında Powell gevşeme yanlısı olduğunu teyit ederek “bir sonraki adımımız muhtemelen faiz artırımı olmayacaktır” diyerek beklentime de paralel olarak faiz artırımlarına kapıyı kapatmıştı. Hatta piyasa FOMC akşamı özellikle bu kısmı oldukça güvercin yorumlamıştı. Oysa bir kesime göre Powell faiz artırımlarını bu denli keskin bir şekilde masadan kaldırarak aslında büyük bir hata yapıyor olabilir.
Bu şahin kampa göre Powell şimdilik elbette her istediğini söyleyebilir ama en nihayetinde son sözü veriler söyleyecek. Bir diğer deyişle enflasyon verileri yılın ilk çeyreğinde de olduğu gibi beklenti üstü gelmeye devam ederek katılık emareleri göstermeye devam ederse, FED mecburen de olsa faiz artırımlarına daha fazla yeşil ışık yakmak zorunda kalabilir. İşte bu nedenledir ki bu şahin kampın temsilcileri faiz oranlarının hangi yöne doğru evrileceği konusunda şimdilik belirgin bir eğilim ima etmek yerine nötr duran bir FED’in daha rasyonel olacağına inanıyorlar.
FED bir yol ayrımında olabilir
Şuna da değinmeden geçmeyeyim. FED’in ekonomiye büyük zarar vermeden %2’lik enflasyona ulaşmasının mümkün olmadığını ve hâliyle faiz artışları olmadan enflasyonun yapışkan kalmaya devam edeceğini de düşünenler de yok değil. Bu kesime göre FED bir yol ayrımında olabilir. Ya %2’lik enflasyonu seçecek ama ekonomi FED’in istediğinden daha fazla yavaşlayacak ya da ekonomi çok yavaşlamayacak ama FED artık enflasyon hedefini %3 kabul ederek hareket edecek. Başka çaresi yok, çünkü bu kesime göre enflasyonun FED’in öngördüğünden daha yapışkan olması oldukça muhtemel.
ABD’deki son dönemdeki anket verileri de bireylerin uzun yıllardır enflasyonun %2’nin altına düşmesine inanmasına rağmen artık %2’nin biraz üzerinde seyredeceğine inandığını gösteriyor. Bu görüş temsilcilerine göre bu anket beklentileri bile başlı başına enflasyon trendinde en azından bir miktar rejim değişikliği olduğunu kabul etme zamanının çoktan geldiğini gösteriyor. Tüm bu verilere rağmen bazılarına göre de pandemi sonrası değişen yapının bir sonucu olarak belirginleşen yapışkan enflasyona rağmen FED enflasyon hedefini yukarı yönlü revize etmemede kararlı görünüyor.
Pandemiden çıkışta enflasyon geçici diyen FED aynı hatayı yine ve yeniden yapmak istemediğinden hemen hemen her fırsatta %2’de kararlıyım mesajı vermeye devam ediyor, piyasanın enflasyonla mücadelede FED’in havlu attığını düşünmesinden çekiniyor. Zira FED bunun ciddi bir kredibilite kaybı yaratacağını düşünüyor. Bu grup temsilcilerine göre de sadece FED değil tüm dünya artık kabul etmeli ki para politikası yönetimi pandemi sonrası daha da karmaşık hale geldi. Merkez Bankacılığı tarafında da sonuç getirmeyen eski görüşlerde ısrar hatadan başka bir sonuç doğurmayabilir.




