Yılın son bülteniyle karşınızdayım. Yaşadığımız olağanüstü günlere karşın birçok yeniliğin hayata geçirildiği bir yılı geride bırakıyoruz. Bunlardan biri olan ve ülkemizde para transferlerinde yeni bir dönemin başlangıcı olan FAST (Fonların Anlık ve Sürekli Transferi) 18 Aralık'ta pilot uygulama olarak hizmet vermeye başladı.
İtalya'da nakitsiz ödemeleri yaygınlaştırarak vergi kaybını azaltmayı hedefleyen teşvik programı 8 Aralık'ta devreye alınmıştı. Program, Avrupa Merkez Bankası'ndan ve perakendecilerden eleştiri almasına karşın kaydolan kişi sayısı şimdiden 5 milyonu geçti.
Avustralya'da CDR (Consumer Data Right) isimli düzenlemeyle önü açılan ve temmuz ayında hayata geçirilen açık bankacılıkla ilgili iki gelişme yaşandı. Kurallarda yapılan değişiklikle kurumların bankacılık verilerinin de yetkilendirilmiş üçüncü taraflarla paylaşılması mümkün hale getiriliyor. Moneytree isimli fintech ise mevcut kuralların, küçük işletmelerin pazara girmesini zorlaştıracak düzeyde yüksek gereksinimler içerdiğini vurgulayıp ülkedeki faaliyetlerini sonlandırma kararı aldı.
Brezilyalı fintech Creditas aldığı yatırımla unicorn'lar arasına adını yazdırırken yönetimi artık Sberbank'a ait olan Yandex.Checkout'ın hizmetlerini YooMoney ismiyle sürdüreceği açıklandı.
LINE Pay ile Apple Pay'in yaptığı iş birliği, Alipay'in Hong Kong'da toplu taşımada QR kodlu ödeme çözümünü tanıtması, Mastercard'ın Asya-Pasifik ülkelerinde Click to Pay ve Pay by Account hizmetlerini kullanıma sunacağını açıklaması ve ABI Research'ün biyometrik kartlara dair tahminleri de geride baktığımız haftanın değerli gelişmeleriydi.
2021'in hepimiz için güzel bir yıl olmasını diliyorum. Keyifli okumalar…
Eleştirilere Rağmen İtalya’da Teşvik Programına İlk İki Haftada 5,3 Milyon Kişi Kaydoldu
Vergi kayıplarını azaltmayı hedefleyen Italia Cashless programı için 4,75 milyar euro bütçe ayrıldı.


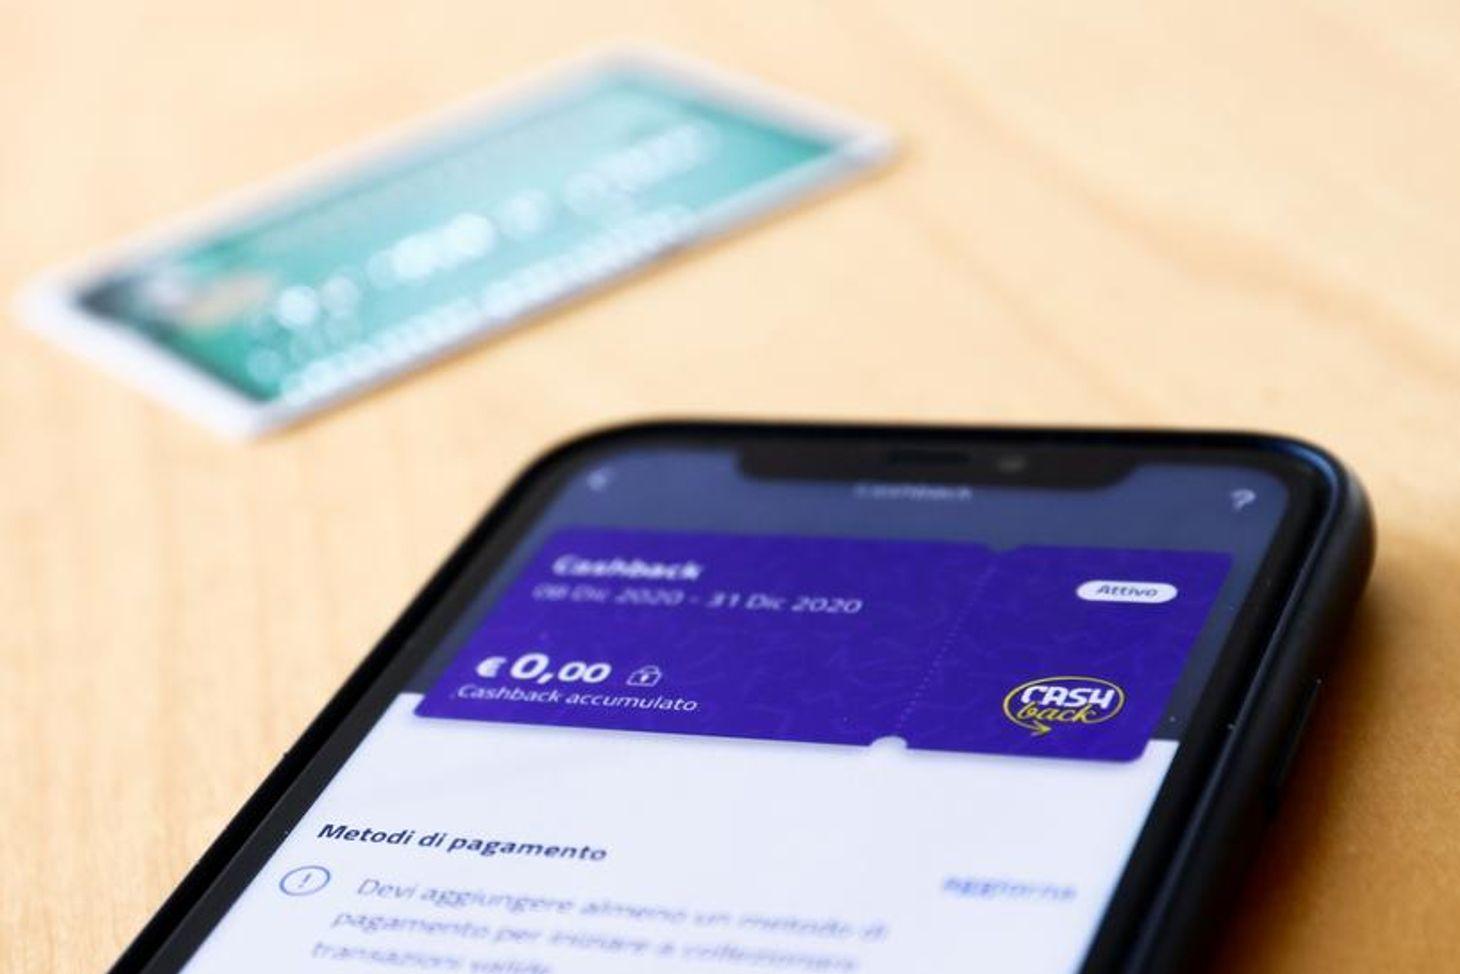
Vergi kayıplarını azaltmak ve pandeminin perakendeciler üzerindeki etkilerini azaltmak amacıyla Italia Cashless isimli teşvik programını 8 Aralık’ta hayata geçiren İtalya’da ilk iki haftada programa 5,3 milyon kişi kaydoldu. Nüfusu 60 milyon olan ülkeden bu sayı yetişkin nüfusun %10’una denk geliyor.
• Diğer yandan teşvik programı Avrupa Merkez Bankası ECB’den ve perakendeciler birliği Confesercenti’den eleştiri aldı.
• ECB, devletlerin ödeme yöntemlerine karşı tarafsız olması gerektiğini belirtip ekonomi yönetiminin kendilerine danışmamasından duyduğu rahatsızlığı dile getiren bir mektup kaleme almıştı.
• Confesercenti ise kart sahiplerinin %70’inin zaten yılda 3 bin euro’dan fazla harcama yaptığını belirtip programın harcamaları arttırma yönündeki etkisinin düşük olacağını ve nakit ödemelerin sadece %4’ünün elektronik ödemelere dönmesini öngördüklerini belirtti.
• Yıllık vergi kaybı 109 milyar dolar olan İtalya, önümüzdeki 2 yıl için teşvik programına 4,75 milyar euro bütçe ayırdı.
Kaynak: Reuters

Avustralya’da Açık Bankacılığın Önünü Açan Kanunun Kapsamı, Kurumları Kapsayacak Şekilde Genişletildi
Consumer Data Right
Avustralya’da açık bankacılığın önünü açan müşteri veri hakları düzenlemesi (Consumer Data Right Act - CDR), Ağustos 2019’da meclisten geçmiş ve düzenlemenin ilk uygulaması olarak belirlenen bankacılıkta veri paylaşımı Temmuz 2020’de hayata geçirilmişti.
• Kredi kartı, banka kartı, hesap bilgisi ve işlem verileri ile başlayan uygulamanın kapsamı, belirlenen takvime uygun biçimde kasım ayında konut kredisi ve bireysel kredi verileri ile genişletilmişti.
• Paydaşlarla yapılan görüşmeler sonrasında, sadece bireysel müşterilere ait verilerin paylaşılmasını zorunlu kılan kurallar, kurumlara ait bilgileri de içerecek şekilde genişletildi. Kurumlara ait veriler, 1 Kasım 2021’den itibaren yetkilendirilmiş üçüncü taraflarla (Accredited Data Recipients - ADR) paylaşılacak.
• Ek olarak veri paylaşımı için müşteriler tarafından verilen rızaların kullanımı, süresi, veri tipi gibi niteliklerinin değiştirilmesi de artık mümkün olacak.
• Açık bankacılığa katılımı arttırmayı hedefleyen değişiklikler, rekabet otoritesi ACCC tarafından 22 Aralık tarihinde yayımlandı.
• ACCC, hesap hizmeti sağlayan kurumların veri paylaşımına başlamaları gereken tarihleri gösteren takvimi de paylaştı. İlk etapta ülkedeki dört büyük bankanın veri paylaşımı için gereken API’ları geliştirmesi zorunlu tutulmuştu. Bu sayı, zaman içerisinde artacak.
• ACCC, ekim ayında yaptığı değişiklikle ise yetkilendirilmiş aracı kurumların, yetkilendirilmiş üçüncü taraflar adına CDR verisi toplamasına izin vermişti.
• İlk etapta bankacılık sektöründe uygulanan kanuna, kısa süre içerisinde telekom ve enerji sektörleri de tabi olacak.
Kaynak: ZDNet, Paypers, Mortgage Business, ACCC
Avustralya’daki Faaliyetlerini Sonlandıracağını Açıklayan Moneytree, Açık Bankacılık Düzenlemesi CDR’ı Eleştirdi
Açık Bankacılık
Avustralya’nın yeni nesil bankalardan Xinja, geçen hafta yaptığı açıklamada yatırım bulmakta zorlandığı için hizmetlerini sonlandıracağını duyurmuştu. Bu hafta ise bir başka fintech, kişisel finans yönetimi uygulaması Moneytree 15 Ocak’ta hizmetlerini sonlandıracağını açıkladı.
• 2012 yılında kurulan ve 2017’de Avustralya pazarına giren Tokyo merkezli şirket, COVID-19 nedeniyle iş yapma ortamının zorlaşmasının yanı sıra açık bankacılık uygulamalarını düzenleyen müşteri veri hakları düzenlemesinde (Consumer Data Right Act - CDR) yetkilendirilmiş üçüncü taraflardan talep edilen yüksek finansal ve insan kaynakları yatırımları gerektiren önkoşulların faaliyetleri sonlandırma kararında belirleyici olduğunu vurguladı.
• Mevcut kuralların küçük ve orta ölçekli şirketlerin açık bankacılık hizmeti vermesi önünde engel oluşturduğunu ifade eden Moneytree, bu haliyle düzenlemenin rekabeti arttırmayacağını ve kuralların hızlı biçimde değiştirilmesi gerektiğini ifade etti. Kasım ayı itibarı ile ülkede açık bankacılık kapsamında yetkilendirilen şirket sayısı sadece 6’ydı.
• Japonya’da bankalarla fintech’ler arasındaki veri paylaşımında aracı rolü de gören Moneytree, 60’tan fazla fintech’in 1,7 milyon kişiye ekran kazıma yerine API tabanlı hizmet vermesini sağlamıştı.
Unicorn Kulübünün Yeni Üyesi: Creditas
Brezilya merkezli fintech şirketi 225 milyon dolar yatırım aldı.
Fintech dünyasının yükselen bölgesi Latin Amerika’nın önemli fintech’lerinden biri olan Brezilya merkezli Creditas, seri E yatırım turunda 255 milyon dolar yatırım aldı. 2012 yılında kurulan Creditas böylece 1,75 milyar dolar değerlemeye ulaştı ve unicorn statüsüne kavuştu.
• Ev, araba, maaş gibi varlıkları teminat olarak kabul eden ve bireylerin uygun faiz oranlarıyla krediye erişmesini sağlayan Creditas, benzer teminat işleyişiyle şimdi al sonra öde hizmeti de sunuyor.
• Kasım ayında Meksika’da hizmet vermeye başlayan şirketin, kredi alanında düzenlemelerin karmaşık olması ve ülkeden ülkeye farklılaşması nedeniyle uluslararası yaygınlaşmada geç kaldığına dikkat çekiliyor.
• D serisi yatırım turunu Temmuz 2019’da kapatan Creditas bu tarihten sonra gelirlerini üçe katladı ve portföy büyüklüğü 1 milyar real’e (yaklaşık 200 milyon dolar) ulaştı ancak Creditas, henüz kar edebilen bir şirkete dönüşmüş değil.
• Latin Amerika’da fintech’lere 2014 yılında sadece 50 milyon dolar yatırım yapılmıştı. 2020 yılında bu tutar 2,1 milyar dolara yükselirken bölgede yıl içerisinde 139 fintech yatırımı gerçekleşti.
Kaynak: Crowdfund Insider, Paypers