





8 Mart sabahından herkese günaydın.
Görece sakin geçen günden geriye Hazine’den gelen veri ve açıklamalar ile Powell’ın mesajları kaldı.
Bugün bültenimizin devamında Emircan Yaman ve Yusuf İpek'in Enron Skandalı’nı konu alan makalesi sizleri bekliyor.
Gününüze eşlik etmesi için seçtiğimiz çalma listeniz de burada: Mellow Classics Drive
Keyifli okumalar.
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
• Borsa İstanbul’da BİST 100 endeksi günü %0,2 değer kaybı ile 5.381,9 puandan kapattı. Endekste toplam işlem hacmi ise 94,2 milyar TL olarak gerçekleşti. Sektör endeksleri içinde spor endeksi %4,2 ile en yüksek getiriyi sağlarken bankacılık endeksi %0,4 değer kaybetti.
• Hazine nakit dengesi şubat ayında 171,5 milyar TL açık verdi. Faiz dışı açık seviyesi ise 140,1 milyar TL olarak gerçekleşti. Veriyle birlikte yıl başından bu yana gerçekleşen açık 225,8 milyar TL’ye ulaştı. Aylık denge, geçen yılın aynı döneminde 55,5 milyar TL fazladaydı.
• Enerji ve Tabii Kaynaklar Bakanı Fatih Dönmez, Karadeniz gazının devreye alınacağı tarihin bir miktar ötelenerek nisan ayına sarkacağını açıkladı. Bakan ayrıca Trakya’da kurulması planlanan gaz merkezinin ise bir yıl içinde devreye alınmasını hedeflediklerini söyledi.
• Hazine, Mart 2028 vadeli TLRef’e endeksli tahvil ihracında toplam 12,3 milyar TL borçlandı. 20,0 milyar TL talebin geldiği ihraçta, talep karşılama oranı %61,4 olurken, ortalama dönem faizi %3,6; yıllık ortalama bileşik faiz oranı ise %15,0 oldu.
• Hazine ve Maliye Bakanlığı, bakanlık gündeminde ek bütçe konusunun yer almadığını duyurdu. Bakanlığın açıklaması şu şekilde: “bazı mecralarda Bakanlığımızın gündeminde ek bütçe olduğu ile ilgili haberler yer almaktadır. Bu haberler gerçeği yansıtmamaktadır. Şu an için bakanlığımızın gündeminde ek bütçe konusu yer almamaktadır”.
💉 Hatırlatma dozu: Bazı yayın organlarında, Hazine’nin deprem felaketinin ardından doğacak ilave yükler ve iki aylık enflasyonun %10’a ulaşması sebebiyle ilave bütçe çalışmalarına başlayacağı ifade ediliyordu.
• 3 Mart tarihinde alınan ve çiftçilerin eylem yapmalarına yol açan domates ihracatı yasağı kararının kaldırıldığı ilan edildi.
• Foreks Haber’in düzenlediği sanayi üretimi anketine göre, cuma günü açıklanacak verinin yıllık bazda ve takvim etkisinden arındırılmış olarak %2,4 olması bekleniyor. Arındırılmamış veri için beklenti ise %3,9 seviyesinde.
• Fed Başkanı Jerome Powell, ABD Senatosu Bankacılık Komitesi’nde yaptığı sunumda, enflasyondaki yüksek seyrin beklediklerinden daha fazla faiz artırımına yol açabileceğini söyledi. Beklentilerden daha güçlü gelen makro verilerin faiz oranlarının nihai seviyesini beklentilerin üzerine taşıyabileceğini ifade eden başkan, bu patikada attıkları adımların gecikmeli etkilerini göreceklerini, pek çok açıdan sonuç almaya başladıklarını ancak kat etmeleri gereken daha uzun bir yol olduğunu ifade etti. Başkan, bu uzun yolu ise “inişli-çıkışlı” olarak tanımladı.
💾 Cep bilgisi: Başkan bugün de ABD Temsilciler Meclisi’nde bir sunum gerçekleştirecek.
• Ekonomik Kalkına ve İşbirliği Örgütü (OECD) üyesi ülkelerde ocak ayında yıllık manşet enflasyon %9,2 olarak gerçekleşti. Bölge ülkelerinde yıl sonu yıllık manşet enflasyon oranı %9,4 olmuştu. Bölgede yıllık enerji enflasyonu %16,4; gıda enflasyonu ise %15,2 seviyesinde bulunuyor.
💾 Cep bilgisi: 37 üyeli grupta en düşük yıllık manşet enflasyon %3,3 ile İsviçre’de en yüksek enflasyon ise %57,7 ile ülkemizde ölçüldü. Ülkemizi %25,7 ile Macaristan takip ediyor.
• Avrupa Merkez Bankası’nın (ECB) beklenti anketi sonuçlarına göre 12 ay sonrası için beklenen yıllık manşet enflasyon %4,9 olurken; aynı değer 36 ay sonrası için %2,5’e geriledi (önceki %3,0). Bölgede 12 aylık büyüme beklentisi -%1,2 olurken işsizlik oranı tahmini %11,6 olarak gerçekleşti.
• Almanya’da fabrika siparişleri aylık bazda %1,0’lik daralma beklentisine karşın %1,0 artış gösterdi. Siparişlerdeki yıllık değişim ise %12,5’lik düşüş beklentilerine karşın %10,9 düşüş olarak gerçekleşti. Veri, Almanya ekonomisi için daha yumuşak bir daralma senaryosunu destekliyor.
• Reuters, Bank of America’nın CEO’su Brian Moynihan’ın ABD ekonomisi hakkındaki büyüme tahminlerini haberleştirdi. Haberde, Moynihan’ın ABD’de üçüncü çeyrekte teknik resesyon beklediği ve daralmanın %0,5 ila %1,0 aralığında gerçekleşeceğini tahmin ettiği ifade ediliyor.
💾 Cep bilgisi: Teknik resesyon, ülke ekonomisinin iki çeyrek üst üste daralması anlamına geliyor.
• Çin’in ekonomi yönetiminde verimliliği artırmak ve veri akışını yönetebilmek adına yeni bir kurum oluşturacağı duyuruldu. Reform paketi içinde Bankacılık ve Sigorta Düzenleme Komisyonu’nun kaldırılması ve tüketimin toparlanması ile gayrimenkul sektörünün desteklenmesi adına atılacak çok sayıda adım da yer alıyor.
• Çin’in yılın ilk iki ayına ilişkin dış ticaret fazlası 84,0 milyar USD’lik beklentileri aşarak 116,9 milyar USD olarak gerçekleşti.
• Japonya’da Çalışma Bakanlığı’nın açıkladığı verilere göre, reel ücretler yıllık bazda %4,1 oranında geriledi. Bu düşüş ülkedeki alışılmadık enflasyon baskısının bir sonucu. Veri, Mayıs 2014’ten bu yana görülen en yüksek düşüşe işaret ediyor.
Kadın girişimcinin her zaman yanında: Alternatif Bank
İş hayatında kadınların görünürlüğünü ve yöneten kadınların ekonomideki payını artırmayı bir kurum politikası hâline getiren Alternatif Bank, 8 Mart Emekçi Kadınlar Günü’nde kadın girişimcilerin yanında yer almanın önemini vurguluyor.
Çalışanlarının %52’si kadınlardan, icra kurulunun ise %44’ü kadın yöneticilerden oluşan Alternatif Bank, sivil toplum kuruluşlarıyla toplumsal cinsiyet eşitliğine yönelik sürekli iş birliği ve destekleyici çalışmalar yürütürken, çalışanların bu konuya yönelik farkındalıklarını artırmak amacıyla eğitimler gerçekleştiriyor.
Sürdürülebilir kalkınma için iş hayatında kadın girişimcilerin katkısı ve istihdamına dikkat çeken Alternatif Bank, kadın girişimcileri ve yöneticileri finansman ve bankacılık dışı faydalarla destekleyen “Yöneten Kadına Güç Katan Paketi” ile öne çıkıyor.
Yöneten kadınların ekonomideki payının artmasına destek olmaya devam eden Alternatif Bank’ın ekonomiye değer katan kadınların ihtiyaçlarına cevap vermek üzere tasarladığı paketi incelemek için bu bağlantıyı ziyaret edebilirsiniz.
Enron Skandalı nedir?
2001 yılında bütün dünya piyasalarını sarsan Enron skandalı nedir, nelere yol açmıştır?

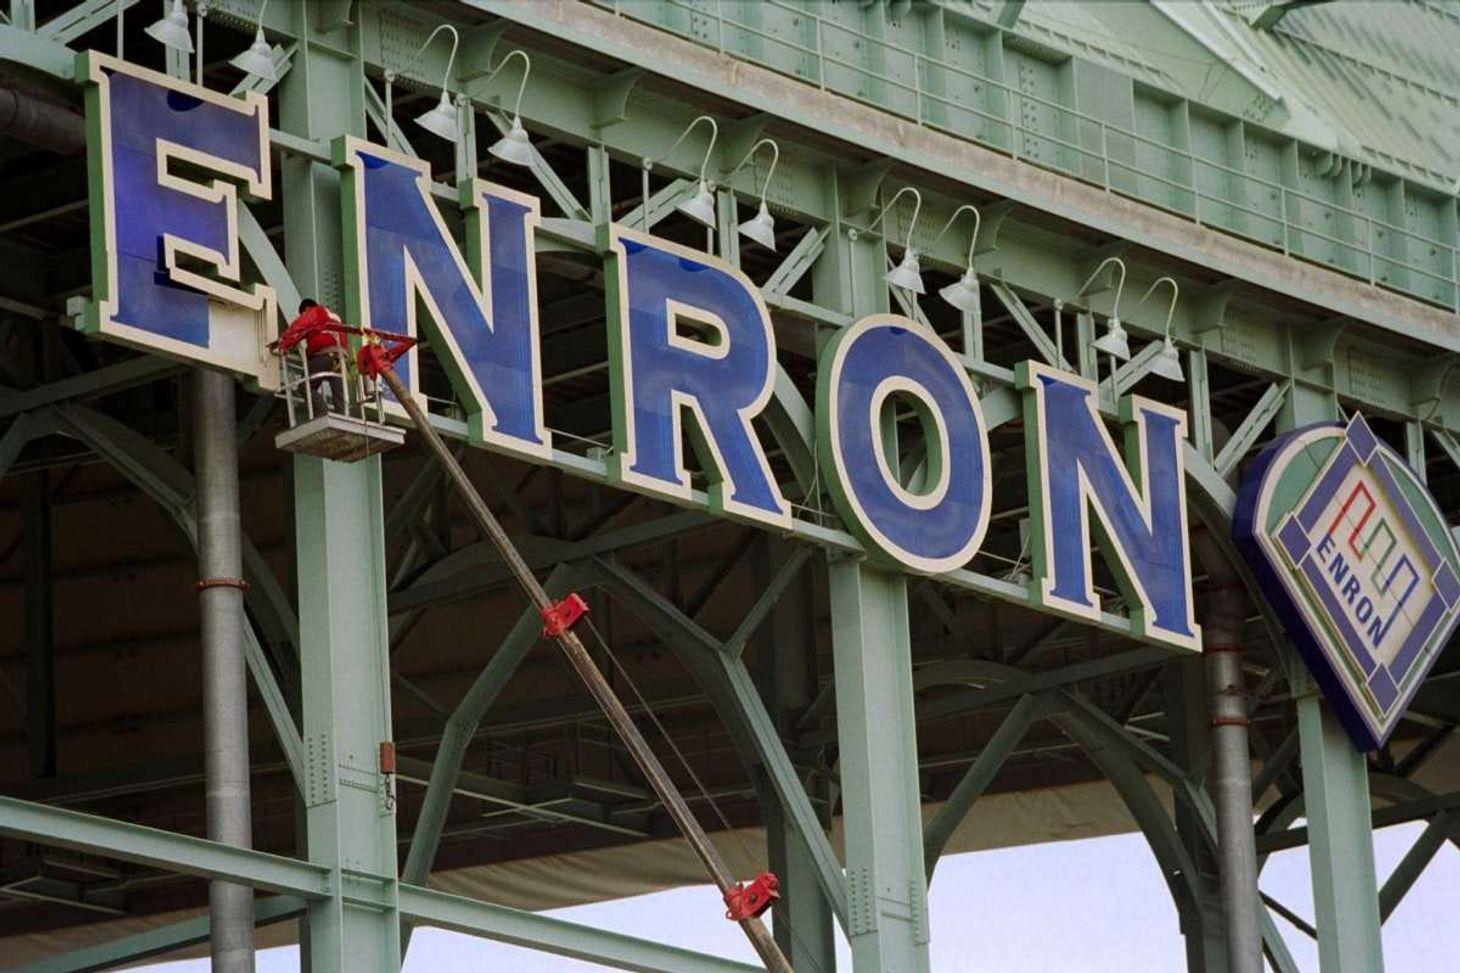
Enron skandalı, bir zamanlar dünyanın en yenilikçi ve başarılı şirketlerinden biri olarak kabul edilen Houston/Teksas merkezli bir enerji firması olan Enron Corporation'ın iflasını içeren ABD tarihindeki en önemli malî skandallardan biriydi. Finansal tabloların manipüle edilmesi, kayıpların gizlenmesi ve kazançları şişirmek için karmaşık bilanço dışı işlemlerin kullanılması gibi hileli muhasebe uygulamaları skandalın temel nedenleriydi.
Skandala dönemin en büyük beş denetim ve muhasebe ortaklığından biri olan Arthur Andersen'in de adı karıştı. Andersen, Enron'un mali tablolarını denetliyordu ve ABD Menkul Kıymetler ve Borsa Komisyonu (SEC) soruşturmasına konu olan belgeleri yasa dışı olarak imha etmekten suçlu bulundu. Suçlama üzerine Andersen'in kamu şirketlerini denetleme lisansının geçersiz kılınmasıyla başlayan süreç, firmanın feshedilmesi ile son buldu.
Skandal, ABD tarihindeki en büyük kurumsal iflaslarından biri ve en büyük denetim skandalı olarak yerini korumaktadır.
Hisse fiyatları
1985 yılında Kenneth Lay tarafından Houston Natural Gas ve InterNorth şirketlerinin birleştirilmesi yoluyla kurulan Enron, yüksek gelir kaynakları ve başarılı lobi faaliyetleri nedeniyle hızlıca büyüyerek 1992 yılında Kuzey Amerika’nın en büyük doğal gaz satıcısı haline geldi. Şirket görünürde iyi gidiyordu, kâr ediyordu ve dünyanın çeşitli bölgelerinde yatırımlarını artırarak güçlü bir şekilde büyümesini sürdürüyordu.
Bu durum elbette ki hisse fiyatlarına da yansıdı. 1998 yılına kadar Enron hisseleri, içinde bulunduğu S&P 500 endeksinin ortalama büyüme oranının biraz üzerinde mütevazı bir artış oranına sahipti ve yatırımcısına düzenli bir getiri sağlıyordu. Getiri oranlarında S&P 500’den çok büyük bir ayrışma olmadığı için ortalıkta spekülatif bir yükseliş ya da bir “balon” emaresi de bulunmuyordu; ta ki 1999 yılına kadar.
1999 yılında Enron hisseleri %56 oranında olağan dışı bir artış gösterdi. Bu S&P 500 endeksinin o yılki büyüme oranı olan %20’nin oldukça üzerindeydi. 2000 yılında durum daha da karmaşıklaştı ve Enron hisseleri %87 artarak o yıl %10 gerileyen S&P 500 endeksini oldukça geride bıraktı.
Enron inanması oldukça güç bir hızla büyüyordu. Şirketin açıkladığı malî sonuçlara göre 1996-2000 yılları arasında toplamda %750’den fazla büyüme kaydedilmiş, firma gelirleri 13,3 milyar USD’den 100,7 milyar USD’ye çıkmıştı. 2001 yılının ilk dokuz ayında ise 138,7 milyar USD gelir elde ettiğini açıklayan firma Fortune Global 500 listesine altıncı sıradan girmeyi başarmıştı.
Bu büyüme, genellikle yılda %2-3'lük bir büyümeyi saygın kabul eden enerji sektörü de dahil olmak üzere, herhangi bir sektör için olağanüstü bir durumdu.
Bilanço hileleri
Enron’un bu “olağanüstü başarısının” ardında yatan temel neden, firmanın kullandığı bilanço hileleriydi. Örneğin, firmanın imzaladığı uzun vadeli anlaşmalardan beklenen kârın elde edilememesi durumunda Enron, yatırımcılara “kâr edildiği” yönünde yanıltıcı raporlar sunuyor, bu projelerden elde edilen “gelir” ise para hiçbir zaman alınmamış olsa dahi kaydediliyordu. Enron bu yolla gelirlerini yüksek göstermek adına sağlıklı olmamasına rağmen yapabildiği kadar çok anlaşma yapmak için uğraştı ve bu sayede etmesi gerekenin oldukça üzerinde gelir elde ediyormuş gibi göründü. Anlaşmalar istendiği gibi gitmese dahi mevzubahis anlaşmadan gelir elde edilmiş gibi kayıt tutuluyordu.
Yalnızca bununla da kalınmamıştı. Enron’un sunduğu aracılık ve danışmanlık hizmetlerinde, alınan komisyon ücreti yerine aracılık edilen ticaretin toplam değeri gelir olarak kaydedildi. İptal edilen projelerin maliyeti zarar olarak yazılmadı, firmanın borçlarını gizlemek adına paravan şirketler kullanıldı ve kredili işlemler dahi satış olarak kaydedildi.
Enron’un denetçiliği görevini üstlenen Arthur Andersen ise firmanın bu muhasebe hilelerini görmezden gelme konusunda büyük baskı gördü. Özellikle Enron yönetiminin Andersen’in istenileni yapmaması durumunda başka bir firmayla çalışacağını ima etmesi, denetçi firmanın muhasebe hilelerinin üzerine gitmekte isteksiz davranmasına neden oldu. Arthur Andersen’in 2000 yılında Enron’dan 25 milyon USD denetim ücreti ve 27 milyon USD danışmanlık ücreti aldığını da not edelim.
Çöküş
20 Eylül 2000'de Wall Street Journal’da çalışan bir muhabir, Enron’un kullandığı market-to-market muhasebe yönteminin enerji sektöründe nasıl yaygınlaştığına dair bir haber yazarak dikkatleri bu yöne çekti. 5 Mart 2001’de ise Bethany McLean'in Fortune dergisinde kaleme aldığı "Is Enron Overpriced?" başlıklı makalesi, analistlerin ve yatırımcıların şirketin nasıl para kazandığını tam olarak bilmediklerini savunarak, Enron'un kazancının 55 katından işlem gören yüksek hisse değerini nasıl koruyabildiğini sorguladı.
Enron CEO’su Jeff Skilling makaleyi “yeterince bilgi sahibi olmadan yazıldığı için etik dışı” olmakla eleştirdi. Skilling ayrıca bir telekonferans sırasında Enron'un kazanç tablolarıyla birlikte bir bilanço yayımlayamayan tek şirket olduğundan bahseden muhabir Richard Grubman’a hakaret etti.
Şirketin kazanç hesaplamalarıyla ilgili büyüyen tartışmalar piyasalarda paniğe yol açtı ve Enron hisse fiyatının hızla gerilemesine neden oldu. Firmanın 16 Ekim 2001’de mali tablolarını düzelteceğini açıklaması ve ABD Menkul Kıymetler ve Borsa Komisyonu’nun firmaya karşı soruşturma başlatacağına ilişkin haberler, hisse fiyatlarını daha da aşağıya itti.
Firma durumu toparlamak adına hisse geri alım programları uygulamaya çalıştı fakat bu programları borçlanma yoluyla finanse etti. Sonunda bu programlar firmanın finansal kaynaklarını öyle bir tüketti ki, uluslararası kredi derecelendirme kuruluşları Fitch ve Moody’s Enron tahvillerinin notunu yatırım yapılamaz seviyeye düşürdü.
Borçlanma kapısının kapanmasının ardından Enron, bir başka büyük enerji firması olan Dyenergy ile birleşme yoluyla kurtulmayı denedi. Fakat uzun görüşmeler sonucunda Dyenergy Enron’u satın almaktan vazgeçti ve böylece son kapı da kapanmış oldu.
Hisse fiyatlarının dibi görmesi ve Dyenergy’nin birleşme görüşmelerini askıya alması ile birlikte Enron’un sonu geldi. Firma bütün iştirakleriyle birlikte 1 Aralık 2001 tarihinde iflas başvurusunda bulundu. Firmanın iflas başvurusunda bulunduğu gün, binlerce çalışana eşyalarını toplayarak binayı boşaltmaları için 30 dakika süre verildi. İflasın 4 binden fazla çalışanın işini kaybetmesine ve 74 milyar USD’lik zarara yol açtığı tahmin ediliyor.
Dava süreci ve sonuç
Enron Skandalına ilişkin açılan soruşturma ve davalar sonucunda firmanın CEO’su olan Jeffrey Skilling skandala karışanlar arasında en ağır cezayı alan kişi oldu. Skilling 2006 yılında komplo, dolandırıcılık ve içeriden bilgi sızdırma suçlarından hüküm giyerek 17,5 yıl ceza aldı. Enron CFO’su Andew Fastow, yolsuz iş uygulamalarını kolaylaştırma ve menkul kıymet dolandırıcılığı suçlarını kabul etti. Nihayetinde federal yetkililerle iş birliği anlaşması yaptı fakat yine de beş yıldan fazla hapis yattı. Enron'un kurucusu ve eski CEO'su Kenneth Lay ise dolandırıcılık ve banka dolandırıcılığı suçundan mahkum edildi. Hüküm giymeden önce Colorado'da kalp krizi geçirerek öldü.
Enron’un denetim firması olan Arthur Andersen, ABD Menkul Kıymetler ve Borsa Komisyonu (SEC) soruşturmasıyla ilgili belgeleri yasa dışı olarak imha etmekten suçlu bulundu ve kamu denetçiliği lisansı iptal edildi. Fakat bu ceza sonradan temyiz mahkemesi tarafından bozuldu. Buna rağmen firma tüm itibarını kaybetti ve 2002 yılında kendini feshetti.
Enron skandalı ve Arthur Andersen davasının sonuçları pek çok açıdan önemlidir. İlk olarak skandal, muhasebe standartlarını gevşek bırakmanın tehlikelerini ve finansal raporlamada daha fazla şeffaflık ihtiyacının vurgulanmasına neden oldu. İkincisi skandal, Enron'un tespit edilmeden yıllarca hileli uygulamalara girmesine izin veren düzenleyici sistemdeki zayıflıkları da ortaya çıkardı. Son olarak, dava, muhasebe ve kurumsal yönetişim uygulamalarında, Halka Açık Şirketler Muhasebe Gözetim Kurulu'nun (PCAOB) oluşturulması ve kamu şirketleri ile denetçilerine daha katı standartlar getiren 2002 Sarbanes-Oxley Yasası da dahil olmak üzere, önemli reformlarla sonuçlandı.




