

Fiat paranın geleceği: Parasal sistem ne yöne evrilebilir?


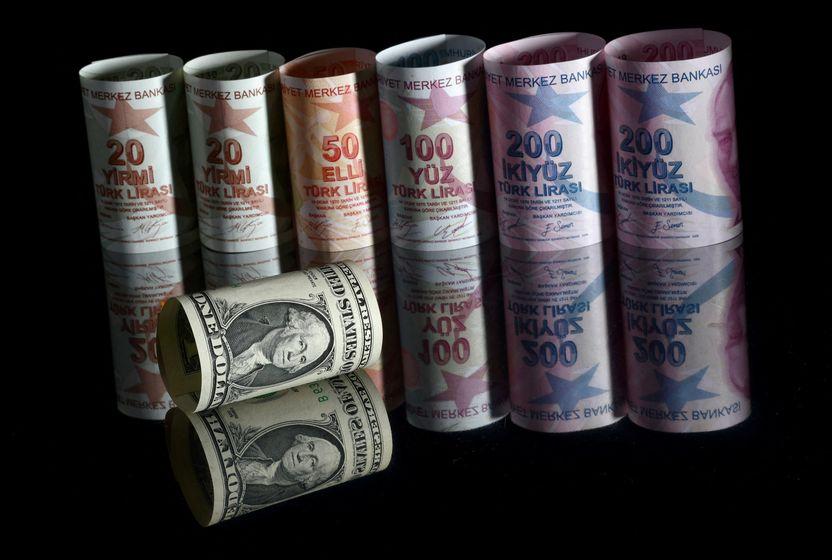
Fiat (itibari) para, altın veya gümüş gibi bir emtia tarafından değil, doğrudan devlet otoritesi ve kullanıcı güveniyle değer bulan resmi para birimlerinin genel adı olarak kabul edilebilir. Modern ekonomilerin omurgasını oluşturan ve hepimizin aşina olduğu dolar ya da avro gibi paralar bu kategoriye girer.
İnsanlığın ekonomik yolculuğunda devrim yaratan ve bugün bildiğimiz sistemi yaratan fiat para, küresel finans sisteminde güvene dayalı bir istikrar unsuru olagelmiştir. Ancak son yıllarda kripto paralar ve dijital varlıkların ortaya çıkışıyla paranın da anlamı sorgulanır oldu. Bugün, fiat paraların tamamen yok olacağı yönünde spekülasyonları barındıran içerikle çokça tüketilse de içinden geçtiğimiz tüneli bir yok oluş değil de bir dönüşüm süreci olarak nitelemek yanlış olmayacaktır.
Hoş geldin! Aposto Premium üyelerine özel bu içeriği okumak için Premium üye olabilir ya da Premium hesabına giriş yapabilirsin.
Aposto Premium
Ayda
- Aposto'nun tüm arşivine ve güncel yayınlara sınırsız erişim.
- Yükselen endüstrilerden gelişme ve içgörüleri aktaran, entelektüel dünyanı besleyecek Premium üyelere özel makale ve bültenler.
- Gündemdeki gelişmeleri küresel bir perspektifle aktaran analizler.
- Aposto Radyo için hazırladığımız podcast ve sesli belgesellere websitemiz ve mobil uygulamamızdan erişim imkanı.

 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
YAZARLAR
Eralp Ersoy
Sipay’da Hazine Direktörü.
EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
OKUMAYA DEVAM EDİN
Fed’in 25 baz puanlık faiz artışı, küresel tahvil piyasalarında yalnızca politika faizinin bir kademe daha yükselmesi anlamına gelmiyor. Kararın piyasa açısından daha önemli tarafı, ABD’de para politikasının beklenenden daha uzun süre sıkı kalabileceğine yönelik algının güçlenmesi. Bu noktada küresel tahvil piyasasının en önemli referansı ABD 10 yıllık tahvil faizi olmaya devam ediyor.
SPK'nın 131 fonu tasfiye etmesiyle 455 bini aşkın yatırımcının birikimi askıda kaldı. Türkiye'nin derin bir sermaye piyasası kurabilmesi için haksız kazanç geri alınmalı, zarar mükellefe yüklenmemeli. Bu kriz, doğru dersler çıkarıldığında Türkiye sermaye piyasası için bir eşik olabilir.
ABD’den Türkiye’ye, fiyatların gelirlerden hızlı arttığı bir dönemde tüketici harcamaktan vazgeçmek yerine alışveriş biçimini değiştiriyor. Daha küçük sepetler, market markaları, daha sık alışveriş ve kredi kartına yayılan ödemeler hane bütçesindeki baskının giderek daha görünür hâle gelen sonuçları. Tüketim verileri canlılığını korurken, bu canlılığın arkasında gelir dağılımı, borçlanma ve sürekli sonraya bırakılan harcamalar var.
Ülkemiz fon piyasasında önceki hafta adeta deprem yaşandı. Teknik detaylara ilişkin çokça yazılıp çizilse de dip toplamda tasarruf sahiplerinin “paramı ne zaman ve hangi değer üzerinden geri alabileceğim?” sorusu yanıtlanmayı bekliyor. Bu noktada benzer yaşanmışlıkları yakın geleceğe dair belirsizlikleri azaltabilecek bir ayna olarak kullanabiliriz. 2008'de ABD'de yaşanan Reserve Primary Fund krizi de öğretici bir örnek olarak karşımıza çıkıyor.
TCMB verilerine göre Türkiye, Ocak-Temmuz döneminde toplam 34,8 milyar dolarlık cari açık verdi. Geçen yılın aynı dönemine kıyasla 10,6 milyar dolar büyüyen açığın finansmanında bankaların ve şirketlerin dış borçlanması öne çıktı. İlgili dönemde açığın finansmanı için yurt dışından kullanılan krediler önemli ölçüde artarken, rezervlerden de geçen yıl kullanılanın iki katından fazla kaynak kullanıldı.