

Modern müşterilere modern çözümler: BaaS ve Open Banking


Lojistiğin dijital çağı: Navlungo İş yükünüzü azaltacak yeni lojistik ortağınız: Navlungo Uçak bileti alır gibi yurt dışına ürün göndermenin oldukça kolay olduğu bir çağdayız. Peki nasıl? Elbette lojistikte dijital bir çağ başlatan Navlungo ’yla. İş yükünüzü azaltacak yeni lojistik ortağınız Navlungo ’yla tanışın. Nedir? Kargo, lojistik ve depolama süreçlerini tamamen dijitalleştirme hedefiyle ilerleyen Navlungo , yurt dışına satış yapan e-ihracat girişimlerinin ve uluslararası firmaların tek bir site üzerinden gönderi teklifi almalarını sağlayarak tedarik zinciri süreç yönetimini , zaman ve sermaye yönetimini optimize eden teknoloji tabanlı bir dijital lojistik start-up’ı. Navlungo, sektöründe kendini bi adım öne taşıyarak lojistikte uçtan uca bir hizmet sunuyor. Neler var? OMS (Sipariş Yönetim Sistemi) yazılımıyla e-ticaret siparişlerinin depolarında eksiksiz, hızlı ve doğru bir şekilde hazırlanarak alıcılara gönderilmesini sağlıyor. E-ihracat satıcılarının tüm kanallardan gelen siparişlerini anlık olarak takip etmesine ParkPalet ile olanak tanıyor. Navlungo teknoloji takımı aynı zamanda Ebay, WooCommerce, Wish, Shopify, Etsy gibi pazar yeri entegrasyonlarını devreye aldı. Ekosistemi besleyecek aktivitelere katılan yazılım ekibinin ürettiği dijital ürünler ve sunduğu lojistik çözümler teknolojiyi ustaca kullanarak sürdürülebilirliği kuvvetlendiriyor. Daha Daha: 13 Eylül Yazılımcılar Günü'nü kutlayan ekibin özel olarak düzenlediği canlı yayına buradan katılabilirsiniz. Lojistikte unicorn olma hedefiyle ilerleyen Navlungo ’nun sunduğu dijital çözümleri incelemek ve teklif almak için bu bağlantıyı ziyaret edebilirsiniz.
Daha fazlasını öğren →
 Quando
Her salı ve cuma girişimcilik ve teknoloji ekosistemlerinden öne çıkan gelişmeler, paradigma değişimleri, inovasyon trendleri ve dijital dönüşüm e-posta kutunda.
Geçtiğimiz hafta eylül ayı boyunca ele alacağımız “FinTech Dosyası”nın kapağını açmış, finansal teknolojilerin ne olduğuna, kısa tarihine ve finans anlayışını nasıl yeniden şekillendirdiğine bakmıştık. Bugünkü sayımızda ise olayın biraz daha detayına inip Banking as a Service (Servis Modeli Bankacılığı ya da BaaS) ve Open Banking’in (Açık Bankacılık) ne olduğunu, artılarını ve eksilerini ele alacağız.
Yeni bir dijital çağa doğru
Peter Dazeley/Getty Images
Finansal hizmetler, modern zamanın müşterilerinin, yani bizlerin ihtiyaç ve beklentilerine ayak uydurmaya çalışırken yeni bir dijital çağa doğru hızlı ve emin adımlarla ilerliyor; FinTech’lere ve FinTech’lerin getirdiği yeniliklere ayak uydurmak amacıyla geleneksel bankacılık kurumları da ürün tekliflerini teknolojileştirmek için yeni yollar arayışına giriyor. BaaS ve Open Banking de işte tam olarak bu noktada devreye giriyor.
Bankacılık işlemlerini daha önce hiç olmadığı kadar kolay bir hâle getiren BaaS ve Open Banking sayesinde finansı kontrol etmenin ve “iş” yapmanın alışılageldik yolları giderek tarihin tozlu sayfalarındaki yerlerini alıyor. Ve her ne kadar BaaS ve Open Banking konuya az biraz hakim olanlar için benzer bankacılık modelleri gibi görünseler de, aslında önemli farklılıkları bulunuyor. Bu nedenle, her modelin kendi içinde nasıl farklılaştığını ve müşterilere ne gibi faydalar sunduğunu anlamak büyük önem arz ediyor.
Gelin, BaaS ve Open Banking'in ne olduğuna daha yakından bakalım.
Nedir bu BaaS?
Özünde BaaS, lisanslı bankaların çevrimiçi bankacılık hizmetlerini doğrudan banka dışı ortaklarının ürünlerine yerleştirdiği ya da başka bir deyişle, üçüncü taraf distribütörler aracılığıyla bankacılık ürün ve hizmetlerinin sağlandığı bir iş modeli olarak tanımlanabilir. Bankacılık dışı işletmeleri düzenlenmiş finansal altyapı ile entegre eden BaaS, böylelikle özel teklifleri ve bunların piyasaya daha hızlı sunulmasını da mümkün kılar.
Bu, bankaların üçüncü şahısları sistemlerine uygulama programlama arayüzleri (API) aracılığıyla bağlanmaları için yetkilendirdiği bir süreç aracılığıyla gerçekleşir. Bağlantının ardından ise banka dışı kuruluşun lisans almaya gerek kalmadan müşterilerine bankacılık hizmetleri sunması mümkün hâle gelir. Bu bankacılık hizmetleri, borç verme ve ödeme hizmetlerinden banka kartları ve dijital cüzdanlara kadar pek çok hizmeti içerebilir.
Daha iyi anlaşılması açısından bir örnek verecek olursak: Diyelim ki bir havayolunun yöneticisisiniz. Oldukça rekabetçi olan bir ortamda müşteri sadakatini güçlendirmek için müşterilerinize bir banka kartı ayrıcalığı tanıyarak bu kartla ödeme yapmaları hâlinde sadakat puanları kazanmalarını sağlayabilirsiniz. Müşterilerin bu kartları kullanması ise sizin markanızla etkileşime girmeleri; bu da sizin müşterilerinizin harcama davranışlarını analiz ederek onları daha iyi anlamanız ve onlara daha özel hizmetler sunmanız anlamına gelir.
Veya, müşterilerinize uçak biletleri için doğrudan internet siteniz üzerinden online kredi verebildiğinizi düşünün. Bu şekilde müşterileriniz yolculuklarını kesintisiz bir şekilde finanse edebilirken siz de sattığınız uçak bileti sayısını artırabilir ve müşterilerinizin harcama tutarını doğrudan etkileyebilirsiniz.
Banka dışı kuruluşların kendi bankacılık hizmetlerini sunarak müşteri deneyimlerini iyileştirmenin ve gelirlerini artırmanın düzinelerce yolu vardır. Ancak, bankacılık hizmetleri sunmak istiyorsanız, dünyadaki her hükümet bir bankacılık lisansına sahip olmanızı gerektirir. Gel gelelim ki böyle bir lisansın alınması yalnızca önemli sermaye gereksinimleri değil, kara para aklama, bankacılık gizliliği ve mevduat korumasına ilişkin katı düzenlemelerle uyumlu olmayı da beraberinde getirdiği için oldukça zordur. BaaS ise burada oyuna dâhil olur.
Lisanslı bankaların dijital bankacılık hizmetlerini doğrudan diğer banka dışı işletmelerin ürünlerine entegre ettiği bir modeli tanımlayan BaaS, bu şekilde havayolu şirketleri gibi banka dışı bir işletmelerin, bankacılık lisansı almalarına gerek kalmadan müşterilerine mobil banka hesapları, banka kartları, krediler ve ödeme hizmetleri gibi dijital bankacılık hizmetleri sunmalarına imkân tanır.
Peki ya Open Banking?
Qi Yang/Getty Images
Tıpkı BaaS’de olduğu gibi Open Banking de bankaların API aracılığıyla banka dışı bankalara bağlanmasını içerir ve bu, iki modelin karıştırılmasının ardındaki en temel sebeptir. Ancak, bu iki model tamamen farklı amaçlara hizmet eder. BaaS modelinde, banka dışı işletmeler bankacılık hizmetlerini kendi ürünlerine entegre ederken, Open Banking modelinde ise üçüncü taraf hizmet sağlayıcıları (TPP) olarak bilinen banka dışı işletmeler, ürünleri için sadece bankanın verilerini kullanır.
Mesela; finansal yönetim uygulamaları, Open Banking'den yararlanan öne çıkan TPP'lerdir ve bu uygulamalar, tüm farklı banka hesaplarınızdaki bilgileri tek bir uygulamada toplar ve böylece mali durumunuzu daha iyi denetlemenizi sağlayarak tasarruf hedeflerinize ulaşmanıza veya harcama alışkanlıklarınızı iyileştirmenize yardımcı olabilir. Ancak bu tarz bir uygulamanın bilgilerinizi toplaması, tüm banka hesaplarınızdan işlem verileri alması gerektiği anlamına gelir ve bu da bankaların sistemlerine bir API entegrasyonu yoluyla gerçekleşir.
Öte yandan; TPP’ler, tam anlamıyla bir bankacılık lisansına sahip olmadıkları için BaaS sağlayıcılarından farklı olarak kredi verme veya mevduat alma gibi bankacılık hizmetlerini gerçekleştirememektedir. Bu durumda, Open Banking ve BaaS arasındaki temel farkın, paylaşılan şeyin “ne olduğu” olduğu söylenebilir. Buna göre, Open Banking, mevcut bankacılık müşterilerinin finansal verilerinin üçüncü şahıslarla güvenli bir şekilde paylaşılmasını sağlarken, BaaS, üçüncü şahısların bankanın mevcut altyapısını kullanarak banka işlevlerine erişimini sağlar.
BaaS ve Open Banking: artıları, eksileri neler?
Westend61/Getty Images
BaaS'nin avantaj ve dezavantajları
Yeni başlayanlara ve hizmet sağlayıcılara, daha önce yalnızca ağır düzenlemelere tâbi, geleneksel finansal kurumlar aracılığıyla sunulan modern finansal ürünler/hizmetler sunma yeteneği veren teknoloji ve finansın birleşmesi olan BaaS, internet üzerinden talep üzerine sağlanan ve belirli bir zaman çerçevesinde yönetilen bir finansal hizmetin kapsamlı bir şekilde tamamlanmasını sağlar. Ancak kulağa her şeyi her şeyi daha da kolaylaştırıyormuş gibi gelen bu modelin kendi içinde bazı sorunları da yok değil.
Peki bunlar neler?
Artıları
Bankalar erişim alanlarını genişletebilir : Bankalar, ihtiyaçlarınızı karşılamaya devam ederken aynı zamanda bankaların erişimlerini genişletmelerine yardımcı olan işletmelerle ortak olabilir.
- Bankalara olan ilgi sürdürülebilir: Bankalar, sürekli değişen dijital ortama ayak uydurmak için BaaS'ı kullanabilir.
- Şirketler bankacılık hizmetleri sunabilir: Banka dışı işletmeler, kendi süreçlerini oluşturmak yerine size geniş bir hizmet yelpazesi sunmak için bankacılık süreçlerine erişmenin tüm avantajlarından yararlanır.
- Tüketiciler için daha fazla seçenek: Bir müşteri olarak, BaaS sayesinde finansal işlemleri nasıl ve nerede gerçekleştireceğiniz konusunda daha fazla seçeneğe sahip olursunuz. Ek olarak, teorik olarak sektörde daha fazla rekabet olması, sizin için daha fazla tasarruf anlamına gelir.
Eksileri
- Rekabet, bankaların müşteri tabanlarını azaltabilir: Bankalar için BaaS, pazar paylarının bir kısmını daha iyi hizmet sunan banka dışı şirketlere kaptırma tehlikesiyle karşı karşıya oldukları anlamına gelir.
- Genellikle birebir ilişkiler yoktur: Dijital bankacılığı tercih ediyor ve aynı zamanda finans kurumunuzla yüz yüze etkileşim kurmak istiyorsanız, BaaS hesapların size göre olmadığını söyleyebiliriz.
- Bilgileriniz daha az güvenlidir: Bankacılık işlemleriniz için iki şirket kullandığınızdan (hesabı sunan şirket ve banka), bilgileriniz bir yerine iki şekilde ifşa edilir.
Gelelim Open Banking’in avantaj ve dezavantajları
Kredi kartları, hesap özetleri ve hesap türleriyle ilgili veriler ve müşterinin finansmanıyla ilgili geri kalan her şey üzerine kurulu olan Open Banking'in de tabii ki birçok avantajı ve dezavantajı bulunmakta. Bunlardan kısaca bahsedecek olursak:
Artıları
Müşterilere operasyonlarında yardımcı olma: Open Banking ile her kişinin ihtiyaçlarına uygun yanıtlar ve hizmetler sağlanması çok daha kolay hâle gelir. Bunun nedeni, hâlihazırda var olan çok sayıda API ve ortaya çıkan yeni API'ların her şeyi daha basit bir hâle getirmesidir. Bunun için ihtiyacınız olan tek şeyse teknolojiye erişimdir. Bu erişimin sağlanması hâlinde hem finansal işlemlerinize harcadığınız zaman azalır hem de işlemleriniz otomatikleşir.
- Hizmetlerin merkezileştirilmesi: Open Banking ile bankalar müşterilerinin ihtiyaç duyduğu tavsiye, krediler, transferler ve finansman gibi çeşitli hizmetler üzerinde tam kontrol elde eder. Böylece her şey daha fazla görünürlükle ve tek bir yönetim altında yapılır.
- Finansal piyasada artış: Open Banking'e daha fazla müşterinin gelmesiyle API'ların ve hizmetlerin çeşitlendirilmesi de doğru orantılı bir şekilde artış gösterir. Böylece, ortaya herkesin ihtiyacına göre uyarlanmış sayısız teklif çıkmış olur.
Eksileri
- İtibar: Open Banking’e karşı bir ilgisizlik ve güven eksikliğinin bulunduğu söylenebilir. Bunun nedeni ise kısmen müşterilerin verilerini paylaşma korkusu, kısmen de Open Banking’in nasıl çalıştığına dair bilgi eksikliğidir denebilir.
- “Fintech”: Fintech pazarı oldukça hızlı bir şekilde büyüyor ve geleneksel olarak bankalar tarafından kontrol edilen birçok hizmetin yerini alan bu şirketlerin büyümesi, büyük bankalar için büyük bir dezavantaj oluşturuyor. Birçok çeşitli hizmet sunan ve sayıları giderek artan FinTech’ler, basit, hızlı ve düşük maliyetli olmalarıyla müşteriler için daha ilgi çekici olabilir.
- Müşteri ile kişiler arası ilişkiyi ortadan kaldırır: BaaS’in eksilerinden bahsederken de karşımıza çıktığı üzere, Open Banking modelinde her şeyin dijital olarak ele alınması, müşteri ve banka arasındaki görüşmelerinde dijitalleşeceği anlamına gelir ve bu, müşteri ve sağlayıcı arasındaki psikolojik ilişkide ve marka sadakatinde bir bozulmaya yol açabilir.


Kaydet

Okuma listesine ekle
Paylaş
QuandoHer salı ve cuma girişimcilik ve teknoloji ekosistemlerinden öne çıkan gelişmeler, paradigma değişimleri, inovasyon trendleri ve dijital dönüşüm e-posta kutunda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?
Bankaların modern çağa ayak uydurma çabasının sonucu olarak ortaya çıkan BaaS ve Open Banking nedir, ne işe yarar?
12 Eyl 2022

YAZARLAR
Quando
Her salı ve cuma girişimcilik ve teknoloji ekosistemlerinden öne çıkan gelişmeler, paradigma değişimleri, inovasyon trendleri ve dijital dönüşüm e-posta kutunda.
İLGİLİ OKUMALAR
Kadın sesiyle konuşan, kullanıcılarının ihtiyaçlarına göre şekillenen ve hayatı kolaylaştırmayı vadeden yapay zeka, gerçek kadınlar söz konusu olduğunda bambaşka bir tablo ortaya koyuyor. Dijital şiddetten işe alım süreçlerine, toplumsal cinsiyet önyargılarından ekonomik eşitsizliklere kadar pek çok alanda mevcut sorunları yeniden üretme potansiyeli taşıyan bu teknoloji, kadınlar için nasıl bir gelecek tasarlıyor?
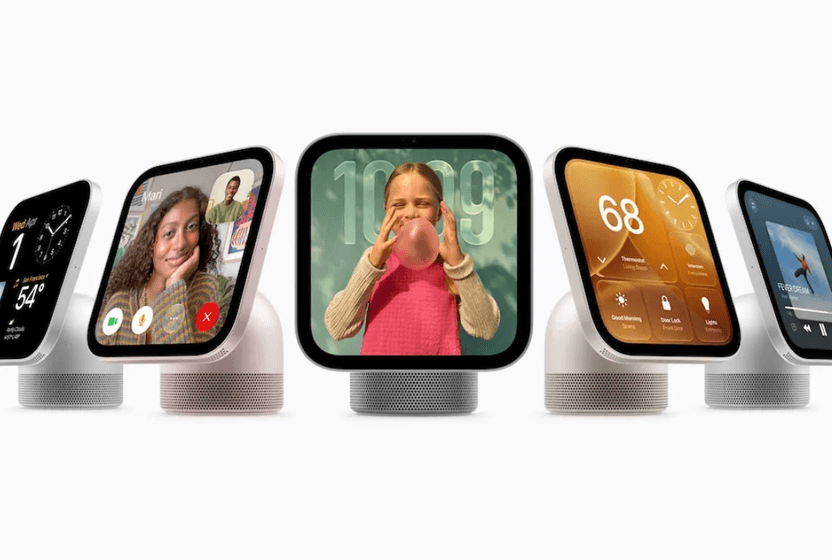
Apple, 13 Ekim Salı günü “Eve hoşgeldin” sloganıyla hayata geçirdiği lansmanda en yeni akıllı ev ekosistemi ürünlerini tanıttı. Uzun zamandır şirketin üzerinde çalıştığı söylenen akıllı ev ekranı HomeView, lansmanın yıldız ürünü oldu. Şirket, lansman kapsamında ayrıca LG ve Schneider Electric ile işbirliği içinde geliştirdiği Apple Home Collection ürünleri, HomePod mini 2 ve yeni Apple TV 4K’yı da tanıttı.
Bugün şirketler, faaliyet gösterdikleri süre boyunca müşterilerinden çalışanlarına, iş ortaklarından tedarikçilerine kadar milyonlarca kişi ve kuruma ait veri topluyor. Şirket kapandığında ise bu devasa dijital arşiv bir anda ortadan kaybolmuyor. Verilerin bir bölümü yasal yükümlülükler nedeniyle saklanmaya devam ederken bazıları, başka şirketlere devredilebiliyor; hatta iflas sürecinde satışa çıkarılan varlıklar arasında yer alabiliyor.
Algoritmalar artık iş dağıtıyor, çalışanları puanlıyor ve hatta işten çıkarma kararlarında belirleyici oluyor; insan denetimi ise otomasyon yanlılığı ve gig ekonomisinin hukuki boşlukları nedeniyle her zaman gerçek bir güvence sağlamıyor. Kaliforniya, “Robot Patrona Hayır” yasası ile işten çıkarma ve disiplin kararlarının yalnızca yapay zekaya bırakılmasını yasaklayan ilk ABD eyaleti oldu belki ama asıl sorunun kapitalizmin ulaştığı noktayla ilgili olduğunu hatırlamak gerekiyor.
Şirketler yapay zekayı toplantı notu çıkaran araçlardan operasyon yürüten ajanlara dönüştürmek istiyor; ancak bir yandan da güvenilmez veri, eksik bağlam ve belirsiz sorumluluklar kurumların yıllardır kapalı odalarda tuttuğu dağınıklığı da su yüzüne çıkarıyor. Üstelik ajanların gerçekten işe yaradığı bir düzende asıl mesele, onlara hangi işleri devredeceğimiz kadar açılan zamanı insanın muhakemesine, öğrenmesine ve daha nitelikli üretime ayırıp ayıramayacağımız da.