Ucuzluk devrinin pahalı başlangıcı: Yapay zeka yatırımları nasıl enflasyonu artırdı?


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
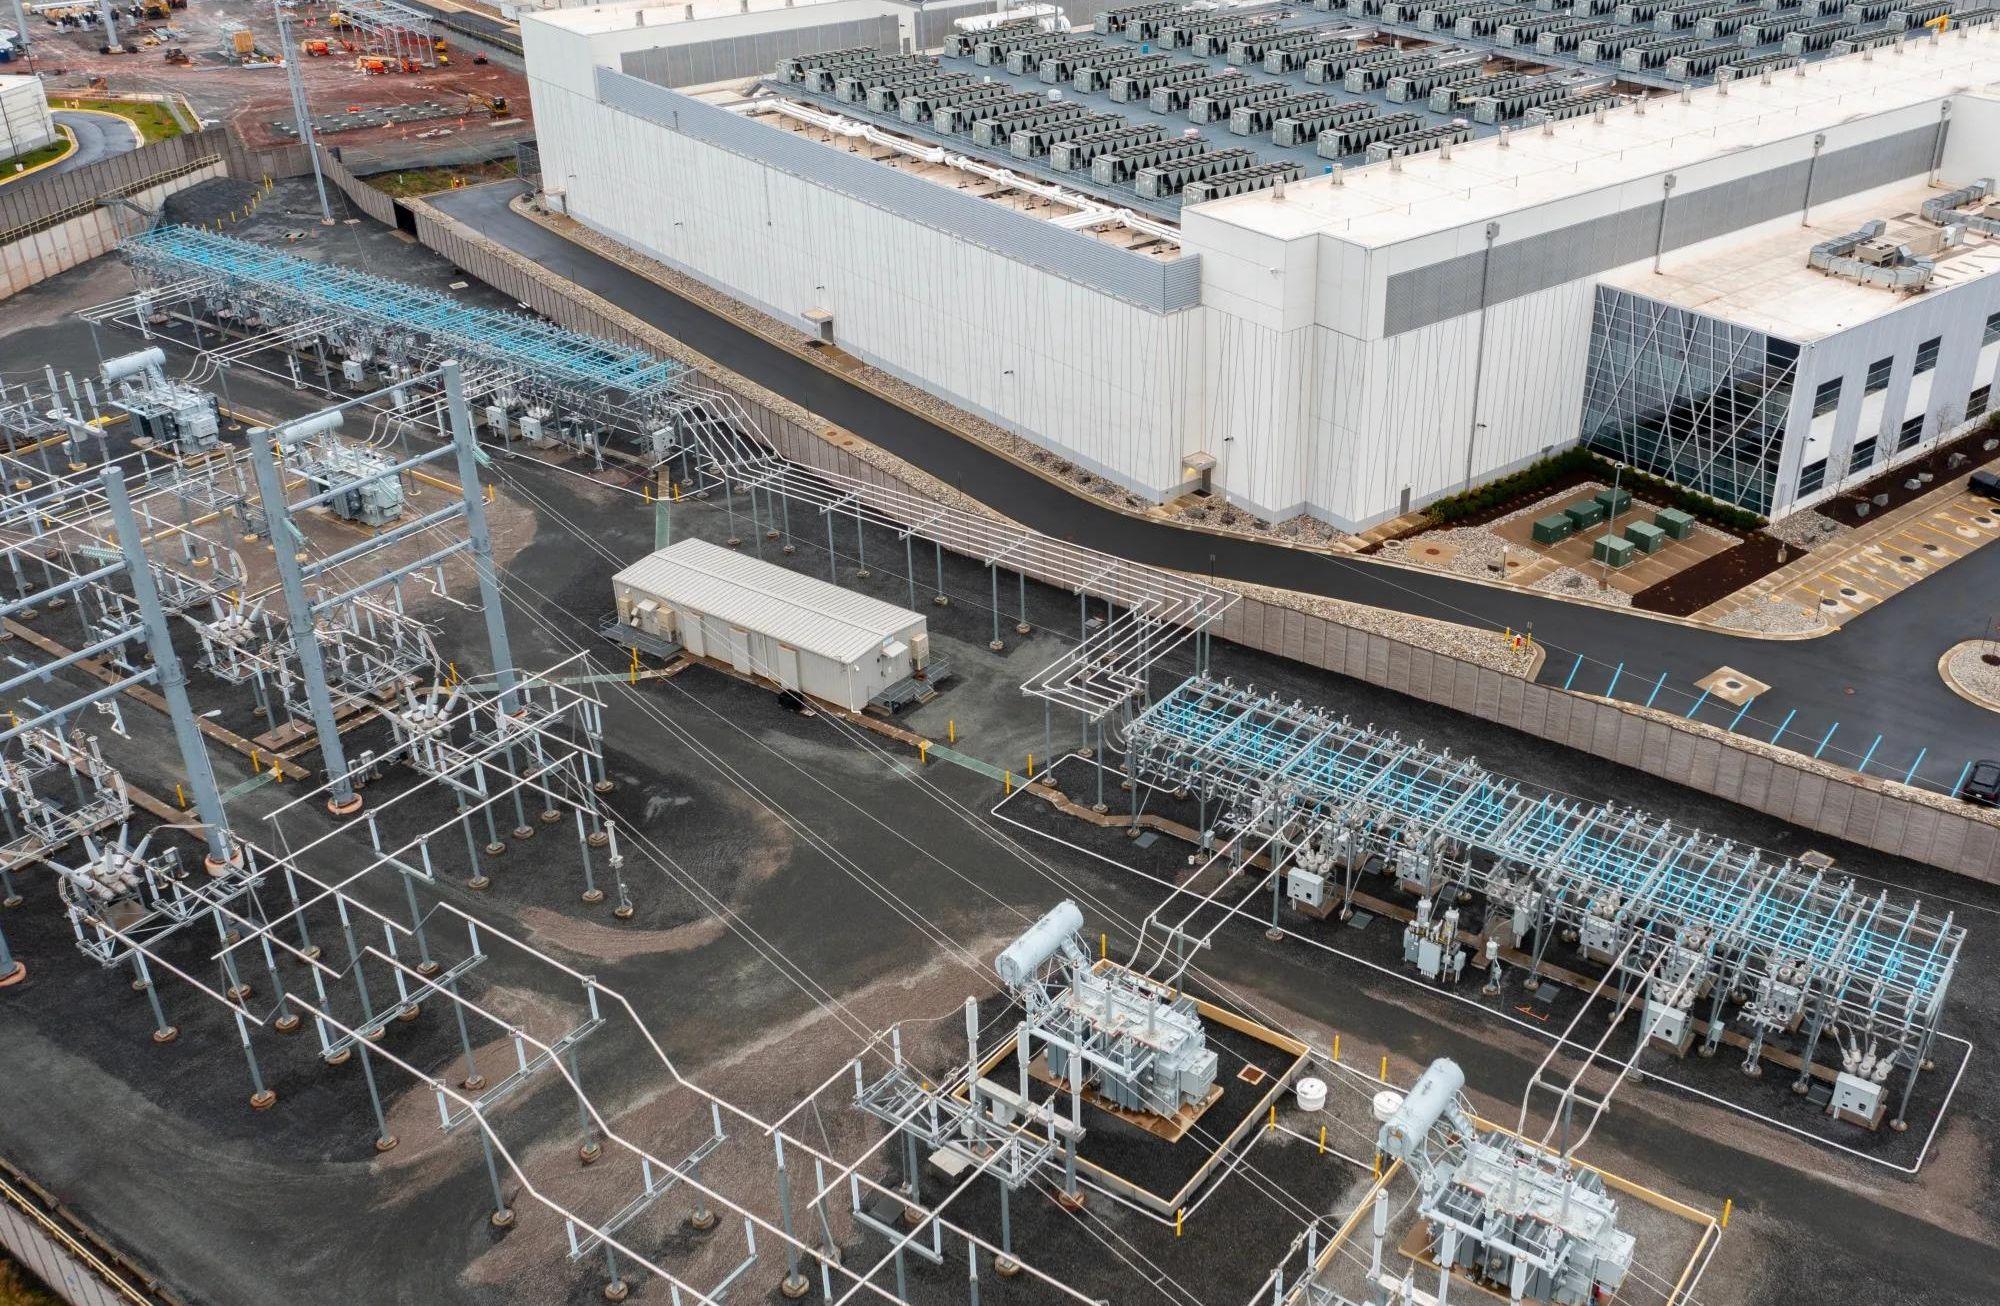
Yapay zeka altyapı yatırımları ve veri merkezlerine olan yoğun talep, küresel ekonomide yeni bir enflasyonist baskı dalgası yaratıyor. Özellikle ABD Merkez Bankası (Fed) yetkilileri, IMF ve bazı büyük finans kuruluşları, yapay zekanın veri merkezleri ve yarı iletkenler gibi doğrudan sektörlerin dışına taşarak ekonominin geneline yayılan bir fiyat artışını tetiklediği konusunda uyarılarda bulunuyor. Burada enflasyonu tetikleyen temel unsurlar yapay zeka modellerini eğitmek ve çalıştırma için dev veri merkezlerine ihtiyaç duyulması, ilk etapta teknoloji bileşenleriyle sınırlı kalan fiyat artışlarının tedarik zincirleri ve enerji maliyetleri yoluyla yapay zekayla doğrudan bağı olmayan sektörleri etkilemesi ve para politikaları üzerinde risk yaratması olarak gösteriliyor.
Burada bir çelişki ortaya çıkıyor. Yapay zeka aslında uzun vadede üretkenliği artırıp fiyatları düşürebilir, ancak bu dönüşümün kendisi, kısa ve orta vadede enflasyonist baskı yaratabilir. Üstelik Fed açısından mesele sadece teknoloji şirketlerinin yatırım harcamaları değil; ücretler, enerji, elektrik altyapısı, sermaye maliyetleri ve tüketim talebi arasındaki ilişki. Yapay zeka ekonominin üretim kapasitesini ne kadar artıracak ve bu kapasite artışı gerçekleşene kadar ekonomiye ne kadar ek talep ve maliyet yükleyecek?
İçinde bulunduğumuz 2026 sonbaharında bu tartışmanın giderek yoğunlaştığına tanıklık ediyoruz. Bunun yanı sıra Fed kanadında bu endişelerin daha fazla dile getirilmeye başlandığını görüyoruz. Özellikle Fed yöneticilerinin açıklamaları ve eylül ayı toplantı tutanakları, yapay zeka yatırımlarının enflasyon üzerindeki etkisinin artık yakından izlendiğini gösteriyor.
Şimdiye kadar Fed yöneticilerinden kim ne demiş göz atalım…
Fed Başkan Yardımcısı Philip Nathan Jefferson, yapay zekanın arz ve talep üzerinde kalıcı etkileri olacağını belirtiyor. Şirketlerin gelecekteki kazanç beklentisiyle bugün veri merkezlerine ve gelişmiş hesaplama ekipmanlarına yatırım yaptığını, üretkenlik kazanımlarının ise daha sonra ortaya çıkabileceğini ifade eden Jefferson’ın temel uyarısı, talebin arz kapasitesinden önce hızlanması durumunda yapay zekanın enflasyonu artırabileceği yönünde.
Yapay zeka altyapı yatırımlarının yarattığı harcamaların 2027 yılı için birincil enflasyon riski oluşturduğunu düşünenler var.
Örneğin, Fed Yönetim Kurulu Üyesi Lisa Cook, yapay zeka altyapı yatırımlarının 2027 için önemli enflasyon risklerinden biri olduğuna dikkat çekti. Cook, çip, bilgisayar ve yazılım fiyatlarındaki artışın yanı sıra veri merkezlerinin elektrik, inşaat işçiliği ve diğer ortak girdilere olan talebini vurguluyor. Dikkat çektiği en kritik nokta ise şu: Üretkenlik artışının fiyatları düşürücü etkisi gelecek olsa bile, bunun bugünkü maliyet baskılarını zamanında dengeleyip dengelemeyeceği belirsiz. Cook’a göre, yapay zeka altyapısına ve teknolojisine yapılan devasa yatırımlar, piyasada enflasyonist bir baskı yaratıyor. Cook, bu yoğun teknoloji harcamalarının fiyatlar üzerindeki etkisini yakından izlediklerini ve bu durumun Fed’in yüzde 2 olan enflasyon hedefine dönüşünü geciktirdiğini belirtiyor.
Bir diğer Fed Yönetim Kurulu Üyesi Christopher Waller'ın yaklaşımı, yapay zekanın üretkenlik potansiyelini ve bunun para politikası açısından ne anlama geldiğini değerlendirmek bakımından önemli. Waller, yapay zeka altyapı yatırımlarının yarattığı yoğun talebin enflasyonist baskıları canlı tuttuğunu ve fiyatları yukarı çekmeye başladığını belirtiyor. Waller Ekim 2026'da Bloomberg New Economy Forum’da, büyük teknoloji ve bulut bilişim şirketlerinin gelecek üç yılda yapay zeka altyapısına trilyonlarca dolar harcamayı planladığını, bu devasa yatırım dalgasının ekonomik talebi ciddi şekilde desteklediğini, artan enerji ve donanım talebinin fiyat baskılarını iki üç canlı tutabileceğini söyledi. Yapay zeka kaynaklı bu harcama çılgınlığının yarattığı enflasyonist riskler nedeniyle, Fed'in faiz patikasında daha temkinli ve sıkı bir duruş sergilemesi gerekebileceğine işaret etti.
Son açıklamayı Chicago Fed Başkanı Austan Goolsbee yaptı. Goolsbee, yapay zeka yatırımlarının yarattığı yoğun talebin artık doğrudan ilgili teknoloji sektörlerinin dışına taşarak, ABD ekonomisinin genelinde bir enflasyon sorunu yaratmaya başladığını söylüyor. Durumu, sadece geçici arz şoklarından ziyade, ekonominin genelinde aşırı talep oluşması ihtimaliyle ilişkilendirdi. Goolsbee’ye göre, enflasyonun yapay zeka yatırımları, gümrük tarifeleri ve petrol fiyatları gibi etkenlerle kalıcı olmaya devam etmesi durumunda, Fed’in faiz indirim döngüsüne geri dönemeyeceğini, aksine ilave sıkılaştırma ve yeni faiz artışlarının gerekebileceğini kaydetti.
Yapay zeka neden fiyatları düşürmek yerine artırabilir?
Fiyatları düşürmesi beklenirken, yapay zekanın fiyatları artırarak enflasyon üzerinde neden baskı yaratacağına dair birkaç tahmin var. Bunların başında devasa yatırım talebi geliyor. Teknoloji şirketleri veri merkezleri, çipler, sunucular, soğutma sistemleri ve elektrik altyapısı için yarışıyor. Bu ürünlere olan talep hızla artarken üretim kapasitesi aynı hızda büyümeyebiliyor.
İkinci olarak ekonomik darboğazlar maliyetleri yükseltiyor. Çip, bilgisayar ekipmanı, elektrik, enerji bağlantıları ve nitelikli inşaat işçiliği için rekabet artıyor. Aynı girdileri kullanan diğer sektörler de daha yüksek maliyetlerle karşılaşabiliyor.
Üçüncü olarak ise yatırım, gelir ve servet etkisiyle talebi büyütüyor. Yatırım harcamaları ekonomik büyümeyi destekliyor. Yapay zeka şirketlerinin yükselen değerlemeleri de bazı hanehalklarının servetini artırarak tüketimi teşvik edebiliyor. Böylece talep yalnızca teknoloji ekipmanlarıyla sınırlı kalmayabiliyor.
Son maddeye göre, üretkenlik kazanımları daha sonra gelebilir. Yapay zeka yazılım geliştirmeyi, muhasebeyi, lojistiği ve üretimi daha verimli hale getirebilir. Ancak, şirketlerin bu teknolojiyi iş süreçlerine uyarlaması, çalışanlarını eğitmesi ve verimlilik artışını gerçek üretime dönüştürmesi zaman alır.
Enflasyona etkisi ne kadar büyük?
Bu noktada önemli bir ayrım var: Yapay zekanın fiyatları artırdığına ilişkin işaretler mevcut, ancak bunun ABD genelindeki enflasyonun ne kadarını açıkladığı tartışmalı.
Bu noktada yapay zekanın enflasyon üzerindeki etkisine dair küresel yatırım bankası Goldman Sachs raporunun öne çıkan detaylarına bakmakta fayda var.
14 Ekim 2026 tarihli Goldman Sachs analizine göre, yapay zeka yatırımlarının ABD enflasyonu PCE (Personal Consumption Expenditures - kişisel tüketim harcamaları endeksi) üzerindeki artırıcı etkisinin 2026 yılı sonunda 50 baz puan ile zirve yapacağını, ancak 2027 yılının sonunda 10 baz puana gerileyeceğini öngörüyor. Şu anda yapay zeka kaynaklı güçlü talep enflasyonu 45 baz puan yukarı çekiyor ki, bu baskı da beklenen tepe noktasına oldukça yakın.
Elbette Bu tahmin, yapay zekanın enflasyonun tek nedeni olduğu anlamına gelmiyor. Enerji fiyatları, jeopolitik gelişmeler ve ticaret politikaları da önemli. Goldman Sachs'ın görüşü, yapay zeka kaynaklı etkinin mevcut olmakla birlikte sınırlı ve gerilemeye yakın olduğu yönünde. Fed'deki bazı yetkililer ise yukarıda bahsettiğimiz üzere, baskının ekonominin diğer sektörlerine yayılma riskine daha fazla ağırlık veriyor.
Burada sorulması gereken esas kritik soru ise şu: Yapay zeka verimliliği artırırsa neden fiyatlar düşmeyebilir?
Çünkü, üretkenlik artışının tüketiciye daha düşük fiyat olarak yansıması otomatik değil. Rekabet varsa, şirketler verimlilik kazançlarını daha düşük fiyatlarla müşterilere aktarabilir. Piyasa yoğunlaşmışsa, şirketler maliyetleri düşürürken fiyatlarını aynı ölçüde indirmeyebilir; kazançları daha yüksek kâr marjına dönüştürebilir. Verimlilik kazançları eşitsiz dağılırsa, teknoloji ve sermaye sahiplerinin gelirleri artarken ücretler aynı hızla yükselmeyebilir. Talep ve fiyatlar üzerindeki sonuçlar da değişir. Ya da iş gücü dönüşümü sancılı olursa, işten çıkarmalar, yeniden eğitim ihtiyacı ve belirsizlik, verimlilik kazanımlarının toplumsal refaha dönüşmesini geciktirebilir.
Fed Yönetim Kurulu Üyesi Lisa Cook’un üzerinde durduğu konu da bu. Yapay zeka hem üretim kapasitesini hem de gelecekteki gelir beklentileri üzerinden talebi artırabilir. Enflasyonun düşmesi için arz kapasitesindeki artışın talep artışını aşması gerekir.
Fed neden bu konuyu bu kadar ciddiye alıyor?
Fed bu konuyu ciddiye alıyor çünkü, Fed'in önünde bir zamanlama problemi var. Yapay zeka yatırımları bugün talebi ve bazı maliyetleri artırırken üretkenlik kazançları daha sonra ortaya çıkabilir. Fed faizleri yükselterek toplam talebi frenleyebilir; ancak daha fazla elektrik üretimini, çip fabrikalarının kurulmasını veya enerji altyapısının genişlemesini kısa sürede sağlayamaz.
Bu nedenle politika yapıcıların iki riski dengelemesi gerekiyor:
Enflasyonist baskılar geçici kalacaksa aşırı sıkı para politikası ekonomik büyümeye gereksiz zarar verebilir.
Baskılar genel talebe ve enflasyon beklentilerine yayılıyorsa geç kalmak, enflasyonu düşürmeyi daha maliyetli hâle getirebilir.
Chicago Fed Başkanı Austan Goolsbee'nin açıklamasındaki önemli nokta da burası. Goolsbee'nin kaygısı yalnızca veri merkezi ekipmanlarının pahalanması değil, bu baskıların genel hizmetlere ve ekonominin geri kalanına yayılması…
Fed dışında hangi kurum ne söylüyor?
Uluslararası Para Fonu (IMF) son küresel finansal istikrar raporlarında ve IMF Başkan Kristalina Georgieva'nın açıklamalarında yapay zeka yatırımlarının hem enflasyonist riskler barındırdığına, hem de küresel büyümeye katkı sağladığına dikkat çekiyor. Georgieva, yapay zeka sektörüne yönelik devasa yatırım patlamasının enflasyonist etki yarattığı uyarısında bulunuyor. Çünkü, yapay zeka yatırımları artık özkaynaklardan ziyade yoğun şekilde borçlanma (tahvil ve krediler) ile finanse ediliyor. Bu borçlanma çılgınlığı ve mali dengesizlikler, devlet tahvili faizlerini yukarı çekerek merkez bankalarının enflasyonla mücadelesini ve faiz politikasını zorlaştırıyor. Dediğimiz gibi, uzun vadede yapay zekanın getireceği verimlilik artışının maliyetleri düşürerek enflasyonu aşağı çekme potansiyeli de tartışılıyor. Uzun vadede yapay zekanın küresel potansiyel büyümeyi yılda 0,1–0,8 yüzde puan artırabileceği tahmin ediliyor.
Avrupa Merkez Bankası’nın (ECB) değerlendirmesi, kısa vadede yapay zekanın enflasyonist olma ihtimalinin daha yüksek olduğu yönünde. Gerekçe, enerji yoğun veri merkezlerine yapılan büyük yatırımlar, gelişmiş çiplerdeki arz darboğazları ve nitelikli iş gücüne yönelik talep. ECB ayrıca üretkenlik kazanımlarının ne zaman ve hangi sektörlerde ortaya çıkacağının belirsizliğine dikkat çekiyor.
Uluslararası Ödemeler Bankası (BIS), yapay zeka yatırımlarının büyüklüğünü, borçla finansmanını ve elektrik, gelişmiş yarı iletkenler ve şebeke ekipmanlarındaki darboğazları birlikte ele alıyor. Kurumun dikkat çektiği risk sadece enflasyon değil. Beklenen üretkenlik getirileri gerçekleşmezse aşırı yatırım, finansman koşullarında bozulma ve daha geniş ekonomik sorunlar da ortaya çıkabilir.
Ekonomik İşbirliği ve Kalkınma Örgütü (OECD) 2026 Ekonomik Görünüm raporu, enerji fiyatları ile yapay zeka altyapısı arasındaki ilişkiyi inceliyor. Veri merkezlerinin enerji yoğunluğu, enerji arzındaki şokların hem yatırım maliyetlerini hem de yapay zeka hizmetlerinin işletme giderlerini artırabileceği anlamına geliyor. Bu, enerji ithalatına bağımlı ekonomiler açısından özellikle önemli.
Türkiye açısından fırsat mı, yeni maliyet dalgası mı?
Türkiye'de bu tartışmayı ABD'den farklı okumak gerekiyor. Çünkü Türkiye sadece yapay zeka yatırımlarının yaratacağı yeni talep baskısıyla değil; yüksek enflasyon, döviz kuru, ithal teknoloji maliyetleri ve enerji güvenliğiyle de mücadele ediyor.
Türkiye açısından ilk aşamada asıl risk, yapay zekanın doğrudan tüketici fiyatlarını yükseltmesinden çok, bu teknolojinin gerektirdiği enerji ve teknoloji altyapısının maliyetlerinin sanayiye ve hizmetlere aktarılması olarak öne çıkıyor. Buna karşılık, doğru bir sanayi ve enerji politikasıyla yapay zeka verimliliği artırarak dezenflasyona da katkı sunabilir.
Yapay zeka altyapısı yalnızca yazılımdan ibaret değil. Gelişmiş işlemciler, sunucular, veri depolama sistemleri, soğutma donanımları ve ağ ekipmanları gerekiyor. Türkiye bu teknolojilerin önemli bir bölümünü ithal etmek durumunda.
Türkiye açısından birkaç kritik durum söz konusu. Küresel talep arttıkça bazı teknoloji ekipmanlarının fiyatları yükselirse yatırım maliyetleri artabilir. Dolar veya euro cinsinden yapılan yatırımlar, kurdaki değer kaybıyla birlikte daha pahalı hale gelebilir. Yüksek finansman maliyetleri, veri merkezi ve dijital altyapı yatırımlarının geri dönüş süresini uzatabilir.
Burada bir ayrım önemli: Çip fiyatlarının yükselmesi, Türkiye TÜFE'sini otomatik olarak aynı oranda artırmaz. Etki ithalat maliyetinin ne kadarının yerli fiyatlara yansıtıldığına, şirketlerin kâr marjlarına ve nihai talebe bağlıdır. Türkiye'de bu nedenle yapay zeka kaynaklı maliyetleri değerlendirirken, tek başına küresel teknoloji fiyatlarını değil, kur geçişkenliğini ve şirketlerin fiyatlama davranışlarını da izlemek gerekiyor.