





30 yıllıklar %5'in üzerinde: ABD tahvilleri neyi fiyatlıyor?


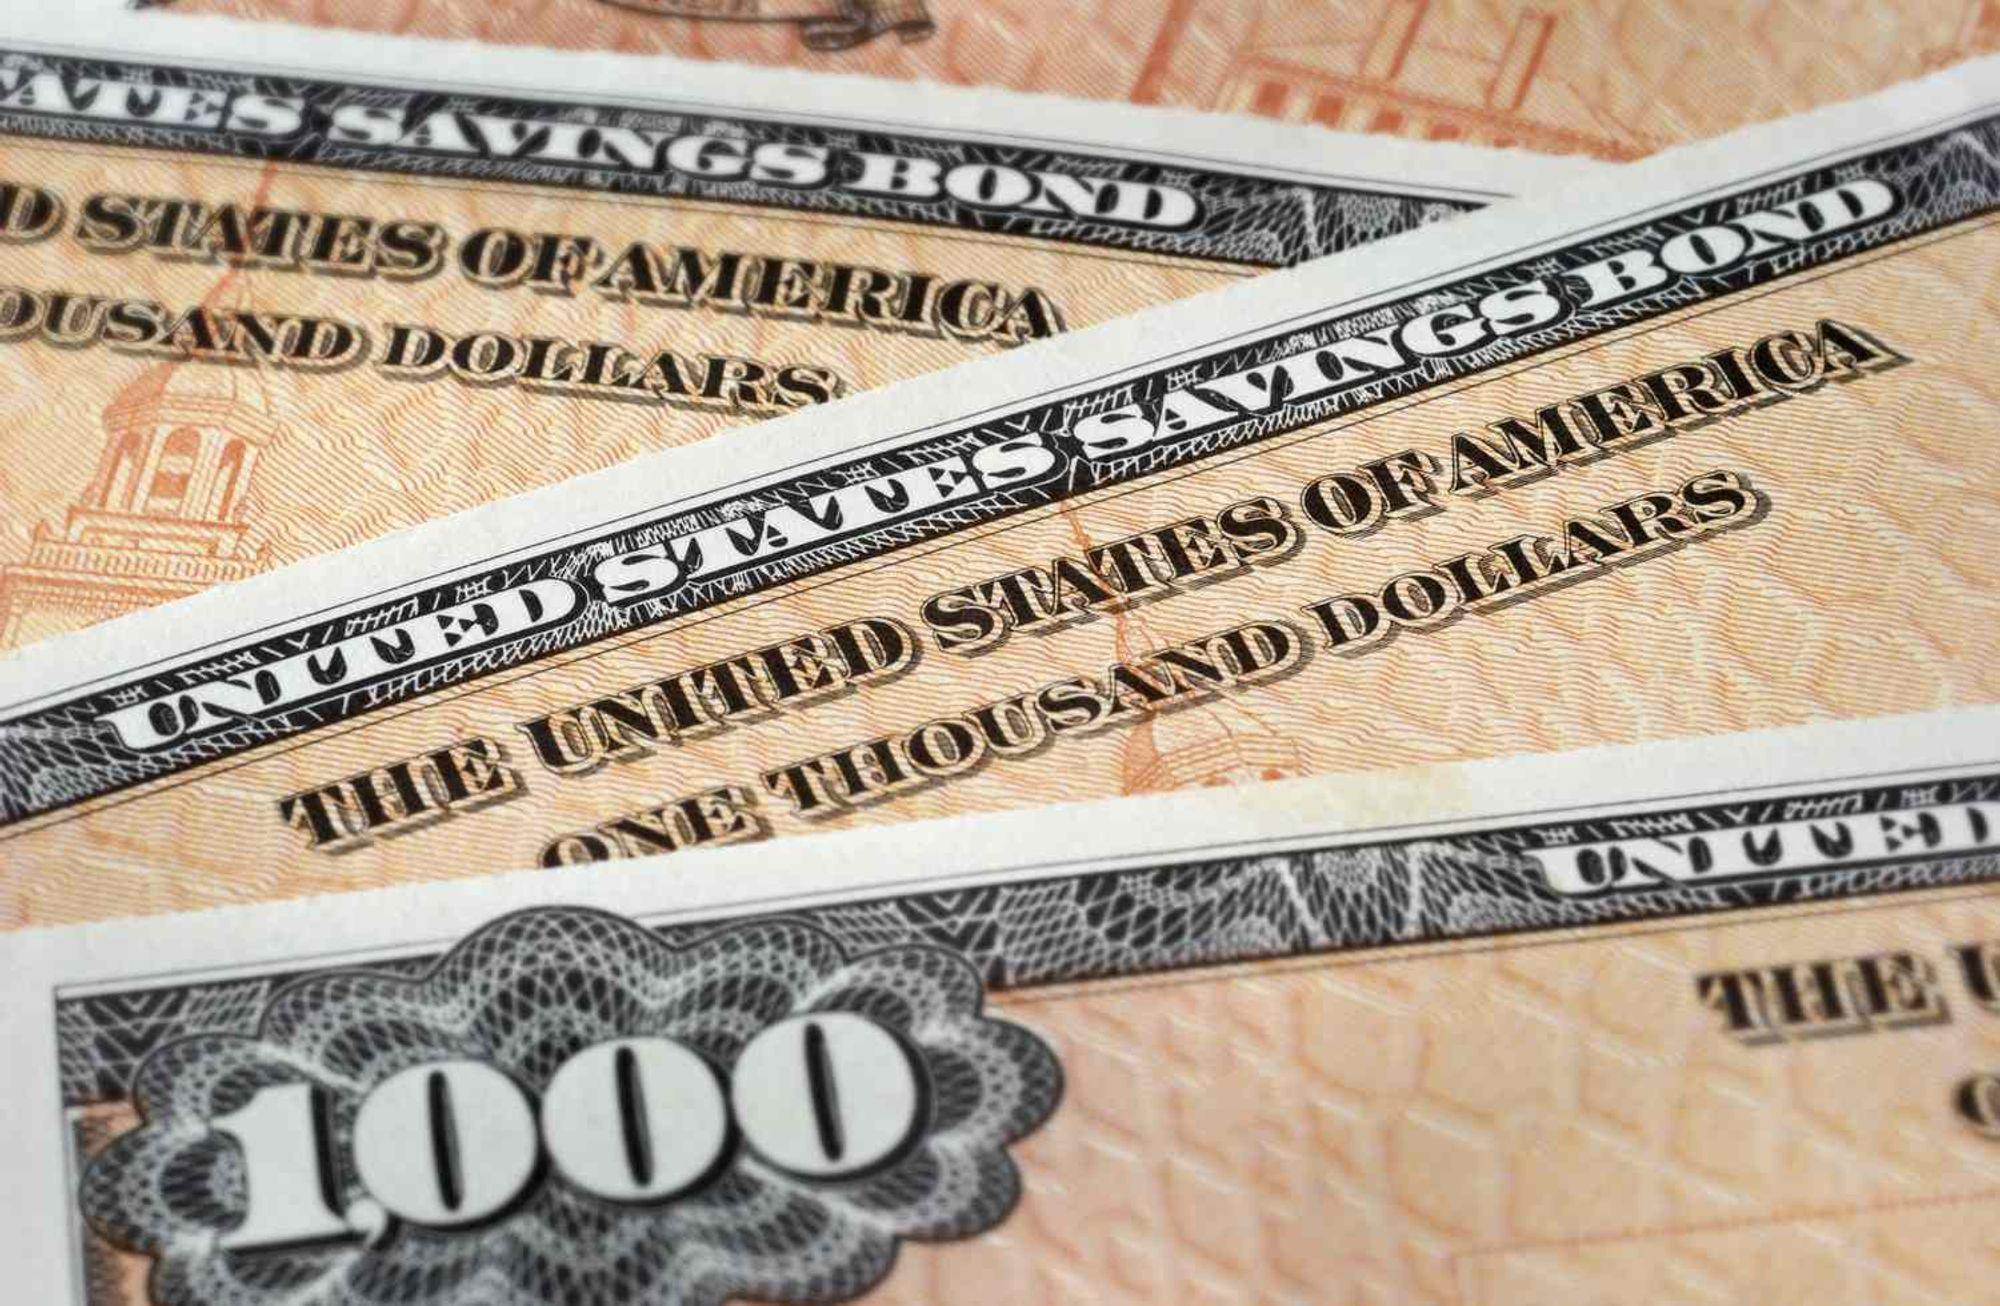
ABD 30 yıllık tahvil faizinin önceki hafta %5,2’yi aşması, yalnızca bir tahvilin satılması ya da fiyatının gerilemesi olarak okunmamalı. Bu hareket, küresel finans sisteminde uzun vadeli risk algısının ciddi şekilde yükseldiğine işaret ediyor. Başka bir ifadeyle, yatırımcıların enflasyon, kamu borcu, büyüme ve belirsizlik karşısında talep ettiği uzun vadeli risk primi yeniden fiyatlanmış durumda. Fed'in parasal duruşunu koruduğu dönemde izlenen bu yükseliş, finansal koşulları kendiliğinden sıkılaştırıcı ve sermaye hareketlerine yön verici nitelikte. Dolayısıyla ABD tahvil piyasasındaki fiyatlama, küresel ölçekte uzun vadeli risk parametrelerinin değiştiğini gösteren daha geniş bir sinyal niteliği taşıyor.
Yükselişin ilk nedeni, enflasyonun düşüş eğiliminde olmasına rağmen tamamen mağlup edilmiş olarak görülmemesi. Ancak enerji fiyatlarındaki sert dalgalanmalar, mevcut enflasyon verilerinden çok uzun vadeli enflasyon görünümüne ilişkin belirsizliği artırıyor. Yatırımcılar, enflasyonun kalıcı biçimde hedefe döneceğinden emin olmadıkça uzun vadeli tahvilleri taşımak için daha yüksek getiri talep ediyor.
Hoş geldin! Aposto Premium üyelerine özel bu içeriği okumak için Premium üye olabilir ya da Premium hesabına giriş yapabilirsin.
Aposto Premium
Ayda
- Aposto'nun tüm arşivine ve güncel yayınlara sınırsız erişim.
- Yükselen endüstrilerden gelişme ve içgörüleri aktaran, entelektüel dünyanı besleyecek Premium üyelere özel makale ve bültenler.
- Gündemdeki gelişmeleri küresel bir perspektifle aktaran analizler.
- Aposto Radyo için hazırladığımız podcast ve sesli belgesellere websitemiz ve mobil uygulamamızdan erişim imkanı.
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
YAZARLAR
Eralp Ersoy
Lex Strategic Advisory Kurucusu

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
OKUMAYA DEVAM EDİN

Türkiye’de özel sektör tahvilleri, finansman bonoları ve kira sertifikalarında yaşanan ödeme sorunları fon krizinin ardından farklı bir boyuta taşındı. Yılbaşından 27 Ekim’e kadar 14 şirketin TL cinsi borçlanma araçlarında 60 ödeme aksaklığı yaşanırken, vadesinde ödenemeyen anapara toplamı 12 milyar 697 milyon liraya ulaştı.
Türkiye’de üretken yapay zeka kullanım oranı bir yılda %19,2’den %37,6’ya yükselirken, gençlerin önemli bir bölümü artık kişisel sorunlarını da yapay zekayla paylaşıyor. Teknoloji gündelik hayatın her alanına girerken geçim sıkıntısı, güvencesiz çalışma ve fırsat eşitsizliği gibi sorunlar varlığını koruyor. Peki yapay zekanın yarattığı ekonomik imkânlardan kimler yararlanacak ve bu teknolojik ilerleme daha fazla insan için iyi bir hayatı mümkün kılabilecek mi?
Yapay zekanın üretkenliği artırarak maliyetleri düşürmesi beklenirken veri merkezleri, gelişmiş çipler, elektrik ve altyapı yatırımları yeni bir maliyet baskısı yaratıyor. Fed yöneticileri, bu yatırımların talebi ve maliyetleri artırarak fiyat artışlarını ekonominin geneline yayabileceği uyarısı yapıyor. Tartışmanın merkezinde ise şu soru var: Yapay zekanın uzun vadeli ucuzluk vaadi, kısa vadeli maliyet dalgasını ne zaman dengeleyebilecek?

Bu hafta yurt içinde Eylül ayı işgücü ve dış ticaret istatistikleri ile üçüncü çeyrek turizm gelirleri öne çıkarken, yurt dışında Fed, Avrupa Merkez Bankası (ECB) ve Japonya Merkez Bankası'nın (BoJ) faiz kararları ön planda.
26 Eki 2026

Küresel endeks sağlayıcılarının Türkiye'ye bakışı sertleşmeye devam ediyor. Haziran ayında MSCI'ın uyarısıyla başlayan süreç, temmuzda S&P DJI'ın Türkiye'yi izleme listesine almasıyla devam etti. Ağustosta FTSE Russell Türk hisselerine yönelik endeks güncellemelerini erteledi. Üç kurumun da aksiyonu fiili dolaşım oranlarının güvenilirliği, hissedar şeffaflığı ve bazı küçük ölçekli şirketlerle ilişkili fonlar üzerinden yapıldığı düşünülen koordineli işlemlere dayanıyor.
