





KOBİ'ler, aile şirketleri, özel sermaye fonları: Türkiye’nin büyüme ve devir açmazı


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Avrupa, bir sahiplik devri dalgasının içine girmiştir. Almanya'da 2029 sonuna dek 545.000 KOBİ sahibi işini ailedışı bir halefe devretmeyi, 569.000 şirket sahibi ise şirketini tamamen kapatmayı planlamaktadır. Kayıtlı tarihte ilk kez planlı kapanışlar planlı devirleri geçmiştir. Fransa'da ise beş yıl içinde yaklaşık 370.000 şirket devir kapsamına girecek, mevcut hızla bunların yalnızca 130.000 kadarı el değiştirecektir. Bununla birlikte, Avrupa'da şirketlerin hissedarlık yapısındaki değişiklik dalgasını soğuracak derinlikte bir özel sermaye piyasası mevcuttur.
Türkiye’deki dinamikler benzer bir risk barındırsa da Avrupa’dan temel bir noktada ayrışmaktadır. Türkiye’deki ana sorun halef yokluğu değil; mevcut haleflerin ilgisizliği, hazırlıksızlığı veya şirketin kurumsal yapısının yetersizliğidir. İşi devralacak bir sonraki nesil çoğu zaman mevcuttur; ancak işi bir sonraki ölçeğe taşıyacak istenç, donanım, profesyonellik ve disiplinden çoğunlukla yoksundur. Türkiye ekonomisinin büyüme omurgasını oluşturan KOBİ'lerin ihtiyacı, kendilerini profesyonelleştirecek, kurumsallaştıracak ve bir sonraki seviyeye çıkmalarına önayak olacak bir özel sermaye fonlarının sağlayacağı mali ve beşeri sermayenin yaratacağı itkidir. Bu itkiyi verecek sermaye piyasaları ise Türkiye'de bugün sığdır.
Halefiyet ve kurumsallaşma ihtiyacı
Türkiye'de kayıtlı şirketlerin yaklaşık %95'i aile şirketidir. Borsa İstanbul'da işlem gören şirketlerin de yaklaşık %75'i bu niteliktedir. Toplam işletme sayısı 3,7 milyonun üzerindedir ve ortalama şirket ömrü yaklaşık 25 yıldır. Kurucu nesillerin büyük çoğunluğu emeklilik çağına girmektedir. Bu şirketlerin ihtiyacı iki başlıkta toplanmaktadır: Büyümeyi finanse edecek mali sermaye ve şirketi profesyonelleştirecek beşeri sermaye. Bugün ikisine de erişim yetersizdir.
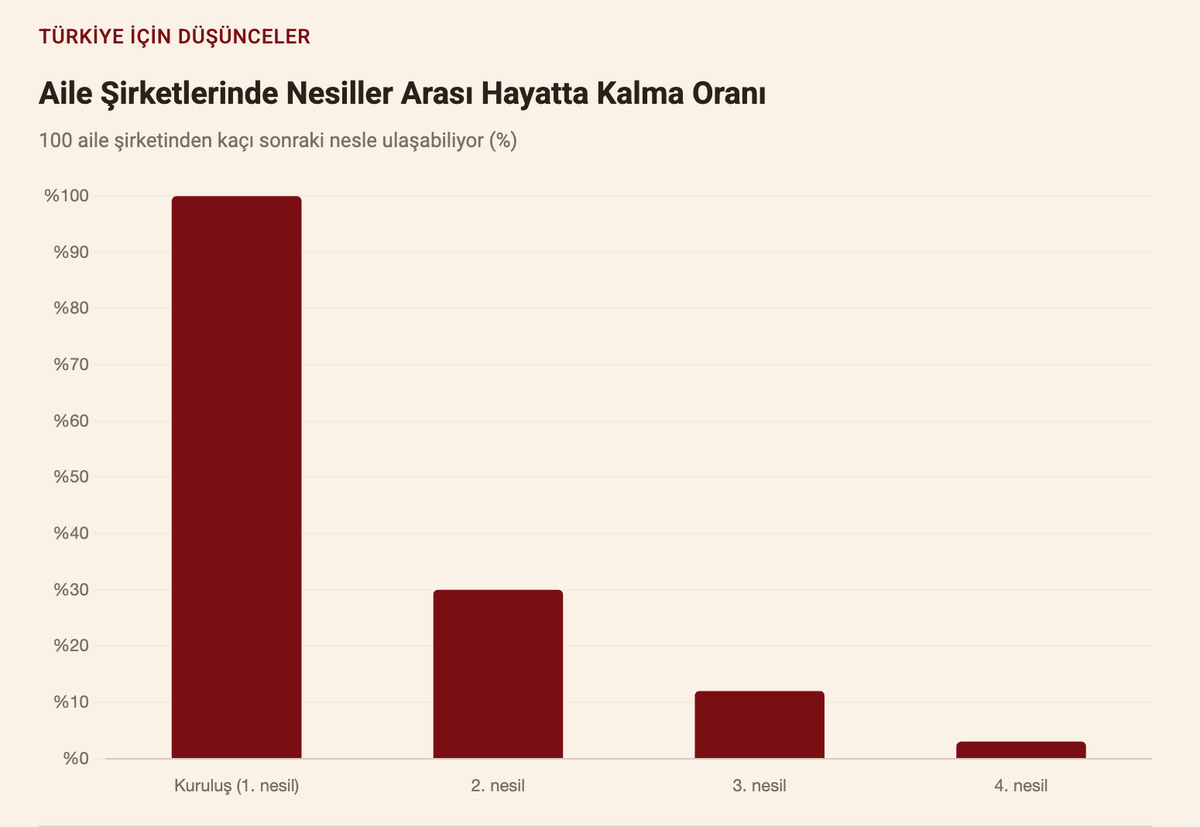
Sorunun halef yokluğu değil, kurumsal hazırlıksızlık olduğunu belirtmiştik; bu, esasen bir beşeri sermaye açığıdır. Yaygın kullanılan tahminlere göre, Türkiye'de aile şirketlerinin yalnızca %30'u ikinci nesle, %12'si üçüncü nesle, %3'ü dördüncü nesle geçebilmektedir. Ölçülebilen veriler kurumsallaşma açığını doğrulamaktadır: PwC'nin 2025 tarihli 12. Küresel Aile Şirketleri Araştırması'na göre, kilit roller için geliştirilmiş halefiyet planına sahip aile şirketi oranı iki yıl içinde %26'dan %22'ye gerilemiştir. Buna karşın şirketlerin %71'i, gelecekteki liderlik pozisyonları için dışarıdan profesyonel istihdamının gerekliliğini kabul etmektedir. Anadolu sermayesindeki şirketlerin yeni kuşakları, büyükşehirlerdeki kariyer fırsatlarını veya farklı iş kollarını tercih etmektedir. Bu durum, taşradaki şirketlerin hem aile içinden halef bulmasını hem de işi büyütecek profesyonel kadroları kendi içinden yetiştirmesini güçleştirmektedir.
Türkiye'nin GSYH'sinin ana dinamosu olan KOBİ'lerinin karşı karşıya kaldığı bu durum, Türkiye için önemli bir açmazdır. Halefin ya olmadığı ya da işi kurumsallaştıracak donanımı taşımadığı her şirket, dışarıdan hem mali hem beşeri sermaye ihtiyacı taşımaktadır. Bu yapısal tıkanıklık, ekonomi yönetiminin ve politika yapıcıların gündemine alması gereken makroekonomik bir risk unsurudur.
Sermaye ve disiplin arayışı
Bir aile şirketi sahibinin, dışarıdan mali ve beşeri sermaye ihtiyacını karşılaması için dört seçeneği vardır.
Birinci seçenek, doğal yollarla aile içi devirdir; yani bir sonraki neslin bayrağı devralması. Yukarıda değindiğimiz veriler ışığında, bu seçenek çoğunlukla olumlu sonuçlanmamaktadır. İkinci bir seçenek ise stratejik alıcılara hisse devri yapmaktır. Ancak KOBİ'lerin ekseriyeti büyük yabancı ve/veya ulusal oyuncuların iştahı için boyut olarak küçük kalmakta, çoğunlukla veri takibi ve raporlama eksikliğinden ötürü bir devir işlemine uygun olmamaktadır. Bir diğer neden ise Türkiye'de şirket satın alma finansmanının çok kısıtlı ve/veya çok pahalı olmasından ötürü alıcı evreninin dar kalmasıdır.
Üçüncü seçenek ise halka arzdır; ancak halka arzlar, şirketlere ağır bir regülatif yük getirmektedir. Ancak toplam sermaye ihtiyacı ile halka arz edilebilecek olgunluktaki şirket sayısı kıyaslandığında, bu kanalın tek başına açığı kapatması imkansızdır. 2025 yılında halka arz sayısı 34'ten 18'e gerileyerek son beş yılın en düşük düzeyine inmiştir; beş yıllık ortalama ise 40, zirve ise 54'tür. Bunun yanı sıra; yeterince olgunlaşmamış, küçük ölçekli şirketlerin halka arzları, hisse fiyatıyla oynayan spekülatörleri çekmekte ve finansal rasyonaliteden kopuk fiyat hareketleri yaratmaktadır. Bu yapı ne şirkete, ne yatırımcıya, ne de Borsa İstanbul'a fayda sağlamaktadır. Halka arz önemli bir araçtır; derinleşmiş sermaye piyasası gereklidir. Ancak prematüre halka arzlar, şirketlerin sürdürülebilirliğine ve saygınlığına zeval vermektedir.
Geriye dördüncü bir seçenek kalmaktadır: Finansal yatırımcılar, yani özel sermaye fonları (private equity funds) ve arama fonları (search funds).
Özel sermaye, gelişen piyasalardaki şirketlere yalnızca sermaye değil, bir dönüşüm programı da getirmektedir. Profesyonel yönetim kadrosu ve kurumsal yönetişim, denetlenebilir finansal raporlama ve ölçümlenebilir veri takibi, büyüme için işletme sermayesi ve yatırım için özkaynak, küresel ölçekte bilgi birikimi ve iş ağı, tedarik ve müşteri ilişkilerinde ölçek, ayrıca bankalara ve borç sermayesi piyasalarına daha geniş erişim gibi faydaları mevcuttur. Bu, mali ve beşeri sermayenin aynı anda şirkete girmesidir.
Bu modelin getiri ürettiğine ilişkin kanıtlar güçlüdür. Cambridge Associates'in 2000-2020 döneminde realize olmuş yaklaşık 1.700 ABD satın alım ve büyüme sermayesi yatırımını kapsayan analizinde, brüt iç getiri oranı (internal rate of return; IRR) %18,6 olmuş; aynı dönemde halka açık Russell 2500 endeksi ise yalnızca %9,2 getiri sağlamıştır. Yirmi yıllık dönemde ortanca (medyan) ABD'deki özel sermaye fonlarının net iç getiri oranı %13-16 bandında, yani S&P 500'ün 200-400 baz puan üzerinde seyretmiştir. Bain'in verilerine göre, özel sermaye fonları hem ABD'de hem de Avrupa'da halka açık piyasa getirilerini belirgin biçimde aşmaktadır.
Türkiye’nin Özel Sermaye Açığı ve Kurumsal Güvence Eksikliği
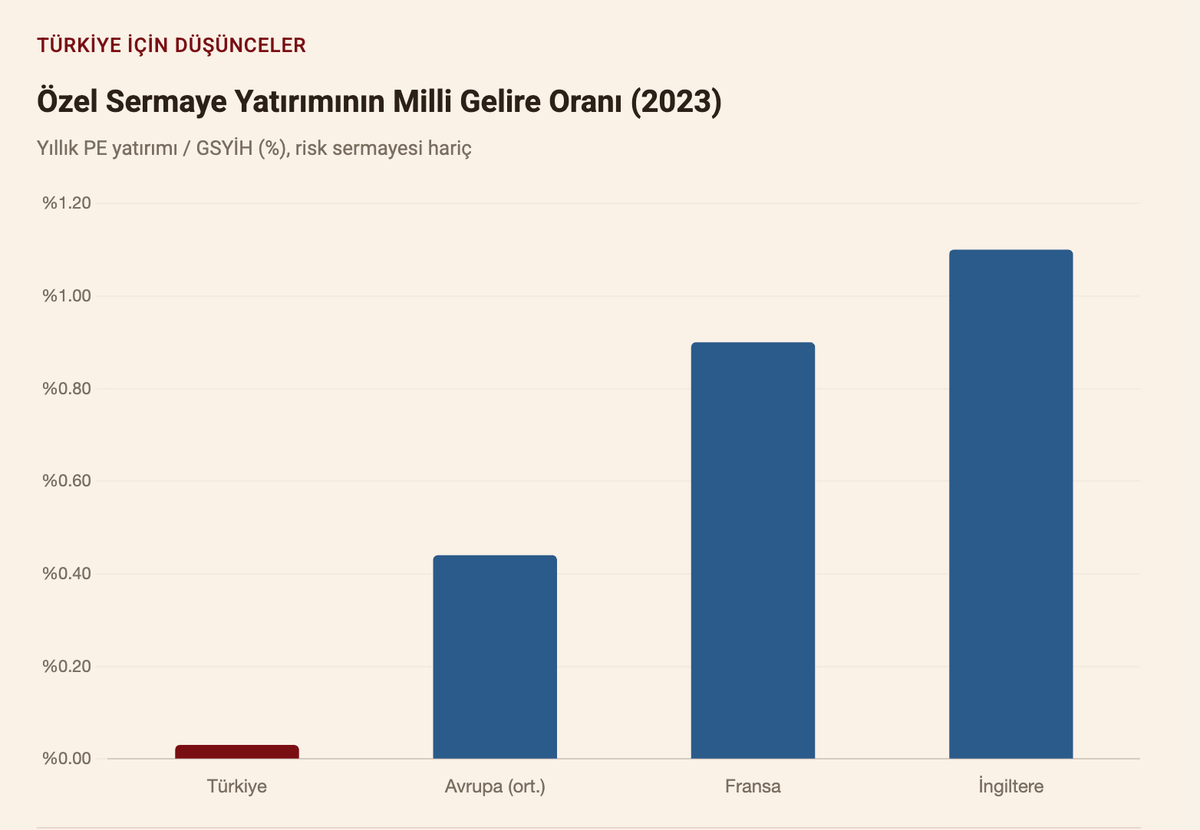
Türkiye'nin özel sermaye piyasası bu talebi karşılayacak ölçekte değildir. Invest Europe ve Deloitte verilerine göre 2023'te Türkiye'de özel sermaye yatırımı yaklaşık 290 milyon dolar, yani milli gelirin %0,03'ü olmuştur. Aynı yıl Avrupa'da özel sermaye yatırımı milli gelirin %0,44'üne ulaşmıştır; bu, Türkiye'nin yaklaşık on beş katı bir orandır. Gelişmiş piyasalarda oran daha da yüksektir; aynı yıl İngiltere'de %1,1, Fransa'da %0,9 düzeyindedir. Türkiye, ölçülen ülkeler arasında en düşük orana sahiptir. Ülkede faal özel sermaye fonu sayısı da epey azdır.
Sorun talep tarafındaki havuzun darlığı değil, özel sermaye arzının sığlığıdır. TÜİK verilerine göre Türkiye'de yaklaşık 60 bin orta ve büyük ölçekli işletme bulunmaktadır (47.323 orta, 11.212 büyük ölçekli). Bunların boyutça üst bantta bulunan yaklaşık 15-20 bininin özel sermayenin hedefleyebileceği boyutta olduğunu varsaymak mümkündür. Buna rağmen özel sermaye fonu çok az adette mevcuttur.
Az adette olan yalnızca fonlar değildir. Sermaye ve kaynak toplamak üzere özel sermaye fonlarının gideceği kurumsal sınırlı ortak (LP) tabanı da zayıftır; yurtdışındaki örneklerin aksine, emeklilik ve sigorta fonları özel sermayeye yönelmemektedir.
Özel sermayeye alternatif oluşturabilecek banka finansman kanalı da uzun vadeli sermayeyi ikame edememektedir. Türkiye'de bankalar kredi vermek için öncelikle teminat ve maddi varlık istemektedir. Vadeler kısa ve anapara amortismanlıdır; faizler yüksektir. Geleneksel bankacılık sektörü, iş dünyasındaki yaygın tabirle riskin en düşük olduğu "güneşli günlerde şemsiye uzatmakta", dönüşüm veya kriz dönemlerinde ise korumacı reflekslerle geri çekilmektedir. Uzun vadeli ve özkaynak niteliğindeki büyüme sermayesi banka borcuyla ikame edilememekte; bu boşluğu ancak özel sermaye doldurabilmektedir.
Piyasanın sığ kalmasının nedenlerinin başında Türkiye'deki hukuk ve adalet açığı gelmektedir. Hukuki, siyasi, iktisadi ve kurumsal öngörülebilirlik sınırlıdır. Türkiye, World Justice Project'in 2025 Hukukun Üstünlüğü Endeksi'nde 143 ülke arasında 118. sıradadır; yürütmenin denetimi kategorisinde 136. sıradadır. Tüm bunlara paralel olarak, Türkiye'de doğrudan yabancı yatırımın milli gelire oranı 2006'daki yaklaşık %4 düzeyinden 2024'te yaklaşık %1 düzeyine gerilemiştir.
Uzun vadeli sermaye, orta ve uzun vadeli iş planı yapılabildiği, mülkiyet hakkının güvence altında olduğu, rekabetçi piyasalara akmaktadır. Girişim sermayesi yatırım fonları (GSYF) kolaylaştırıcı yapılardır; ancak tek başına hukuki yetersizliği ve öngörülemezliğin getirdiği zorlukları ikame etmemektedir. Bu koşullar sağlanmadıkça yatırımcılar ne yeterli kaynağı toplayabilmekte, ne de gönül rahatlığı ile yatırımlarını yapabilmektedir.
Yapısal dönüşüm için stratejik bir öncelik
Türk aile şirketlerinin ve KOBİ'lerinin önündeki en büyük risk, sermayeye erişimin kısıtlı olmasıdır. Burada kastedilen sermaye hem mali hem beşeri sermayedir. Türkiye'de yaklaşık 60 bin orta ve büyük ölçekli işletme, bir sonraki seviyeye sıçramak için dışarıdan sermaye ve profesyonel yönetim ihtiyacı taşımaktadır; buna karşılık bunları sağlayabilecek yatırımcı adedi düşüktür. Özel sermaye ekosisteminin derinleştirilmesi, teşvik mekanizmalarının kurulması ve kurumsal yerli kaynakların bu alana kanalize edilmesi stratejik bir ekonomik önceliktir ve milli bir meseledir. Özel sermaye piyasası derinleşmediği takdirde Türkiye, önemli bir büyüme itkisi sağlayıcısından mahrum kalmayı sürdürecektir.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
YAZARLAR

Yaman Alp Ungan
Yatırımcı, danışman, girişimci. Kurumsal finans, strateji ve yönetim danışmanlığı, e-ticaret ve hızlı tüketim ürünleri alanlarında deneyimlidir. Dış politika, ekonomi, toplum ve tarih konularında analitik ve bağımsız bir perspektifle yazar.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

ABD ara seçimlerinde Demokratların Kongre'nin iki kanadında da çoğunluğu ele geçirmesi, Trump'ın işini zorlaştıracak yeni bir siyasi denge yarattı. Yeni siyasi denge, gümrük vergilerinden federal harcamalara ve Fed’in bağımsızlığına kadar birçok alanda Amerikan ekonomisi doğrudan etkileyecek.

ABD seçimleri geride kaldı. Tahmin edildiği gibi Demokratlar büyük bir başarı sağladı. Yenilginin büyük oranda İran savaşına bağlanması ve Trump’a yönelik muhalefetin sadece Demokratlardan değil Cumhuriyetçilerden de gelmeye başlamasıyla savaşın bitmesine yönelik iyimserlik arttı. Bu durum elbette dünyamızın geleceği ve istikrarı açısından önemli ve olumlu bir gelişme. Ancak seçim sonrasında Demokratlardan gelen açıklamalar, seçim sonuçlarının özellikle yapay zeka yatırımlarından sipariş alan Asya ülkeleri için soruna dönüşecek gibi görünüyor.

Türkiye'de imalat sanayi üretimi son yıllarda büyümeye devam ederken, tekstil ve hazır giyim gibi emek yoğun sektörlerde üretim ve istihdam kaybı yaşandı. Büyüyen sektörlerdeki istihdam artışı bu kaybı telafi etmeye yetmezken, tekstil fabrikalarının azalan makine yatırımları yerli ekipman üreticilerini de etkilemeye başladı. Sanayide üretim ve istihdam arasındaki ayrışma büyürken, düşen kâr marjları ve artan finansman giderleri mevcut üreticilerin yeni sektörlere yönelik yatırımlarını da zorlaştırıyor.

Bu hafta yurt içinde TCMB'nin yılın son Enflasyon Raporu, Eylül ayı sanayi üretimi, cari işlemler dengesi ve Kasım ayı Piyasa Katılımcıları Anketi öne çıkarken, yurt dışında ABD'de Ekim ayı enflasyonu, İngiltere'de üçüncü çeyrek büyümesi ve Avro Bölgesi büyüme ve istihdam verileri ön planda.
08 Kas 2026

İş Bankası’nın ana destekçiliğinde 2017'den bu yana süren Workup Girişimcilik Programı’nın 14. dönemi, çevrimiçi düzenlenen Demo Day etkinliğiyle tamamlandı. Yapay Zekâ Fabrikası’nın yürüttüğü bu dönemde 10 teknoloji girişimi mezun oldu. Dönemi öne çıkaran iki gelişme var: Mezunların 10'da 8'i işini doğrudan yapay zeka üzerine kuruyor ve seçim süreci bu kez bilinçli olarak İstanbul, Ankara ve İzmir’in dışına açıldı. Yeni mezunlarla birlikte programın toplam mezun sayısı 198'e ulaştı.
05 Kas 2026
