Küresel borç haritası: Yeni bir mali döneme giriş


Son yıllarda dünya ekonomisinin temel dinamiklerinden biri haline gelen kamu borçlarındaki yükseliş, artık sadece gelişmekte olan ekonomileri değil, gelişmiş ekonomileri de ciddi biçimde zorluyor. 2014 yılında gelişmiş ekonomilerin borç/GSYH oranı ortalama %110 seviyesindeydi. 2024'te bu oran %116’ya ulaştı. 2034’e kadar ise %132’ye çıkması bekleniyor. Bunun ardındaki temel nedenler:
Özellikle Avrupa’da NATO’nun yeni %5 savunma harcaması hedefi (3.5% ana harcama + %1.5 tamamlayıcı) ile sadece 5 büyük Avrupa ülkesinin 2035’e kadar 2.3 trilyon dolarlık yeni harcama yapması gerekecek. Bu da kamu açıklarını daha da artıracak.
Hoş geldin! Aposto Premium üyelerine özel bu içeriği okumak için Premium üye olabilir ya da Premium hesabına giriş yapabilirsin.
Aposto Premium
Ayda
- Aposto'nun tüm arşivine ve güncel yayınlara sınırsız erişim.
- Yükselen endüstrilerden gelişme ve içgörüleri aktaran, entelektüel dünyanı besleyecek Premium üyelere özel makale ve bültenler.
- Gündemdeki gelişmeleri küresel bir perspektifle aktaran analizler.
- Aposto Radyo için hazırladığımız podcast ve sesli belgesellere websitemiz ve mobil uygulamamızdan erişim imkanı.

 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
YAZARLAR
Eren Kuru
Sipay Hazine Müdürü ve yatırım danışmanı. Daha önce Borsa İstanbul’da İş Geliştirme Departmanı’nda, Vakıf Yatırım'da Yatırım Danışmanlığı ve Algoritmik Trading Departmanı'nda, Ziraat ve Allbatross Portföy tarafında da Fon Yönetimi'nde çalıştı.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
OKUMAYA DEVAM EDİN

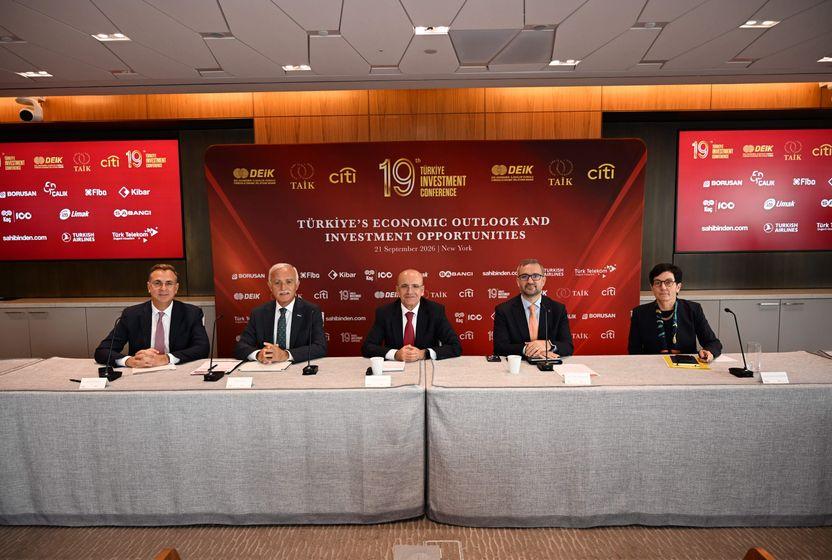
Cumhurbaşkanı Erdoğan’ın New York ziyareti kapsamında 21-23 Eylül’de düzenlenen Türkiye Yatırım Konferansı’nda ekonomi yönetimi, Amerikan şirketlerini Türkiye’de enerji ve yüksek teknoloji yatırımları yapmaya çağırdı. Peki sunulan planların detaylarında neler yer aldı?
Bu hafta veri akışının yanı sıra merkez bankalarının toplantı tutanakları da yakından izlenecek. Yurt içinde Eylül ayı enflasyonu, Hazine nakit dengesi ve sanayi üretimi öne çıkarken, yurt dışında ABD ISM hizmet PMI, Fed ve ECB toplantı tutanakları, Almanya sanayi üretimi ve Michigan tüketici güven endeksi ön planda.
05 Eki 2026

İçeride sermaye piyasalarında yaşanan kayıpların servet etkisi ve iç talep üzerindeki olası sonuçları tartışılırken, dışarıda tahvil faizlerindeki yükseliş finansal sistem açısından daha geniş bir risk alanı yaratıyor. Altın, konut ve faiz getirileriyle son yıllarda büyüyen hanehalkı serveti, fon kaynaklı kayıpların makroekonomik etkisini kısmen sınırlayabilir. Küresel tarafta ise yüksek kamu borcu, güçlü talep ve uzun vadeli faizler yılın son çeyreğinde piyasaların yönünü belirleyecek temel başlıklar olmaya devam edecek.
Fon piyasasında yaşanan son gelişmeler, finansal denetimin yanında kurumların niteliği ve karar alma süreçleri üzerine de yeniden düşünmeyi gerektiriyor. Liyakat, şeffaflık ve kurumsal kapasite zayıfladığında sorunlar zaman içinde birikiyor ve sistemin hata üretme ihtimali artıyor. Son yaşananlar da örgütlü vasatlık kavramının ekonomi ve kurumlar açısından ne ifade ettiğini tartışmak için önemli bir örnek sunuyor.
Çok boyutlu bir sarsıntıya borsa manipülasyonu sermaye piyasası araçları, TEFAS fonları ve manipülatif hisse hareketleriyle yapıldı. Skandalın merkezindeki portföy yönetim şirketleri halka açıklık oranı ve işlem hacmi sığ hisselerde karşılıklı işlemlerle yapay fiyat oluşturdu. SPK’nın 28 Ağustos kararları sonrası likidite sıkışıklığı yaşandı, yatırımcılar parasını çekmek isteyince fonlar temerrüde düştü. Krizin borsa boyutunu uzmanlara sorduk.