Enflasyon beklentileri neden önemli?


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Merkez Bankamız Eylül ayı sektörel enflasyon beklentileri raporunu açıkladı. Buna göre, piyasa katılımcıları 12 ay sonrası için enflasyon beklentilerini bir önceki aya göre 0,59 puan azaltarak %22,25 seviyesine çekti. İmalat sanayine dayanan reel sektör enflasyon beklentileri bir önceki aya göre 0,90 puan azalarak %36,80 olarak açıklandı. Hanehalkının, yani bizlerin, 12 ay sonrası için enflasyon beklentileri ise 1,08 puan azalarak %52,99 olarak duyuruldu. Merkez Bankamızın 2026 sonu enflasyon ara hedefinin %16 olduğunu dikkate alacak olursak, 12 ay sonrası tahminin %19’lar civarında olduğunu söyleyebiliriz.
 Kaynak: TCMB
Bundan yaklaşık 7-8 yıl önce, özellikle reel sektörün ve finans sektörü piyasa katılımcılarının enflasyon beklentileri %10’lar civarında ve birbirine çok yakındı. Fakat içinde bulunduğumuz süreçte aradaki fark ciddi biçimde açıldı. Hanelerin enflasyon beklentisi hep yüksek olur ama hiç bu kadar piyasa beklentilerinin ve Merkez Bankası tahminlerinin üzerine çıkmamıştı.
Toplum dezenflasyonu görüyor ama oranlarda anlaşamıyor
Veriler, uzun süredir reel sektörün ve vatandaşın hissettiği enflasyonla gelen enflasyon arasında bir farka işaret ediyor. Ağırlıklı olarak finans sektöründen oluşan piyasa katılımcılarının enflasyon beklentilerinin görece düşük olması, bu tahminlerin hareket noktasının mevcut manşet enflasyon rakamlarını referans alarak üretilmesinden de kaynaklanıyor. Reel sektör ve haneler ise başlangıç noktasını hissettikleri enflasyona göre alıyor ve ona göre bir tahminde bulunuyorlar. Verilere bakacak olursak aslında uzun süredir toplumun tüm kesimlerinin — piyasa katılımcıları, reel sektör ve haneler — enflasyon beklentilerindeki inişi gözlemleyebiliyoruz. Yani hemen herkes bir dezenflasyon sürecinde olduğumuzu kabul ediyor. Fakat başlangıç noktası farklı yerlerde oluşuyor.
Hanelerin enflasyon beklentisinde hizmet sektörünün ağırlığı yüksek
Benzer bir anketi Koç Üniversitesi de yapıyor. Koç Üniversitesi’nin anketinde, hanelerin Eylül ayı verilerine göre 12 ay sonrası için enflasyon beklentileri %59 seviyesinde bulunuyor. Aslında Merkez Bankası ve Koç Üniversitesi tahminleri arasındaki fark çok yüksek değil. Özetle, haneler tarafında ortalama %55-56 civarında 12 ay sonrası için bir enflasyon bekleniyor. Koç Üniversitesi’nin anketinde hanelerin “Son bir yılda enflasyon ne oldu?” sorusuna verdiği yanıtlar, %70 oranında bir enflasyon algılandığına işaret ediyor. Dolayısıyla, Merkez Bankası’ndaki yanıtlar da son bir yılda buna yakın bir enflasyon beklentisine işaret ediyor görünüyor. Yine Koç Üniversitesi’nin anketinde bu yıl sonu enflasyon beklentisi %65 olarak açıklanırken, piyasadaki beklentiler %30 civarında bulunuyor. Hanelerin mevcut enflasyon algısına baktığımızda, bunun ağırlıklı olarak hizmet sektörlerinden geldiğini söylemek çok yanlış olmayacaktır. Aşağıdaki tablodan da izlenebileceği gibi TÜİK verilerinde son 12 aylık ortalamalara baktığımızda hizmet sektörü enflasyonu %60’lara yakın seyrediyor.
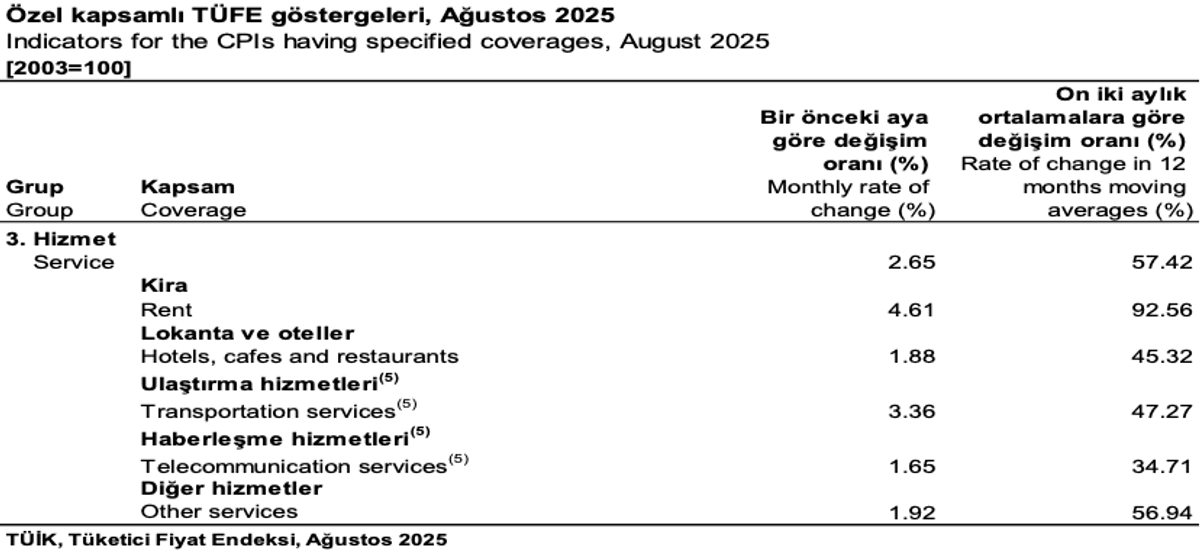
Örneğin, kiralardaki artış oranı %92, lokanta ve otellerde %45, ulaştırmada %47, kuaför ve benzeri kişisel bakım hizmetlerini de içeren birçok hizmet sektöründe %57 görülüyor. Bu veriler, hanelerin toplam tüketiminde ağırlıkların hizmet sektörüne kaydığına ve bu anlamda TÜİK endeksinin ağırlıklarını ve ürün sepetini güncelleyen bir revizyona ihtiyaç olduğuna da işaret ediyor. Hizmet sektörünün ağırlığının mevcut endekste görece daha düşük oranda olması, gelen ve hissedilen bu rakamlar arasındaki farkın en önemli nedenlerinden birisi gibi görünüyor.
Beklentilerdeki farklılaşma enflasyonla mücadeleyi zorlaştırıyor
Tüm bu veriler, enflasyonla mücadeleyi görece zorlaştıran bir niteliğe de sahip bulunuyor. Örneğin, mevcut durumda %40 civarında faiz getirisi elde eden bir tasarruf sahibi, stopajı çıkardığımızda %35 civarında bir gelir elde ediyor. 12 ay sonrası için %55 civarında enflasyon bekleyen bir tasarruf sahibi için bunun anlamı %20’ye yakın negatif bir reel faizdir. Yani alım gücünde azalmadır. Bu durum, hanelerin bir kısmını bugünden tüketime yöneltirken, talebin canlı kalmasına imkân sunuyor ve fiyatların düşüşünü sınırlıyor. Diğer taraftan, uygulamakta olduğumuz yönetilen kur sistemi çerçevesinde kur artışının enflasyon ve TL getirilerinin altında kalması, döviz bazında kazandıran yatırımcıyı ithal ürünlere ve/veya ithal hizmetlere daha fazla yönelterek dışarıya bir kaynak çıkışına da yol açıyor. Firmaların, yani ağırlıklı reel sektörün, %40’a yakın enflasyon beklemesi de hem mevcutta karşılaştıkları enflasyonun daha yüksek olduğunu hem de fiyat ayarlamaları için nasıl bir planlama yaptıklarını ya da bütçe yaptıklarını gösteriyor. Merkez Bankamızın Para Politikası Kurulu raporlarında sık sık vurguladığı enflasyon beklentileri ve fiyatlama davranışlarını kontrol etmekteki güçlük tam da bahsettiğimiz bu nedenlerden kaynaklanıyor.
İleriki süreçte, sektörel beklentilerin Merkez Bankası hedeflerine yaklaşabilmesi için para politikası dışında maliye politikasına, yapısal reformlara ve enflasyon hesaplamasındaki sepetimizin güncellenmesine de ihtiyaç olduğunu gösteriyor.