





Eylül ayı PPK kararı: TCMB'de normalleşmenin sınırları


Türkiye’de para politikasının yakın vadeli geleceğine dair soru işaretleri, jeopolitik karmaşa ve yansımalar bir yana, makro gündemin ana maddesi olmaya devam ediyor. Dezenflasyon sürecinde izlenen yatay-aşağı görünüm, şirketlerin birikimli finansman ihtiyacı ve enerji fiyatlarındaki oynaklık, Merkez Bankası’nın hareket eğilimine aynı anda ancak farklı yönlerde etkiliyor. 10 Eylül tarihli PPK kararını da bu kapsamda ve daha geniş bir çerçevede okumak gerekiyor.
Piyasa halihazırda, gevşeme adımlarını (beklenenden yavaş olsa da) fiyatlıyor. Bu yöndeki ilk adım da zaten 23 Ağustos’ta atıldı. TCMB, bu tarihte, mart başında ara verdiği haftalık repo ihalelerine yeniden başlama kararı aldı. Bu hareketle birlikte fiili fonlama maliyetinin %40’tan %37’ye geriledi ve politika faizi değişmeden parasal koşullarda gevşeme sağlandı. Diğer bir ifadeyle, savaş ortamı sebebiyle atılan sıkılaşma önlemi geri çekildi. Dolayısıyla bundan sonraki kararlar değerlendirilirken, ağustosta sağlanan bu 300 baz puanlık rahatlamanın etkisi de hesaba katılmalı zira aynı politika faizi oranı, farklı likidite uygulamaları altında farklı sıkılık seviyeleri yaratabiliyor.
Hoş geldin! Aposto Premium üyelerine özel bu içeriği okumak için Premium üye olabilir ya da Premium hesabına giriş yapabilirsin.
Aposto Premium
Ayda
- Aposto'nun tüm arşivine ve güncel yayınlara sınırsız erişim.
- Yükselen endüstrilerden gelişme ve içgörüleri aktaran, entelektüel dünyanı besleyecek Premium üyelere özel makale ve bültenler.
- Gündemdeki gelişmeleri küresel bir perspektifle aktaran analizler.
- Aposto Radyo için hazırladığımız podcast ve sesli belgesellere websitemiz ve mobil uygulamamızdan erişim imkanı.

 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
YAZARLAR
Eralp Ersoy
Lex Strategic Advisory Kurucusu

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
OKUMAYA DEVAM EDİN

Arjantin'de Javier Milei'nin "testere" ile başlattığı ekonomi programı üçüncü yılını tamamlamaya yaklaşırken, ilk iki yılın başarı hikayesi yerini giderek daha karmaşık bir tabloya bırakıyor.
Milli gelir bir hasılat rakamıdır, kazanç rakamı değildir. Türkiye 2010-2019 arasında yılda %5,5 büyüdü ancak aynı zaman zarfında verimlilik artışı yalnızca %0,3'te kaldı. Bunun sebebi ise yatırımların az olmasından ziyade yatırımların yanlış noktalara yönelmesiydi. Uzun süredir olduğu gibi bugün de aynı sınav önümüzde bizleri bekliyor.
2026’nın son çeyreğine girerken küresel tahvil piyasalarında önceki yıllardan oldukça farklı bir yatırım ortamı oluşuyor. Uzun süre piyasaların ana tartışması merkez bankalarının faiz indirimlerine ne zaman başlayacağı üzerine kuruluyken, bugün yatırımcıların cevaplaması gereken soru daha farklı.
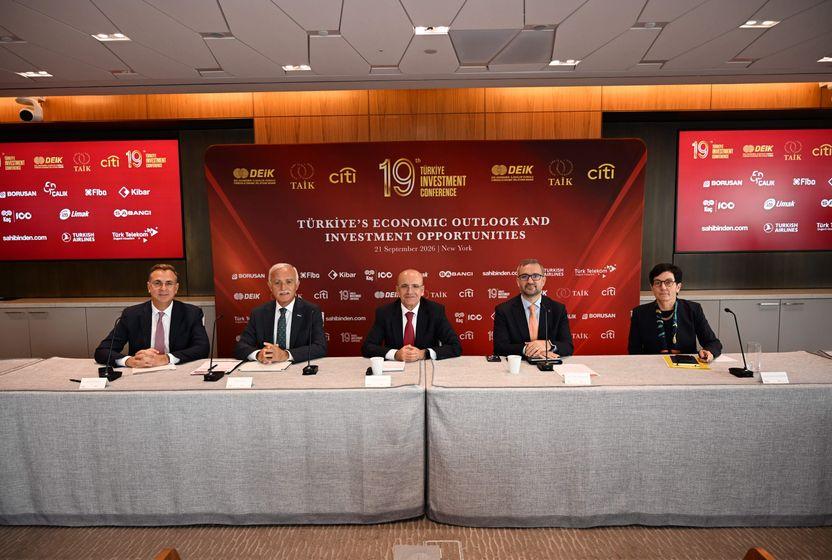
Cumhurbaşkanı Erdoğan’ın New York ziyareti kapsamında 21-23 Eylül’de düzenlenen Türkiye Yatırım Konferansı’nda ekonomi yönetimi, Amerikan şirketlerini Türkiye’de enerji ve yüksek teknoloji yatırımları yapmaya çağırdı. Peki sunulan planların detaylarında neler yer aldı?
Bu hafta veri akışının yanı sıra merkez bankalarının toplantı tutanakları da yakından izlenecek. Yurt içinde Eylül ayı enflasyonu, Hazine nakit dengesi ve sanayi üretimi öne çıkarken, yurt dışında ABD ISM hizmet PMI, Fed ve ECB toplantı tutanakları, Almanya sanayi üretimi ve Michigan tüketici güven endeksi ön planda.
05 Eki 2026
