Akciğer hastalıkları için yapay zekâ çözümleri: Algomedicus
Algomedicus, X-ray görselleri üzerinden 14 akciğer hastalığını saniyeler içinde tanıyabiliyor. Hastanelerin teknik altyapılarına entegre çalışabilen Algomedicus algoritmaları, teşhis sürecinde zaman kaybedilmemesini sağlıyor.
Daha fazlasını öğren →
 Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
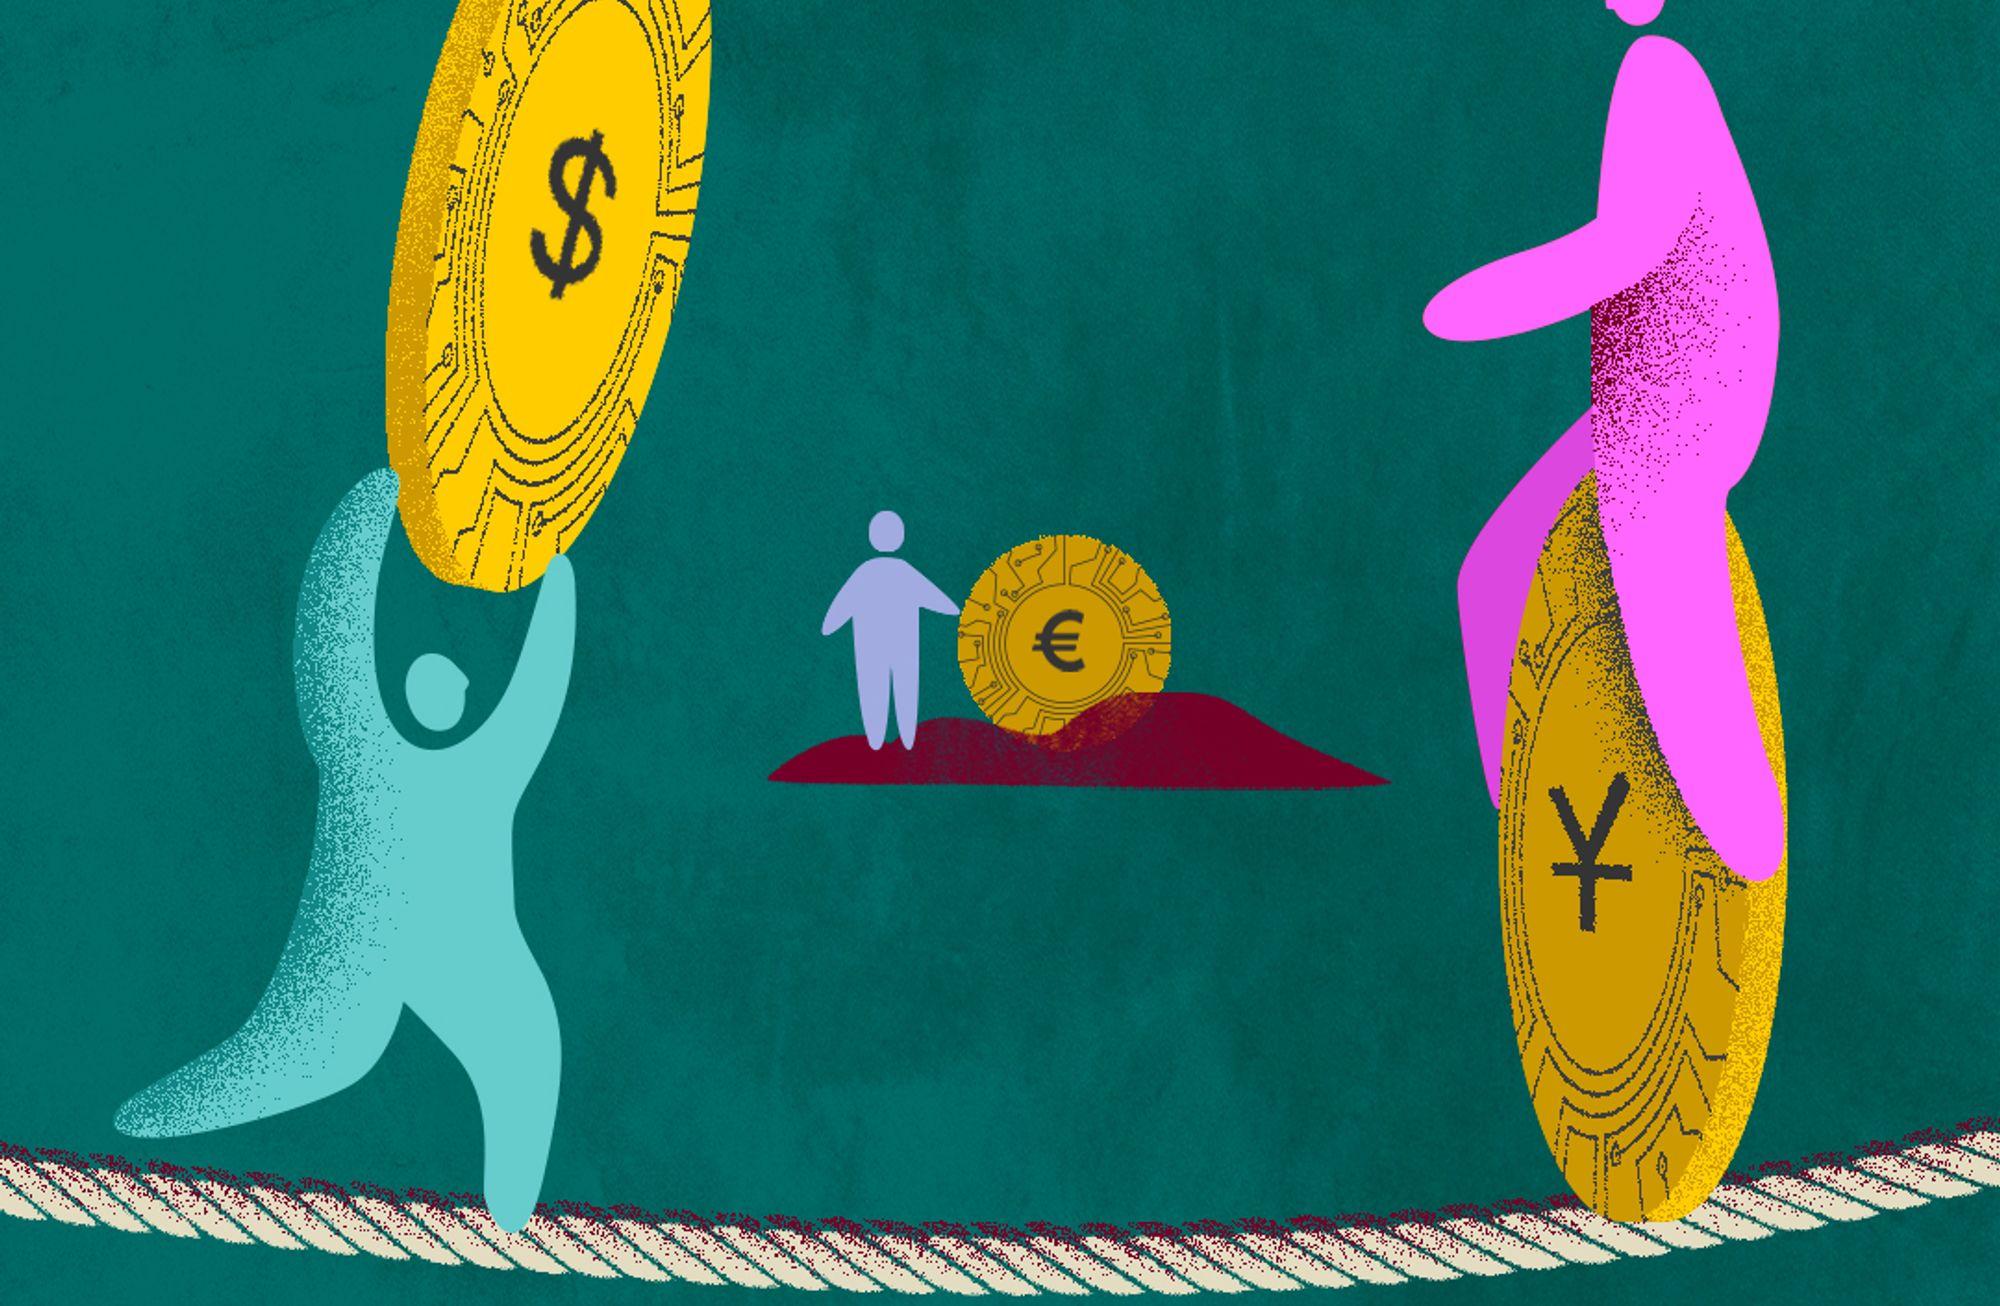
İllüstrasyon: Ayşe Ezgi Yıldız
2009’da Bitcoin’in piyasaya sürülmesiyle hayatımıza giren kripto para kavramının niş bir ilgi alanından finans dünyasının ana ilgi odaklarından biri hâline gelmesi, çok uzun sürmedi. Başlangıçta bir grup “hayalperest” tarafından benimsenen ve özgürlükçü yapısıyla küresel finansal sisteme bir alternatif yaratması beklenen kripto paralar; dalgalı yılların, patlayan “balonların” ve kuşkucu yaklaşımların ardından bugün geldiğimiz noktada geleneksel finans ekosisteminin en büyük kurumları tarafından dahi benimsenmeye başladı. Özel sektör aktörleri, hızla yükselen bu trendi yakalamaya çalışırken günümüze kadar paranın kontrolünü tekelinde bulunduran devletler ve merkez bankaları da yeni paradigmada işlevselliklerini koruyabilmek için kendi varlıklarını dijitalleştirme çabalarına başladı.
Neler oluyor?
2010’ların başından bu yana dünyanın farklı yerlerindeki merkez bankaları, kendi para birimlerinin dijital versiyonları (central bank digital currencies - CBDCs) üzerinde çalışıyor. CBDC çalışmaları, temel olarak iki farklı işlevi sağlamaya odaklanıyor: Toptan (wholesale) CBDC’ler, merkez bankası ve finansal kuruluşlar arasındaki işlemleri sağlamak için geliştirilirken bu yazının ana konusu olan perakende (retail) CBDC’ler, halkın genel kullanımı amacıyla geliştiriliyor. Aşağıdaki görsel, son beş yılda ilginin giderek arttığı CBDC çalışmalarının Şubat 2021 itibarıyla dünyadaki genel durumunu gösteriyor:
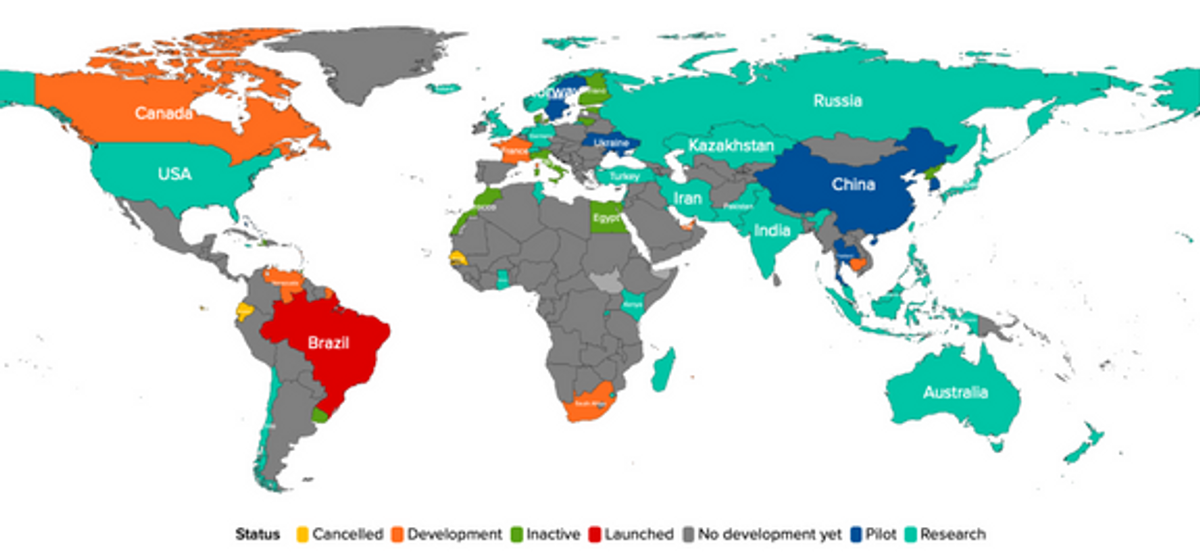 Kaynak: Atlantic Council & Belfer Center
Temel avantajlar
CBDC çalışmalarının arkasında yatan sebepler ülkeden ülkeye çeşitlilik gösterse de fiziksel paranın dijitalleşmesinin bazı temel avantajları bulunuyor. Merkez bankaları açısından CBDC’lerin, nakit yönetimi ile transferinin maliyetlerini azaltabileceği ve para politikası araçları ile aktarım mekanizmalarını güçlendirebileceği düşünülüyor. Bununla birlikte diğer paydaşlar açısından bakıldığında CBDC’lerin, kapsayıcı yapısıyla geleneksel bankacılık sisteminin dışında kalan kesimler için paraya hızlı ve güvenli erişim sağlayabileceği; ayrıca ekosistemde şeffaflığı teşvik ederek yasa dışı faaliyetleri azaltabileceği öngörülüyor.
Mevcut çalışmalar
Çin’de durum: Çin, CBDC çalışmalarının en ileri seviyede olduğu ülkelerden biri konumunda bulunuyor. Çin merkez bankasının (PBoC) belli bölgelerde pilot uygulamalarını yürüttüğü “dijital yuan”, hâlihazırda 100 binden fazla vatandaş tarafından küçük çaplı ödemelerde kullanılıyor. PBoC, blok zinciri tabanlı dijital yuanı kamu bankalarına ve ülkenin popüler çevrim içi ödeme uygulamaları Alipay ile WeChat Pay’e aktararak buradan vatandaşlara dağıtılmasını sağlıyor.
- Çin’in vizyonu: CBDC hamlesini ülkenin “parasal egemenliğini” korumak için kilit bir adım olarak gören Çin, şimdilik sadece ülke içinde kullanılabilen dijital yuanı ileride yurt dışı ödemelerine de entegre ederek uluslararası ticarette yuanın payını artırmayı hedefliyor. Bununla birlikte dijital yuan sisteminin, şu anda ABD merkezli SWIFT sistemine yüksek derecede bağlı olan uluslararası yuan transferlerine alternatif bir alan açması da öngörülüyor.
Avrupa’da beklentiler: CBDC araştırmalarını sürdüren Avrupa Merkez Bankası (ECB), geçtiğimiz hafta konu hakkında yürüttüğü kamuoyu araştırmasının sonuçlarını açıkladı. Anket sonuçlarına göre AB vatandaşlarının ve iş dünyasından paydaşların dijital avroya ilişkin beklentilerinin başında %43’le gizlilik, %18’le güvenlik ve %11’le avro bölgesinin tamamında geçerlilik geliyor. Katılımcılar, dijital avronun mevcut bankacılık ve ödeme sistemlerine entegre olmasını istiyor.
- Dijital avronun geleceği: ECB Yönetim Kurulu Üyesi Fabio Panetta, kurumun önümüzdeki aylarda dijital avroya ilişkin resmî araştırma sürecini başlatıp başlatmayacağına karar vereceğini; süreç başladığı takdirde bunun yaklaşık iki yıl sürmesini beklediklerini açıkladı. Bunun ardından gelecek birkaç yıllık üçüncü fazda entegre hizmetlerin geliştirileceğini ve testlerin başlatılacağını söyleyen Panetta, dijital avronun ancak tüm bu süreçlerin ardından yürürlüğe girebileceğini belirtti.
ABD perspektifi ve diğerleri: ABD’de bir süredir bir dijital dolar platformu oluşturmak için prototipler geliştiren Boston Fed ve MIT, araştırmalarını yaz aylarında kamuoyuyla paylaşmayı planlıyor. Wall Street, gelişmelerden fazla memnun olmasa ve sistemin dışına itilmekten çekinse de Hazine Bakanı Janet Yellen ve Fed Başkanı Jerome Powell gibi isimler doların dijitalleştirilmesine sıcak bakıyor. Yine de projenin aceleye getirilmeyeceği biliniyor ve dijital doların en azından kısa vadede piyasaya sürülmesi beklenmiyor. Öte yandan, diğer bazı ülkelerde CBDC araştırmaları ve çalışmaları ileri seviyelere geldi. İsveç, “e-krona”sının pilot çalışmalarını 2022’ye uzatırken Rusya pilot çalışmalara bu yıl içinde, Japonya ise önümüzdeki aylarda başlamayı planlıyor. Brezilya’da dijital realin 2022’de tedavüle girmesi bekleniyor.


Kaydet

Okuma listesine ekle
Paylaş
Paretoİş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?
Bu hafta gündemimizde merkez bankalarının dijital para birimi çalışmaları, TCMB'nin kripto paraların bir ödeme aracı olarak kullanılmasını engelleyen kararı, Coinbase halka arzı ve Microsoft'un yayılmacı politikası var.
19 Nis 2021
YAZARLAR
İren Can Kuyucu
İren, Koç Üniversitesi uluslararası ilişkiler ve ekonomi bölümlerinden mezun oldu. Aposto'da ağırlıklı olarak piyasalar, ekonomi ve iş dünyası alanlarında yazıyor.
Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ OKUMALAR
"Ödünç dikkat çağı" bugünlerde yeni bir şey gibi paketleniyor ama neredeyse reklamcılık kadar eski bir tartışma bu. Öte yandan viral akımlar, memler, trend sesler, influencerlar çağında araştırmalar, ödünç dikkatin kapıyı açsa da alışkanlık yaratmadığını da gösteriyor. Peki bu tartışmaların ortasında reklamcılıktan elde kalan ne? Bunun cevabı şeffaf süreçler, doğrulanabilir sonuçlar, kanıtlar ve gerçek insan emeğinde yatıyor.
Eskiden yalnızca satın alınan ürünleri taşımak için kullanılan bez çantalar, bugün tüketiciler için bir statü sembolüne, markalar için ise maliyetsiz bir reklam aracına dönüşüyor. Giderek daha fazla işletme, esas faaliyet alanının dışına çıkarak bez çantalardan tişörtlere, şapkalardan kupalara kadar uzanan “merch” koleksiyonları oluştururken bir dönemler ücretsiz dağıtılan bu promosyon ürünleri, tüketicilerin para ödemeye gönüllü olduğu yeni bir pazar yaratıyor.
Ortadoğu'daki savaşın tetiklediği akaryakıt krizi, elektrikli otomobillere yönelik talebi yeniden artırırken sektördeki dengeleri de değiştiriyor. Son bir yılda elektrifikasyon yatırımlarını küçülten otomobil devleri, yükselen talep ve Çin’deki üreticilerin güçlenen rekabeti karşısında gelecek stratejilerini yeniden değerlendirmek zorunda kalıyor.
Dijital ödeme çözümleri, her geçen gün daha da yaygınlaşırken işletmelerin bu çözümlere yaklaşımında güven, kullanım kolaylığı ve sağlanan somut fayda belirleyici hâle geliyor. Yakın tarihte Garanti BBVA’nın kuruluşu Tami’nin ve Ipsos Türkiye’nin işbirliğinde gerçekleşen çalışma da işletmelerin dijital ödeme çözümlerine açık olduğunu, fakat dönüşümün esas anahtarının güven olduğunu ortaya koyuyor.
12 Eki 2026
Tüketicilerin kredi kullanım tercihleri son yıllarda nasıl değişti, Türk bankacılık sektörü para politikası kararlarına nasıl uyum sağlıyor ve finansal teknolojiler alanında faaliyet gösteren girişimlerin büyümesinin önündeki başlıca sorunlar neler? TeklifimGelsin Kurucu Ortağı ve CEO’su İhsan Cem Zararsız, kredi piyasasındaki gelişmeleri, bankaların dijitalleşme sürecini ve Türkiye’de girişimlerin finansmana erişimde yaşadığı sorunları Aposto okurları için anlattı.