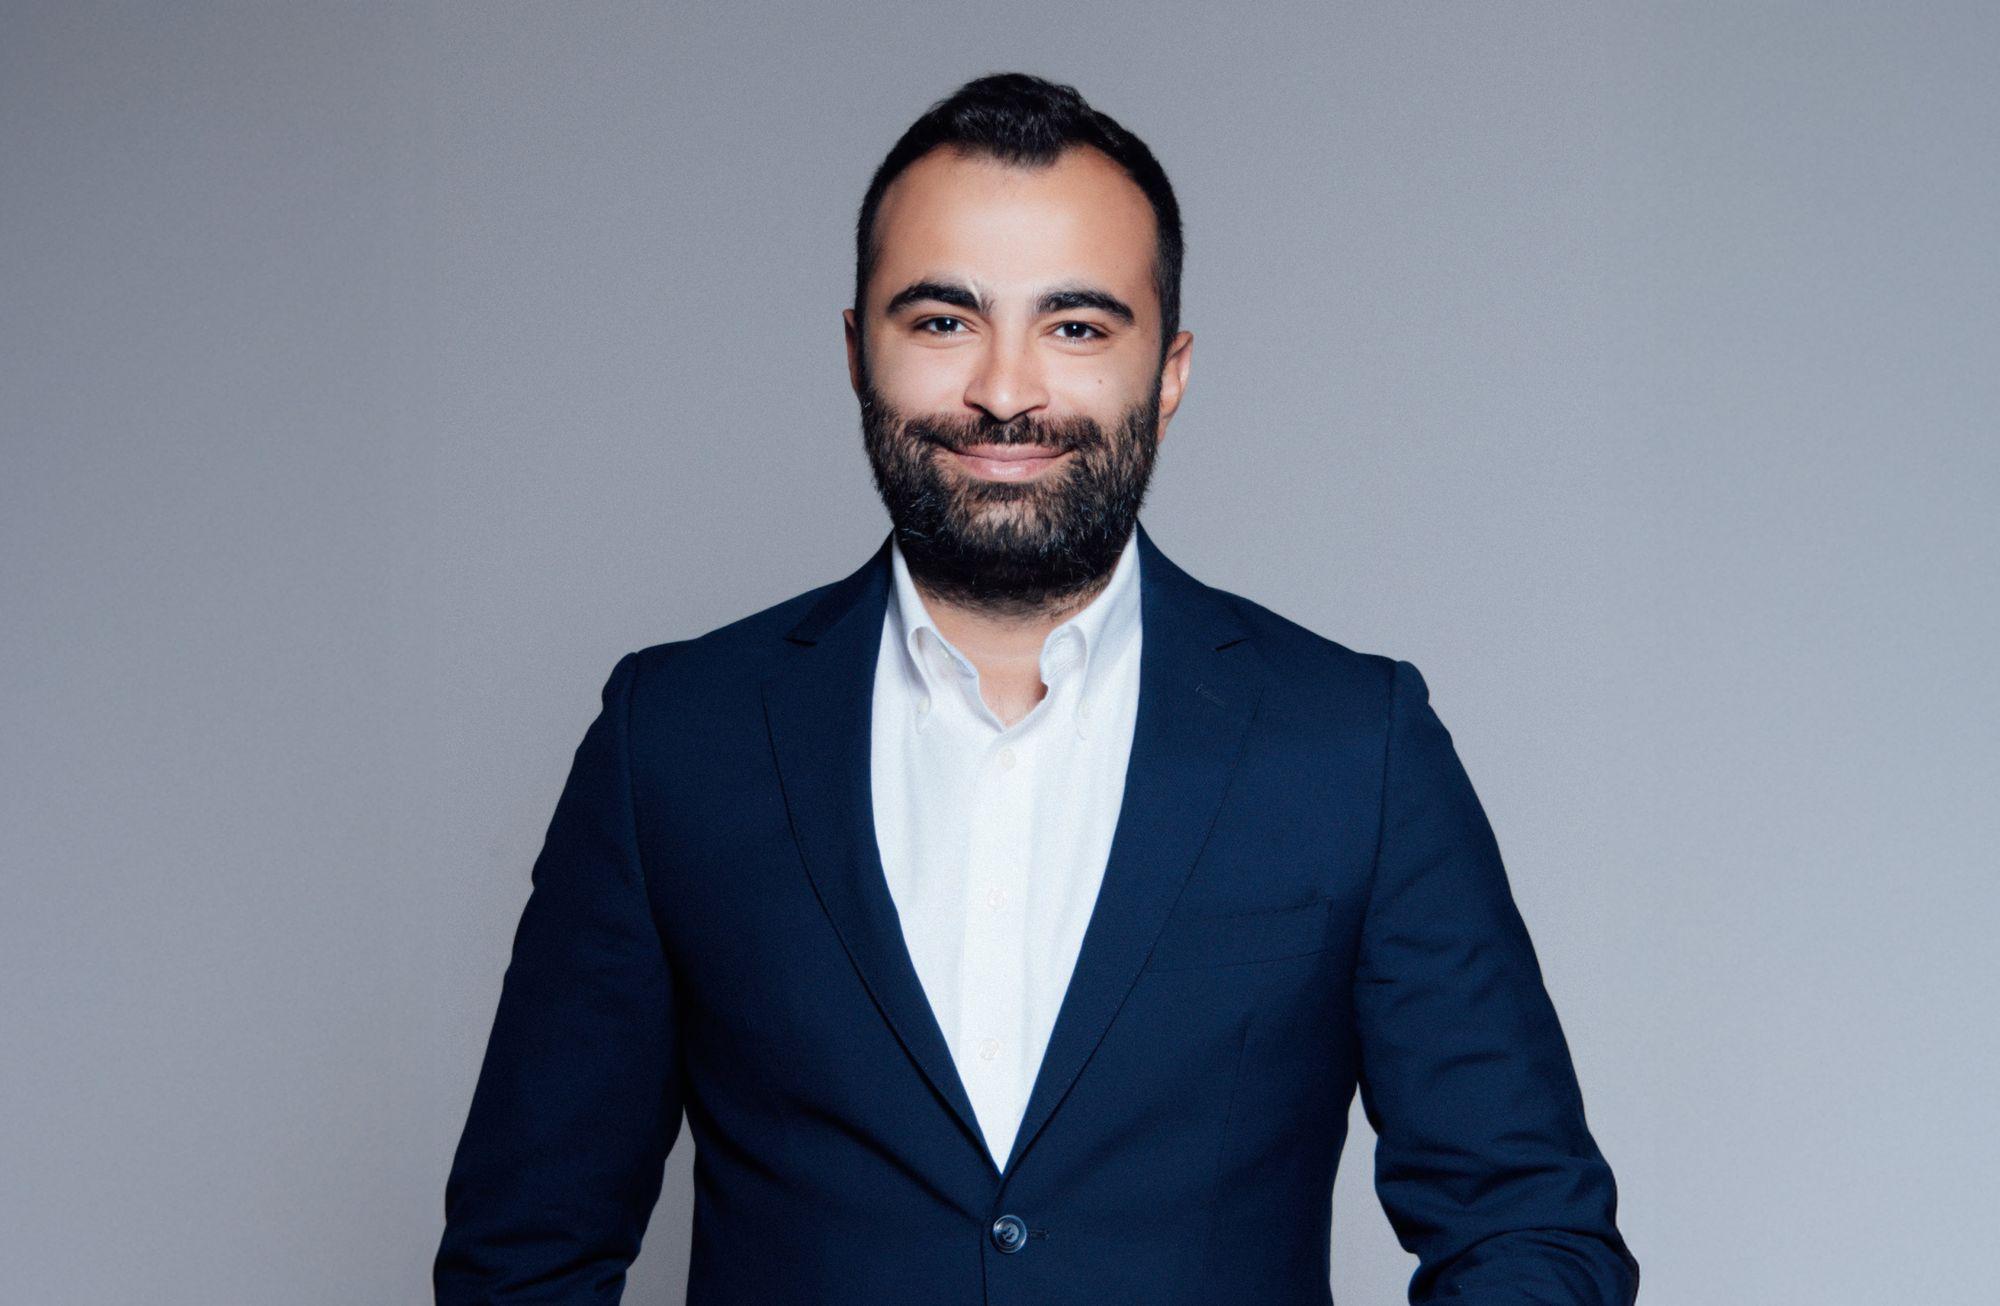
İhsan Cem Zararsız: "Yol çok uzunmuş, biz hala başındayız"


 Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
Türkiye’de yüksek enflasyon ve sıkı para politikası, son yıllarda tüketicilerin kredi kullanım alışkanlıklarında önemli değişimlere yol açtı. Artan yaşam maliyetleri ve mevcut borçların ödeme yükü, tüketicilerin önemli bir bölümünü borçlarını döndürmek için finansman aramaya yöneltirken, bankaların farklı müşteri gruplarına sunduğu faiz, vade ve kredi kampanyaları da bu süreçte daha fazla önem kazanmaya başladı.
TeklifimGelsin ise bankaların tekliflerini bir araya getirerek kullanıcıların kendilerine uygun finansmanı bulmasını kolaylaştıran platformlardan biri. Farklı bankaların kredi, kredi kartı ve mevduat tekliflerini karşılaştırmalı olarak sunan şirket, bankaların müşteri kazanımı faaliyetlerinde de görev alıyor ve kullanıcı tercihlerine ilişkin analizler hazırlıyor.
Peki tüketicilerin kredi kullanım tercihleri son yıllarda nasıl değişti, Türk bankacılık sektörü para politikası kararlarına nasıl uyum sağlıyor ve finansal teknolojiler alanında faaliyet gösteren girişimlerin büyümesinin önündeki başlıca sorunlar neler? TeklifimGelsin Kurucu Ortağı ve CEO’su İhsan Cem Zararsız, kredi piyasasındaki gelişmeleri, bankaların dijitalleşme sürecini ve Türkiye’de girişimlerin finansmana erişimde yaşadığı sorunları Aposto okurları için anlattı.
“Buzdağının görünen kısmı karşılaştırma”
Öncelikle TeklifimGelsin’in bankalarla kullanıcıları nasıl buluşturduğunu anlatan Zararsız, tüketicilerin çalıştıkları bankaların dışındaki seçenekleri yeterince tanımadığına dikkat çekerek, “Türkiye’de 30’dan fazla banka kredi veriyor. Muhtemelen iki veya üç banka kullanıyorsundur. Diğer 27 bankanın senden haberi yok, senin de diğer 27 bankadan haberin yok.Ama diğer bankalar çok daha iyi teklifler sunabilir. TeklifimGelsin burada bankalarla entegre oluyor, son kullanıcılarla bankaları ve diğer finansal kuruluşları bir araya getiriyor” dedi. 40’tan fazla finansal kuruluşla çalıştıklarını belirten Zararsız, kullanıcıların kendi bankalarında bulamadıkları tekliflere bu yolla ulaşabildiklerini söyledi.
Kullanıcının istediği koşullarla bankanın sunduğu teklif arasındaki farkı nasıl kapattıklarını da sorduğumuz Zararsız, çok sayıda kuruluşla çalışmalarının önemine değinerek şöyle dedi:
“İki veya üç bankayla çalışsak belki kullanıcılar burada çözümsüz kalabilirler. Ama 40’tan fazla finansal kuruluşla anlaşmamız ve entegrasyonumuz var. Bunlar dönemsel olarak bazen çok iştahlı, bazen daha durağan olabiliyorlar. Elinizde 40 tane kuruluş olduğunda hepsi aynı anda durgun olmuyor. Bazen 30’u çok hareketli oluyor, 10’u durgun oluyor. Bazen 40’ı da çok hareketli olabiliyor. Böyle olunca kullanıcılar istedikleri oranları belki mevcut bankalarında bulamıyorlar ama yeni bankalarda bulabiliyorlar. Çok büyük bir daralma yoksa kullanıcılar istediğini bir şekilde bulabiliyor.”
Bankaların müşteri kazanımında dijital karşılaştırma platformlarının ağırlığını sorduğumuz Zararsız, uzaktan müşteri edinimindeki paylarının sektör genelinde %40’a yakın olduğunu söyleyerek şöyle dedi:
“Uzaktan müşteri ediniminde, bankalara müşteri olan her 10 kişinin neredeyse dördü bizim ve bizim gibi platformlar aracılığıyla geliyor. Bankalar da buna yöneldiler. Sebebi çok daha az maliyet. Şube yok, dijitale yatırım yapılıyor, düzenlemeler de buna önayak oluyor. Bankalar maliyetlerini düşürdükçe kullanıcılara çok daha avantajlı teklifler sunabiliyorlar.”
Bankaların bu sayede geniş çaplı kampanyalara başlamadan önce tekliflerini daha küçük müşteri gruplarında deneyebildiğini belirten Zararsız, “Bir banka bir pazarlama kampanyası yapacak. Bu kampanyayı 5 bin veya 10 bin kişilik örnek gruplarda test edebiliyor. Belki sadece doktorlara gitmek istiyorlar, belki sadece kamu personeline, belki sadece hemşirelere. Bu alt gruplarda bizim gibi platformlar üzerinden testler yapabiliyorlar” dedi.
“Bankalar için bir pazarlama ve satış kanalıyız. Aynı zamanda bankaların anlık veya dönemlik içgörülere ihtiyacı oluyor. Çünkü stratejilerini buna göre yapıyorlar. Özellikle dijital kanallarla ilgili içgörü alabilecekleri veya buna odaklanmış çok fazla platform yok. Biz de bu tarafta kendimizi geliştirmeye çalışıyoruz. Bankalara daha fazla bilgi sağlayabilirsek giderleri de düşüyor. Bankanın giderleri düştükçe kullanıcıya yansıttığı maliyetler de düşüyor. Birbirine bağlı bir düzen var.”
“Kredi Karnesi bizim amiral gemimiz”
Kullanıcıyı uygun finansal ürüne yönlendirmek için mevcut durumuyla geçmiş ödeme bilgilerini birlikte değerlendirdiklerini söyleyen Zararsız, Kredi Karnesi’ni şirketin “amiral gemisi” olarak tanımladı. Zararsız, kullanıcıların internet sitesi veya mobil uygulama üzerinden ilk kredi karnelerini ücretsiz alabildiğini belirterek hizmetin nasıl çalıştığını şöyle anlattı:
“Kredi Kayıt Bürosu ile entegreyiz. KKB aracılığıyla kullanıcının finansal geçmiş verilerini alıyoruz. Kullanıcılardan da izinleri dahilinde yaş, meslek, gelir, eğitim durumu, yaşadığı şehir, medeni hali, çocuk sayısı gibi bilgileri alıyoruz. Bunların hepsini bir araya getirerek önerilerde bulunuyoruz. Bazı kullanıcılara hangi bankalara gitmeleri gerektiğini, kendileri için en avantajlı seçeneklerin hangileri olduğunu söylüyoruz.”
Borçlarını ödemekte zorlanan kullanıcılarda ise mevcut durumun değerlendirilmesine ve ödeme düzeninin nasıl toparlanabileceğine odaklandıklarını söyleyen Zararsız, “Kullanıcının kredi borçları var ve bir kısmını ödememiş diyelim. Bu kullanıcı finans dünyasına tekrar kazandırılabilir. Bu konuda neler yapılabileceğiyle ilgili hizmetler de sunuyoruz" ifadelerini kullandı.
“%57’lik oranın düşeceğini öngörüyorum”
TeklifimGelsin’in 2026’nın ilk yarısına ilişkin yaptığı kredi eğilimleri araştırmasına katılan 8 bin 534 kullanıcının %55-57’si ihtiyaç kredilerini mevcut ödemelerini yönetmek için kullandığını beyan etmişti. Zararsız da mevcut borçları yönetmek için oluşan finansman ihtiyacının geçmişe göre arttığını belirterek, “Bundan önce bu rakam daha azdı. İnsanlar daha çok ihtiyaçlarını gidermek için finansmana ihtiyaç duyuyorlardı. Şu an ihtiyaçlarını gidermek için kullandıkları finansmanı da yönetebilmek için bazı finansman araçlarına ihtiyaç duyabiliyorlar. Bu tabii enflasyonla da alakalı bir şey” dedi.
Faizlerdeki gerilemeyle birlikte kredi kullanım amaçlarının yeniden değişmesini beklediğini söyleyen Zararsız, bu değişimin yaşanması için birkaç yıllık bir süre gerektiğini ifade etti:
“Faizler düştüğünde insanlar ihtiyaçları için bu araçları kullanmaya başlayacaklar. İlerleyen dönemlerde bu %57’lik oranın düşeceğini öngörüyorum. Tabii bu bugünden yarına olabilecek bir şey değil. Bahsettiğimiz süreçler en az üç-dört yıllık süreçler.”
“Türkiye’nin öğreneceği çok şey var ama öğrettiği de çok şey var”
Merkez Bankası ve BDDK gibi kurumların faiz ve kredi kararlarının bankaların sunduğu tekliflere nasıl yansıdığını da sorduğumuz Zararsız, Türk bankacılık sektörünün geçmişte yaşanan ekonomik dalgalanmalardan edindiği tecrübe sayesinde farklı koşullara hızla uyum sağlayabildiğini söyledi. Son yıllarda sektöre yapılan yatırımların ve düzenleyici kurumların uygulamalarının da bankaların dayanıklılığını artırdığını belirten Zararsız, bu konudaki değerlendirmesini şu sözlerle paylaştı:
“Merkez Bankası’nın anlık kararlarına hem bankalar hem de kullanıcılar çok hızlı adapte olabiliyorlar. Türk toplumu ve Türk bankacılığı buna çok alışkın. Kredilerin açılmasıyla beraber bankalar anında farklı kampanyalar türetebiliyorlar. Bankacılık sektörü çok farklı senaryolara, çok farklı tecrübelerle hazır.”
Bankaların bu esnekliği kredi kartı limitlerinden kredi onaylarına ve yeni müşteri kampanyalarına kadar pek çok alanda kullanabildiğini ifade eden Zararsız, özellikle uzaktan müşteri ediniminin yaygınlaşmasıyla birlikte bankaların sunduğu finansman seçeneklerinin nasıl değiştiğini şöyle açıkladı:
“Bankalar yeni müşteri kazanmak için yeni müşterilere özel kampanyalar çıkarmaya başladı. Bunu daha çok sıfır faizli kampanyalarla yaptılar. Kredi muslukları açılınca sıfır faizli, çok küçük tutarlar yerine düşük faizli ve çok daha yüksek tutarlı krediler verebiliyorlar. Düzenlemelerle bankaların verdiği tepki eş zamanlı olabiliyor.”
Türk bankacılık sektörünün dijitalleşme konusunda birçok ülkeden daha ileri bir noktada olduğunu da söyleyen Zararsız, dijital bankaların milyonlarca kullanıcıya ücretsiz bankacılık hizmeti sunmasının diğer bankaları da benzer uygulamalara yönelttiğini belirtti. Türkiye’de uzun yıllardır kullanılan kredi kartı taksitlendirme sisteminin, yurt dışında yaygınlaşan şimdi al, sonra öde modellerinin işlevini büyük ölçüde karşıladığını da ifade eden Zararsız, “Türkiye’nin tabii ki öğreneceği çok şey var ama öğrettiği de çok şey var” dedi.
“Girişimcilik çok büyük bir risk yatırımı”
Türkiye’de girişimlerin finansmana erişimde yaşadığı sorunlara da değinen Zararsız, son yıllarda yatırım bulmanın giderek zorlaştığını ve finansman sıkıntısının girişimlerin kuruluş aşamasına kadar gerilediğini söyledi. Geçmişte tohum ve tohum öncesi yatırımlara ulaşabilen girişimlerin özellikle Seri A ve Seri B turlarında sermaye bulmakta zorlandığını söyleyen Zararsız, bugün ise ilk yatırım aşamalarında da benzer sorunların yaşandığını ifade ederek şöyle konuştu:
“Girişimcilik çok büyük bir risk yatırımı. Biz onu öyle bir hale getirdik ki yatırımcı risk almak istemiyor. Bu riskleri engellemeye çalışınca da ‘O zaman az kazanıyorum, bunu yapmam’ diyor. Zaten olay risk yatırımı."
Girişimlerin finansmana erişimde yaşadığı sorunları kendi şirketleri açısından da değerlendiren Zararsız, TeklifimGelsin’in daha önce aldığı yatırımlar sayesinde büyümesini sürdürebildiğini belirterek, “Biz doğru zamanda doğru yatırımları aldık” dedi. Şirketin ulaştığı ölçekle birlikte yeni fırsatlar konusunda daha rahat hareket edebildiklerini söyleyen Zararsız, geçmişte finansman yetersizliği nedeniyle değerlendiremedikleri fırsatların ardından bugün yurt dışına açılma ve yeni ürünler geliştirme konusunda daha fazla risk alabildiklerini ifade etti.
2026 yılı için belirledikleri hedeflere şimdiden ulaştıklarını söyleyen Zararsız, önümüzdeki dönemde büyümeyi sürdürmek amacıyla farklı şirketlerle işbirliklerine ağırlık verdiklerini belirtti. Bu kapsamda Mynet ve Mediazone ile anlaşarak Mynet, Maçkolik ve Hisse.net’teki kredi ve kredi kartı karşılaştırma hizmetlerinin altyapısını sağlamaya başladıklarını, Düğün.com ile de düğün kredilerine yönelik bir işbirliği yaptıklarını anlatan Zararsız, “TeklifimGelsin kendi bütçesiyle belirli bir kitleye ulaşabiliyor. Ama çok daha geniş kitlelere ulaşmış şirketler var. Onlarla işbirlikleri yaparak daha da büyümeye çalışıyoruz. Burada farklı güçlerle birlikte çalışabilir miyiz diye bakarak Mynet ve Mediazone ekipleriyle işbirliği yaptık. Mynet, Maçkolik ve Hisse.net’in içindeki kredi ve kredi kartı karşılaştırma hizmetinin altyapısını sağlamaya başladık. Düğün.com’un içinde düğün kredileriyle ilgili altyapıyı da biz sağlamaya başladık” dedi.
“2026 ile ilgili hedeflerimiz vardı, şimdiden gerçekleşti. 2027 için de hedeflerimizi koyacağız. Çok büyük bir aksilik olmazsa bir şekilde onları da yerine getireceğiz. Muhtemelen bir yıl önceki röportajlarımızda da yolun başındayız diyorduk. Yol çok uzunmuş. Biz hala başındayız”


Kaydet

Okuma listesine ekle
Paylaş
Paretoİş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ BAŞLIKLAR
YAZARLAR
Emircan Yaman
Piyasalar ve Finans Editörü
Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ OKUMALAR
Ray-Ban ve Oakley gibi popüler markaların çatı şirketi EssilorLuxottica, son dönemlerde ticari performansından çok kurucu ailenin içinde yaşanan iktidar mücadelesiyle gündeme geliyor. Şirket, yönetime duyulan güvensizlik nedeniyle son bir yılda %40’ın üzerinde değer kaybederken yatırımcılar, aile içindeki anlaşmazlıkların akıllı gözlük pazarının da büyüdüğü bir dönemde EssilorLuxottica'nın geleceğini nasıl etkileyeceğini sorguluyor.
Ekim ayında düzenlenen SAP Executive Summit Türkiye’de, “Kazanmanın Anatomisi” başlıklı oturumda Formula 1’in iki efsane pilotu David Coulthard ve Mika Häkkinen konuşmacıydı. Coulthard ve Häkkinen’i dinlemek, yarışları takip ederken düşündürdükleri bazı konuları iş dünyası açısından yeniden değerlendirmemize vesile oldu. Özellikle de teknolojiye yapılan yatırımlarla insanın gelişimine ayrılan emek arasındaki ilişkiyi…
Verileri anlık hava tahmini gibi düşünebiliriz, stratejiyi ise iklim bilgisi gibi... Yağan her yaz yağmurunda mont giymeye kalkan, kış güneşine aldanıp hemen tişörte dönen bir marka ancak hasta olur. Pazarlama ve iletişim dünyasının ihtiyacı olan, anlık sağanaklara göre her çeyrekte gardırop değiştirmek değil, mevsimin genel yönünü okuyup rotasında sağlam durabilmek.
Bir dönem önlenemez yükselişiyle teknoloji girişimleri kadar hızlı değerlenen Netflix, son dönemlerde geleneksel bir medya şirketini andıran performansıyla yatırımcılarını hayal kırıklığına uğratıyor. Platformun hit içerik üretimindeki yavaşlama, henüz belirgin biçimde bilançoya yansımamış olsa da içerik izleme alışkanlıkları ve piyasa değerine ilişkin metrikler, Netflix’in ağır ağır irtifa kaybettiğine işaret ediyor.
"Ödünç dikkat çağı" bugünlerde yeni bir şey gibi paketleniyor ama neredeyse reklamcılık kadar eski bir tartışma bu. Öte yandan viral akımlar, memler, trend sesler, influencerlar çağında araştırmalar, ödünç dikkatin kapıyı açsa da alışkanlık yaratmadığını da gösteriyor. Peki bu tartışmaların ortasında reklamcılıktan elde kalan ne? Bunun cevabı şeffaf süreçler, doğrulanabilir sonuçlar, kanıtlar ve gerçek insan emeğinde yatıyor.