

Otomobilin yeni rakibi: Faiz ve altın


 Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
Türkiye’nin otomobil pazarında uzun zamandır alışık olmadığımız bir tablo ortaya çıkıyor. Sorun, artık yalnızca otomobil fiyatlarının yüksekliği ya da krediye ulaşmanın güçleşmesi değil. Otomobilin karşısında artık çok daha güçlü iki rakip var: Mevduat faizi ve yatırımcının altındaki yükseliş beklentisi.
Rakamlar: 2026 yılının ilk yedi ayında otomobil ve hafif ticari araç pazarı, bir önceki yılın aynı dönemine göre %10,7 daralarak 638 bin 965 adede geriledi. Yılın ilk aylarında daha sınırlı olan küçülmenin ilerleyen aylarda belirginleşmesi dikkat çekici.
- Örneğin daralma, Ocak-Nisan ayları arasında yalnızca %3,13 seviyesindeyken Ocak-Haziran döneminde %8,19’a, Ocak-Temmuz döneminde ise %10’un üzerine çıktı.
Anlamı: Pazar, giderek daha sert bir biçimde frene basıyor. Bu da oldukça kritik bir soruyu akıllara getiriyor: 5 milyon liranız varsa otomobil almak için neden acele edesiniz?
Asıl mesele burada başlıyor. Bugün 4-5 milyon lira, orta-üst segment veya premium bir otomobil satın almak için ayrılabilecek ciddi bir bütçe. Ancak aynı para bankaya yatırıldığında sahibine hiç de küçümsenmeyecek bir getiri sağlıyor.
Arka plan: Ağustos ayı itibarıyla bankalarda vadeli mevduatta %40’ların üzerinde oranlar görülüyor. Kampanyalı ürünlerde oran, %46-47 seviyesine kadar çıkabiliyor. Yani 5 milyon lirayı %45-46 civarında faizle değerlendiren bir yatırımcı, koşullara ve stopaja bağlı olarak 32 günde kabaca 160-180 bin lira civarında net gelir elde ediyor.
Nitekim Ağustos ayı başındaki güncel verilerle 5,5 milyon liranın %46 faizle 32 günlük net getirisi, 199 bin 627 lira olarak hesaplanıyor. Bu rakamı 5 milyon liraya uyarladığımızda 181 bin liralık bir getiri görüyoruz.
Diğer bir deyişle yatırımcının önünde şöyle psikolojik bir denklem oluşuyor: Bugün 5 milyon liralık bir otomobil mi alayım, yoksa paramı bankada tutup ayda 170-180 bin lira kazanmaya devam mı edeyim?
İşte otomobil sektörünün yeni dilemması tam olarak bu.
Otomobil artık sadece otomobille yarışmıyor
Geçmişte bir tüketici, otomobil almaya karar verdiğinde genellikle markaları ve modelleri karşılaştırırdı. Bugün ise soru değişti: Otomobil mi, faiz mi?
Üstelik: Otomobil satın alındığı anda sigorta, kasko, motorlu taşıtlar vergisi (MTV), bakım ve değer kaybı gibi giderler devreye giriyor. Mevduattaki para ise aksine her ay sahibinin hesabına gelir yazıyor. Otomobil almak için tüm kredi musluklarının kapatıldığını da düşünürseniz tüketici için peşin parayla almanın dışında başka bir alternatif kalmıyor.
Pazarın diğer tarafında ise altın yatırımcısı bulunuyor. Altının sert yükselişi sırasında gramını yüksek seviyelerden alan yatırımcı, fiyat geri çekildiğinde zararını realize etmek istemiyor. Ağustos ayında gram altının 6 bin liranın oldukça üzerinde, örneğin 6 bin 700 lira ile 6 bin 800 lira civarında seyrettiği günler gördük. Burada çok basit bir yatırımcı psikolojisi devreye giriyor. Altını yüksek seviyeden alan kişi, otomobil almak için altınını bozdurmak zorundaysa fiyatın yeniden eski seviyelerine çıkmasını bekliyor.
— “Biraz daha bekleyeyim; altın yükselsin, sonra otomobil alırım.”
Bu düşünce, otomobile dönüşmesi muhtemel paranın piyasaya girişini geciktiriyor. Dolayısıyla bugün otomobil pazarını baskılayan iki farklı “bekleme odası” var: Birinci odada parasını yüksek faizle değerlendirenler, ikinci odada ise altının yeniden yükselmesini bekleyenler oturuyor. Fakat ikisi de otomobil almak için acele etmiyor.
İkinci el de nasibini alıyor
Bu durum yalnızca sıfır kilometre otomobili ilgilendirmiyor. İkinci el piyasasında zincir çok daha hassas çalışıyor. Birçok tüketici, mevcut otomobilini satıp üzerine para koyarak daha yeni bir otomobile geçiyor. Ancak zincirin herhangi bir halkasında alıcı beklemeye başladığında sistem yavaşlıyor.
İkinci elini satamayan kişi, sıfır otomobile de geçemiyor. Sıfır otomobile geçmeyen kişi, ikinci el piyasasına araç bırakmıyor. Nakit sahibi ise “Param zaten faiz getiriyor” diyerek pazarlıkta daha rahat davranıyor. Nihayetinde hem alıcı hem satıcı beklemiş oluyor.
Perspektif: Otomotiv sektöründe yıllardır kur, özel tüketim vergisi (ÖTV), kredi faizleri, enflasyon ve araç bulunulabilirliği konuşuluyor. 2026’da ise bu listeye çok daha güçlü bir faktör eklendi: Paranın alternatif getirisi.
Bir yatırımcı, 5 milyon lirasının karşılığında ayda 170-180 bin lira gelir elde edebiliyorsa o parayı otomobile çevirmek için çok güçlü bir gerekçeye ihtiyaç duyuyor. Bunun için ya otomobil fiyatının ciddi biçimde avantajlı olması, ya markanın güçlü bir kampanya sunması ya da tüketicinin otomobile gerçekten ihtiyacı olması gerekiyor.
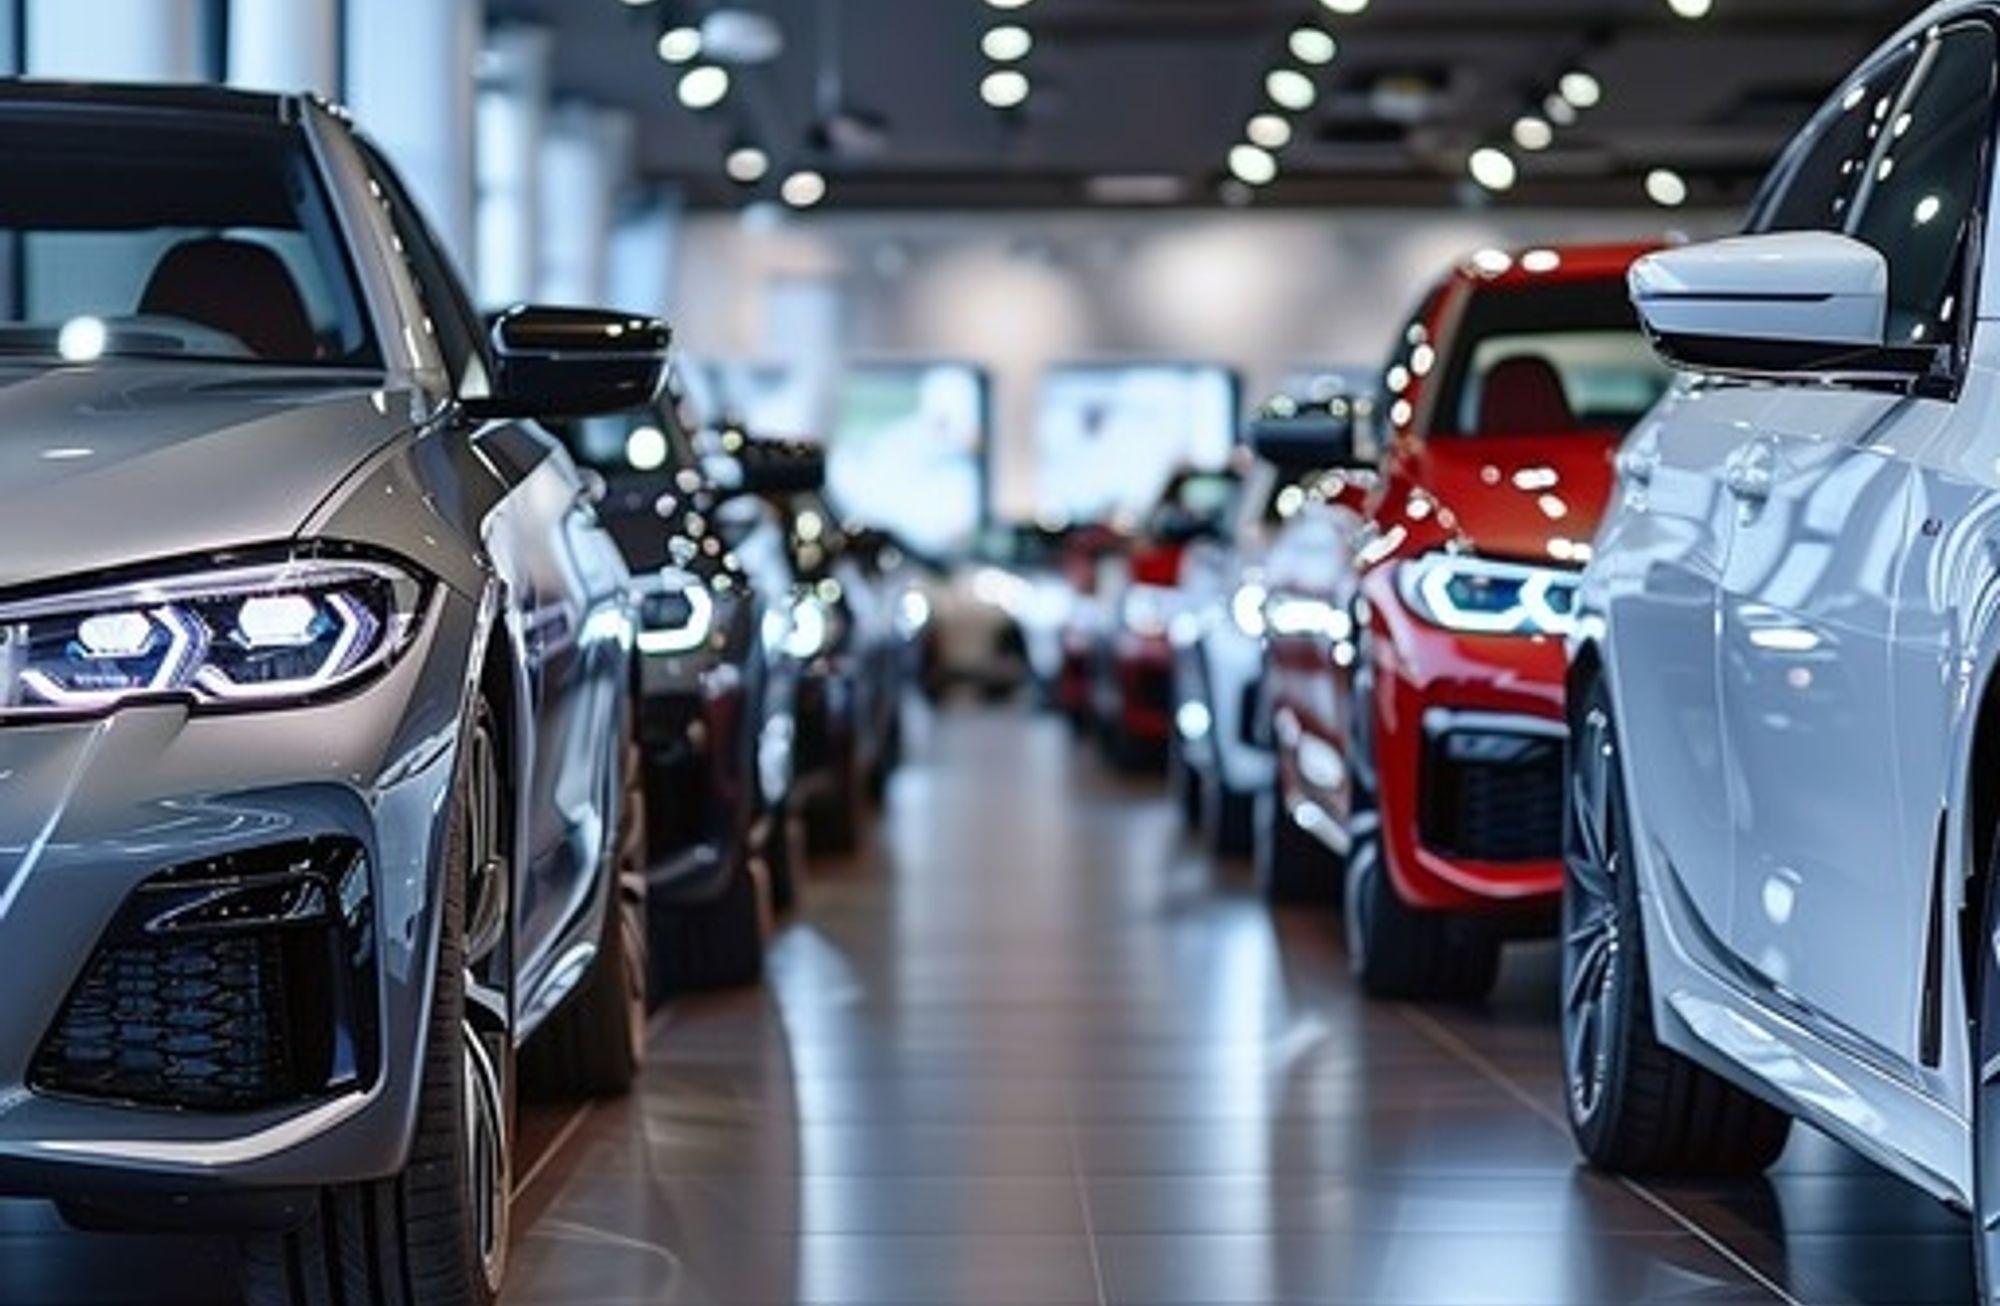
Bu nedenle otomotiv sektöründeki temel soru artık şu: Faizler cazibesini korurken ve yatırımcı altında yeniden yükseliş beklerken tüketiciyi showroom’a ne getirecek?


Kaydet

Okuma listesine ekle
Paylaş
Paretoİş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ BAŞLIKLAR
YAZARLAR

Ahmet Çelik
Otomobil Gazetesi ve OtoDergi’de yazar.
Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ OKUMALAR
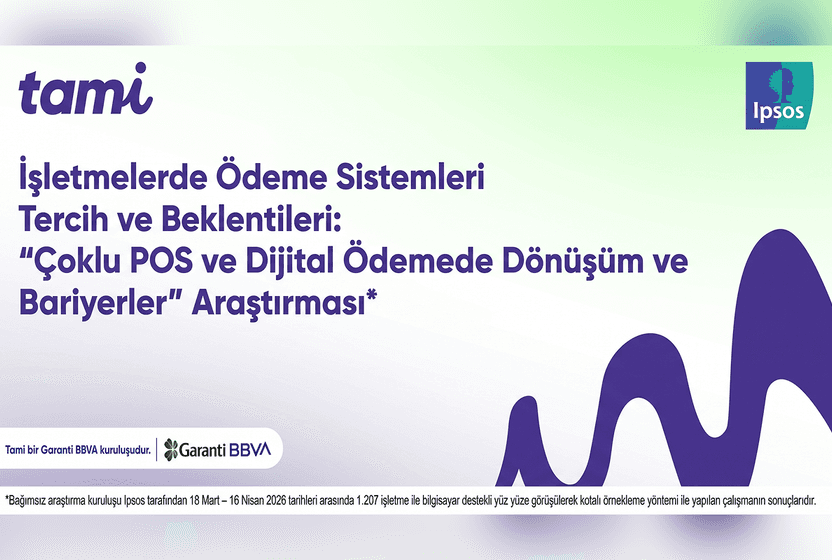
Dijital ödeme çözümleri, her geçen gün daha da yaygınlaşırken işletmelerin bu çözümlere yaklaşımında güven, kullanım kolaylığı ve sağlanan somut fayda belirleyici hâle geliyor. Yakın tarihte Garanti BBVA’nın kuruluşu Tami’nin ve Ipsos Türkiye’nin işbirliğinde gerçekleşen çalışma da işletmelerin dijital ödeme çözümlerine açık olduğunu, fakat dönüşümün esas anahtarının güven olduğunu ortaya koyuyor.
12 Eki 2026
Tüketicilerin kredi kullanım tercihleri son yıllarda nasıl değişti, Türk bankacılık sektörü para politikası kararlarına nasıl uyum sağlıyor ve finansal teknolojiler alanında faaliyet gösteren girişimlerin büyümesinin önündeki başlıca sorunlar neler? TeklifimGelsin Kurucu Ortağı ve CEO’su İhsan Cem Zararsız, kredi piyasasındaki gelişmeleri, bankaların dijitalleşme sürecini ve Türkiye’de girişimlerin finansmana erişimde yaşadığı sorunları Aposto okurları için anlattı.
Türkiye’de otomotiv pazarı, 2026’nın son çeyreğine frene basarak girdi. Eylül rakamları, sektörle ilgili aylık düşüşten çok daha fazlasını anlattı. Toplam pazar, yıllık bazda %24’ün üzerinde daralırken sektörde yaşanan baskının tüketici için fırsat olup olmayacağı sorusu da gündeme taşındı.
Teknoloji birçok alanda sonuca ulaşmayı kolaylaştırırken ustalığın değeri artık yalnızca bir işi yapabilmekte değil; neyin iyi olduğunu ayırt etmekte, doğru kararı verebilmekte ve yıllar içinde biriken deneyimi yeni araçlara uyarlayabilmekte yatıyor. Ustalık kaybolmuyor; biçim değiştiriyor.
Savunma ihracatı 2002’den bu yana katlandı, yerlilik oranı %80’e ulaştı, Türk şirketleri küresel sıralamalarda yükseldi. Ancak motorlardan kritik elektronik ve optik teknolojilere uzanan kalan %20, Türkiye’nin savunma sanayiindeki asıl sınırını gösteriyor. Bu sınırı aşmak ise daha fazla silah üretmekten değil, bilim ve teknoloji üretebilmekten geçiyor.