Şirket değerlemelerine fintechler özelinde bir bakış


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Türkiye'deki fintech şirketleri de diğer ülkelerdeki benzerleri gibi çeşitli yöntemler kullanarak şirket değerlemelerini gerçekleştirmektedirler. Bu değerlemeler, yatırımcıların, şirket sahiplerinin ve diğer paydaşların doğru kararlar almasına yardımcı olmak için yapılır.
Dünya ve Türkiye’de genel üç farklı değerleme metodu ile şirketlerin adil değerleri bulunur. Bunlardan biri girişim sermayesi metodu, ikincisi piyasa çarpanları metodu ve diğeri de indirgenmiş nakit akış metodudur. Gelin birlikte terimselden ve güncel örnekler üzerinden kısa bir fintech şirketinin değerlemesini gerçekleştirelim;
İndirgenmiş Nakit Akışı
Bu yöntem, şirketin gelecekteki serbest nakit akışlarını tahmin eder ve bu nakit akışlarını belirli bir iskonto oranı kullanarak bugünkü değere indirger. DCF yöntemi detaylı bir analiz gerektirir ve gelecekteki finansal performans hakkında tahminler yapılmasını içerir.
Girişim Sermayesi Yöntemi
Özellikle erken aşama fintech şirketlerinde kullanılan bu yöntem, gelecekteki olası çıkış (exit) değerini ve beklenen getiriyi dikkate alarak bugünkü değerlemeyi yapar. Bu yöntem, startup'lar ve hızla büyüyen şirketler için uygundur.
Değerleme sürecinde dikkate alınan diğer faktörler; fintech şirketlerinin faaliyet gösterdiği pazarın büyüklüğü ve rekabet durumu, şirketin sunduğu teknolojinin ve inovasyonların sektördeki konumu, aktif müşteri sayısı ve bu müşterilerin şirkete sağladığı gelir, gelirler, kâr marjları, nakit akışları ve finansal projeksiyonlar, finansal sektörün regülasyonlarına uyum sağlama durumu, şirketin yönetim kadrosunun tecrübesi ve yetkinliği gibi faktörlerdir
Türkiye’de fintechler halka açık olmadığı için değerlemelerini dışarıdan bakan biri olarak yapabilmek çok güç. Ancak yurt dışındaki emsallerine bakarak, kabaca değerleme gerçekleştirilebilir. Bu yüzden halka açık fintechlerden Square (Block)’i örnek olarak seçtim. Square’i geçmiş yazılarımdan aşina olabilirsiniz, hem ödeme hizmetleri tarafında faaliyet gösteriyor, hem de Türkiye’deki fintechlere emsal şirket düşünebiliriz.
Girişim sermayesi yöntemi, bir girişimin gelecekteki çıkış (exit) değerine ve yatırımcının beklediği getiriye dayanarak hesaplanır. Bu yöntemi kullanarak değerleme yapmak için şu adımları izleyelim.
- Çıkış Değerinin Hesaplanması: Şirketin gelecekteki değerinin tahmini. Bu değer genellikle benzer şirketlerin piyasa çarpanları kullanılarak hesaplanır.
2023 geliri: 21,915.62 milyon USD Ortalama P/E oranı: 20 (sektör ortalaması)
Finansal teknoloji ve ilgili sektörler için p/e değerleri; bilgi teknolojileri için 32.92, kredi hizmetleri 19.09, yazılım ve uygulama 56.63 ve internet içerikleri için de 24.12 olarak kullanılmaktadır. (Fullratio, Eqvista)
Çıkış değeri: Ciro x Ortalama P/E oranı = 21.915,62 x 30: 657.468,6 Milyon USD
- Yatırımcıların Beklediği Getiri: Yatırımcıların yıllık getiri beklentisi.
Yatırımcıların yıllık getiri beklentisi genellikle %20 ile %30 arasında değişir. Bu oranlar, sektöre, yatırımın aşamasına ve piyasa koşullarına bağlı olarak değişebilir. Cambridge Associates'ın girişim sermayesi getirileri üzerine yaptığı araştırmalar, erken aşama yatırımlar için yıllık getiri oranlarının genellikle %25 civarında olduğunu belirtmektedir. PitchBook, girişim sermayesi yatırımları üzerine yaptığı analizlerde, fonların hedef getiri oranlarının %20 ile %30 arasında olduğunu rapor etmektedir.
Bu nedenle, %25 yıllık getiri beklentisi, yüksek riskli girişim sermayesi yatırımları için makul bir tahmin olarak kabul edilebilir. Ancak, daha spesifik bir yatırım stratejisi ve sektör analizi yapmak için güncel piyasa verilerine ve sektörel raporlara başvurmak her zaman en iyi uygulamadır.
- Gelecekteki Değerin Bugüne İndirgenmesi: Gelecekteki değerin bugünkü değeri hesaplanır.
Bugünkü Değer: Çıkış Değeri/(1+ Beklenen Getiri)^3 = 657.468,6/(1+0.25)^3 = 336.640,6 Milyon USD
İndirgenmiş Nakit Akımı Yöntemi
Gelecekteki nakit akışlarının tahmini, şirketin geçmiş performansı, büyüme trendleri ve sektörel beklentiler dikkate alınarak yapılır. Square'ın 2023 yıl sonu finansalları üzerinden gelecekteki nakit akışlarına gelin birlikte bakalım.
Square'ın geçmiş yıllardaki finansal performansı incelenir. Gelir artışı, karlılık oranları, işletme giderleri gibi metrikler analiz edilir. 2023 yılı sonu finansalları üzerinden şu adımlar izlenebilir:
2023 Gelir: 21.915,62 milyon USD
2023 Net Kâr: 9,77 milyon USD
2023 EBITDA: 3.524,60 milyon USD
Geçmiş yıllarda elde edilen büyüme oranları ve sektör ortalamaları kullanılarak belirlenir. Örneğin, Square'ın geçmiş yıllardaki ortalama yıllık büyüme oranı %20 olabilir. Peki büyüme oranı nasıl hesaplıyoruz?
Büyüme Oranı: Bu Yılın Geliri – Geçen Yılın Geliri/Geçen Yılın Getiri x 100
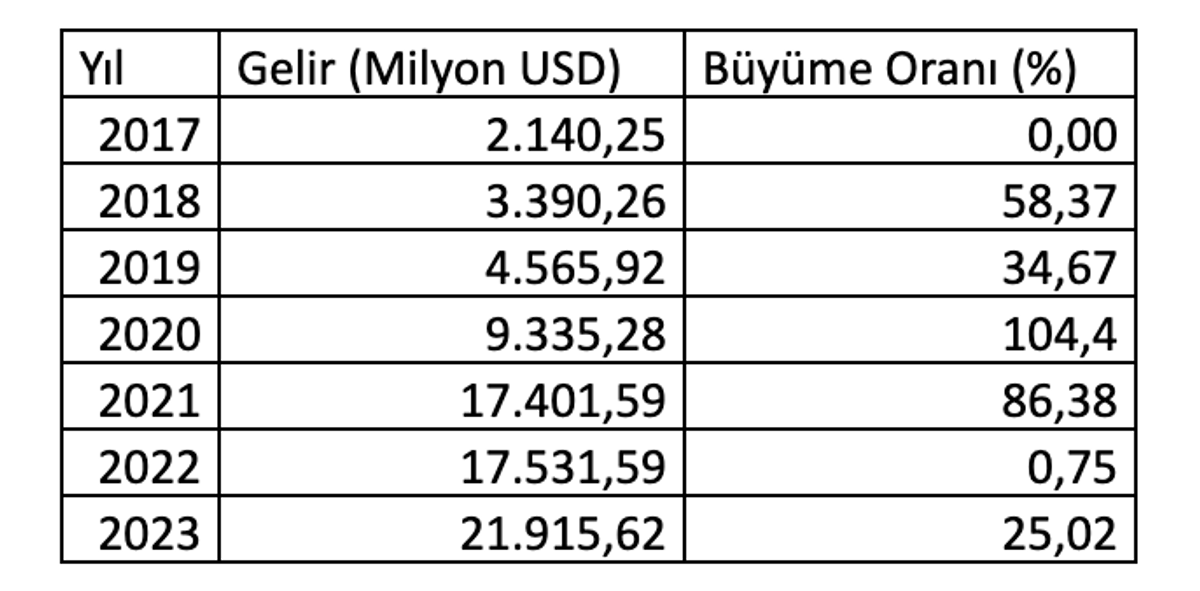
Bu hesaplamalar, Square'ın geçmiş yıllardaki büyüme oranlarının önemli ölçüde değiştiğini gösterir. Ortalama büyüme oranı yaklaşık %51,93 olarak hesaplanır. Ancak, tahminlerde genellikle daha konservatif bir oran kullanılır. Dolayısıyla, %20 gibi daha muhafazakâr bir büyüme oranı, gelecekteki nakit akışlarının tahmininde kullanılabilir.
2024 tahmini: 2023 Gelir x 1,20 = 26.298,74 Milyon USD
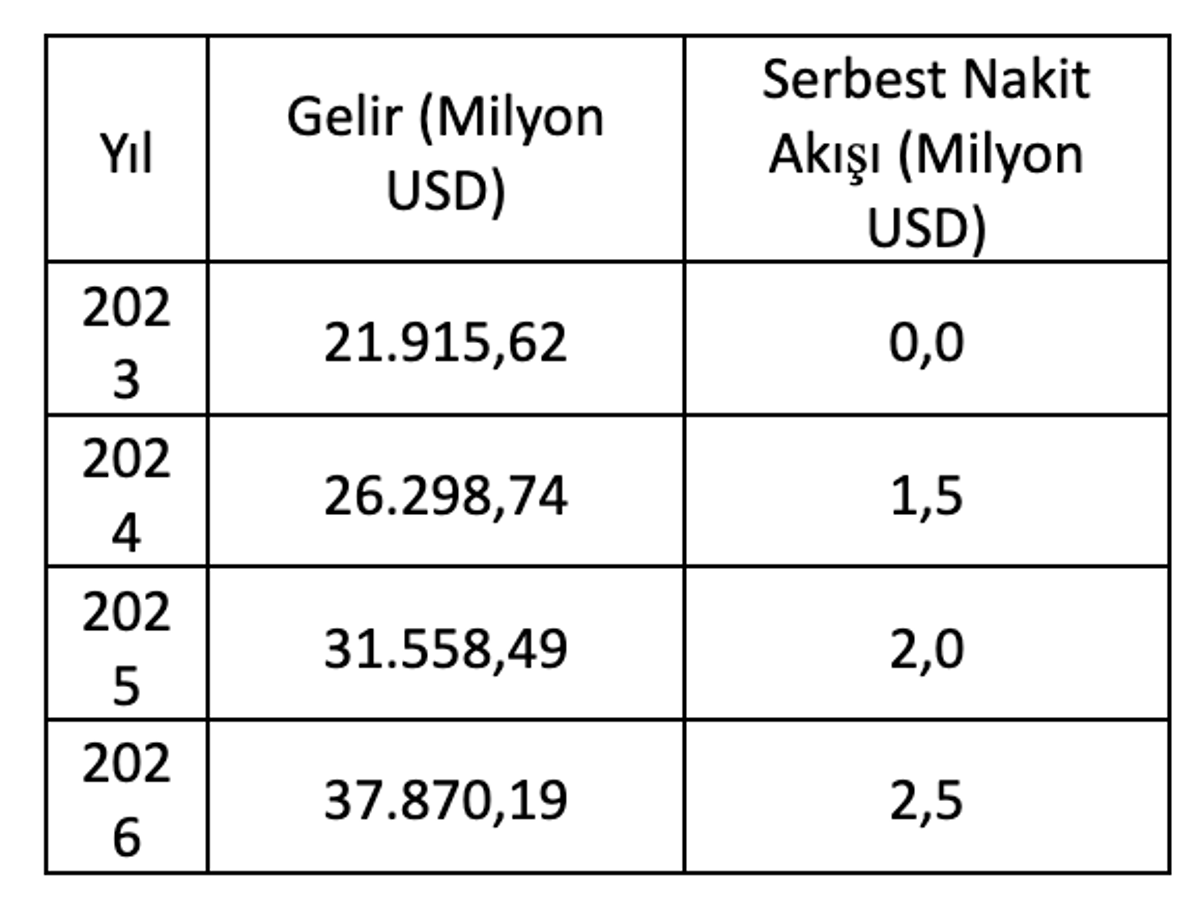
Yukarıda gelecekteki nakit akışlarını görmektesiniz. Bu tahminler ile terminal değerini bulalım. Terminal değeri, bir şirketin belirli bir dönemin sonundaki gelecekteki nakit akışlarının süresiz olarak büyümeye devam edeceği varsayımıyla hesaplanır. İndirgenmiş nakit akışı (DCF) analizinde terminal değeri hesaplamak için genellikle Gordon Büyüme Modeli kullanılır.
- Terminal Değeri: FCF(serbest nakit akışı) x (1+büyüme oranı)/WACC(ağırlıklı sermaye maliyeti) – büyüme oranı
- Terminal Değeri: 2.500 x (1+0,03)/0,10-0,03 = 36.785,71 Milyon USD
Büyüme oranını neden %3 olarak kullandık?
Sürekli büyüme oranı (genellikle terminal büyüme oranı olarak da adlandırılır), bir şirketin sonsuza dek sürdürülebilir olarak büyüyebileceği varsayılan uzun vadeli büyüme oranıdır. Bu oran genellikle konservatif (ihtiyatlı) bir şekilde belirlenir ve birkaç faktöre dayalı olarak seçilir. Sürekli büyüme oranı genellikle enflasyon oranına yakın bir değerde seçilir. Bu, şirketin nominal olarak büyüyeceği ancak reel anlamda aynı seviyede kalacağı varsayımını yansıtır. Uzun vadeli enflasyon oranları genellikle %2-%3 aralığındadır.
ABD'nin güncel enflasyon beklentilerine göre 2026 yılındaki serbest nakit akışının sürekli büyüme oranını hesaplayabiliriz. Federal Reserve Bank of Cleveland'a göre 10 yıllık beklenen enflasyon oranı %2.36'dır. Bu oran, uzun vadeli enflasyon beklentilerini yansıttığı için terminal değer hesaplamalarında kullanılabilir. Fed’in enflasyon beklentisine göre terminal değeri 33.501,31 Milyon USD çıkmaktadır. Bu yüzden %3 olarak büyüme oranını kullanmak gayet makuldür.
Son olarak nakit akışlarının bugünkü değerini hesaplayalım;
2024: 1.500/(1+0,10)^1 ≈ 1.363,64 Milyon USD
2025: 2.000/(1+0,10)^2 ≈ 1.652,89 Milyon USD
2026: 2.500+36.785,71/(1+0,10)^3 ≈ 30.220,99 Milyon USD
Toplam indirgenmiş değer: 1.363,64+1.652,89+30.237,52 ≈ 33.237,52 Milyon USD
Piyasa Çarpanları Yöntemi
Bu yöntem, benzer şirketlerin piyasa çarpanlarını kullanarak bir şirketin değerini belirler. Genellikle fiyat/kazanç oranı ve ev/ebitda çarpanları kullanılır.
Fiyat/kazanç oranını yukarıda 30 olarak kabul etmiştik. Peki sektör olarak ev/ebitda oranı nedir? Bilgi teknolojileri 15, kredi hizmetleri 14, yazılım ve uygulamalar 18 ve internet içerikleri 17 olarak karşımıza çıkmakta. (FullRatio, CSIMarket)
Fiyat/kazanç oranı olarak değerleme: Net Gelir x F/K = 9.77 x 30 = 293,1 Milyon USD
EV/Ebitda oranı kullanarak değerleme: EV(işletme değeri): Ebitda x ev/ebitda = 3.524,60 x 15 = 52.869 Milyon USD
Bu iki değerlemenin sonuçları da çok farklı çıkmaktadır. Nedeni nedir peki? F/K ve EV/EBITDA değerleri arasındaki farklar, kullanılan metriklerin ve değerleme yaklaşımlarının farklılığından kaynaklanır. P/E oranı net gelire ve yatırımcıların karlılık beklentilerine odaklanırken, EV/EBITDA oranı operasyonel performansı ve nakit akış potansiyelini yansıtır. Ayrıca, şirketin borç yapısı ve sektörel dinamikler de bu değerlerin farklı olmasına neden olabilir. Bu nedenle, değerleme yaparken her iki oranı da dikkate almak ve sektörel ve şirket özelinde analiz yapmak önemlidir.
Böylece üç farklı metod ile Square şirketini üstün körü değerlemiş olduk. Piyasa çarpanları ile indirgenmiş nakit akışı yöntemi ile çıkan sonuçlar birbirine yakın iken, girişim sermayesi yöntemi ile hesaplama çok yüksek fark oluşmaktadır. Girişim Sermayesi Yöntemi ile yapılan değerlemelerin yüksek çıkmasının temel nedeni, bu yöntemin yüksek büyüme beklentilerine ve yatırımcıların yüksek getiri taleplerine dayanmasıdır. İndirgenmiş nakit akışı ve piyasa çarpanları yöntemleri ise daha muhafazakâr ve gerçekçi tahminlerle çalışır. Bu nedenle, VCM genellikle erken aşama ve yüksek büyüme potansiyeline sahip şirketler için kullanılırken, DCF ve piyasa çarpanları daha olgun ve stabil şirketler için daha uygun olabilir.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
YAZARLAR
Eren Kuru
Sipay Hazine Müdürü ve yatırım danışmanı. Daha önce Borsa İstanbul’da İş Geliştirme Departmanı’nda, Vakıf Yatırım'da Yatırım Danışmanlığı ve Algoritmik Trading Departmanı'nda, Ziraat ve Allbatross Portföy tarafında da Fon Yönetimi'nde çalıştı.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

Cumhurbaşkanı Erdoğan’ın New York ziyareti kapsamında 21-23 Eylül’de düzenlenen Türkiye Yatırım Konferansı’nda ekonomi yönetimi, Amerikan şirketlerini Türkiye’de enerji ve yüksek teknoloji yatırımları yapmaya çağırdı. Peki sunulan planların detaylarında neler yer aldı?
Bu hafta veri akışının yanı sıra merkez bankalarının toplantı tutanakları da yakından izlenecek. Yurt içinde Eylül ayı enflasyonu, Hazine nakit dengesi ve sanayi üretimi öne çıkarken, yurt dışında ABD ISM hizmet PMI, Fed ve ECB toplantı tutanakları, Almanya sanayi üretimi ve Michigan tüketici güven endeksi ön planda.
05 Eki 2026
İçeride sermaye piyasalarında yaşanan kayıpların servet etkisi ve iç talep üzerindeki olası sonuçları tartışılırken, dışarıda tahvil faizlerindeki yükseliş finansal sistem açısından daha geniş bir risk alanı yaratıyor. Altın, konut ve faiz getirileriyle son yıllarda büyüyen hanehalkı serveti, fon kaynaklı kayıpların makroekonomik etkisini kısmen sınırlayabilir. Küresel tarafta ise yüksek kamu borcu, güçlü talep ve uzun vadeli faizler yılın son çeyreğinde piyasaların yönünü belirleyecek temel başlıklar olmaya devam edecek.
Fon piyasasında yaşanan son gelişmeler, finansal denetimin yanında kurumların niteliği ve karar alma süreçleri üzerine de yeniden düşünmeyi gerektiriyor. Liyakat, şeffaflık ve kurumsal kapasite zayıfladığında sorunlar zaman içinde birikiyor ve sistemin hata üretme ihtimali artıyor. Son yaşananlar da örgütlü vasatlık kavramının ekonomi ve kurumlar açısından ne ifade ettiğini tartışmak için önemli bir örnek sunuyor.
Çok boyutlu bir sarsıntıya borsa manipülasyonu sermaye piyasası araçları, TEFAS fonları ve manipülatif hisse hareketleriyle yapıldı. Skandalın merkezindeki portföy yönetim şirketleri halka açıklık oranı ve işlem hacmi sığ hisselerde karşılıklı işlemlerle yapay fiyat oluşturdu. SPK’nın 28 Ağustos kararları sonrası likidite sıkışıklığı yaşandı, yatırımcılar parasını çekmek isteyince fonlar temerrüde düştü. Krizin borsa boyutunu uzmanlara sorduk.