





Tahvil piyasalarından merkez bankalarına ve hazine yönetimlerine mesaj var


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Finans piyasalarının işi parayla ve fonlarla. Dolayısıyla ekonominin içinde olanların ve finans sektöründe işlem yapanların en yakından izlediği verilerden birisi, iş yaptıkları bu paranın fiyatı ve miktarı oluyor. Elbette dünyada 200 civarında ülke var ve bunların çoğunluğu kendi paralarını çıkararak ekonomi ve finans piyasalarına fiyat ve miktar bilgisini veriyor. Bununla birlikte, küresel ekonomide ticarette ve yatırımlarda ağırlığı olan başta ABD doları olmak üzere euro, sterlin ve yen gibi paraların fiyatı ve miktarı, küresel piyasalar için doğal olarak en önemli takip edilen veriler arasında yer alıyor.
Bu çerçevede, rezerv paraya sahip ülkelerin merkez bankalarının atacağı adımlar son derece önemli. İçinde bulunduğumuz dönemde de merkez bankaları yine daha aktif olmaya başladı ve genel olarak para politikasının sıkılaşma eğiliminde olduğu bir dönemde bulunuyoruz. Bununla birlikte, merkez bankalarının zaman zaman piyasa dinamikleri tarafından çok ciddi biçimde yönlendirildiğini de görüyoruz. Bunun başında bono ve tahvil piyasaları geliyor.
Finans piyasalarının görünmez eli
İçinde bulunduğumuz dönemde, başta ABD olmak üzere kamu borcu çok yüksek olan İngiltere ve Japonya gibi ülkelerde ve genel olarak birçok ekonomide bono ve tahvil faizlerinde hızlı yükselişler izliyoruz. ABD 10 yıllık tahvil faizleri %4,70 seviyesinde bulunurken, 30 yıllık tahvil faizleri %5,30’lara gelmiş durumda. Bu rakamlar, son 20-25 yılın ve küresel finansal krizden bu yana görülen en yüksek seviyeleri arasında bulunuyor. Japonya, Kanada ve Almanya’da da uzun yılların en yüksek uzun vadeli tahvil faizlerine ulaşılmış durumda.
ABD, 40 trilyon dolara yaklaşan borcunu çevirmek için 1 trilyon doların üzerinde faiz ödüyor. Trump’ın son derece agresif harcamaya yönelik politikalarıyla kamu borcu artmaya devam ediyor ve bu durum piyasaları kaygılandıran en önemli nedenlerden biri olmayı sürdürüyor.
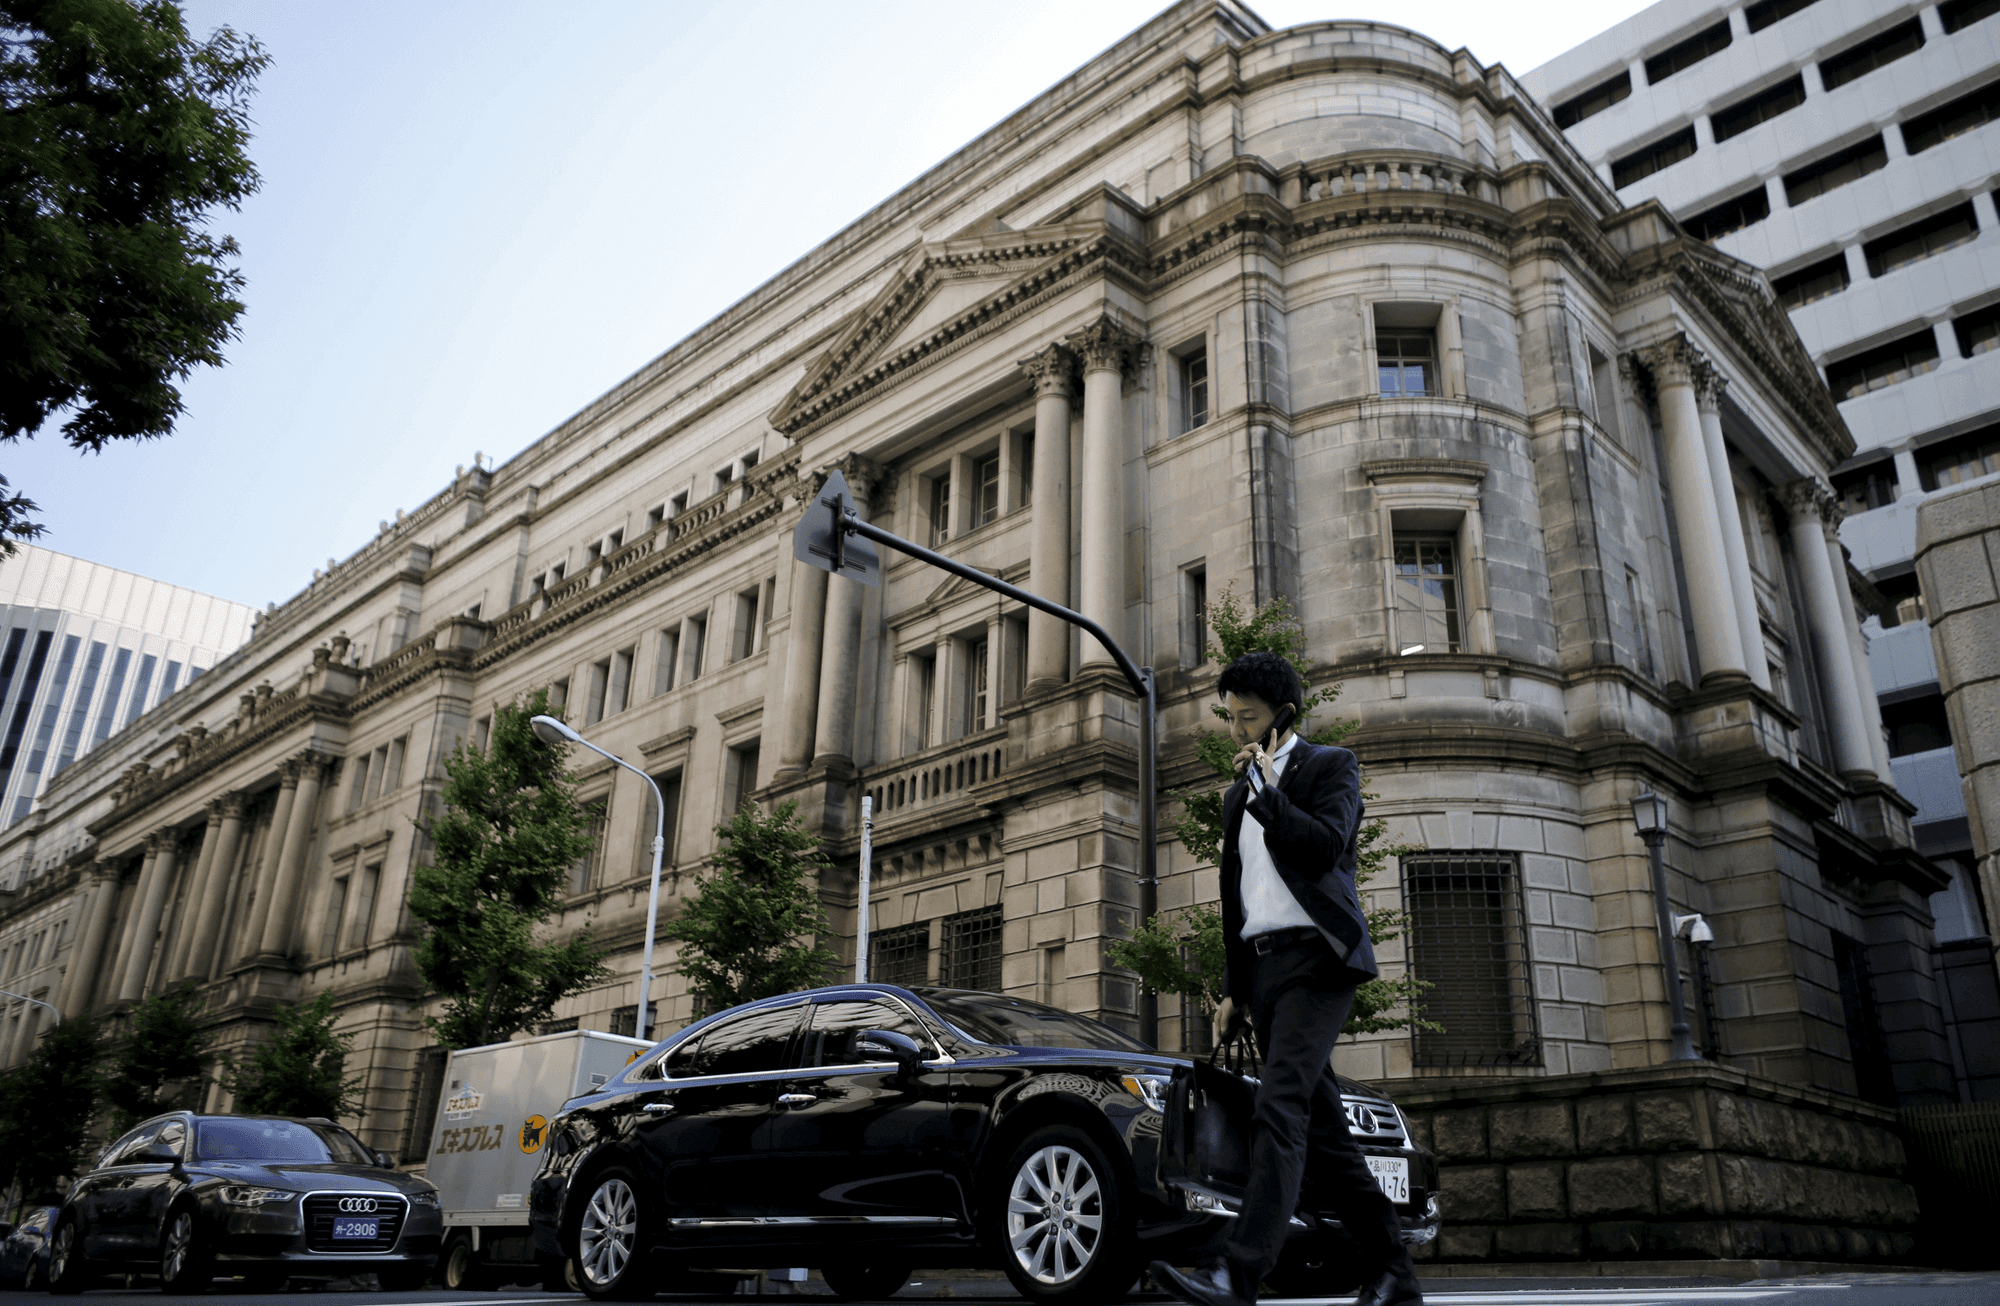
Benzer şekilde, Japonya’nın yeni yönetiminin kamu harcamalarına ağırlık vermesi ve ekonomiyi bu yolla desteklemeye çalışması tahvil piyasalarını son derece kaygılandırıyor. Çok uzun yıllardır deflasyonla mücadele eden Japonya’da enflasyonun %2’nin üzerine çıkması, paradoksal bir şekilde kontrol edilmesi giderek zorlaşan bir tablo yaratmaya başladı.
Hem Japonya’da hem de Amerika’da piyasaların merkez bankalarını faiz artırmaya zorladığı bir süreçte bulunuyoruz. Tarih bize gösteriyor ki genellikle bu savaşın kazananı tahvil piyasaları oluyor. Bu nedenle önümüzde, faizlerle ilgili olarak piyasaların çok da sevmediği stresli bir sürecin içinde bulunduğumuzu bir kez daha görüyoruz.
Kamu borcu, enflasyon, yapay zeka yatırımları faizleri yukarı çekiyor
Tahvil faizlerini yukarı çeken sadece bahsettiğimiz gelişmiş ülkelerin yüksek borçları değil. Savaşın yarattığı ortamda bir türlü istikrara kavuşmayan petrol fiyatları ve buna bağlı enflasyon kaygıları da baskı oluşturmaya devam ediyor. Rusya-Ukrayna Savaşı ve başta Avrupa olmak üzere yaşanan iklim krizi kaynaklı kuraklık da gıda enflasyonundan kaynaklanabilecek kaygıları artırıyor.
Bu çerçevede fon talebini artıran bir başka önemli unsur, özellikle ABD’de yapay zeka teknolojilerindeki gelişmeler. Bu alana yatırım yapan firmaların çok ciddi miktarda borçlanmaya gitmesi, tahvil piyasasında devletler kadar olmasa da önemli bir fon talebi yaratıyor. Bir ürünün talebi artarsa fiyatı yükselir. Paraya ve dolara talep çok yüksek olduğunda onun fiyatı olan faiz de yükseliyor. Bunu çok rahat ve doğrudan tahvil piyasalarında görüyoruz.
Japonya’da yavaşlayan ekonomi, yeni yönetimin daha fazla kamu harcaması yapma isteğini artırıyor. Bu ise paradoksal bir şekilde hem tahvil faizlerini yukarı çekerken hem de Japonya Merkez Bankası’nın faiz artırma ihtimalini yükseltiyor. Bu durum kamu borçlanma maliyetlerini artıracak ve zaten çok yüksek olan Japon kamu borcunun faiz yükünü daha da yükseltecek bir tablo yaratarak kaygıları artırıyor.
Japonya ABD tahvillerini satar mı?
Kaygı yaratan bir başka unsur da Japonya’nın küresel piyasalardaki ABD tahvillerini satarak ABD faizleri üzerinde yeni bir baskı oluşturması ihtimali. Çin uzun süredir elindeki ABD tahvillerini azaltarak altına yöneliyor. Yenin değer kaybını engellemek isteyen Japonya’nın da benzer şekilde ABD tahvillerini satmak istemesi ve bunun faizler üzerinde baskı yaratma ihtimali, ABD Hazinesi ile Japonya Merkez Bankası’nı ortak hareket ederek yenin değer kaybını engelleme çabasına yöneltti. Bununla birlikte, işin özü çok değişmediği için söz konusu müdahaleden sonra piyasalarda yenin tekrar değer kaybettiği bir süreci görmeye başladık.
Bu gelişmeler dikkatle izlenmesi gereken bir sürece işaret ediyor. Çünkü ABD tahvil faizlerindeki yükseliş ve arkasından diğer gelişmiş ülke faizlerindeki artış, tüm dünyada bir faiz spirali yaratarak carry trade pozisyonlarını etkileyebilir ve özellikle alternatif varlıkların fiyatları üzerinde baskı oluşturarak ciddi riskler yaratabilir.
ABD Hazinesinin tahvil geri alım programı etkili olamadı
Geçtiğimiz çarşamba günü ABD Hazinesi likiditesi azalmış uzun vadeli tahvillerde geri alım ihalelerini iki katına çıkaracağını açıklayarak uzun vadeli faizleri aşağı çeken bir hamle yaptı. Hisse senedi piyasaları bu gelişmeden olumlu etkilenirken, ABD doları değer kaybetti. Fakat 24 saat geçmeden tahvil piyasaları tekrar başladığı yere döndü, ABD doları toparladı. ABD Hazine Bakanı Bessent piyasaların bu tepkisinin geçici olduğunu ve faizlerin düşeceğini vurguluyor. ABD Hazinesi ile tahvil piyasaları arasında sıcak bir savaş yaşanıyor ama temel nedenlere, ABD bütçe açığında azalma ve Fed’in faiz artırımı ve enflasyonun kontrol altına alınacağına dair beklenti ve güven oluşmadıkça tahvil piyasalarını sakinleştirmek çok kolay olmayacak. Tahminimiz yine kazanan tahvil piyasaları olacak ve ABD Merkez Bankası ve Hazinesi daha somut adımlar atacak. ABD 10 yıllık tahvil faizleri %5’i görmeye kararlı görünüyor. Bu tırmanış muhtemelen stresli ve sarsıntılı olacak.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
YAZARLAR
Erhan Aslanoğlu
İstanbul Bilgi Üniversitesi Ekonomi Bölümü Öğretim Üyesi, akademisyen ve ekonomist. Makroekonomi, Türkiye ve dünya ekonomisi alanlarıyla ilgilenen Aslanoğlu’nun yayımlanmış bir kitabı, kitap bölümleri, çok sayıda makalesi ve tebliğleri bulunuyor. Genel ekonomi, makroekonomik göstergelerin yorumlanması, Türkiye ve dünya ekonomisi, göstergeler ve gelişmeler üzerine seminer ve eğitimler veriyor.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

ABD ara seçimlerinde Demokratların Kongre'nin iki kanadında da çoğunluğu ele geçirmesi, Trump'ın işini zorlaştıracak yeni bir siyasi denge yarattı. Yeni siyasi denge, gümrük vergilerinden federal harcamalara ve Fed’in bağımsızlığına kadar birçok alanda Amerikan ekonomisi doğrudan etkileyecek.

ABD seçimleri geride kaldı. Tahmin edildiği gibi Demokratlar büyük bir başarı sağladı. Yenilginin büyük oranda İran savaşına bağlanması ve Trump’a yönelik muhalefetin sadece Demokratlardan değil Cumhuriyetçilerden de gelmeye başlamasıyla savaşın bitmesine yönelik iyimserlik arttı. Bu durum elbette dünyamızın geleceği ve istikrarı açısından önemli ve olumlu bir gelişme. Ancak seçim sonrasında Demokratlardan gelen açıklamalar, seçim sonuçlarının özellikle yapay zeka yatırımlarından sipariş alan Asya ülkeleri için soruna dönüşecek gibi görünüyor.

Türkiye'de imalat sanayi üretimi son yıllarda büyümeye devam ederken, tekstil ve hazır giyim gibi emek yoğun sektörlerde üretim ve istihdam kaybı yaşandı. Büyüyen sektörlerdeki istihdam artışı bu kaybı telafi etmeye yetmezken, tekstil fabrikalarının azalan makine yatırımları yerli ekipman üreticilerini de etkilemeye başladı. Sanayide üretim ve istihdam arasındaki ayrışma büyürken, düşen kâr marjları ve artan finansman giderleri mevcut üreticilerin yeni sektörlere yönelik yatırımlarını da zorlaştırıyor.

Bu hafta yurt içinde TCMB'nin yılın son Enflasyon Raporu, Eylül ayı sanayi üretimi, cari işlemler dengesi ve Kasım ayı Piyasa Katılımcıları Anketi öne çıkarken, yurt dışında ABD'de Ekim ayı enflasyonu, İngiltere'de üçüncü çeyrek büyümesi ve Avro Bölgesi büyüme ve istihdam verileri ön planda.
08 Kas 2026

İş Bankası’nın ana destekçiliğinde 2017'den bu yana süren Workup Girişimcilik Programı’nın 14. dönemi, çevrimiçi düzenlenen Demo Day etkinliğiyle tamamlandı. Yapay Zekâ Fabrikası’nın yürüttüğü bu dönemde 10 teknoloji girişimi mezun oldu. Dönemi öne çıkaran iki gelişme var: Mezunların 10'da 8'i işini doğrudan yapay zeka üzerine kuruyor ve seçim süreci bu kez bilinçli olarak İstanbul, Ankara ve İzmir’in dışına açıldı. Yeni mezunlarla birlikte programın toplam mezun sayısı 198'e ulaştı.
05 Kas 2026
