Dijital çağda bankaya hücum riski


İzmir ’den dünyaya yenilenme çağrısı
“Yeniliğe Davet” sloganıyla tüm Türkiye’yi geleceği inşa etmeye çağıran İkinci Yüzyılın İktisat Kongresi , 15-21 Mart tarihleri arasında İzmir’de düzenlendi. Yedi gün boyunca yedi farklı başlıkla düzenlenen tarihî kongrede Türkiye ve…
Daha fazlasını öğren →
 Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
Bu ay yalnızca 11 gün içinde, üç bölgesel ABD bankası ve İsviçre menşeli finans devi Credit Suisse olmak üzere dört banka çöktü. Beşinci sırada gelmesi muhtemel olan First Republic Bank de, 11 banka tarafından 30 milyar dolar bedelinde desteklendi. Silicon Valley Bank iflası, büyüklüğünün yanı sıra ABD tarihinde en hızlı banka hücumlarından (mevduat sahiplerinin bankadan hesaplarını çekmek için yarattıkları kargaşa) biri oldu. Bunda sermayenin git gide daha çok dijitalleşmesi hem büyük rol oynuyor, hem de riski git gide daha fazla artırıyor.
Citigroup CEO'su Jane Fraser, mobil uygulama ve tüketicilerin "birkaç tıkla milyonlarca doların yerini değiştirebilme" yeteneğinin bankacıların yönetme ve düzenleyicilerin hücum risklerine nasıl tepki verdiği konusunda büyük bir değişikliğe işaret ettiğini söyledi. Fraser, Silicon Valley Bank'ın hızlı çöküşünün, diğer bankaların SVB varlıkları için teklif değerlendirme ve hazırlama aşamalarını zorlaştırdığını da belirtti.
Piyasa yorumlarına bakıldığında, birkaç sene öncesine kadar yavaş ilerleyen finansal süreçler, SVB örneğiyle de görüldüğü üzere göz açıp kapayıncaya kadar gerçekleşti. Son yıllarda finansmanı kolaylaştıran çevrimiçi işlemlerdeki artış ve erişilebilirlik, yatırımcıların anında tepki vermesini sağladı. Mevzubahis şirketlerin birçoğunun teknoloji ve altyapı alanında çalışıyor oluşunun ve ekosistem ağının sağlamlığının da etkisi büyük.
Columbia Üniversitesi Kıdemli Araştırmacısı Todd Baker, "Anlık iletişim ve sosyal medya, paniği artık yeni yollarla yayıyor. Bankacılık sistemi, bu tür hızlandırılmış bir taarruza hazır değildi ve hâlâ da değil" açıklamasında bulundu.
2008 yılına kadar ABD tarihinin en büyük iflası olarak bilinen 1984 Continental Illinois krizi sırasında FDIC'nin başında bulunan William Isaac, o dönemde mevduatların yalnızca yarısının bir hafta içerisinde ortadan kaybolduğunu belirtti. Isaac, "Bir daha görmeyeceğimizi umduğumuz o büyük iflastan sonra SVB dalgası göz açıp kapayıncaya kadar yaşandı ve bitti" dedi.
- İronik: Silicon Valley Bank gündeminin yaklaşık 2 hafta öncesinde -28 Şubat günü- İngiltere Merkez Bankası Başkan Yardımcısı Jon Cunliffe, sterlinin dijital bir versiyonunun bankacılık sisteminde bir arıza olması durumunda tüketicileri korumaya yardımcı olabileceğini söyleyerek, çevrimiçi kullanılabilir bir nakit biçimi oluşturmayı teklif etti. Yetkili, tüketicilerin "anlık banka hücumları çağında" yaşadıklarını, mevduat sahiplerinin mevduat tuttukları bankanın ödeme gücünden endişe duymaları hâlinde parayı başka bir kuruma hızla aktarabileceklerini söyledi. Cunliffe, "Bir merkez bankası dijital para birimi veya CBDC, müşterilerin paralarını daha hızlı hareket ettirmelerine olanak tanıyarak bir bankaya hücumu derinleştirebilirken, aynı zamanda onlara değer kaybetmemeleri için için "güvenli bir yer" de sağlar" dedi.
Çözüm?
Günümüzde hızla değişen ve gelişen bankacılık sistemlerinin regülasyon teknolojileriyle desteklenmesi gerekiyor, yoksa risklere karşı savunmasız kalmamak çok zor. Geleneksel raporlama sistemleri ve sıklığı, Silicon Valley Bank olayında da olduğu gibi 24 saatte yaşanan bir olayı kapsamak için yeteri kadar gelişmiş değil. Piyasalarda yaşanan iki hızlı haftanın ardından politika yapıcıların bir sonraki krizi önleme potansiyeline sahip, daha iyi bir risk yönetimi teknolojisi ortaya koymasını bekliyoruz.


Kaydet

Okuma listesine ekle
Paylaş
Paretoİş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?
Sektör ve girişimciler 7440'a dair ne dedi? Gittikçe hızlanarak raydan çıkma riski taşıyan finansal süreçler nasıl kontrol altına alınabilir?
24 Mar 2023
YAZARLAR
Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ OKUMALAR
Verileri anlık hava tahmini gibi düşünebiliriz, stratejiyi ise iklim bilgisi gibi... Yağan her yaz yağmurunda mont giymeye kalkan, kış güneşine aldanıp hemen tişörte dönen bir marka ancak hasta olur. Pazarlama ve iletişim dünyasının ihtiyacı olan, anlık sağanaklara göre her çeyrekte gardırop değiştirmek değil, mevsimin genel yönünü okuyup rotasında sağlam durabilmek.
Bir dönem önlenemez yükselişiyle teknoloji girişimleri kadar hızlı değerlenen Netflix, son dönemlerde geleneksel bir medya şirketini andıran performansıyla yatırımcılarını hayal kırıklığına uğratıyor. Platformun hit içerik üretimindeki yavaşlama, henüz belirgin biçimde bilançoya yansımamış olsa da içerik izleme alışkanlıkları ve piyasa değerine ilişkin metrikler, Netflix’in ağır ağır irtifa kaybettiğine işaret ediyor.
"Ödünç dikkat çağı" bugünlerde yeni bir şey gibi paketleniyor ama neredeyse reklamcılık kadar eski bir tartışma bu. Öte yandan viral akımlar, memler, trend sesler, influencerlar çağında araştırmalar, ödünç dikkatin kapıyı açsa da alışkanlık yaratmadığını da gösteriyor. Peki bu tartışmaların ortasında reklamcılıktan elde kalan ne? Bunun cevabı şeffaf süreçler, doğrulanabilir sonuçlar, kanıtlar ve gerçek insan emeğinde yatıyor.
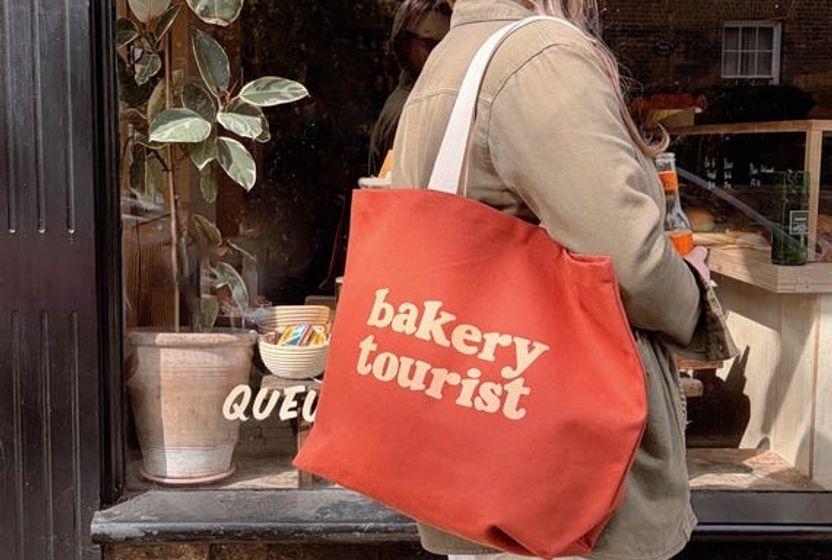
Eskiden yalnızca satın alınan ürünleri taşımak için kullanılan bez çantalar, bugün tüketiciler için bir statü sembolüne, markalar için ise maliyetsiz bir reklam aracına dönüşüyor. Giderek daha fazla işletme, esas faaliyet alanının dışına çıkarak bez çantalardan tişörtlere, şapkalardan kupalara kadar uzanan “merch” koleksiyonları oluştururken bir dönemler ücretsiz dağıtılan bu promosyon ürünleri, tüketicilerin para ödemeye gönüllü olduğu yeni bir pazar yaratıyor.
Ortadoğu'daki savaşın tetiklediği akaryakıt krizi, elektrikli otomobillere yönelik talebi yeniden artırırken sektördeki dengeleri de değiştiriyor. Son bir yılda elektrifikasyon yatırımlarını küçülten otomobil devleri, yükselen talep ve Çin’deki üreticilerin güçlenen rekabeti karşısında gelecek stratejilerini yeniden değerlendirmek zorunda kalıyor.