Dijital finansal kapsayıcılık: Türkiye'deki fintek ekosistemi

 Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
iyzico - PayU CEO'su
Teknoloji sosyal ve ekonomik hayatı farklı bir yöne doğru götürüyor. Tüketicinin satın alma davranışındaki değişim üç noktaya önem verilmesi gerektiğine işaret ediyor: Hız, güvenlik, kolaylık. Bu durumda pek çok farklı sektör, iş modellerinde ve karar süreçlerinde değişikliklere giderek dijital çağa ayak uydurmak için çabalıyor. İş dünyasının gündeminde yer alan ve farklı konuların görüşülmesi amacıyla düzenlenen etkinliklerin ortak noktası finansal teknolojiler olmuş durumda. Dinamik iki sektör olan teknoloji ve finans, daha hızlı ve efektif finansal ürün ve hizmetler sunma amacı etrafında birleşiyor. Paranın hızlı, güvenli ve risksiz hareket edebilmesi, fintek ve ödeme sistemleri ekosistemini daha da öncelikli hâle getirmiş durumda.
Dünyada fintek sektörü yatırım, iş gücü ve kurum bakımından ilerleme gösteriyor. Geleneksel finansal hizmetler sektörüne de girmeye başlayan fintek şirketleri; hız, kolaylık, seçim esnekliği, düşük ücretlendirme politikası, nesnelerin interneti (IoT) teknolojisiyle gerçek zamanlı veri toplama ve ürün geliştirmeyle şeffaflık gibi avantajlar da sunuyor. Bu avantajların yanı sıra ekonomik refah artışı için gerekli olan reform adımları için temeli sağlamlaştırıyor. Avantajları görebilen bankalar, sigorta ve varlık yönetimi şirketleri, değişimin ne denli büyük bir ihtiyaç olduğunun farkında. Öyle ki veriler 2019 yılındaki toplam fintek yatırımlarının dünyada 24,6 milyar dolara ulaştığını gösteriyor.
Türkiye genç nüfus oranının yüksek olması, dinamik ve inovatif girişimci kaynağı, coğrafi yapısı, güçlü ve yenilikçi finans sektörüne sahip olması sayesinde fintek alanında avantajlı konumda. İnternet kullanımı ve mobil uygulamalardaki artışın da etkisiyle fintek alanındaki rekabet her geçen yıl artıyor. Türkiye’de son 7 yılda fintek yatırımlarının toplamda 72,8 milyon dolar olması, teknolojinin finans dünyasının uzun süredir odağında olduğunu gösteriyor. Bununla birlikte iyzico olarak destek verdiğimiz Politika Analiz Laboratuvarı (PAL) tarafından hazırlanan Dijital Finansal Kapsayıcılık: Finansal Teknolojilerin Kapsayıcılık Yoluyla Oluşturabileceği Ekonomik Etkiler ve Politika Önerileri raporuna göre, Türkiye’de finansal sistemde birtakım açıklar bulunuyor. Örneğin, banka kredilerinin GSYH’ye oranı yüksek gelir seviyesindeki ülkeler için %84 seviyesindeyken Türkiye’de %60 seviyesinde seyrediyor. Türkiye’de 15 yaş üstü bireylerin %69’unun banka hesabı bulunuyor.
Yatırımlar ve yenilikçi çözümler üreten fintek girişimleri artış gösterdikçe finansal hizmetlerin kalitesi ve çeşitliliği de artıyor. Yenilikçi müşterilere yakınlık, inovasyon, uzmanlık, regülasyonlar ve yabancı sermayeli girişimler fintek ekosistemini büyütüyor. Yapay zekâ, botlar, makine öğrenmesi ve blok zinciri teknolojileri, finans sektöründe sunulan ürün ve hizmetlerin çeşitliliğini artırıyor. Yatırımcılar ve kuluçka merkezleri girişimlerin ortaya çıkması ve büyümesini sağlıyor. Ekosistem için asıl etkiyi yaratan girişimler, finansal teknoloji alanında temel oyuncu hâline gelmiş durumda. Türkiye açısından bu faktörler göz önünde bulundurulduğunda ekosistem büyüme eğilimi gösteriyor.
Türkiye’nin 2000 yılında genişletmeye başladığı fintek ekosisteminde özellikle ödeme sistemleri öne çıkıyor. Bireyler mobil cihazları üzerinden 7/24 internete bağlanabiliyor. Dolayısıyla geleneksel ödeme yöntemleri, yerini mobil ya da dijital ödeme platformlarına bırakıyor. Dijital cüzdan ve mobil ödeme uygulamaları banka kartı, kredi kartı ya da nakit yerine kullanılıyor. Temasın hassasiyet taşıdığı bir dönemdeyiz. Dolayısıyla temassız ödeme imkânı sağlayan ödeme sistemleri ekonomiye canlılık katıyor. Finansal tüketicilerin finansal işlemlerini yönetme konusunda bilinçlenmesiyle alternatif kitlesel finansman ürünleri artacak, girişimler melek yatırımcılardan yatırım alabilecek ve sektörün yetenekli ve nitelikli iş gücü eksiği kapanabilecektir.
Finansal kapsayıcılığın artırılması bakımından önemli bir nokta da kadınların finansal özgürlüğünün artırılması. PAL raporuna göre, kadınların yalnızca %56’sının banka hesabı bulunurken girişimci kadınların %29’u banka kredisine erişimde sorun yaşıyor. Bu sorunların çözümü de finteklerde. Fintekler sayesinde Türkiye, ulusal bazda finansal erişimini artırabilir, kamu ve özel bankalar verimliliğini katlayabilir, kadın girişimcilerin de kaynağa ulaşmasını kolaylaştırarak ülkenin finansal kapsayıcılığını ve finansal okur yazarlığını daha da olgunlaştırabilir.
Türkiye, finansal kapsayıcılık noktasında Güney Kore ve OECD ortalamasına yaklaşıyor. Küresel trendi yakalamak için ilk adımlar atıldı ve başarılı hikâyeler oluşturuldu. Ne var ki bankasızlar, ev hanımları ve öğrenciler göz önünde bulundurularak finansal kapsayıcılığının daha fazla artırılması gerekiyor. Raporun da ortaya koyduğu üzere kredi tahsisinde yaşanacak etkinin adil bir biçimde dağılmasıyla %3,5’e varan GSYH artışı yaşanabilir. Bu sayede 40 bin KOBİ’nin kredi açığının tamamen veya kısmi olarak karşılanabileceği anlaşılıyor.
iyzico olarak teknolojinin şekillendirdiği yeni dünyada hızlı, güvenli ve kullanıcı dostu finansal hizmetler beklentisinde olan tüketicilerin farklı ihtiyaçlarına çözümler sunabilmek ve Türkiye’de ekosistemin gelişmesine katkıda bulunmak için var gücümüzle çalışıyoruz.


Kaydet

Okuma listesine ekle
Paylaş
Paretoİş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?
12 Ekim Pazartesi sabahından herkese merhaba. Pareto’nun yeni yazı dizisinde bu hafta fintek ekosistemindeki son gelişmeler, akıllı fabrikalar ve esnek ekonomiye dair değerlendirmeler var.
12 Eki 2020
YAZARLAR
Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ OKUMALAR
"Ödünç dikkat çağı" bugünlerde yeni bir şey gibi paketleniyor ama neredeyse reklamcılık kadar eski bir tartışma bu. Öte yandan viral akımlar, memler, trend sesler, influencerlar çağında araştırmalar, ödünç dikkatin kapıyı açsa da alışkanlık yaratmadığını da gösteriyor. Peki bu tartışmaların ortasında reklamcılıktan elde kalan ne? Bunun cevabı şeffaf süreçler, doğrulanabilir sonuçlar, kanıtlar ve gerçek insan emeğinde yatıyor.
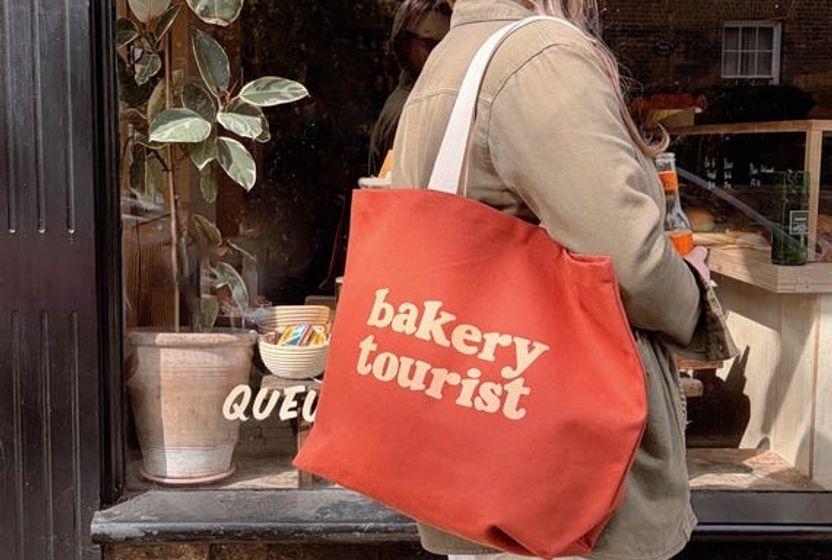
Eskiden yalnızca satın alınan ürünleri taşımak için kullanılan bez çantalar, bugün tüketiciler için bir statü sembolüne, markalar için ise maliyetsiz bir reklam aracına dönüşüyor. Giderek daha fazla işletme, esas faaliyet alanının dışına çıkarak bez çantalardan tişörtlere, şapkalardan kupalara kadar uzanan “merch” koleksiyonları oluştururken bir dönemler ücretsiz dağıtılan bu promosyon ürünleri, tüketicilerin para ödemeye gönüllü olduğu yeni bir pazar yaratıyor.
Ortadoğu'daki savaşın tetiklediği akaryakıt krizi, elektrikli otomobillere yönelik talebi yeniden artırırken sektördeki dengeleri de değiştiriyor. Son bir yılda elektrifikasyon yatırımlarını küçülten otomobil devleri, yükselen talep ve Çin’deki üreticilerin güçlenen rekabeti karşısında gelecek stratejilerini yeniden değerlendirmek zorunda kalıyor.
Dijital ödeme çözümleri, her geçen gün daha da yaygınlaşırken işletmelerin bu çözümlere yaklaşımında güven, kullanım kolaylığı ve sağlanan somut fayda belirleyici hâle geliyor. Yakın tarihte Garanti BBVA’nın kuruluşu Tami’nin ve Ipsos Türkiye’nin işbirliğinde gerçekleşen çalışma da işletmelerin dijital ödeme çözümlerine açık olduğunu, fakat dönüşümün esas anahtarının güven olduğunu ortaya koyuyor.
12 Eki 2026
Tüketicilerin kredi kullanım tercihleri son yıllarda nasıl değişti, Türk bankacılık sektörü para politikası kararlarına nasıl uyum sağlıyor ve finansal teknolojiler alanında faaliyet gösteren girişimlerin büyümesinin önündeki başlıca sorunlar neler? TeklifimGelsin Kurucu Ortağı ve CEO’su İhsan Cem Zararsız, kredi piyasasındaki gelişmeleri, bankaların dijitalleşme sürecini ve Türkiye’de girişimlerin finansmana erişimde yaşadığı sorunları Aposto okurları için anlattı.