Blokzincir: Dijitalleşmenin son halkası

 Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
Turan Sert - Paribu Danışma Kurulu Üyesi ve BlockchainIST Center Danışmanı
Gelin bu yazıda, blokzincir ve merkeziyetsiz finansın ne olduğunun yanında nasıl ortaya çıktığına daha geniş bir perspektifte dijitalleşmenin tarihi üzerinden bakalım. Aslına bakarsanız blokzincir teknolojisi, son yirmi-otuz yıldır yaşamakta olduğumuz fiziksel dünyadan dijital dünyaya geçiş sürecinin son evrelerinden biri. İlk olarak bu sürece kullanıcı tarafından bir göz atalım.
1960'larda ilk bilgisayar kullanımı ile başlayan dijitalleşme hareketi, 90'larda internetin hayatımıza girmesi ile ciddi bir hız kazandı. Dijital dünyanın fiziki dünyaya göre hız, rahatlık, esneklik, kolaylık gibi onlarca avantajı vardı. Kullanıcıya sağlanan bu avantajların etkisiyle iletişim alanında e-posta ile başlayıp sonrasında medyaya sıçrayan ve dokunduğu her alanı temelden sarsan bir harekete dönüştü dijitalleşme hareketi.
Tabii ki, ekonomik aktiviteler de dijitalleşmeden etkilendi ancak bir parça farklı olarak. Zira, iletişim dünyasında kişiler birbirleri ile direkt olarak iletişime geçebilirken ekonomik ya da finansal olarak benzer bir ilişkiye geçebilmek başlangıçta imkansızdı.
Dijital dünyanın sıkıntıları
Peki, kişilerin birebir ekonomik faaliyette bulunmaları neden zordu? Onca avantajına rağmen dijital dünyanın fiziksel dünyaya göre üç temel sıkıntısı vardı.
İlk olarak, bir ve sıfırlardan oluşan sanal dünyada güvenlik, büyük bir handikaptı. Fiziki engel olmadan erişim, aynı zamanda sizin de dünyanın her yerindeki kötü niyetli aktörlerin hedefi haline gelmenize neden oluyordu. Bu da özellikle ekonomik varlıkları dijital dünyaya taşıma konusunda büyük riskler getiriyordu.
İkincisi, dijital dünyada her tür ürün çok rahat bir şekilde kopyalanabiliyordu. Bu durum, özellikle dijital dünya içinde değer tutmayı zorlaştırıyordu. Zira çağlar boyu herhangi bir varlığın değerli olabilmesi için kısıtlı bir miktarda olması temel şartlardan bir tanesi olagelmişti.
Üçüncüsü ise fiziki dünyanın aksine dijital dünyadaki eylemlerin sonradan geri alınabiliyor ya da değiştirilebiliyor olmasıydı (bakınız Ctrl-Z tuşu). Bu aslına bakarsanız yapılan hataları düzeltmek açısından oldukça avantajlı bir özellik. Fakat bir yandan da karşı tarafın işlemi geri alması riskini getiriyor, bu da ekonomik faaliyetlerin nihayetlendirilebilmesine engel oluyordu.
Finansal kurumların rolü ve getirdiği sorunlar
Yukarıda saydığımız üç sıkıntı nedeniyle kişilerin, dijital dünyada birbirleriyle güven ve huzur içinde ekonomik ilişkiye girmeleri mümkün olmadı. Ara çözüm olarak banka ve finansal kurumlar, aradaki bu ilişkiyi tesis eder hale geldi. Bankalar, dijital dünyada paramızın değerini koruyan ve rahatça başkasına transfer yapabilmemize olanak veren güvenli limanlar oldu. Dijitalleşmenin etkisiyle ticari ve ekonomik faaliyetler patlarken bankalar da hacimlerini ve kârlarını ciddi bir şekilde artırdı.
Aslında buraya kadar her şey çok güzel; ancak maalesef dijital dünyadaki bu aracılar, bir noktada kişiler için ayak bağı olmaya başladı. Zira her insanın bu aracılara erişimi yoktu. Bunun yanında, bu aracılar birbirleri ile o kadar da uyumlu çalışmıyorlardı. Yani bir işlem yapmak istediğinizde saatler, günler alabiliyordu. Ayrıca, coğrafi kısıtlamalar nedeni ile her yerdeki insanlar ile iletişime geçmeniz mümkün olmuyordu ve bu faaliyetler oldukça masraflıydı.
Blokzincir masaya ne getiriyor?
İşte blokzincir, özünde yukarıda bahsettiğimiz üç sıkıntıyı aşmayı sağlayacak bir teknoloji olarak kişilerin aracı kurumlar olmadan birbirleri ile ekonomik ilişkide bulunmalarına olanak sağladı. Şifreleme teknolojileri zaten kişilerin dijital dünyada güvenli bir şekilde dolaşmalarına olanak sağlamıştı. Blokzincir teknoloji ise kişilerin bir aracı olmadan dijital varlık tutup ona ulaşabilmesine ve başkasına transfer edebilmesine zemin yarattı.
Blokzincir bu sorunları nasıl aştı? Birkaç temel özelilk ile. Bunlardan en önemlisi şeffaflık. Tekrar edelim, blokzincir dediğimiz aslında herkes tarafından görülüp incelenebilen bir yazılım. Yazılım olarak kopyalanabiliyor; ancak defter olarak tutulan işlemler kopyalanmıyor ya da geriye doğru değiştirilemiyor.
Değiştirilemediğine nasıl emin oluyoruz? Sistemin devamını dünyanın her yerinde on binlerce makine sağlıyor. Bu makineler, sistemi değişmez halde tuttukları sürece ödüllendiriliyor. Yani içinde kendi kendine doğru ve tutarlı bir şekilde devam etmesini sağlayacak bir mekanizma oluşturulmuş ve bu makine on yıldır tıkır tıkır işliyor.
Peki, gelecekte bir sorun olmayacağının garantisi var mı? Gayet tabii yok. Burada da insan faktörü devreye giriyor. Blokzincirlerin yaşatılmasını makineler sağlıyorsa da gelişmesini insanlar ya da bir diğer deyişle o blokzincirin topluluğu sağlıyor. Bu topluluğun elinde, blokzincirin yarattığı paralar olduğu için temel amaçları bulundukları blokzinciri büyütmek. Bunun da yolu, blokzincirin güven teşkil etmesi ve insanlar tarafından kullanılmasından geçiyor.
Merkeziyetsiz finans
Merkeziyetsiz finans ise işte yukarıda anlattığımız aracıları olan ihtiyacı ortadan kaldıran blokzincir hareketinin içinde bir evre. Bitcoin, bu hareketin atasıdır desek yanlış olmaz. Zira üzerinde değer saklanabilen ve herhangi bir otoritenin etkisi altında olmadan isteyen herkesin bir başkasına istediği zaman istediği kadar para gönderebilmesini sağlayan para Bitcoin oldu. Tabii ki, finansal ihtiyaçlar sadece para transferi ile bitmiyor. Bunun mevduatı, kredisi, sigortası, token alım-satımı, türev piyasaları var. Merkeziyetsiz finans, kişilerin herhangi bir aracı kullanmadan bu işlemleri birbirleri ile doğrudan yapabilmelerine olanak sağlıyor.
İşte size, tekniğe çok da bulaşmadan, en yalın haliyle kriptopara ve merkeziyetsiz finansın tarihsel gelişimi...
Dijitalleşme, blokzincir ve merkeziyetsiz finansla ilgili daha fazla bilgi için: turansert.medium.com


Kaydet

Okuma listesine ekle
Paylaş
Paretoİş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?
Blokzincir, finans alanında nasıl kullanılıyor? Bitcoin ETF'leri, Bitcoin'i ana akım bir yatırım aracı haline getirecek mi? Bitcoin, yeni altın mı?
05 Kas 2021
YAZARLAR
Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ OKUMALAR
"Ödünç dikkat çağı" bugünlerde yeni bir şey gibi paketleniyor ama neredeyse reklamcılık kadar eski bir tartışma bu. Öte yandan viral akımlar, memler, trend sesler, influencerlar çağında araştırmalar, ödünç dikkatin kapıyı açsa da alışkanlık yaratmadığını da gösteriyor. Peki bu tartışmaların ortasında reklamcılıktan elde kalan ne? Bunun cevabı şeffaf süreçler, doğrulanabilir sonuçlar, kanıtlar ve gerçek insan emeğinde yatıyor.
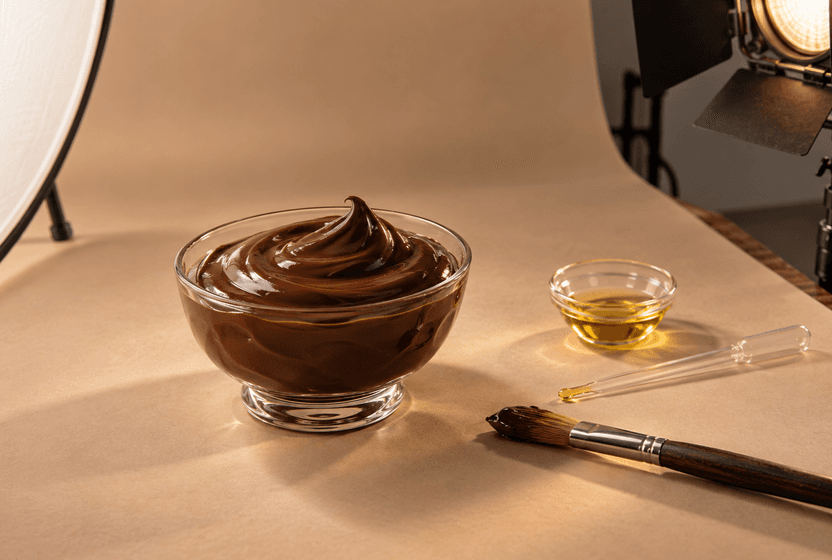
Eskiden yalnızca satın alınan ürünleri taşımak için kullanılan bez çantalar, bugün tüketiciler için bir statü sembolüne, markalar için ise maliyetsiz bir reklam aracına dönüşüyor. Giderek daha fazla işletme, esas faaliyet alanının dışına çıkarak bez çantalardan tişörtlere, şapkalardan kupalara kadar uzanan “merch” koleksiyonları oluştururken bir dönemler ücretsiz dağıtılan bu promosyon ürünleri, tüketicilerin para ödemeye gönüllü olduğu yeni bir pazar yaratıyor.
Ortadoğu'daki savaşın tetiklediği akaryakıt krizi, elektrikli otomobillere yönelik talebi yeniden artırırken sektördeki dengeleri de değiştiriyor. Son bir yılda elektrifikasyon yatırımlarını küçülten otomobil devleri, yükselen talep ve Çin’deki üreticilerin güçlenen rekabeti karşısında gelecek stratejilerini yeniden değerlendirmek zorunda kalıyor.
Dijital ödeme çözümleri, her geçen gün daha da yaygınlaşırken işletmelerin bu çözümlere yaklaşımında güven, kullanım kolaylığı ve sağlanan somut fayda belirleyici hâle geliyor. Yakın tarihte Garanti BBVA’nın kuruluşu Tami’nin ve Ipsos Türkiye’nin işbirliğinde gerçekleşen çalışma da işletmelerin dijital ödeme çözümlerine açık olduğunu, fakat dönüşümün esas anahtarının güven olduğunu ortaya koyuyor.
12 Eki 2026
Tüketicilerin kredi kullanım tercihleri son yıllarda nasıl değişti, Türk bankacılık sektörü para politikası kararlarına nasıl uyum sağlıyor ve finansal teknolojiler alanında faaliyet gösteren girişimlerin büyümesinin önündeki başlıca sorunlar neler? TeklifimGelsin Kurucu Ortağı ve CEO’su İhsan Cem Zararsız, kredi piyasasındaki gelişmeleri, bankaların dijitalleşme sürecini ve Türkiye’de girişimlerin finansmana erişimde yaşadığı sorunları Aposto okurları için anlattı.