Doğrudan yabancı yatırım tercihlerinde yapısal değişimler


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Birleşmiş Milletler Kalkınma ve Ticaret Konferansı (UNCTAD), 'Çalkantılı Bir Dönemde Uluslararası Yatırım' temalı 2026 Dünya Yatırım Raporu'nu yayımladı.
Raporun en dikkat çekici yönlerinden biri, 2025 yılında küresel doğrudan yabancı yatırım (DYY) girişlerinin %6 artarak 1,6 trilyon dolara ulaşması; ancak bu artışın gelişmiş ve gelişen ülkeler arasında eşit dağılmış durumda olmaması.
Gelişmiş ülkeler ve gelişen ülkelere göre 2024 ve 2025 yılı sermaye girişleri ve artış oranları aşağıdaki tablodaki gibi:
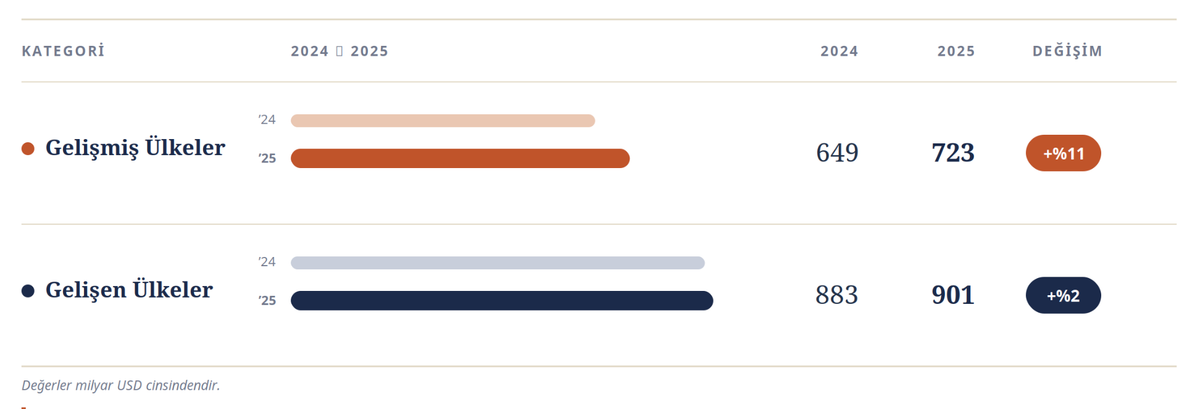
2026 Dünya Yatırım Raporu, küresel doğrudan yabancı yatırım (DYY) ortamının aslında derin bir türbülans dönemine girdiğini ve sismik değişimler yaşadığını ortaya koyuyor.
2025 yılında küresel DYY akımları, iki yıl üst üste yaşanan düşüşün ardından %6 artarak 1,6 trilyon dolara ulaştı; ancak bu artış, ülkeler, bölgeler ve sektörler arasındaki temel kırılganlıkları ve eşitsizlikleri açıkça gözler önüne seriyor.
Yatırım artışı büyük ölçüde yapay zekâ altyapısı, yarı iletkenler ve veri merkezleri gibi sınırlı sayıdaki megaproje tarafından yönlendirilmiş durumda.
Jeopolitik gerilimler, ticaret politikalarındaki dalgalanmalar ve sermaye maliyetindeki artış nedeniyle çoğu sektörde yeni proje faaliyetleri küresel ölçekte zaten zayıf seyrediyor. Yatırımlar, görece gelir düzeyi yüksek ve kurulu ekosistemlere sahip gelişmiş ekonomilerde yoğunlaşırken, en az gelişmiş ülkelerin (EAGÜ) bu stratejik yatırımlardan aldığı pay maalesef sınırlı kalıyor. Hükümetlerin yatırım akışlarını şekillendirmedeki rolü 2025 yılında artmış. Burada ABD Başkanı Trump faktörünü dikkate almak lazım bence.
Yatırımların kümelendiği alanlara baktığımızda, aslında birbirinden ayrışık gibi gözükseler de bir ekosistemin elementleri olmaları dikkat çekici.
Peki ekosistem dediğimizde ne anlamamız gerekiyor?
Biyolojik anlamda ekosistem, işleyen bir birim olarak hem birbirleriyle hem de cansız çevreleriyle (toprak, su, hava, iklim) etkileşim içinde olan canlı organizmaların (bitkiler, hayvanlar, mikroplar) oluşturduğu bir topluluk.
Ekosistem içinde enerji akar (genellikle güneş ışığıyla başlar), madde döngüsü yaşanır (karbon, azot, su) ve parçalar birbirine bağımlıdır. Bir parçadaki değişiklik (yeni bir avcı, kuraklık, bir kirletici) sistemin geri kalanını da etkiler.
Bu kavramı ekonomik hayat için de sıkça kullanıyoruz.
Biyolojik olsun ya da olmasın, her ekosistemin temel özellikleri genellikle şu unsurlardan oluşur:
Bileşenler ya da diğer bir ifadeyle aktörler; yani ortama dâhil olan bireysel varlıklar,
Etkileşimler; yani bileşenler arasındaki ilişkiler, alışverişler ve bağımlılıklar,
Akışlar; yani enerji, kaynak veya bilgi akışı,
Sınırlar; yani köşeleri belirsiz olsa bile tanımlanmış bir kapsamın olması,
Dinamik denge; yani sistemin iç ve dış baskılara göre kendini ayarlaması, büyümesi veya çökmesi,
Yapıyı böyle oturttuğumuzda, aynı yapısal mantığı biyolojik olmayan sistemler için de kullanabiliriz. İş ekosistemi, yazılım ekosistemi, yapay zekâ ekosistemi gibi. Bu durumlarda "organizmalar" şirketlere, araçlara, insanlara veya teknolojilere; "çevre" ise pazarlara, düzenlemelere veya altyapıya dönüşür.
En çok doğrudan yabancı yatırım alan yapay zekâ ekosistemine geri dönersek; yapay zekâ ekosistemi, yapay zekâyı oluşturan, dağıtan, düzenleyen ve kullanan aktörler, teknolojiler ve altyapıdan oluşan bütüncül bir ağ. Bu ekosistemi katmanlara veya alt sistemlere ayırarak incelemek de mümkün. Yukarıda bahsi geçen yarı iletkenler ve veri merkezleri de bu ekosistemin birer parçası durumundalar.
'Yeni Nesil Doğrudan Yabancı Yatırımlar', bölük pörçük olan alanlara değil; bir ekosistemin tamamlayıcı sektörlerine yöneliyor. Bunun için de yabancı yatırımcılar, görece daha zengin ülkeleri (kaynak bulma zorluğu içinde olmayan), bu tür yatırımlar için altyapısı hazır (gelecek yıllara ilişkin planı ve projesi olan, bir şekilde bu tür yatırımlara başlamış; diğer bir ifadeyle kurulu bir sistemi olan) ülkeleri tercih ediyorlar. Doğrudan yabancı yatırımlardaki bu değişimi bence doğru okumak gerekiyor.
Bunun yanında yatırımcı profilinde de yapısal bir değişim gözleniyor. Küresel en büyük 100 çok uluslu şirketin bir kısmı artık Devlet Sahipli İşletmeler (State-owned MNEs). Özel sermaye (Private Equity) yatırımları, sınır ötesi birleşme ve satın almaların %20'sini domine ederek pazardaki geleneksel rekabet dengelerini değiştiriyor.
Küresel sermaye, ekonomik güvenliğin ve gelecekteki rekabet gücünün temeli olarak görülen dar bir sektör kümesinde yoğunlaşıyor. Bu durum, yatırımların çeşitliliğini azaltırken, teknolojik kapasitesi düşük ülkeler için "dışlanma riski"ni de beraberinde getiriyor. En az gelişmiş ülkeler ve alt-orta gelirli ülkeler, stratejik projelerin toplamından ancak %10 pay alabiliyor.
Karar verici sermaye gruplarının temel motivasyonu, yani bu yoğunlaşmanın en önemli sebebi, "kazanan hepsini alır" dinamiği.
Çok uluslu şirketlerin "maliyet ve verimlilik" odaklı modelden "dayanıklılık ve güvenlik" odaklı modele geçişi, küresel üretim haritasını yeniden yapılandırmakta.
Uluslararası yatırımları en fazla çeken ülkelerden biri olan Çin'i anmadan geçmek olmaz.
Çok uluslu şirketler, özellikle pandemi sonrasında çok daha yoğun bir şekilde 'Çin+1 Stratejisi'ni uyguluyor. Çin+1 stratejisi; şirketlerin en az bir başka ülkede faaliyetler yürüterek tedarik tabanlarını çeşitlendirdikleri ve Çin'e olan bağımlılıklarını azalttıkları bir iş stratejisi.
Çin, 1980'lerin ortalarından bu yana ABD'li şirketler için hep düşük maliyetli iş gücü ve hammadde kaynağı oldu. Bu eğilim, ülkedeki ekonomik reformlar ve 2001 yılında Dünya Ticaret Örgütü'ne katılım süreciyle birlikte 1990'ların sonu ve 2000'li yıllarda daha da hızlandı. Ancak 2010'ların ortalarında Çin'de iş gücü maliyetleri artmaya başladı. Pek çok küresel işletme, tedarik ve üretim faaliyetleri için Çin dışında "artı bir" (plus one) lokasyon oluşturarak risklerini çeşitlendirme yoluna gitti. Pandemiyle birlikte bu süreç daha yoğun bir hâl aldı.
Çin'de son dönemlerde görülen DYY yavaşlaması aslında tam bir geri çekilme değil, daha çok niteliksel bir dönüşüm. Çin'deki bilimsel araştırma ve teknik hizmetlere yönelik yabancı yatırımlar, 2018 seviyesinin yaklaşık 4 katına çıkmış durumda. "Çin+1" stratejisiyle ölçek, Güneydoğu Asya (Vietnam, Malezya, Tayland) koridoruna kayarken, Çin operasyonları yüksek katma değerli ve Ar-Ge odaklı bir yapıya bürünmekte. Çin, bu dönüşümle birlikte üretim maliyetlerini, diğer ülkelerin rekabet edebilmelerine imkân tanımayacak noktalara çekmeye; daha nitelikli ve çok çeşitli üretimi daha ucuza yaptırmaya başladı bile.
Öte yandan Amerika-Meksika-Kanada (USMCA) ve Avrupa Birliği (AB) entegrasyonu, "yakın coğrafyadan tedarik" (Nearshoring) eğilimini daha da derinleştirecek gibi gözüküyor. Tedarik zincirindeki olası aksamaları önleme isteği aslında güvenlik öncelikli bu modeli zorunlu hâle getiriyor. Düşük maliyetli üretim yaptır ama tedarik aksamasını da kabullen yaklaşımını Batılı ülkeler üstlenmek istemiyorlar. Bunun yerine, tedarik garantisi için ek bir maliyete katlanmayı göze almış durumdalar.
Nearshoring, aslında Türkiye açısından süreç doğru yönetilebilirse bir fırsat anlamına geliyor.
2026 Dünya Yatırım Raporu'nda Türkiye; pil/elektrikli araç üretiminde Çinli şirketlerin yatırım yaptığı gelişmekte olan pazarlar arasında sayılıyor (Malezya, Meksika, Fas, Suudi Arabistan, Vietnam ile birlikte).
Ayrıca "yakın coğrafyadan tedarik" (Nearshoring) analizinde Avrupa Birliği, bilgi ve iletişim teknolojileri ile elektronik üretiminde Güneydoğu Avrupa ve Kuzey Afrika ile birlikte alternatif bir üretim noktası olarak konumlanıyor.
Bütün bunlar için içine sıkışıp kaldığımız kur-faiz-enflasyon sarmalından çıkıp kafamızı biraz suyun üzerine çıkarıp fırsatlara bakmamız gerekiyor.