Emisyon primi: Kazanç değil, sermaye girişi


 Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İstanbul 2. Vergi Mahkemesi, emisyon primi üzerinden bir defaya mahsus alınacak %10 ek vergiye ilişkin açılan davada davacıyı haklı bularak, ek vergi tahakkukunun iptaline ve tahsil edilen tutarın yasal faiziyle birlikte davacıya iadesine karar verdi.
Türk girişimciler neredeyse bir yıldır emisyon prim kazancı istisnasına getirilen ek vergi ile ilgili geri adım atılmasını bekliyor. Mevcut uygulamanın özellikle yeni girişimleri çok zorladığı, Türk şirketlere yatırım iştahını düşürdüğü, ihracat yapan teknoloji şirketler üzerinde yatırımcı baskısını artırdığı ve bazı şirketlerin yurt dışına kaçmasına sebep olma olasılığı üzerinde duruluyor. Bu endişelere paralel olarak, 2023 Mart'ından bu yana ek vergi kaynaklı açılan davaların büyük kısmı emisyon primi ile ilgili. Ancak Ekonomi gazetesinden Abdullah Tolu'nun haberine göre, yeni tarihli mahkeme kararı ek vergi ödeyen çok sayıda mükellefi umutlandırdı.
- Gerekçe: Mahkeme, "Emisyon primi kazanç niteliğinde olmadığından, kanunda vergiden istisna tutulmamış olsaydı dahi vergiye tabi tutulamayacağına" hükmetti.
- Bilgi: Emisyon primi, Maliye bürokrasisindeki uzun süreli tartışmalar sonucunda vergilendirilmesini önlemek amacıyla istisna olarak eklenmiş.
- Aslında: Emisyon primi, girişim şirketlerinde yeni bir yatırımcının katılımı sırasında nominal hisse değeri yerine farklı bir değerleme üzerinden hisse almayı ifade ediyor. Bu uygulama, girişimcilerin hisselerinin değer kaybetmesini önlemek ve yatırımcının adil bir şekilde şirketin gelecekteki değerini gözeterek hisse almasını sağlamak amacıyla kullanılıyor. Yani emisyon primi, şirketin değerini öngörerek hisse alımını kolaylaştıran bir sermaye girişi yöntemi.
Arka plan: Hatırlarsanız "Yüzyılın Vergi Affı ve Borç Yapılandırma Kanunu" 7440'ta yer alan ek vergi düzenlemesi, 12 Mart 2023 itibarıyla yürürlüğe girmişti.
- Buna göre: Depremin yarattığı yıkımı onarmak amacıyla kurumlar vergisi mükelleflerine verilen vergi teşviklerine bir kereye mahsus olmak üzere %10’luk kesinti yapılacak; ayrıca kurumlar vergisi istisnaları ve yurt dışından elde edilen vergi yükü en az %15 olan kazançlar üzerinden %5 oranında tek seferlik ek vergi alınacaktı. Ek vergi alınacak istisna alanlarının; iştirak kazançları istisnası, yatırım fon ve ortaklıklarının portföy işletmeciliği kazanç istisnası, emisyon primi istisnası, taşınmaz ve iştirak hissesi satış kazancı istisnası, yurt dışından elde edilen ve bazı şartları taşıyan kazanç istisnaları, serbest bölge ve teknoloji geliştirme bölgesi kazanç istisnası olacağı bildirilmişti.
- Ardından: Girişimler aldıkları yatırımların büyük kısmını özsermaye yerine emisyon primine yatırmayı tercih ediyor. Bu nedenle emisyon primine getirilen ek vergi, startup ve fintech'ler başta olmak üzere girişimcilik ekosistemindeki oyuncuları ve 2022 yılında emisyon primli sermaye artırımı yapan şirketleri olumsuz etkilemişti. Girişimciler uzun süre, Gelir İdaresi Başkanlığı’nın (GİB) çıkaracağı bir tebliğ ile bu karardan dönmesini bekledi, hâlâ da bekliyor. Yeni tarihli bu mahkeme kararı, sektör tarafından ufak bir yeşil ışık olarak algılandı
Bugünkü manzara: Düzenlemeye göre tahakkuk eden 200 milyar liralık ek verginin bugüne kadar yalnızca 73 milyar 502 milyon lirası tahsil edildi, bu da %37'lik bir orana tekabül ediyor. Bunun temel sebebi kapsama giren şirketler ile diğer kurumlar vergisi mükelleflerinin büyük kısmının 2022 hesap dönemi beyannamelerini ek vergi kaynaklı ihtirazi kayıtla vererek yürütmeyi durdurma talepli dava açmaları oldu. Elbette bu gerekçe ile ödemeler yapılmadı.
- 1 milyon 69 bin 339 kurumlar vergisi mükellefinden beyannamesinde istisna, indirim ve indirimli kurumlar vergisi matrahı beyan eden yaklaşık 75 bini ek vergi hesapladı. Kapsama giren yaklaşık 75 bin kurumlar vergisi mükellefinin de yaklaşık 45 bini, 2022 hesap dönemi kurumlar vergisi beyannamelerini ek vergi kaynaklı ihtirazi kayıtla verdi.
Davalarda son durum: Ek vergiyle ilgili açılan davalarda ana gerekçe Anayasa'ya aykırılık, bunların tamamına yakınında vergi mahkemeleri iddiaları reddetti. Bu davaların tamamı şu an istinaf aşamasında.
- Bir vergi mahkemesi, açılan bir davada ileri sürülen Anayasa'ya aykırılık iddialarını ciddi bularak, ek vergi düzenlemesinin Anayasa'nın 13, 35 ve 73. maddelerine aykırı olduğu gerekçesiyle iptali için AYM'ye gönderilmesine karar verdi.
- Bir mükellefin başlattığı bir başka dava, Danıştay'a taşındı. Mükellef, 7440 Sayılı Kanun Genel Tebliği'nin belirli maddelerinin iptali için dava açtı ve dava sonuçlanana kadar bu maddelerin uygulanmasının durdurulmasını talep etti. Danıştay henüz bir karar vermedi ve kararın kısa süre içinde gelmesi beklenmiyor. Davaya bakan Danıştay 4. Dairesi'nin görev alanı değiştirildi ve dosya 3. Daire'ye geçti, bu nedenle dava süreci yeniden başladı.


Kaydet

Okuma listesine ekle
Paylaş
Paretoİş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?
2023 yılında depremin Türkiye ekonomisi üzerindeki toplam yükü yaklaşık 2 trilyon TL olarak tahmin edildi. Bu büyüklüğün millî gelirin yaklaşık %9’una ulaşabileceği öngörüldü.
08 Şub 2024

YAZARLAR
Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ OKUMALAR
Avrupa’dan Japonya’ya birçok ülke, artan güvenlik kaygılarıyla birlikte savunma bütçelerini büyütüyor; bu harcamaların teknoloji, istihdam ve sanayi üzerinden ekonomiye de ivme kazandırması bekleniyor. Peki silahlanma, durgun ekonomiler için gerçekten bir büyüme motoruna dönüşebilir mi?
Giriş seviye pozisyonlarda işe alımlar, dünya genelinde hızla yavaşlıyor. Genç işsizliğindeki bu artış, özellikle beyaz yakalı işlerde büyük oranda yapay zekaya atfediliyor. Fakat yakın tarihli araştırmalar, yeni mezunların yaşadığı istihdam sıkıntısının asıl sorumlusunun uzaktan çalışma olabileceğine işaret ediyor.
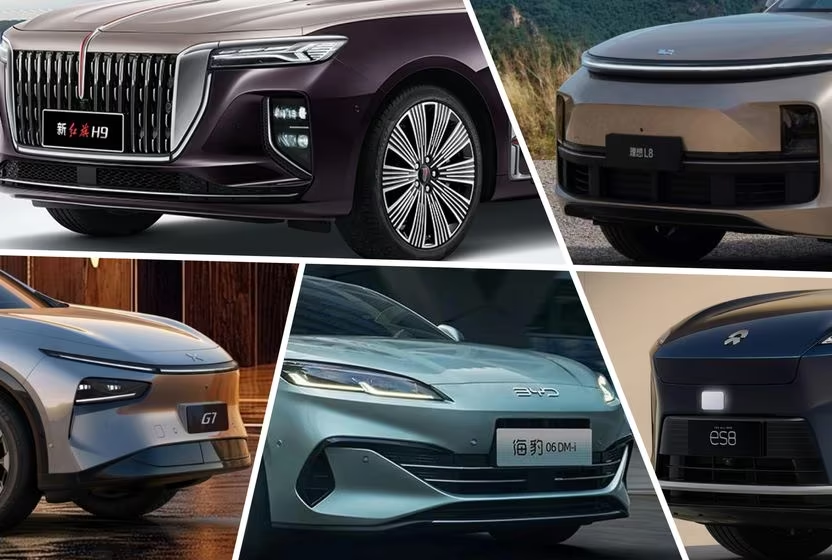
Çin merkezli markaların peş peşe Türkiye pazarına girişi ve önemli bir satış başarısı elde etmesi, Türkiye’deki yöneticileri biraz rahatsız etmişti. Bunun üzerine Türk lobisinin de yönlendirmeleriyle vergiler, ithalat düzenlemeleri ve servis şartları üzerinden bu markaların önüne ciddi bir duvar örüldü. Ağustos ayına ilişkin pazar verileri ise bu “Çin işkencesi”nin sonuç verdiğini ortaya koydu.
Shein, Londra ve New York’taki halka arz girişimlerinin başarısızlıkla sonuçlanmasının ardından bu hafta nihayet Hong Kong borsasında halka açıldı. Birkaç yıl önce hızlı modanın yükselen yıldızı olarak görülen şirket, yatırımcıların karşısına zirve döneminden çok daha farklı bir tabloyla çıktı. Analistlere göre bu tablo, şirketi 100 milyar dolar değerlemeye taşıyan ekonomik koşulların artık ortadan kalktığını da kanıtladı.
Bir çalışanı değerli kılan yalnızca görev tanımında yazanları yerine getirmesi değil; aksaklıkları fark etmesi, sahiplenmesi ve çözümün parçası olmak istemesi de aynı zamanda. Çalışma arkadaşını, müşterisini, itibarını ve geleceğini dert edinen çalışanlar kurumları ileri taşıyor. Ancak dert edinmek yalnızca kişinin tercihi değil; bu çalışanlar sorgulama, fikir belirtme ve sorumluluk alma alanı buldukları ölçüde kurumun gelişimine gerçek bir katkı sunabiliyorlar.