Fon krizi reel ekonomiye nasıl yansıdı?


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Pusula Portföy’ün 15 Eylül’de yatırımcıların satış taleplerini karşılayamamasıyla başlayan fon krizi kısa sürede diğer portföy yönetim şirketlerine sıçradı. Sermaye Piyasası Kurulu (SPK) 17 Eylül’de yedi portföy yönetim şirketine ait 131 fonun tasfiyesine karar verdi ve 836 milyar TL’lik tasfiye süreci başladı.
Türkiye Cumhuriyet Merkez Bankası (TCMB) verilerine göre tasfiye kapsamına giren bu fonlarda 4 bin 500 reel sektör şirketinin toplam 116,2 milyar lirası vardı. Şirketler bu paranın bir bölümünü maaş ya da tedarikçi ödemesi yapacakları güne kadar para piyasası fonlarında tutuyordu. Tasfiye kararıyla birlikte paralarını ne zaman geri alacakları belirsizleşirken, verdikleri çeklerin ve kullandıkları kredilerin vadesinde ise bir değişim olmadı.
Peki eldeki verilere bakarak, fon krizi reel ekonomiye nasıl yansıdı?
4 bin 500 şirkette 116,2 milyar TL
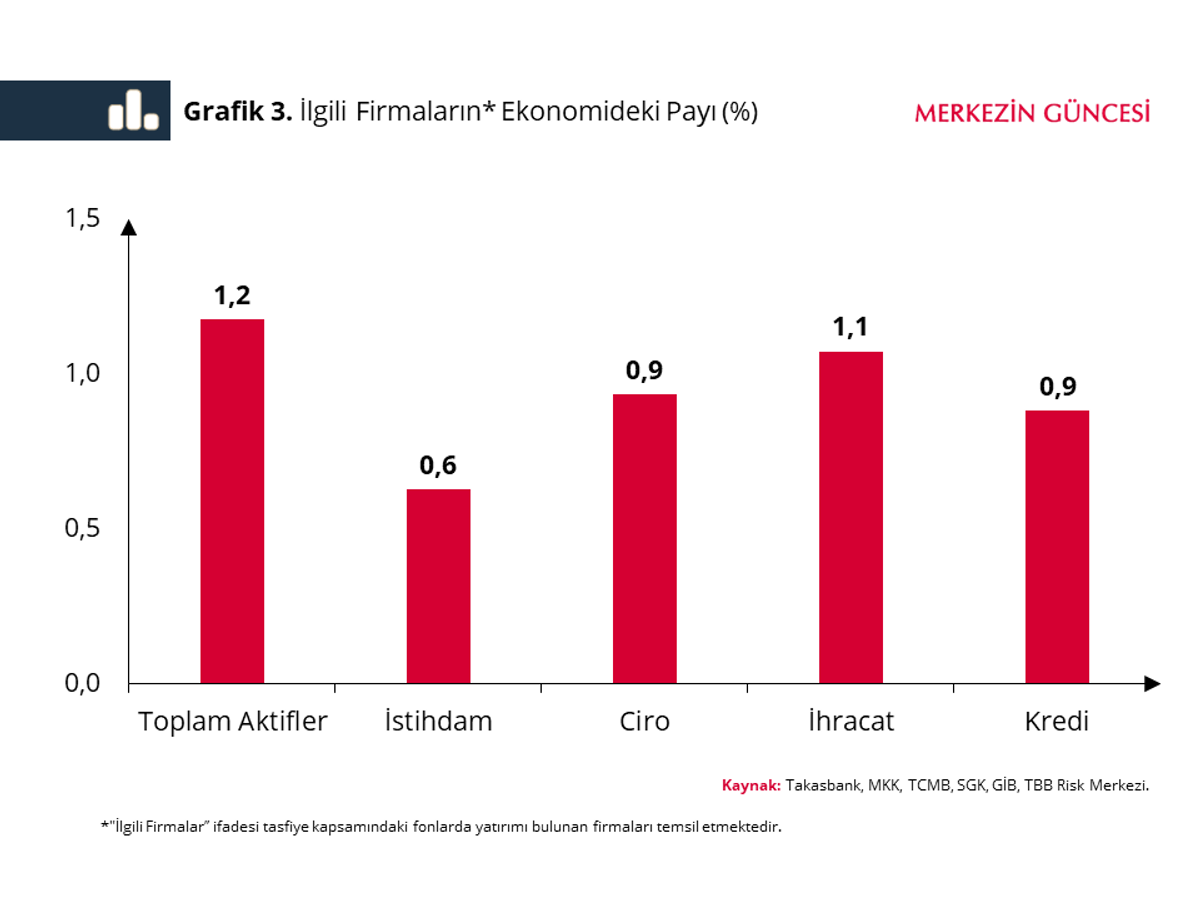
TCMB ekonomistlerinin şirket bilançoları ve fon hesapları üzerinden yaptığı incelemeye göre 4 bin 500 reel sektör şirketinin tasfiye kapsamındaki fonlarda toplam 116,2 milyar TL’si bulunuyordu. Fonlarda bulunan 116,2 milyar TL’nin 116 milyarı ise bu fonlarda en az 1 milyon TL’si bulunan yaklaşık 3 bin şirkete ait. Şirketlerin bu fonlarda tuttuğu paranın 57 milyar TL’si, ihtiyaç duyduklarında hızla nakde çevirebildikleri para piyasası fonlarında bulunuyordu. Kalan 59 milyar TL’nin 31 milyarı hisse senedi fonlarında, 28 milyarı ise diğer serbest fonlarda tutuluyordu. Bu şirketlerin reel sektörün toplam cirosundaki payı %0,9, istihdamdaki payı ise %0,6 seviyesinde ölçüldü.
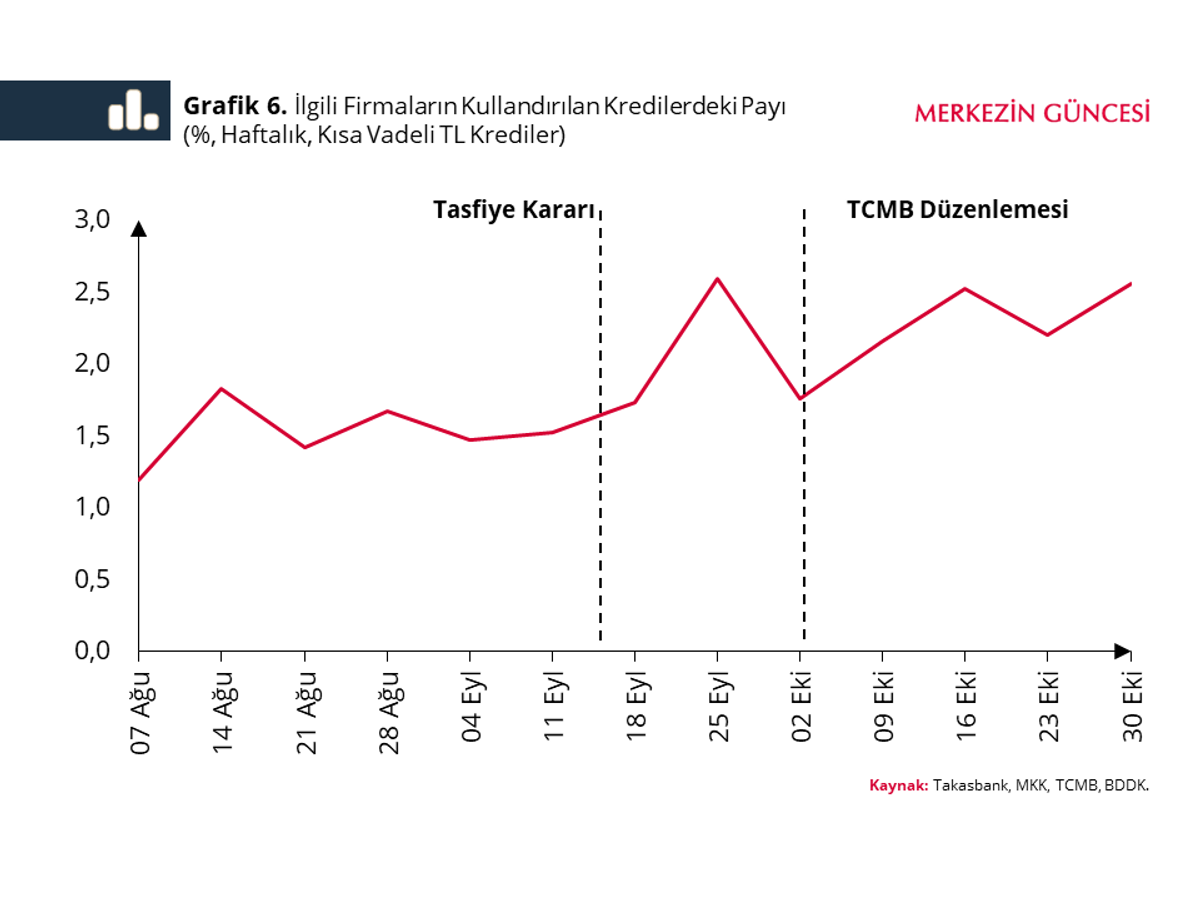
TCMB verilerine göre fonların tasfiyeye alınmasıyla birlikte nakit ihtiyacı artan bu şirketler, ödemelerini karşılamak için bankalara yöneldi. Ağustos ayının büyük bölümünde bankaların kullandırdığı kısa vadeli TL kredilerin %1 ila %2’si bu şirketlere giderken, 16 Ekim haftasında söz konusu oran %3’e yaklaştı.
Bazı şirketlerin fonlarda kalan parası, son yıllık bilançolarında yer alan nakit, kısa vadeli alacak ve stok gibi dönen varlıklarının yarısını aşıyordu. TCMB’nin hesaplamasına göre, bu durumdaki şirketlerin reel sektörün toplam cirosundaki ve istihdamındaki payı ayrı ayrı %0,03 seviyesinde kaydedildi.
Bunun yanında fon piyasasında yaşanan büyük çaplı çıkışlar, şirketlerin tahvil ve finansman bonosu ihraç ederek borçlanmasını da zorlaştırdı. Zira özel sektör borçlanma araçlarının en önemli alıcıları arasında yer alan yatırım fonları, yatırımcıların paralarını çekmesiyle birlikte yeni ihraçlara daha az kaynak ayırmaya başladı. Bu da, özellikle vadesi gelen borçlarını yeni tahvil ihraç ederek ödemeye çalışan şirketler için ciddi bir finansman sorununa yol açtı.
Fon kriziyle birlikte piyasada yeni tahvil ve bono ihraçları da azaldı. Borsa İstanbul’da 5 Ocak-11 Eylül arasında haftada ortalama 28,2 milyar TL’lik borçlanma aracı ihraç edilirken, 21 Eylül-23 Ekim arasındaki beş haftada bu tutar 17,2 milyar TL’ye düştü. Yeni tahvil ya da bono çıkararak vadesi gelen borcunu ödeyen şirketler için piyasadan borç bulmak zorlaşınca, TCMB, 26 Ekim'de aldığı kararla yıl sonuna kadar vadesi dolacak TL cinsi tahvil ve bonolarını ödemek amacıyla banka kredisi kullanan şirketlere kredi büyüme sınırından muafiyet tanıdı.
Yaptığımız hesaplamaya göre 18 Eylül-19 Kasım döneminde, 13 farklı borçlunun ihraç ettiği 26 tahvil, finansman bonosu ve kira sertifikasında toplam 18 milyar 695 milyon TL'lik anapara vadesinde ödenemedi. 2026 yılının başından 19 Kasım'a kadar vadesinde ödenemeyen toplam anapara ise 23 milyar 369 milyon TL oldu. Böylece yılbaşından beri yaşanan anapara gecikmelerinin %80'i fon krizinden sonraki dönemde kaydedildi.
Tahvil piyasasında yaşanan gelişmeler, bu araçları elinde tutan yatırımcıların dağılımında da değişime neden oldu. TCMB verilerine göre 18 Eylül'de yatırım fonlarının elinde bulunan reel sektör borçlanma senetlerinin nominal değeri 66,5 milyar TL'yken, 13 Kasım itibarıyla bu tutar 58,8 milyar TL'ye geriledi. Aynı dönemde bankaların elindeki senetlerin nominal değeri ise 42,8 milyar TL'den 49,5 milyar TL'ye yükseldi. Böylece yatırım fonlarının şirket borçlanma senetlerindeki payı %35'ten %32,8'e gerilerken bankaların payı %22,5'ten %27,6'ya çıktı. Toplam senet stoku ise 189,7 milyar TL'den 179,2 milyar TL'ye indi.
Tedarikçilere nasıl yansıdı?
Parası fonda kalan bir şirketin tedarikçisine yapacağı ödemeyi geciktirmesi, tedarikçinin de o krizden nasibini alması anlamına gelir. TCMB verilerine göre, satışlarının %5’inden fazlasını bu şirketlere yapan tedarikçilerin toplam reel sektör cirosu içindeki payı %1,5, toplam reel sektör istihdamındaki payı ise %1,2 seviyesinde. Satışlarının %50’sini bu firmalara yapan tedarikçiler içinse bu oranlar sırasıyla %0,07 ve %0,11 seviyesinde yer alıyor.
Tedarikçiler açısından burada en önemli sorun, müşterilerinden olan alacaklarını vadesinde tahsil edebilmek. Çünkü şirketler arasındaki ticarette ödemelerin önemli bir bölümü vadeli yapılıyor ve bu ödemelerde çek kullanılıyor.
Nitekim ödenemeyen çek toplamında da geçen yıla kıyasla bir artış kaydedildi. Türkiye genelinde çek tahsilatı krizden önce de zaten zorlaşmıştı, fakat krizden önce daha çok ödenemeyen çek tutarında bir artış mevcuttu. Örneğin Ağustos 2025’te bankaya sunulan her bin çekten 25’i karşılıksız çıkarken Ağustos 2026’da bu sayı 26’ya yükselmişti. Aynı dönemde ödenemeyen çeklerin bankaya sunulan toplam çek tutarı içindeki payı ise %2,7’den %3,4’e çıktı.
Krizden sonraki ilk ayda hem alacaklıların tahsil edemediği paranın toplam içindeki payı yükseldi hem de alınan çekin karşılıksız çıkma ihtimali geçen yıla göre belirgin biçimde arttı. Geçen yıl Ekim’de bankaya sunulan her bin çekten 22’si karşılıksız çıkmışken, bu yılın aynı ayında bu sayı 32’ye yükseldi. Ödenemeyen çeklerin toplam tutar içindeki payı da %3,1’den %4,2’ye çıktı.
Gelelim işin kredi ve ticari ödemeler tarafına. Fon krizinin ardından bankaların takipteki alacaklarında ve karşılıksız çek oranlarında da artış yaşandı. BDDK verilerinden yaptığımız hesaplamaya göre 18 Eylül'de 876,5 milyar TL olan bankaların takipteki alacakları, 13 Kasım itibarıyla toplam 129,8 milyar TL, yani %14,8 artışla 1 trilyon 6,3 milyar TL'ye yükseldi.
Bozulmanın özellikle KOBİ kredilerinde yoğunlaştığı görülüyor. Aynı sekiz haftada takipteki ticari ve diğer kredilerin tutarı 87,7 milyar TL artarken bunun 55,3 milyar TL'si KOBİ kredilerinden kaynaklandı. Başka bir ifadeyle ticari kredilerdeki takip artışının %63'ünü KOBİ kredileri oluşturdu.
Bu sırada KOBİ'lerin toplam kredi bakiyesi %4,3 büyürken, takibe düşen KOBİ kredilerinin tutarı %18,6 arttı. KOBİ kredilerinde takibe dönüşüm oranı da %3,78'den %4,28'e yükseldi. Sekiz haftada yaşanan 0,50 puanlık artış, geçen yılın aynı döneminde kaydedilen 0,16 puanlık yükselişin üç katından fazla.
Çeklerdeki gelişme, özellikle ödeme zinciri açısından önemli. Çünkü ticari faaliyetlerde bir şirketin alacağı, başka bir şirketin ödeme kaynağı. Bir üretici, müşterisinden alacağını tahsil edemeyip tedarikçisine aktaramadığında, kendi borcunu ödemekte zorlanan tedarikçi de bankaya veya başka bir şirkete olan ödemelerini aksatabiliyor ve sorun böylece sistem geneline yayılabiliyor. KOBİ kredilerindeki bozulmayla birlikte karşılıksız çek sayısının da aynı dönemde artmaya başlaması, ticari ödemelerde bazı sıkıntıların arttığına işaret ediyor.
Konuyla ilgili Aposto’ya konuşan bir sanayici, sanayi çevresinin fon krizinden etkilenip etkilenmediğine ilişkin sorumuz üzerine, “Mutlaka bir etkilenme oldu. İnsanlar korkudan sebep paralarını piyasaya çıkarmamaya ve ödemeleri ertelemeye başladılar. Firmalar zaten mevcut ekonomik sebeplerden dolayı zordaydı. İnsanlar makine almak, yatırım yapmak için faizlerin düşmesini bekliyordu. Şimdi pek çok insan işleri büyütmekten ziyade ellerindekini koruma moduna geçti” yanıtını verdi.
“Fona girip batmış olan sanayiciler de, böyle şeylerle normalde uğraşmayacaklarını, ancak ana işlerinden gelir kazanamadıkları ve kendi işlerinde parlak bir gelecek göremedikleri için yatırımlarını buraya yönlendirdiğini söylüyorlar. Bu konuyla alakalı kiminle konuşsam ‘normalde biz bu işlerden anlamazdık ama’ diyerek sözlerine başlıyor."
Tüketimde yavaşlama sinyalleri
Şirketlerin kısa vadeli krediye daha fazla ihtiyaç duyduğu bu dönemde tüketiciler açısından durum farklı seyretti. 11 Eylül-16 Ekim arasında kredili mevduat hesapları hariç ihtiyaç kredilerinde faiz 2,64 puan düşerek %61,5’e gerilemişti. Faizdeki düşüşe rağmen kredi kartları dahil bireysel kredilerin son 13 haftadaki yıllıklandırılmış büyüme hızı Ağustos sonunda %30’un üzerindeyken 30 Ekim’de %14,5’e indi.
Tüketiciler bu dönemde kartla yaptıkları harcamaları da kıstı. Fon krizinden önceki sekiz haftada kartla haftada ortalama 434,6 milyon işlem yapılırken, tasfiye kararı haftasını izleyen sekiz haftada bu sayı 428,1 milyona geriledi. Geçen yılın aynı iki döneminde haftalık ortalama işlem sayısı %3,3 artmışken bu yıl %1,5 azaldı. Haftalık ortalama harcama tutarı da 674 milyar liradan 661,9 milyar liraya indi.
Harcama kalemlerine baktığımızda ise tüketicilerin en çok erteleyebilecekleri alışverişleri kıstığını görüyoruz. TCMB’nin 15 Eylül’ü 100 kabul ettiği kartlı harcama endeksi Ekim’de zorunlu harcamalarda 96’ya, isteğe bağlı harcamalarda ise 79’a indi. Tüketici güven anketinde de gelecek bir yılda beyaz eşya ve mobilya gibi dayanıklı mallara harcama yapma eğilimini ölçen endeks Eylül ayında 108,8 iken Ekim ayında 102,7’ye geriledi.
TCMB verilerine göre kartlı harcamalardaki enflasyondan arındırılmış reel artış hızı, kriz öncesindeki 8 haftada yıllık bazda %8,28’yken, kriz sonrası geçen 8 haftada %3,76’ya geriledi. İlgili dönemde yemek ve restoran ödemelerindeki reel artış %12,71’den %1,77’ye, market ve AVM ödemelerindeki artış %15,35’ten %9,83’e, çeşitli gıda ödemelerindeki artış %4,69’dan eksi %1,49’a geriledi. Diğer sektörlerde ise reel artış hızı %3,45’ten eksi %0,96’ya indi.
Türkiye İstatistik Kurumu (TÜİK) verilerine göre Eylül ayında ticaret satış hacmi yıllık bazda %5,6 daralırken, toptan ticaret hacmi %10,9 daralma kaydetti. Aynı dönemde perakende satışlardaki yıllık bazda artış hızı ise %7,7 ile son 2 yılın en düşük seviyesine geriledi.
Uluslararası ticaret verilerine baktığımızda da Ekim ayında ara malı dışında bir talep daralması görülüyor. Ticaret Bakanlığı tarafından yayımlanan son verilere göre Ekim ayında Türkiye’ye yapılan tüketim malı ithalatı %4,9, yatırım (sermaye) malı ithalatı ise %13,0 daraldı. Aynı dönemde iç pazarda otomobil satışları %28,4 azalışla 64 bin 939’a gerilerken, hafif ticari araç satışları %39,5 daralarak 15 bin 395 adete indi. Aynı dönemde toplam otomotiv pazarı da %30,8 daralarak 80 bin 334 adet seviyesine indi.
Konut piyasasında da bir yavaşlama mevcut. Türkiye İstatistik Kurumu (TÜİK) verilerine göre Ekim ayında toplam konut satışları yıllık bazda %23,3 daralarak 131 bin 72 seviyesine inerken, yıl genelinde çift haneli büyüyen kredili satışlar da %5,7 daralarak 23 bin 286 seviyesine indi. Aynı dönemde işyeri satışları da %12,6 azalışla 16 bin 489 düzeyinde kaydedildi.