Teknolojinin bedeli: Yapay zekanın bıraktığı 500 milyar dolarlık borç yükü


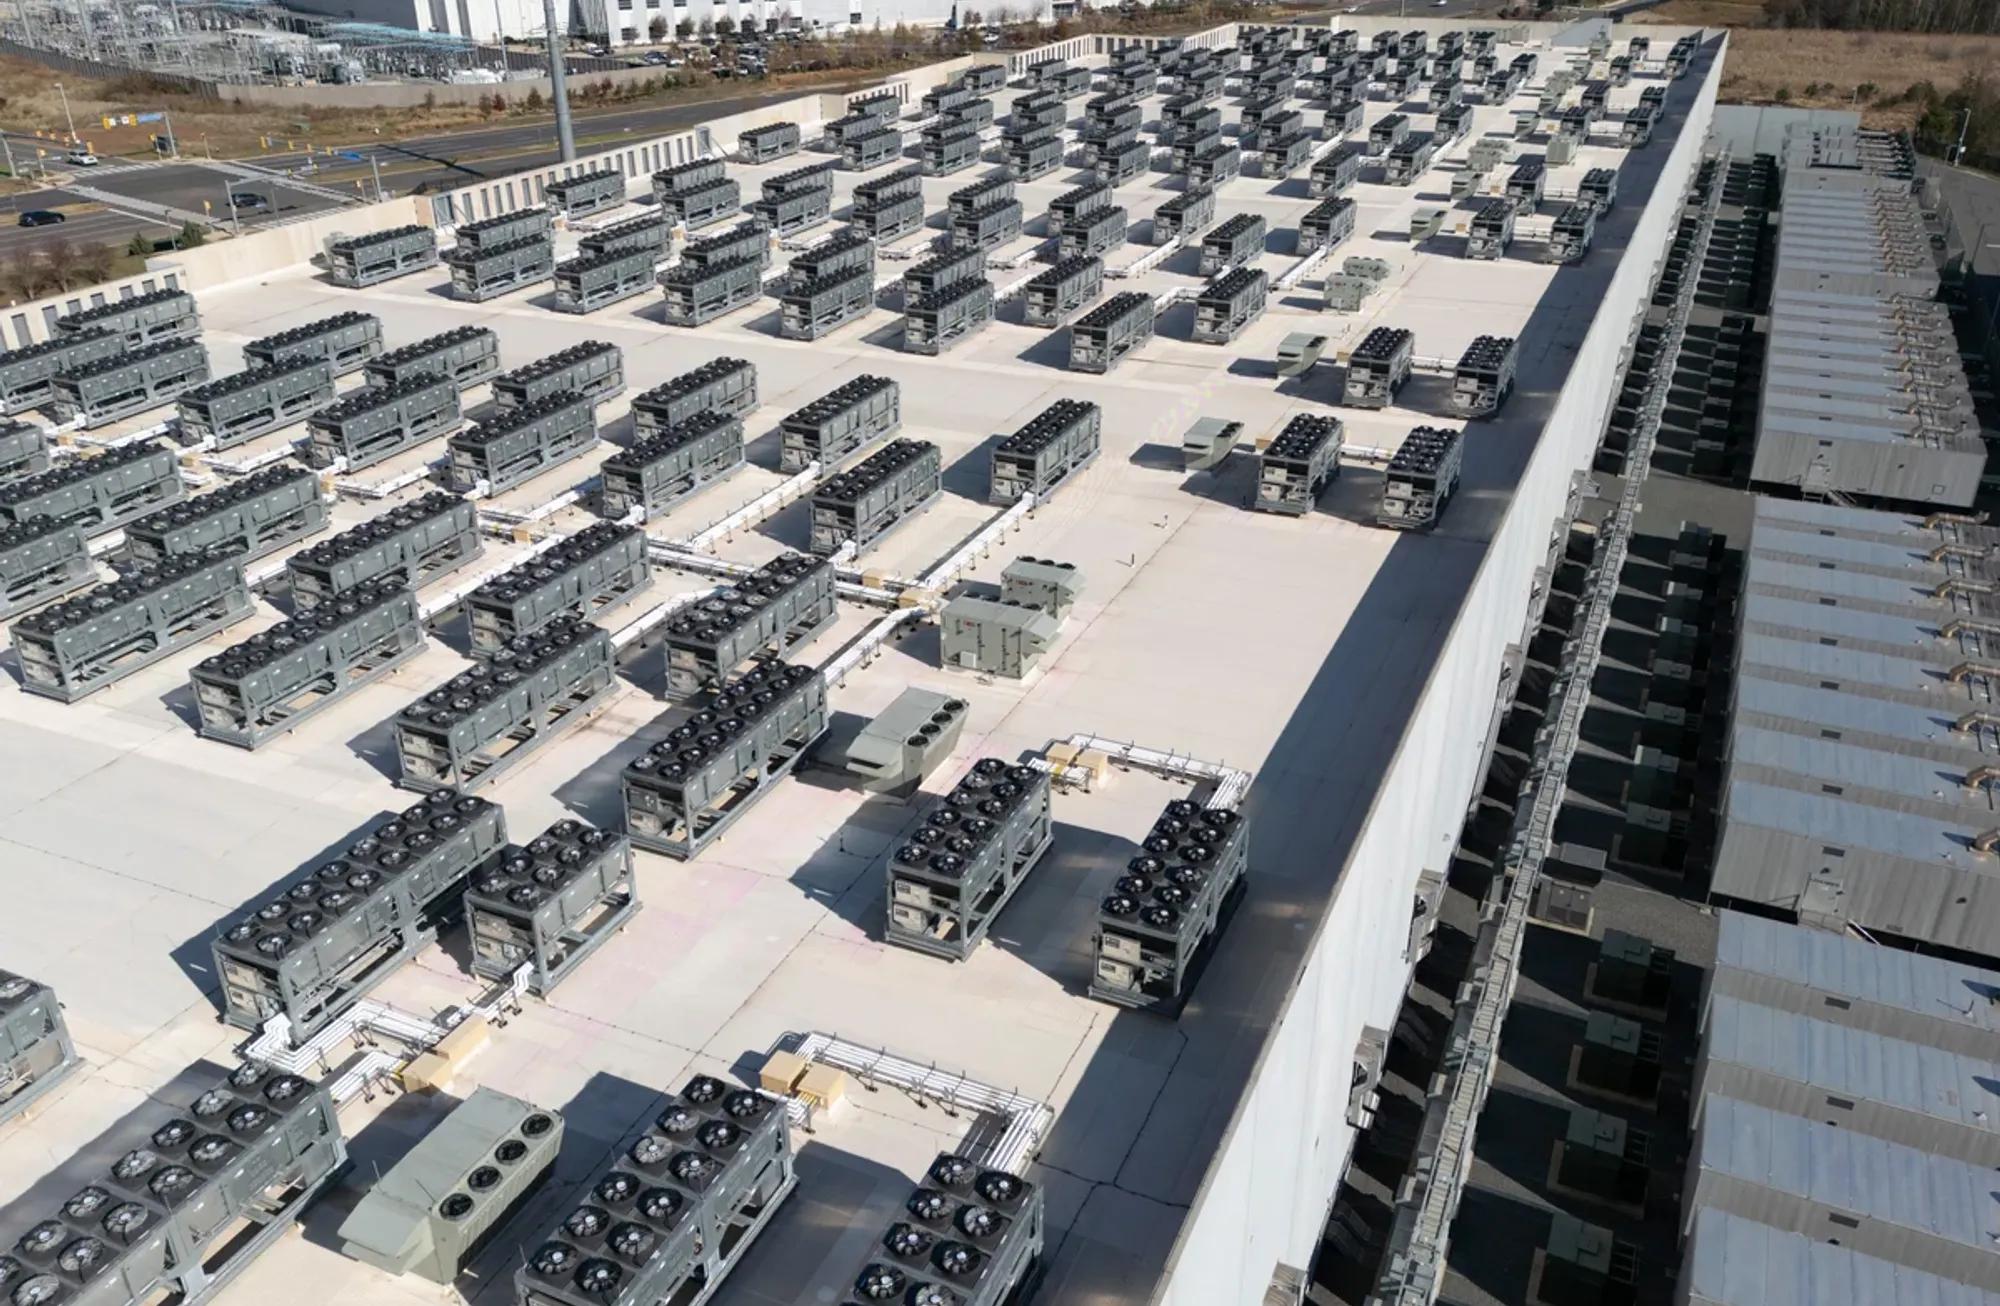
Yapay zeka teknolojilerine yönelik yatırımların hız kazanması, küresel finansal sistemde son yılların en dikkat çekici sermaye hareketlerinden birini beraberinde getiriyor. Başlangıçta teknoloji şirketlerinin büyüme beklentileri ve hisse senedi değerlemeleri üzerinden şekillenen yapay zeka teması, bugün giderek daha fazla tahvil piyasaları, özel kredi fonları ve yapılandırılmış finansman işlemleri üzerinden finanse edilen kapsamlı bir yatırım döngüsüne dönüşmüş durumda. Veri merkezlerinin inşası, gelişmiş yarı iletkenlerin temini, yüksek kapasiteli veri iletim ağlarının kurulması ve enerji altyapısının güçlendirilmesi için ihtiyaç duyulan sermaye miktarı, sektörün finansman dinamiklerini önemli ölçüde değiştiriyor. Yapay zeka ekosistemiyle bağlantılı toplam borç ihraçlarının 500 milyar dolar seviyesini aşması, teknolojik dönüşümün artık yalnızca büyüme ve inovasyon perspektifinden değil, küresel kredi piyasalarının istikrarı ve finansal risklerin dağılımı açısından da değerlendirilmesini gerekli kılıyor. Bu ölçekte bir borçlanma genişlemesi, yatırımcıların teknoloji şirketlerinin gelecekte yaratacağı ekonomik değere ilişkin beklentilerinin giderek daha fazla kredi fiyatlamalarına yansımasına neden oluyor.
Yapay zeka yatırımlarının finansman yapısı incelendiğinde, şirketlerin bilanço kalitelerine ve sermaye piyasalarına erişim kapasitelerine bağlı olarak belirgin bir ayrışma yaşandığı görülüyor. Microsoft, Amazon ve Alphabet gibi yüksek nakit üretme kapasitesine, güçlü likidite pozisyonlarına ve yatırım yapılabilir kredi notlarına sahip teknoloji şirketleri, uzun vadeli tahvil ihraçları aracılığıyla görece avantajlı koşullarda finansman sağlayabiliyor. Buna karşılık CoreWeave gibi yapay zeka işlem kapasitesi ve veri merkezi hizmetleri sunan bağımsız altyapı sağlayıcıları, yatırımlarını finanse edebilmek için daha yüksek kaldıraç oranlarına ve çoğunlukla değişken faizli özel kredi yapılarına yöneliyor. Blackstone, Apollo, BlackRock ve Magnetar gibi alternatif varlık yönetimi kuruluşlarının bu alandaki faaliyetlerini genişletmesi, teknoloji yatırımlarının finansmanında geleneksel bankacılık sisteminin yanında giderek büyüyen bir özel kredi piyasası oluştuğunu gösteriyor. Bununla birlikte finansman kaynaklarının çeşitlenmesi, risklerin ortadan kalktığı anlamına gelmiyor. Aksine, bankalar, özel kredi fonları, sigorta şirketleri ve kurumsal yatırımcılar arasında dağılan kredi riskleri, piyasa koşullarının bozulduğu dönemlerde finansal sistem içerisindeki karşılıklı bağımlılıkları artırabilecek bir yapı oluşturuyor.