

Mayıs-Temmuz iç borçlanma stratejisi


Yatırım Finansman 'da YF Yüzyüze ile görüntülü görüşme yaparak kolayca hesabınızı açabilir ve sermaye piyasalarında anında işlem yapmaya başlayabilirsiniz.
Daha fazlasını öğren →
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Strateji belgesine göre, Hazine’nin mayıs ayında 103,1 milyar TL’lik iç borç servisine karşılık 50 milyar TL’lik borçlanma yapması planlanıyor. Bu değerler haziran ayı için toplam iç borç servisi 56,3 milyar TL, planlanan borçlanma ise 64 milyar TL seviyesinde. Aynı tutarlar temmuz ayı içinse sırasıyla 125 milyar TL ve 80 milyar TL olarak ilan edilmiş durumda. Böylelikle hazinenin önümüzdeki üç aylık dönemde toplam 284,4 milyar TL tutarındaki iç borç servisine karşılık, 194 milyar TL tutarında iç borçlanma gerçekleştirmesi bekleniyor.
💾 Cep bilgisi: Bakanlık, iç borçlanma strateji belgesini her ay sonunda, gelecek üç aylık zaman zarfını kapsayacak şekilde güncelleyerek yayımlıyor.
Söz konusu iç borç servisi hacminin 170,2 milyar TL’lik kısmı anapara; 114,2 milyar TL’lik kısmı ise faiz ödemesinden oluşuyor. Bu dönemde borçlanma dışı kaynaklardan sağlanması hedeflenen finansman tutarı ise 129,9 milyar TL olarak belirtilmiş durumda. Bu kaynaklar ise nakit bazlı faiz dışı denge, özelleştirme gelirleri, 2/B satış gelirleri, TMSF'den sağlanan gelirler, devirli/garantili borç geri dönüşleri, kasa banka değişimi ve kur farkı kalemlerini içeriyor.
💾 Cep bilgisi: Hazine, strateji belgesinde ilan edilen borçlanma planının ilk adımlarını yarın gerçekleştireceği 5 yıl vadeli TLRef’e endeksi ihraç ve 9 yıl vadeli sabit faizli ihraçla atacak.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?
Fed’in merakla beklenen mayıs ayı toplantısının sonucunu Çarşamba gecesi öğreneceğiz. Ana senaryo, 25 baz puanlık artırımın ardından izleme sürecine girileceği yönünde.
01 May 2023

YAZARLAR
EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
Ülkemiz fon piyasasında önceki hafta adeta deprem yaşandı. Teknik detaylara ilişkin çokça yazılıp çizilse de dip toplamda tasarruf sahiplerinin “paramı ne zaman ve hangi değer üzerinden geri alabileceğim?” sorusu yanıtlanmayı bekliyor. Bu noktada benzer yaşanmışlıkları yakın geleceğe dair belirsizlikleri azaltabilecek bir ayna olarak kullanabiliriz. 2008'de ABD'de yaşanan Reserve Primary Fund krizi de öğretici bir örnek olarak karşımıza çıkıyor.
TCMB verilerine göre Türkiye, Ocak-Temmuz döneminde toplam 34,8 milyar dolarlık cari açık verdi. Geçen yılın aynı dönemine kıyasla 10,6 milyar dolar büyüyen açığın finansmanında bankaların ve şirketlerin dış borçlanması öne çıktı. İlgili dönemde açığın finansmanı için yurt dışından kullanılan krediler önemli ölçüde artarken, rezervlerden de geçen yıl kullanılanın iki katından fazla kaynak kullanıldı.
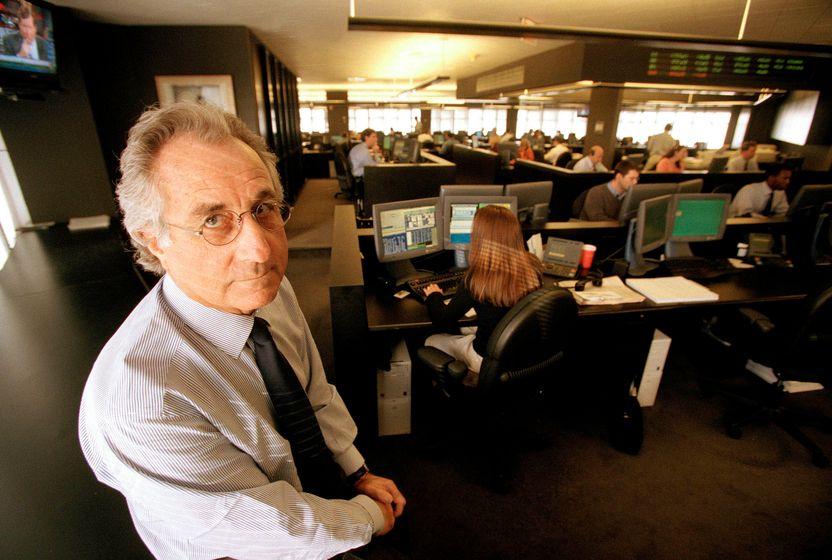
Finans tarihinin en büyük ve en uzun süre devam eden Ponzi dolandırıcılıklarından biri olan Bernie Madoff olayı, Türkiye’deki fon krizini anlamak açısından iyi bir örnek. Birebir örtüşmeyen yanları olduğu için “Ponzi benzeri geri besleme döngüsü” olarak nitelendirilebilecek bu krizde oluşan devasa zararı devletin karşılayıp karşılamayacağı merak ediliyor. Madoff krizinde yatırımcıların zararlarının nasıl telafi edildiği bu açıdan önemli yöntemler içeriyor.
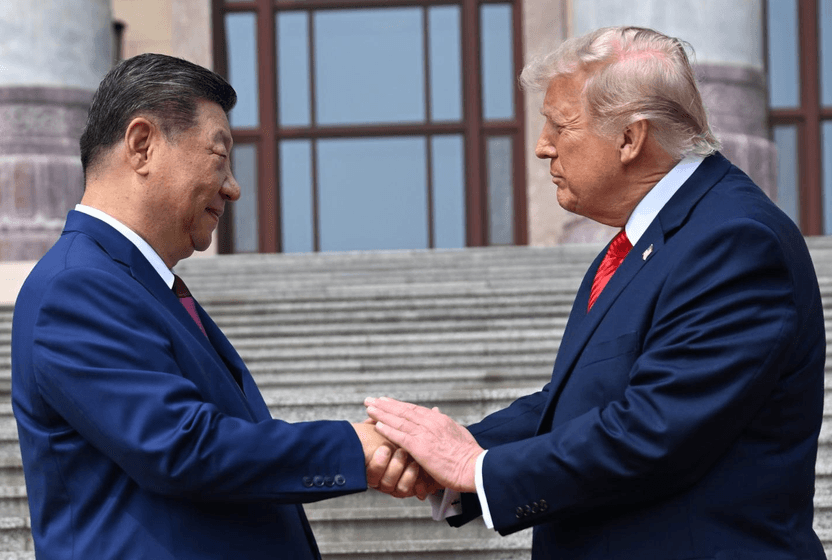
Bu hafta önceliklere kıyasla daha sakin bir veri akışı bekleniyor. Yurt içinde sektörel enflasyon beklentileri, tüketici güven endeksi ve reel kesim güven endeksi öne çıkarken, yurt dışında öncü PMI verileri ile ABD-Çin liderler görüşmesi ön planda.
21 Eyl 2026
Fed, üç yılı aşkın aranın ardından politika faizini 25 baz puan artırarak %3,75-4,00 aralığına yükseltti. Yeni projeksiyonlar, 2026 sonuna kadar bir faiz artışının daha gündemde olduğunu, 2027’de ise faizin mevcut seviyesinde kalabileceğini gösteriyor. Yükselen tahvil getirileri ve enflasyon baskısı, Fed’i piyasaların beklediği daha sıkı para politikalarına doğru ittyor.