

Türkiye cari açığını nasıl finanse ediyor?


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Türkiye Cumhuriyet Merkez Bankası (TCMB) verilerine göre Türkiye, Ocak-Temmuz döneminde toplam 34,8 milyar dolarlık cari açık verdi. Geçen yılın aynı dönemine kıyasla 10,6 milyar dolar büyüyen açığın finansmanında bankaların ve şirketlerin dış borçlanması öne çıktı. İlgili dönemde açığın finansmanı için yurt dışından kullanılan krediler önemli ölçüde artarken, rezervlerden de geçen yıl kullanılanın iki katından fazla kaynak kullanıldı.
Bu dönemde yabancıların Türkiye’ye yaptığı portföy yatırımları da artış göstermiş olsa da açığın sınırlı bir bölümünü karşılayabildi. Aynı dönemde doğrudan yatırımlardan kaynaklanan net finansman ise ilk kez eksiye geçti. Net-hata-noksan kaleminin de diğer yıllara kıyasla büyüme kaydetmesiyle, cari açığın finansmanı için kredilere ve rezerv kullanımına bağımlılık arttı.
Ocak-Temmuz döneminde finansman nasıl sağlandı?
Daha önce de belirttiğimiz gibi, TCMB verilerine göre Ocak-Temmuz döneminde Türkiye, toplam 34,8 milyar dolar cari açık verdi. Aynı dönemde net-hata-noksan kaleminde de 14,4 milyar dolar eksi yazmasıyla toplam finansman ihtiyacı 49,2 milyar dolar seviyesine ulaştı.
Geçen yılın aynı döneminde cari açık 24,3 milyar dolar seviyesindeyken, net-hata-noksan kaynaklı net çıkış da 620 milyon dolar seviyesindeydi.
İlgili dönemde açığın finansmanı tarafında Türkiye’ye en fazla kaynak ise kredi işlemlerinden sağlandı. Ocak-Temmuz döneminde krediler tarafından 24,7 milyar dolarlık net giriş kaydedildi. Bu borçlanmanın büyük bölümünü bankalar ve özel sektör yaptı. Bankaların yurt dışına verdikleri kredilerden doğan alacaklarının da 6,4 milyar dolar azalmasıyla, kredi hesabındaki net finansman toplam 31,0 milyar dolara ulaştı.
Mevduat işlemlerinde ise 4,0 milyar dolarlık net çıkış yaşandı. Ticari kredilerden sağlanan 2,7 milyar dolarlık giriş ve diğer küçük işlemlerle birlikte, kredileri de kapsayan diğer yatırımlar kaleminin toplam katkısı 29,8 milyar dolar oldu.
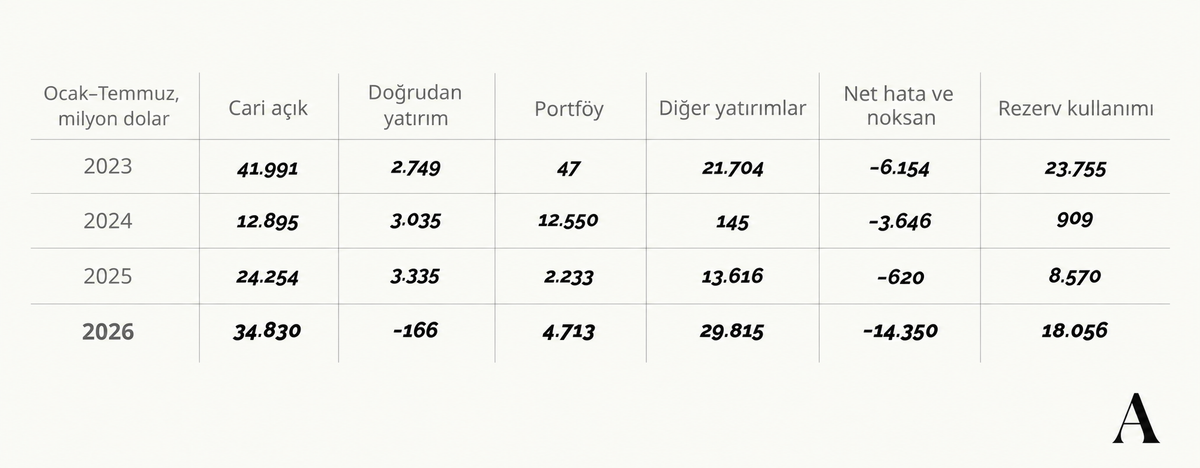
Aynı dönemde portföy yatırımları cari açığın finansmanına 4,7 milyar dolar katkı verirken, doğrudan yatırımlar kaleminden net 166 milyon dolar çıkış kaydedildi. Finansal türev işlemlerinde 3,0 milyar dolar, sermaye hesabından ise 210 milyon dolar çıkış kaydedildi. Bütün bu giriş ve çıkışlar toplandığında Türkiye’nin rezervler ve net hata ve noksan hariç sağladığı net finansman 31,1 milyar dolar oldu. Kalan 18,1 milyar dolarlık kısım ise rezerv kullanımı yoluyla finanse edildi.
Son 10 yıllık ortalama nasıldı?
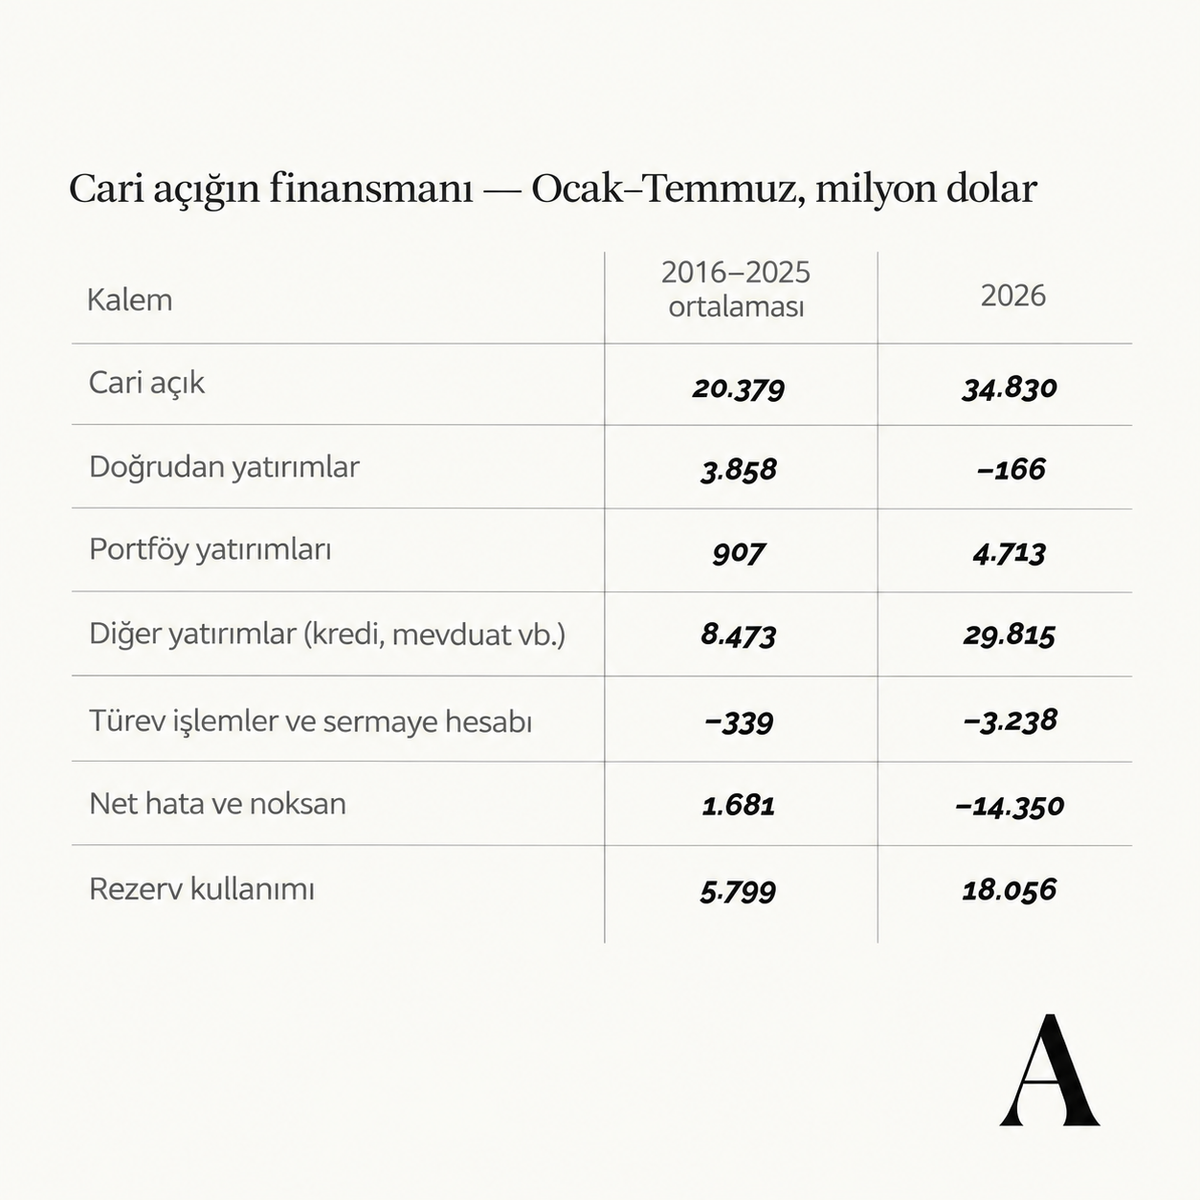
Son 10 yılın aynı döneminde Türkiye, cari açığının en büyük bölümünü krediler, mevduatlar ve ticari krediler üzerinden finanse etmiş olsa da daha dengeli bir dağılıma sahipti. Bu işlemlerin yer aldığı “diğer yatırımlar” kaleminden her yıl ortalama 8,5 milyar dolar net giriş sağlanmış olsa da, doğrudan yatırımların ortalama katkısı 3,9 milyar dolar, portföy yatırımlarının ortalama katkısı ise 907 milyon dolar seviyesindeydi.
Portföy yatırımlarının ortalamasını düşüren, bazı yıllarda yaşanan büyük çıkışlardı. Örneğin 2017’nin ilk yedi ayında bu kanaldan 17,7 milyar dolar net giriş sağlanırken, 2020’nin aynı döneminde 14,9 milyar dolar, 2022’de ise 17,1 milyar dolar net çıkış yaşandı. Dolayısıyla tahvil ve hisse senetlerine yapılan yatırımlar, bazı yıllarda açığın önemli bir bölümünü karşılarken bazı yıllarda dış finansman ihtiyacını artırdı.
Rezervlerden kullanılan tutar ise aynı dönemlerde ortalama 5,8 milyar dolar oldu. On yıllık toplam üzerinden bakıldığında cari açığın %30’una yakını rezervlerden karşılandı. Net hata ve noksan hesabı da yıllar içindeki giriş ve çıkışların toplamında pozitif kalmış ve finansmana ortalama 1,7 milyar dolar katkı sağlamıştı.
2026’da bu yapının özellikle kredi ve net hata ve noksan tarafında değiştiğini görüyoruz. Kredi işlemlerinden sağlanan net finansmanın on yıllık ortalaması 2,7 milyar dolar seviyesindeyken, bir yılda 31,0 milyar dolara çıktı. Aynı dönemde doğrudan yatırımlar eksiye dönerken, net-hata-noksan da ana dengeye 14,4 milyar dolarlık negatif katkı verdi. Kredilerden çok daha fazla finansman sağlanmasına rağmen rezervlerden kullanılan tutar, on yıllık ortalamanın üç katını aştı.
Doğrudan yatırımlarda durum nasıl?
Doğrudan yatırımlar kaleminde 2026’nın ilk yedi ayında 166 milyon dolarlık net çıkış kaydedildi. Söz konusu dönemde yabancıların Türkiye’deki doğrudan yatırımları net 5,8 milyar dolar olurken, Türkiye’deki yerleşiklerin yurt dışında yaptıkları doğrudan yatırımlar 6,0 milyar dolara ulaştı. Böylece geçen yılın aynı döneminde cari açığın finansmanına 3,3 milyar dolar katkı sağlayan kalem bu yıl eksiye döndü.
Önceki on yılın aynı dönemlerinin tamamında doğrudan yatırımlardan net giriş sağlanmıştı. Bu alanda on yıllık ortalama net giriş 3,9 milyar dolar seviyesindeydi. Bu yıl Türkiye’ye gelen doğrudan yatırım, on yıllık ortalamanın %10 altında kalırken, Türkiye’deki yerleşiklerin yurt dışına yaptığı yatırım ise ortalamanın %132 üzerine çıktı.
On yıllık ortalamaya göre bakıldığında, dengedeki değişimde yurt dışına yapılan yatırımların büyümesinin, Türkiye’ye yapılan yatırımların azalmasından çok daha etkili olduğunu söyleyebiliriz.
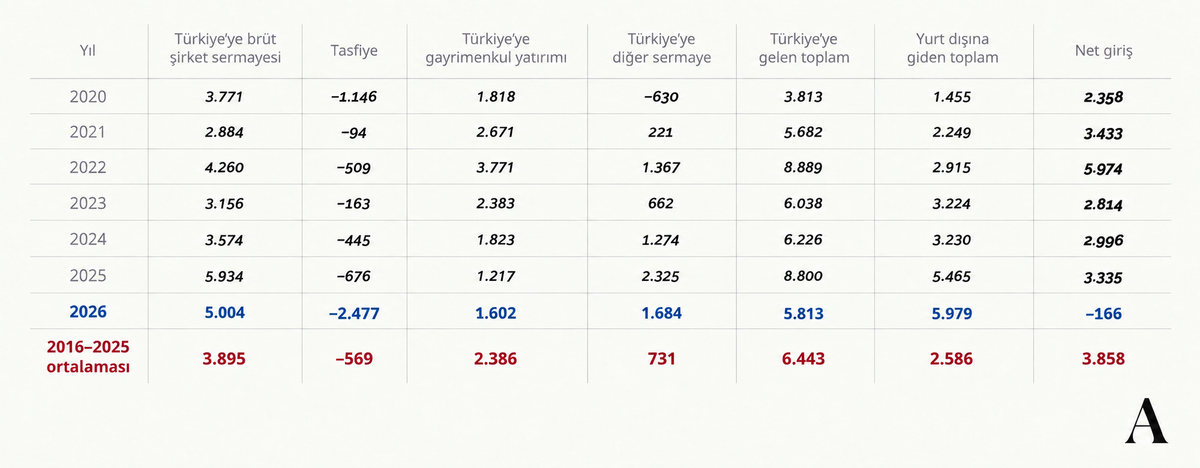
Geçen yıla kıyasla ise dengede yaşanan bozulmada Türkiye’den giden yatırımların artması ve yurt içindeki tasfiyelerin artması etkili oldu. TCMB verilerine göre 2026’nın ilk yedi ayında yabancıların Türkiye’ye getirdiği brüt şirket sermayesi, %15,7 azalışla 5,0 milyar dolara gerilerken, tasfiyelerin de 676 milyon dolardan 2,5 milyar dolara yükselmesiyle net şirket sermayesi girişi %51,9 düşüşle 2,5 milyar dolara indi.
Aynı dönemde yabancıların gayrimenkul yatırımları %31,6 artışla 1,6 milyar dolara yükselse de şirketler arasındaki borç işlemlerini kapsayan diğer sermaye girişleri %27,6 azalışla 1,7 milyar dolara indi.
Yurt içi yerleşikler ise yurt dışındaki şirketlere yaptıkları brüt sermaye yatırımlarını %39,1 artırarak 4,1 milyar dolara çıkardı. Aynı dönemde yurt dışındaki gayrimenkul alımları %8,7, diğer sermaye yatırımları %23,4 azalırken, tasfiyeler 237 milyon dolardan 442 milyon dolara yükseldi.
Portföy yatırımları ne seviyede?
Yabancı yatırımcılar ilk yedi ayda Türkiye’deki menkul kıymetlere net 19,6 milyar dolarlık yatırım yaptı. Bu yatırımın 14 milyar dolarlık kısmı tahvil ve diğer borçlanma araçlarına gitti. Kalan bölüm ise hisse senetleri ve yatırım fonlarına yapılan yatırımlardan meydana geldi. Dolayısıyla yabancıların portföy yatırımlarında da borçlanma yoluyla sağlanan kaynaklar ağırlıktaydı.
Aynı dönemde yurt dışına yapılan portföy yatırımları ise net 14,9 milyar dolar seviyesine ulaştı. Bu alımlar düşüldüğünde portföy yatırımlarının cari açığın finansmanına net katkısı 4,7 milyar dolarda kaldı. Geçen yılın aynı döneminde bu katkı 2,2 milyar dolar seviyesindeydi.
2016-2025 ortalamasının 907 milyon dolar seviyesinde olduğu düşünüldüğünde ise 2026 yılında portföy yatırımları, cari açığın finansmanına uzun dönem ortalamasından 4 kattan fazla katkı sağladı.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
YAZARLAR
Emircan Yaman
Piyasalar ve Finans Editörü
EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
İmalat sanayiinde ilk dört ayda %1,3’e ulaşan üretim artışı, Ağustos ayında %0,2’ye geriledi. Giyim ve makine sektörlerinde daralma tüm şiddetiyle sürerken, önceki yıllarda büyüyen bazı sanayi kolları da yaz aylarında üretim kaybetmeye başladı.
Nobel Ekonomi Ödülü’nü alan Robert Hall ve Michael Woodford’un çalışmalarının ortak noktası, ekonomik istikrarın yalnızca bugün alınan kararlara değil, insanların geleceğe ilişkin beklentilerine de bağlı olduğu düşüncesi oldu. Ödülün gerekçesinde “makroekonomik istikrarın mikroekonomik temellere yaptığı katkılar” ifadesi yer alırken burada Türkiye açısından da önemli çıkarımlar var. Bu teze göre, ekonomik istikrarın toplumsal karşılığı tek başına enflasyonun düşmesi değil.
Bu hafta yurt içinde Ağustos ayı cari işlemler dengesi, Eylül ayı bütçe dengesi ve TCMB Piyasa Katılımcıları Anketi öne çıkarken, yurt dışında ABD enflasyonu ve perakende satışlar, Çin enflasyonu ve dış ticaret dengesi ile Avro Bölgesi nihai enflasyonu ön planda.
12 Eki 2026
Arjantin'de Javier Milei'nin "testere" ile başlattığı ekonomi programı üçüncü yılını tamamlamaya yaklaşırken, ilk iki yılın başarı hikayesi yerini giderek daha karmaşık bir tabloya bırakıyor.
Milli gelir bir hasılat rakamıdır, kazanç rakamı değildir. Türkiye 2010-2019 arasında yılda %5,5 büyüdü ancak aynı zaman zarfında verimlilik artışı yalnızca %0,3'te kaldı. Bunun sebebi ise yatırımların az olmasından ziyade yatırımların yanlış noktalara yönelmesiydi. Uzun süredir olduğu gibi bugün de aynı sınav önümüzde bizleri bekliyor.