Madoff skandalının hatırlattıkları: Fon krizinin faturasını kim ödeyecek?


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Türkiye’de birkaç haftadır gündeme damgasını vuran portföy yönetim şirketlerinin tetiklediği fon krizi konuşuluyor. Sermaye Piyasası Kurulu (SPK) kararıyla 7 portföy şirketine ait 131 adet serbest fonun TEFAS işlemleri durduruldu, bu fonlar tasfiye sürecine girdi. Tasfiye kapsamına alınan fonların toplamı yaklaşık 900 milyar TL (17-18 milyar dolar) büyüklüğünde devasa bir tutara ulaştı.
SPK kararıyla fonları tasfiye sürecine alınan portföy yönetim şirketleri Tera Portföy, Pusula Portföy, A1 Capital Portföy, Hedef Portföy, Atlas Portföy, Pardus Portföy ve Bulls Portföy olarak açıklandı. Sermaye Piyasası Kanunu'nun 107. maddesi gereği piyasa dolandırıcılığı ve manipülasyon kapsamında aralarında fon yönetim kurulu başkan ve üyelerinin de bulunduğu 20 kişi tutuklanırken, soruşturma kapsamında 51 kişiye yurt dışına çıkış yasağı konuldu, mal varlıklarına tedbir getirildi.
- Savcılık, Pusula Finans Holding, Tera Yatırım Menkul Değerler, Hedef Holding ve Bulls Yatırım Menkul Değerler ile bunların alt şirketlerinin yöneticileri hakkında MASAK'tan mali veri istedi. İstenen bilgiler arasında 2024'ten bugüne, para giriş-çıkışları, yurt dışı para transferleri, kripto varlık transferleri de bulunuyor.
Krizin çıkış noktası, bazı portföy şirketlerinin, hacmi düşük ve likiditesi zayıf belirli hisse senetlerini yapay bir şekilde değerinin 20-30 katına çıkararak fon portföylerine doldurduğu şeklinde özetlenebilir. Yatırımcılar fonlardan çıkmak istediğinde, fonların elindeki bu sığ hisseleri satacak alıcı bulunamadı. Fonlar nakit yaratamayınca yatırımcılara temerrüde düştüklerini ilan etti.
- SPK tarafından Ziraat Bankası ve İş Bankası tasfiye işlemlerini yürütmek üzere yetkilendirilirken, yatırımcıların uğradığı net zararın boyutunun tasfiye sürecindeki hisse satışlarının ardından tamamen netleşeceği ifade ediliyor.
Bu krizden doğrudan etkilenen yatırımcı sayısının 350 bin ila 515 bin kişi arasında olduğu belirtildi. Yatırımcıların paralarının tamamen "buharlaştığını" söylemek doğru olmasa da, sistem kilitlendiği için paralar şu an çekilemiyor, ayrıca tasfiye sürecinde ciddi değer kayıpları yaşanması da bekleniyor.
Fonların tasfiyesi adaletsizlik yaratacak mı?
Başta bu fonlarda yatırımları bulunanlar başta olmak üzere, herkes buradaki büyük kaybın faturasının kime kesileceğini merak ediyor. Yatırım fonları krizinde ortaya çıkan devasa zararın devlet tarafından karşılanıp karşılanmayacağı konusu, kamuoyunda ve ekonomi yönetiminde çok ciddi bir tartışma ve belirsizlik oluşturuyor.
Her şeyden önce fon yatırımlarının doğasında çok büyük kazançlar kadar büyük kayıplar olabileceğini kabul etmek gerekiyor. Bu olay özelinde de, yüksek kazanç için yüksek riskli serbest fonlara yatırım yapanların zararının kamu tarafından karşılanmaması gerektiği yönünde hâkim bir görüş söz konusu. Kimileri, bu fonlara para yatıranların riskleri önceden bildiğini ve kayıplara katlanmaları gerektiğini söylerken, bu fonlardan zarara uğrayanlar devletin denetim ve düzenleme mekanizmasının düzgün işlemediğini belirterek kayıpların bir şekilde karşılanmasını talep ediyor.
Eski Hazine Müsteşarı iktisatçı Dr. Mahfi Eğilmez'in analizi başta olmak üzere ekonomi çevrelerinde, piyasada yüksek risk alarak olağan dışı getiri hedefleyen yatırımcıların, bu kararlarının finansal sonucuna katlanması gerektiği vurgulanıyor. Yüksek risk alan yatırımcıların zararının kamu kaynaklarıyla yani halkın vergileriyle kapatılmasının adaletsiz olacağı savunuluyor.
Muhalefet ve bazı siyasi isimler, örneğin Saadet Partisi lideri Mahmut Arıkan, vatandaşların bu fonlara tamamen yasal yollardan ve devletin denetim mekanizmalarına (SPK, TEFAS) güvenerek girdiğini belirtiyor, piyasada "Ne yapıldıysa devlet mührüyle yapıldı" argümanını öne sürerek, kamu otoritelerinin manipülasyonları zamanında engellemediğini ve bu nedenle süreçte sorumluluğu olduğunu söylüyor.
Yatırımcıların zararları nasıl çıkarılacak?
Genel kanı, devletin doğrudan Hazine’den bir "kurtarma paketi" açıklaması beklenmediği yönünde. Bunun yerine hukuki tasfiye süreci işletilecek. SPK tarafından tasfiye kararı verilen 131 fonun elinde bulunan mevcut varlıklar nakde çevrilecek. Ancak, fonların kağıt üzerindeki beyan edilen değerleri ile gerçek likiditeleri arasında büyük farklar olduğu belirtiliyor.
- Soruşturma kapsamında tutuklanan ve gözaltına alınan şirket yöneticileri ile aracı kurum sahiplerinin son iki yıldaki hesap hareketleri, yurt dışı kripto transferleri inceleniyor. Fon sahiplerinin varlıklarına el konularak yatırımcı mağduriyetinin bu kaynaklardan azaltılması hedefleniyor.
Özetle; şu aşamada devletin zararı doğrudan üstlenmesi gibi bir durum söz konusu değil. Piyasada dönen paranın büyüklüğü göz önüne alındığında, yatırımcıların maruz kalacağı kayıp oranının ne olacağı ve paralarını ne ölçüde geri alabilecekleri tamamen adli soruşturmanın derinliğine ve tasfiye edilecek varlıkların reel değerine bağlı olacak.
Nedir bu Ponzi şeması dolandırıcılığı?
Piyasa uzmanları, sistemin işleyişini yeni giren yatırımcıların parasıyla eski yatırımcılara ödeme yapılan bir tür "Madoff Skandalı"na benzetti, Bloomberg ve Financial Times, fon kriziyle ilgili haberlerinde Bernie Madoff’un Ponzi şemasına atıfla “Ponzi benzeri sistem” ifadesini kullandı. Nitekim, Adalet Bakanı Akın Gürlek de, konuyla ilgili açıklamasında, "Ponzi benzeri yöntemlerle" vatandaşların birikimlerini hedef alan, yanıltıcı yönlendirmelerle haksız kazanç sağlayan kötü niyetli kişi ve yapılara karşı adli işlemler yapıldığını dile getirdi.
- Türkiye’deki fon kriziyle birebir örtüşmese de, barındırdığı benzerlikler sebebiyle ve sistemli bir yapay fiyat manipülasyonu ve nakit akışı döngüsüne dayandığı için Ponzi olarak kabul ediliyor.
Ponzi şeması, sisteme dahil olan yatırımcılara kendi paralarından ya da sonraki yatırımcılardan gelen paralardan ödeme yapılan, ortada gerçek bir kâr getiren üretim veya ticaretin bulunmadığı bir dolandırıcılık yöntemidir. Sistem, yeni yatırımcıların parasıyla eski yatırımcıların "kâr paylarını" ödeme mantığına dayanıyor. Adını 1920'lerde bu yöntemi ABD’de ilk kez büyük ölçekte uygulayan Charles Ponzi'den alıyor.
Türkiye özelinde değerlendirdiğimizde, Kastelli Skandalı teknik olarak klasik bir Ponzi (saadet zinciri) şeması değil, ancak işleyiş ve sonuçları bakımından Ponzi ile büyük benzerlikler taşıyor. Kastelli olayı, 1980'lerde finansal sistemin boşluklarından, yüksek enflasyondan ve denetim eksikliğinden doğan bir banker krizi ve aşırı kaldıraç (leveraged) skandalı. Türkiye’de Ponzi kavramı esas olarak Çiftlik Bank skandalı sırasında sıkça gündeme geldi. Mahkemeler ve SPK raporları ile sistemin nitelikli dolandırıcılık amacıyla kurulmuş bir Ponzi sistemi olduğu tescillendi.
Bernie Madoff olayından ne öğrenebiliriz?
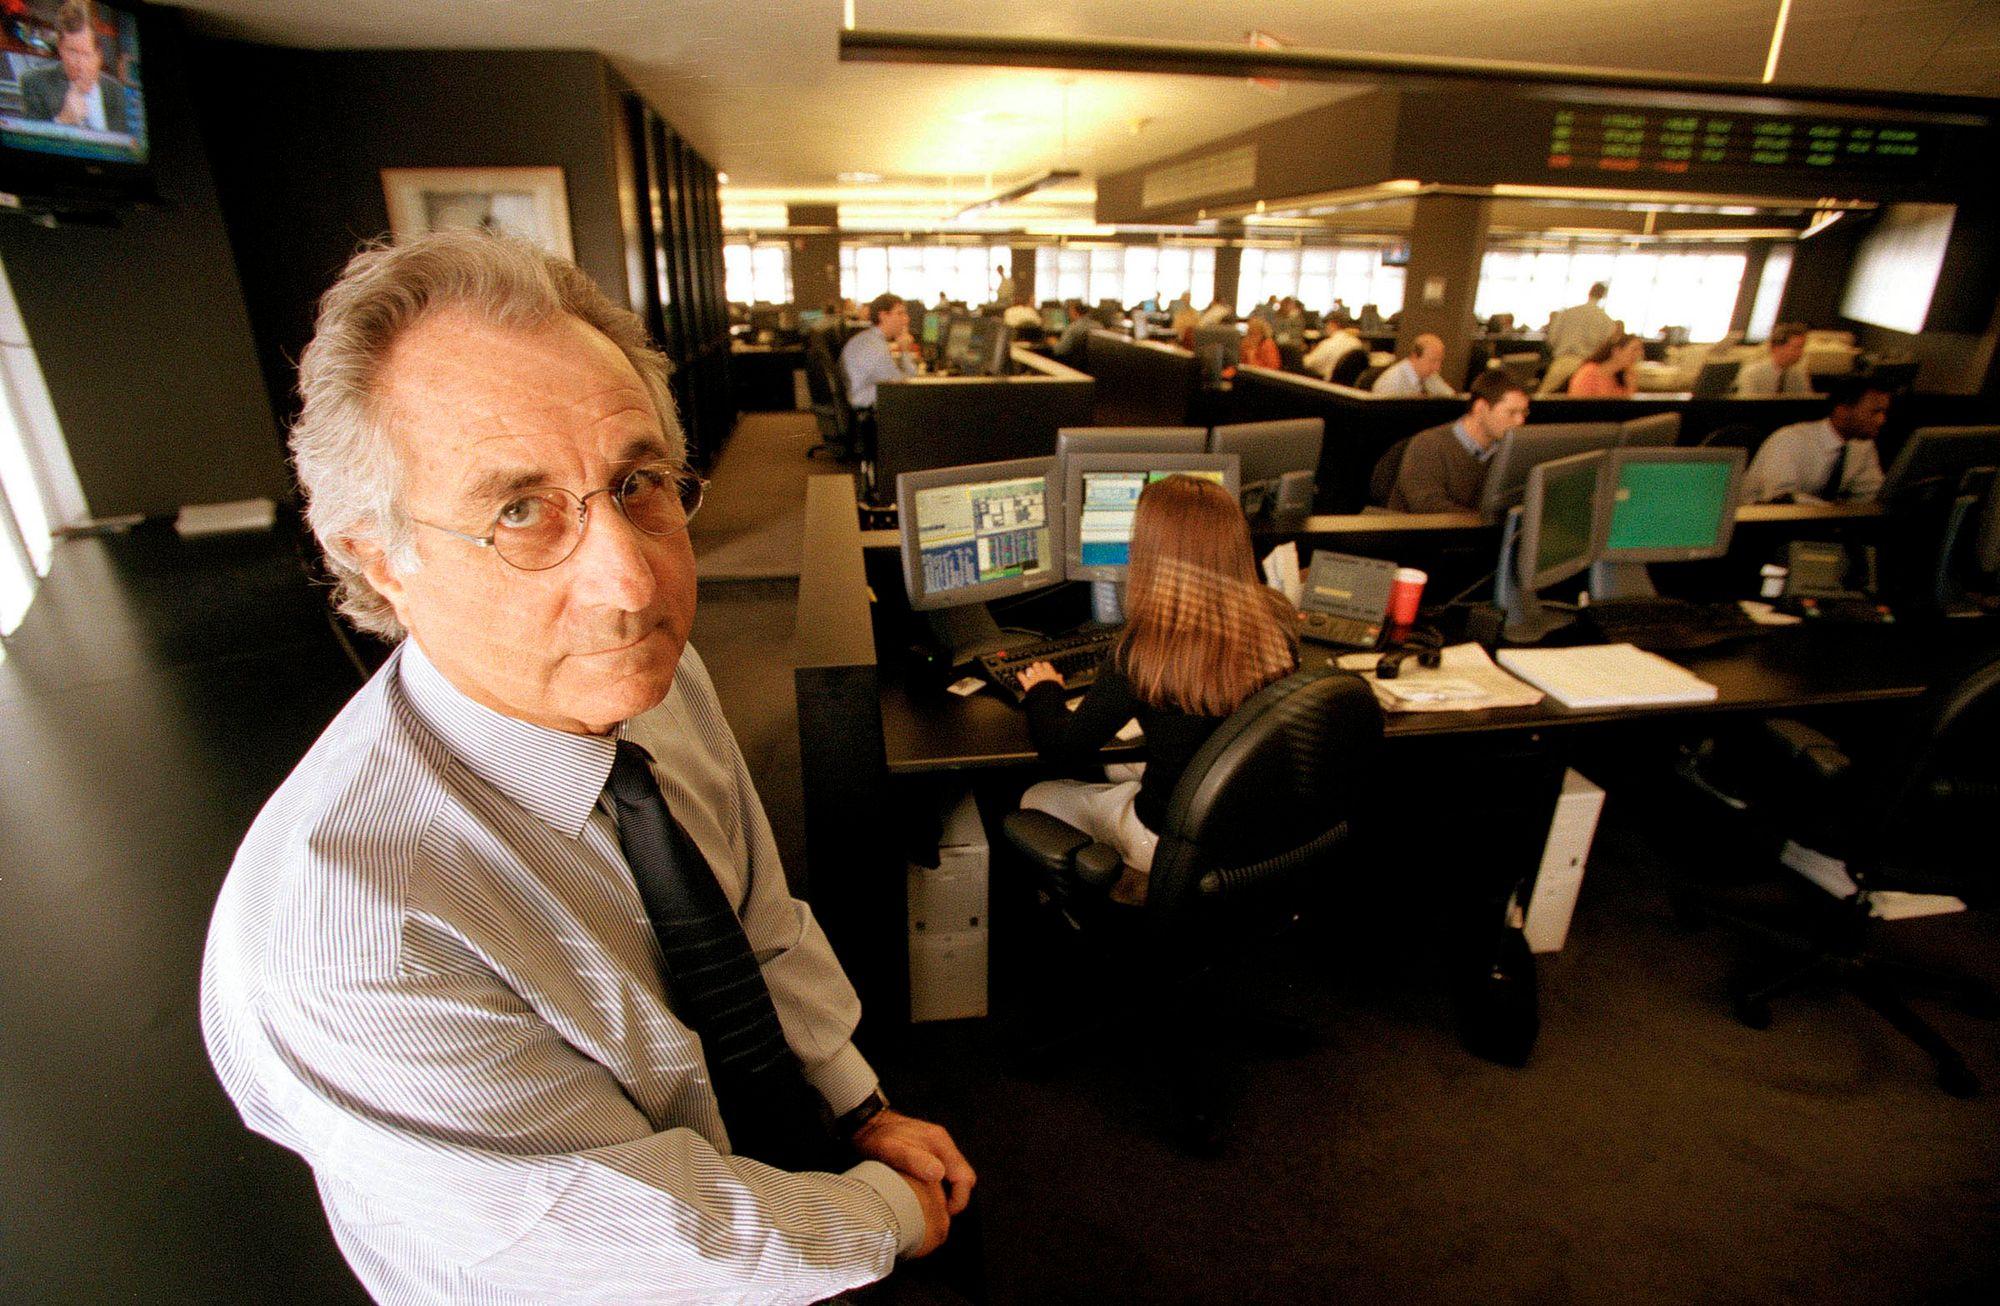
Gelelim Bernie Madoff ve Ponzi şeması skandalına… Bernie Madoff olayı, finans tarihinin en büyük ve en uzun süre devam eden Ponzi dolandırıcılıklarından biri olarak nitelendiriliyor. Türkiye’de son dönemde gündemde olan portföy şirketlerinin merkezinde yer aldığı fon krizini anlamak açısından da çok iyi bir örnek.
- Bernard Madoff, Wall Street'te son derece itibarlı bir finansçıydı. 1960'ta kurduğu şirketi üzerinden yatırım danışmanlığı yapıyordu. Nitekim yıllarca başarılı ve güvenilir bir yatırım yöneticisi görüntüsü verdi. Ama gerçekte yatırımcıların paralarını vadettiği şekilde yatırmıyordu.
Sistem şöyle işliyordu: Yeni bir yatırımcıdan 100 milyon dolar geliyor. Bu para gerçek anlamda yatırıma gitmiyor. Eski yatırımcı “paramı çekmek istiyorum” dediğinde yeni gelen paradan ödeme yapılıyor. Yatırımcı hesabında ise sanki yatırımlar sürekli kazanç sağlıyormuş gibi sahte kayıtlar oluşturuluyor. Sistem yeni para girişi sürdükçe çalışıyor. Ekonomi dünyasında en bilinen klasik Ponzi şeması böyle işliyor.
ABD Adalet Bakanlığı ve SEC (ABD Menkul Kıymetler ve Borsa Komisyonu) belgelerine göre, bu sistem 1970’lerde başlayarak onlarca yıl sürdürüldü. 2008'de çöktüğünde Madoff'un yatırım danışmanlığı tarafında 4 binden fazla müşteri hesabı vardı. Hesaplarda görünen toplam değer yaklaşık 65 milyar dolardı, ancak gerçekte şirkette yaklaşık 300 milyon dolar varlık bulunuyordu.
Burada 2008 küresel finans krizi bu sistemi çöküşe götüren tarih olarak son derece kritik. Krizin başlamasıyla birlikte, yatırımcılar aynı anda paralarını çekmeye başlayınca Madoff'un sistemi kilitlendi. Çünkü, gerçek yatırım getirisi yoktu ve yatırımcılara ödeme yapabilmek için sürekli yeni para gerekiyordu.
- 2008'in sonlarında yatırımcılardan milyarlarca dolarlık geri ödeme talebi geldi. Madoff, bunları karşılayamayınca sistem çöktü, 11 Aralık 2008'de tutuklandı, 2009'da 11 federal suçtan kapsamındaki suçlarını kabul etti ve 150 yıl hapse mahkum edildi.
SEC'in daha sonra yaptığı soruşturma, Madoff hakkında yıllar boyunca ciddi ihbarlar ve şüpheler bulunduğunu, ancak bunların yeterince etkili biçimde soruşturulmadığını ortaya koydu. Sadece tek bir kişinin insanları kandırmasının yanı sıra ciddi bir denetim zaafının olduğu da ortaya çıktı.
Madoff'un hesaplarında görünen 65 milyar dolar, doğrudan “65 milyar dolar çaldı” anlamına gelmiyor. Bunun önemli bölümü gerçekte hiç var olmamış, sahte hesap bakiyelerinden oluşuyordu. Bu nedenle Madoff olayında “nominal hesap değeri” ile “gerçek ekonomik kayıp” ayrımını yapmak gerekiyor.
İşin en çarpıcı tarafı ise şuydu: Madoff’un başarısı “çok yüksek getiri” vadetmesine değil, tam tersine istikrarlı ve güvenilir görünen getiriler üretmesine dayanıyordu.
Madoff’un yarattığı kayıplar nasıl telafi edildi?
Tarihin en büyük Ponzi düzenini kuran Madoff olayında, mağdur yatırımcıların net zararlarının yaklaşık yüzde 94'ü yıllar süren agresif hukuki süreçler, küresel tasfiye operasyonları ve devlet fonları aracılığıyla geri alınarak karşılandı. İki ana koldan yürütülen operasyonla zararlar telafi edildi.
1. Clawback (Geri Alma) Davaları ve İflas Tasfiyesi: Mahkeme tarafından tasfiye memuru olarak atanan avukat Irving Picard, Madoff’un şirketinden (BLMIS) geriye kalan varlıkları toplamak için agresif bir hukuk mücadelesi başlattı. Picard, sistem çökmeden önce Madoff'tan kâr ettiklerini düşünerek paralarını çeken erken dönem yatırımcılara, kurumsal fonlara ve Madoff'un yakın çevresine clawback (geri alma) davaları açtı. Ponzi sistemlerinde elde edilen kârlar hayali olduğu ve diğer yatırımcıların paralarından ödendiği için bu paralar hukuken "haksız kazanç" sayıldı. Sadece Madoff'un en yakın yatırımcılarından biri olan milyarder Jeffry Picower'ın mirasçılarından 7,2 milyar dolar geri alındı. HSBC, UBS ve JPMorgan gibi Madoff ile iş yapan dev bankalarla yürütülen davalar ve küresel uzlaşmalarla milyarlarca dolar fon toplandı. Tasfiye memuru kanalıyla doğrudan Madoff müşterisi olan yani doğrudan hesabı bulunan yatırımcılara 14,7 milyar dolardan fazla ödeme yapıldı.
2. Madoff Mağdurları Fonu (Madoff Victim Fund): Doğrudan Madoff'un şirketinde hesabı olmayan ancak feeder fund (besleme fonlar) veya aracılar vasıtasıyla dolaylı olarak para kaybeden 100 binlerce küçük yatırımcıyı korumak için ABD Adalet Bakanlığı tarafından kuruldu. Bu fonun parası, suç ortaklarının el konulan varlıklarından, Madoff ailesinin gayrimenkullerinden ve JPMorgan Chase gibi bankalarla yapılan cezai uzlaşma anlaşmalarından sağlandı. Örneğin, JPMorgan tek başına 1,7 milyar dolar ödedi. Sonuç olarak MVF, 127 ülkede 40 binden fazla dolaylı mağdura toplamda 4,3 milyar dolar dağıttı. Yatırımcılara, Madoff'un gönderdiği sahte dekontlarda yazan hayali kârlar veya enflasyon farkı ödenmedi. Hesaplama Money In/Money Out (Sisteme yatırılan nakit para/sistemden çekilen nakit para) formülüne göre yapıldı. Dolayısıyla mağdurlar hayal ettikleri serveti değil, sadece gerçekten ceplerinden çıkan ana parayı geri alabildi.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
YAZARLAR
Pelin Cengiz
Gazeteci. Gazete ve televizyonlarda muhabir, editör, ekonomi müdürü, yazar ve programcı görevlerini üstlenen Cengiz, makroekonomi ve iş dünyası alanlarında haberler üretiyor. İkinci bir uzmanlık alanı olarak ekoloji alanında enerjinin finansmanı, iklim krizi, çevre mücadeleleri ve tarım ekonomisi üzerine çalışıyor.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

İstanbul Sanayi Odası’nda (İSO) 13 yıldır devam eden Erdal Bahçıvan dönemi sona erdi. 4 Kasım'da yapılan seçimlerde Adnan Dalgakıran, Bahçıvan'ın desteklediği Ender Yılmaz'ı 67'ye karşı 86 oyla geride bırakarak İSO'nun 2026-2030 dönemi Yönetim Kurulu Başkanı seçildi. Peki yeni İSO Başkanının programında hangi başlıklar var?
BIST 100’ün Ağustos ayında 14 bin 600 puanın üzerine çıktığı, ancak Eylül ayında yatırım fonlarında yaşanan likidite krizinin etkisiyle sert biçimde gerilediği üçüncü çeyrekte, Borsa İstanbul’un yatırımcı kompozisyonunda da belirgin bir ayrışma yaşandı. TÜYİD-Yatırımcı İlişkileri Derneği tarafından Merkezi Kayıt Kuruluşu (MKK) verilerinden yola çıkılarak hazırlanan Borsa Trendleri Raporu’nun 2026 üçüncü çeyrek sayısında, yerli yatırımcıların portföy değerindeki kayıpların yabancı yatırımcılara kıyasla çok daha yüksek olduğu, yabancıların ise özellikle sanayi ve ticaret şirketlerindeki ağırlıklarını artırdığı görüldü.
Bu hafta yurt içinde Ekim ayı enflasyonu, imalat sanayisi PMI verileri ve öncü dış ticaret istatistikleri öne çıkarken, yurt dışında ABD'de Ekim ayı istihdam verileri, İngiltere Merkez Bankası'nın (BoE) faiz kararı ve Avro Bölgesi öncü enflasyonu ön planda.
01 Kas 2026
Dünyanın en büyük kripto para borsası Binance'e yönelik tarihin en büyük saldırılarından birinde 6,3 milyar dolarlık varlık etkilendi. Saldırganlar farklı blokzincir ağlarında varlıkları transfer edip ETH ve Bitcoin'e dönüştürmeye yönelirken, Tether, Circle ve diğer kripto kuruluşlarının müdahaleleriyle yaklaşık 2,7 milyar dolarlık varlık donduruldu. Saldırı, dijital finans sisteminin güvenliğini ve kripto piyasasında merkezî müdahale gücünü yeniden tartışmaya açtı.
ABD Merkez Bankası (Fed), güçlü ekonomik büyüme ve yüksek enflasyon karşısında politika faizini sabit tutarken, Aralık ayında yeni faiz artırımlarına gitme ihtimali güçleniyor.