

Açık bankacılık: Neden bugün?


 Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
Lidio Kurucu Ortağı ve CEO'su
Tüketicilerin farklı platformlarda bıraktıkları izlerin ve verilerin demokratikleştirilebilmesinin, yine tüketicilerin istedikleri platformlarla bu verileri paylaşabilmesinin belki de ilk adımlarından biri olan “açık bankacılık” nihayet Türkiye’de de hayatımıza giriyor. Yurtdışında PSD2 olarak adından söz ettiren yeni nesil bu servisler, bankaları “banking as a platform” dediğimiz platformlara çeviriyor. Bankalar uzun yıllardır riskli olduğunu düşündüğü bu yeni yaşam tarzına nasıl yaklaşıyorlar, ne oldu da bu servisler o tarafta önceleri risk olarak addedilirken kurtuluş reçetesinin en üst sıralarına yazılmaya başlandı bir bakalım.
Burada konuyu daha iyi anlayabilmek için birkaç adım geri gitmek yararlı olabilir. Hemen herkesin yakından takip ettiği gibi yıkıcı (disruptive) inovasyona en açık sektörlerden birisinin bankacılık olduğunu düşünüyoruz. Katı düzenlemeler; eski nesil iş yapış şekillerinin hala çok kârlı olması ve yenilikçi servislerden yaratılabilecek gelirlerin, gelir-gider tablosu ile banka ölçeğinde kurumlar için bir anlam ifade etmemesi gibi sebepler bankaları bu konuda daha tutucu olmaya itti. Tabii ki eski nesil, emekliliğine 3-5 yıl kalmış yöneticiler de bu durumda büyük rol oynadı. Bankalar, zamanı geldiğinde yeni nesil finansal kuruluşlarla aralarında oluşabilecek açığı kapatabileceklerini düşündüler. Zira iş ağları, milyonlarca kullanıcıları, milyonlarca üye iş yerleri ve milyonlarca dolarları vardı. Bu arada haksız da sayılmazlardı, nitekim bugün gerek satın almalar gerekse kurdukları yeni nesil finansal teknoloji girişimleriyle uçtan uca çözümler geliştirmeye ilişkin yatırımlar yapmaya başladılar.
Hemen tüm sektörlerde dijital doğanlar için en büyük risk, konvansiyonel ağır topların bu dönüşümünü tamamlamasıdır. Zira dijital doğanlar genellikle gelir-gider tablosuna bakmaktan pek hoşlanmazlar, özellikle “gider” sekmesine. Zira yeni nesil girişimler için o girişimcinin değil, yatırımcının problemiymiş gibi düşünülür.
Uzun süredir finansal teknoloji girişimleri olarak yıkıcı (disruptive) inovasyonlar yaptığımız, bankaların belli dikeylerdeki işlerini ellerinden aldığımız söylenmeye devam etsin. Aslında bu inovasyonların daha çok “yapıcı” inovasyonlar olduğuna ve milyonlarca tüketicinin bulunduğu ortamlara, bankacılık ya da bankacılık dışı finansal teknoloji girişimlerini taşıyamadığımız senaryoda bu kurum veya girişimlerin hayatta kalamayacağına işaret ettik. Ne mutlu ki bundan birkaç yıl öncesine kadar kendi çevrim içi cüzdanına rakip banka kartlarını ekletmeyen bankalarımız bile açık bankacılık ve bunun gerek tüketici gerekse bankacılık alanında yapacağı dönüşüme hazırlanıyor.
İnovasyonun asıl tetikleyicisi olan tüketici davranışlarındaki değişimle birlikte tüketiciler hayatlarını kolaylaştırması gereken bankacılık servislerinden tek bir şey bekler oldu: Netflix, Spotify, Amazon gibi dijital platformlara benzer pürüzsüz bir deneyim etrafında şekillenen ödeme, para gönderme ve alma, kredi skorlama, kredi talebi gibi servisler. Bu beklentiler bizleri WeChat, AliPay gibi milyardan fazla kullanıcı tarafından kullanılan, bankacılık servislerini de içerisinde barındıran süper uygulamalara götürdü. Bu süper uygulamalar şu an girdikleri ülkelerdeki lokal rakiplerini yenerek ya da satın alarak büyümeye devam ediyor. Gün gelecek, zamanında MasterCard ve VISA’nın yaptığı gibi ortak bir platformda da buluşacaklar.
Açık bankacılık, beraberinde birçok fırsatla gelirken bu yolculukta daha önce köşe başlarını tutmuş birçok banka ve banka dışı finansal teknoloji girişimini zor bir dönem bekliyor. Bankalar ve finansal teknoloji girişimleri bu risk ve fırsatları birbirinden ayırt etmeye devam etsin, tüketiciler için yepyeni bir dönem başlıyor. 2021 yılı sonuyla birlikte tüketiciler lisanslı bir fintek veya bankacılık uygulamasından diğer tüm bankalardaki hesaplarına, kredi kartı bilgilerine, kredi skorundan kripto para hesaplarına, ön ödemeleri kartlarındaki bilgilere ulaşabilecek ve dilerse para transferi başlatabilecek. Yine bu uygulamaları önümüzdeki yıllarda Amazon ve Google gibi platformlarda, Trendyol, Gittigidiyor, Hepsiburada gibi pazar yerlerinde bırakılan izler takip edecek; tüketicilere çok daha hızlı, ucuz ve pürüzsüz servis sunulabilmenin önü açılacak. Öte yandan, birçok kurumun korkulu rüyası olan kötü bir deneyim, kullanıcıların bankacılık hizmeti aldığı başka bir uygulamaya, evet bu bir yemek siparişi uygulaması da olabilir, tek tuşla tüm verilerini taşımasına yol açabilecek.
Kısacası, tüketicinin gerçekten de kral olduğu döneme açılan devasa bir kapının önündeyiz.


Kaydet

Okuma listesine ekle
Paylaş
Paretoİş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?
Bu hafta gündemimizde Ant Group’un rekor halka arzı, Dunkin’ Brands’in 8,8 milyar dolarlık değerlemesi, teknoloji ve enerji devlerinin üçüncü çeyrekleri ve karantina uygulamalarının dönüşüyle sıkıntıya düşen Avrupa merkezli havayolu şirketleri var.
02 Kas 2020

YAZARLAR
Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ OKUMALAR
2026 başında yöneticiler, her yıl olduğu gibi yine “Geçen yıl iyi geçti ama seneye işimiz çok zor” demeçlerini verdiklerinde bu açıklamalar, pek ciddiye alınmamıştı. Kasım ayına gelindiğinde ise ne yazık ki o açıklamaların doğru olduğu ortaya çıktı. Ekim ayında satışlar %31 düşerken yılın ilk 10 ayında 160 bin daha az araç satıldı.
Bir insanın başarıya nasıl ulaştığını anlatan çok hikaye var. Peki ya sonra? Kazandığı parayı, şöhreti ve söz hakkını ne için kullanıyor? “Etki Alanı” yazı dizisinin ikinci yazısında Novak Djokovic var.
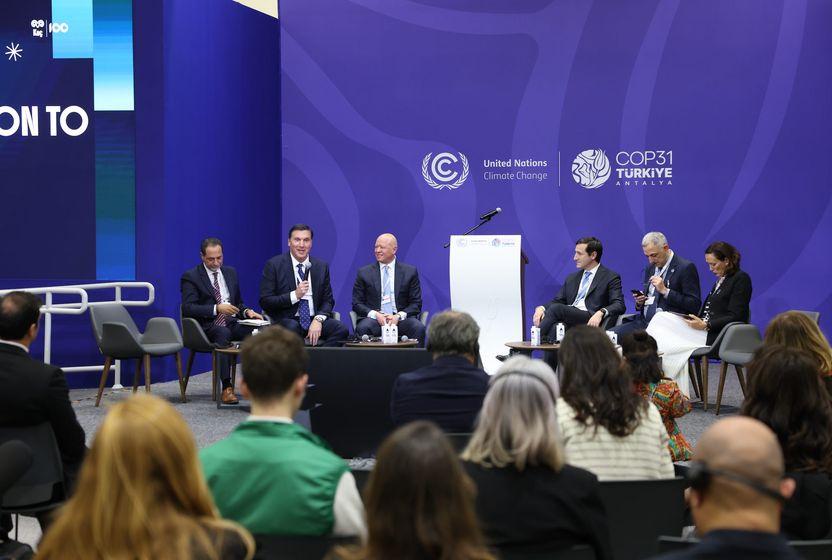
Koç Holding, Küresel İş Ortağı olduğu COP31 kapsamında düzenlediği “Kurumsal Eylemden Geniş Ölçekli Su Dayanıklılığına” başlıklı panelde su taahhüdünü duyurdu. 2025 baz yılına göre 2040’a kadar operasyonel tatlı su çekimini yüzde 85 azaltmayı hedefleyen Koç Holding, su kaynaklarının sürdürülebilirliği için öncü şirketleri biraraya getiren Water Resilience Coalition’a (WRC) katıldığını da açıkladı.
09 Kas 2026
Markalar ve yapımcılar, yaratıcı işlerin arkasındaki çabayı göstererek insan emeğini bir tercih nedenine dönüştürmeye çalışıyor. Ancak yapay zekanın kamera arkası görüntülerini de üretebildiği bir dönemde, bir işin insan elinden çıkmış gibi görünmesi, o emeğin gerçekten harcandığını kanıtlamaya yetmiyor.
Ray-Ban ve Oakley gibi popüler markaların çatı şirketi EssilorLuxottica, son dönemlerde ticari performansından çok kurucu ailenin içinde yaşanan iktidar mücadelesiyle gündeme geliyor. Şirket, yönetime duyulan güvensizlik nedeniyle son bir yılda %40’ın üzerinde değer kaybederken yatırımcılar, aile içindeki anlaşmazlıkların akıllı gözlük pazarının da büyüdüğü bir dönemde EssilorLuxottica'nın geleceğini nasıl etkileyeceğini sorguluyor.