

Arz talebe göre daha sert daralıyor: Sanayi üretimi ve istihdam verileri


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Türkiye ekonomisinin yavaşlasa bile ağırlıklı olarak üretim kaynaklı daraldığını, iç talep koşullarının ise görece canlı kaldığını görüyoruz. Öncelikle sanayi üretimi ile başlayalım. Yılın ikinci çeyreğinde %1,8 daralan sanayi üretimi, üçüncü çeyrekte daha sert bir daralma gösterdi. Temmuz ayında %3,9 daralan sanayi üretimi, Ağustos ayında %5,2, Eylül ayında ise %2,4 oranında yıllık bazda geriledi. Veriler, üçüncü çeyrekte %4’e yakın bir sanayi üretimi daralması olduğunu gösteriyor.
Diğer taraftan, sanayi üretimi aylık bazda %1,6 artmış görünüyor. Ağustos ayının genelde tatil dönemi olması nedeniyle sanayi üretiminde aylık bazda %1,6 artış olması ve yıllık bazda daralmanın görece sınırlı kalması normal bir gelişme olarak değerlendiriliyor. Ancak, sanayi üretimindeki %4’e yakın daralma, Türkiye ekonomisinin büyüme oranının oldukça düştüğünü gösteriyor. Perakende satış, kredi büyümesi, otomobil ve konut satışlarına baktığımızda, Türkiye ekonomisinin yavaşlasa bile ağırlıklı olarak üretim kaynaklı daraldığını, iç talep koşullarının ise görece canlı kaldığını görüyoruz. Sanayi üretimi %4’e yakın yavaşlasa bile iç talep, ekonomik büyümenin pozitif tarafta kaldığına dair sinyaller veriyor.
Sanayi üretim endeksinin yıllık değişim oranlarına baktığımızda, 13 alt grubun 11’inde daralma görülüyor. En sert daralma, sermaye malları yani makine ve teçhizatta yaşanıyor. Bu grubun alt kategorilerinden yüksek teknoloji ürünlerindeki yıllık daralma oranı %21’e ulaşmış durumda. Orta yüksek teknolojili ürünlerdeki daralma ise %4,4 oldu. Artış gösteren iki kategoriden düşük teknolojili ürünlerde %0,9, elektrik-gaz-buhar kategorisinde ise %1,1 artış gerçekleşmiş durumda.
Aylık olarak baktığımızda, en sert daralmanın yine %3,1 oranı ile yüksek teknoloji ürünlerinde gerçekleştiği görülüyor. Toplam üretimde ve katma değerde yüksek teknolojili ürünlerin payını artırmamız gerekirken sanayi üretiminde gerilemenin, özellikle yüksek teknolojide daha derin bir daralma olarak yansıması, yapısal ve geleceğe yönelik olarak sıkıntılı bir tabloya işaret ediyor.
İstihdam rakamlarına baktığımızda, Eylül ayı işsizlik oranı %8,6 olarak açıklandı. Ağustos ayı ile aynı oranda bir rakam geldi. Ekonomide yavaşlamanın bu yılın ikinci çeyreğinden sonra başladığını dikkate alacak olursak, önümüzdeki süreçte işsizliğin tekrar artma eğilimine girmesi sürpriz olmayacaktır.
İstihdamın gecikmeli tepki vermesi, yapısal nedenlerle eleman bulmanın zorluğu nedeniyle işten çıkarma konusunda firmaların daha yavaş hareket etmesine neden oluyor. Eylül ayında işgücüne katılımın artmasıyla hem istihdam hem de işsiz sayılarında artış yaşandı. Veriler, birbirini dengeleyerek işsizlik oranını sabit bırakmış görünüyor. Gelir dağılımındaki bozulma, refah kaybı ve geçim zorlukları iş arayışını artırmış denilebilir. Atıl işgücü olarak bilinen ve aktif iş aramayan fakat iş bulursam çalışabilirim diyenlerin oranındaki düşüş de aktif iş arayışlarının hızlandığını gösteriyor.
Yapısal bir sorun olarak genç işsizlik oranlarında sıkıntılar gözlenmeye devam ediyor. 15-24 yaş grubu olarak tanımlanan genç nüfusta işsizlik oranı %17,1’e yükseldi; bir önceki ay bu oran %16,8 idi. Ekonomideki genel talep koşulları ve turizm, tarım ve inşaat sektörlerinde yaşanan istihdam azalışının etkisiyle işsizlikte tekrar yukarı yönlü bir eğilim olasılığı artıyor.
Sonuç olarak, ekonomideki yavaşlama üretimde net bir şekilde, istihdamda ise sınırlı olarak kendini göstermeye başladı. Yavaşlamanın en az hissedildiği alan iç talep ve buna bağlı tüketim harcamaları olarak duruyor. Enflasyonla mücadelede tam tersini görmemiz gereken bir noktada olmamız, uygulanan ekonomi politikalarının kurgusunda bir değişim ihtiyacını gösteriyor.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?
Veriler, istihdamda şimdilik ciddi bir sorun yaşanmadığına işaret etse de, sanayi tarafında daralma devam ediyor. Ekonomistlerin hesaplamaları, özellikle üçüncü çeyrekte sanayi üretiminde yaklaşı %4,0'lük bir daralmaya işaret ediyor.
12 Kas 2024

YAZARLAR
Erhan Aslanoğlu
İstanbul Topkapı Üniversitesi rektör yardımcısı, akademisyen ve ekonomist. Makroekonomi, Türkiye ve dünya ekonomisi alanlarıyla ilgilenen Aslanoğlu’nun yayımlanmış bir kitabı, kitap bölümleri, çok sayıda makalesi ve tebliğleri bulunuyor. Genel ekonomi, makroekonomik göstergelerin yorumlanması, Türkiye ve dünya ekonomisi, göstergeler ve gelişmeler üzerine seminer ve eğitimler veriyor.
EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
TCMB verilerine göre Türkiye, Ocak-Temmuz döneminde toplam 34,8 milyar dolarlık cari açık verdi. Geçen yılın aynı dönemine kıyasla 10,6 milyar dolar büyüyen açığın finansmanında bankaların ve şirketlerin dış borçlanması öne çıktı. İlgili dönemde açığın finansmanı için yurt dışından kullanılan krediler önemli ölçüde artarken, rezervlerden de geçen yıl kullanılanın iki katından fazla kaynak kullanıldı.
Finans tarihinin en büyük ve en uzun süre devam eden Ponzi dolandırıcılıklarından biri olan Bernie Madoff olayı, Türkiye’deki fon krizini anlamak açısından iyi bir örnek. Birebir örtüşmeyen yanları olduğu için “Ponzi benzeri geri besleme döngüsü” olarak nitelendirilebilecek bu krizde oluşan devasa zararı devletin karşılayıp karşılamayacağı merak ediliyor. Madoff krizinde yatırımcıların zararlarının nasıl telafi edildiği bu açıdan önemli yöntemler içeriyor.
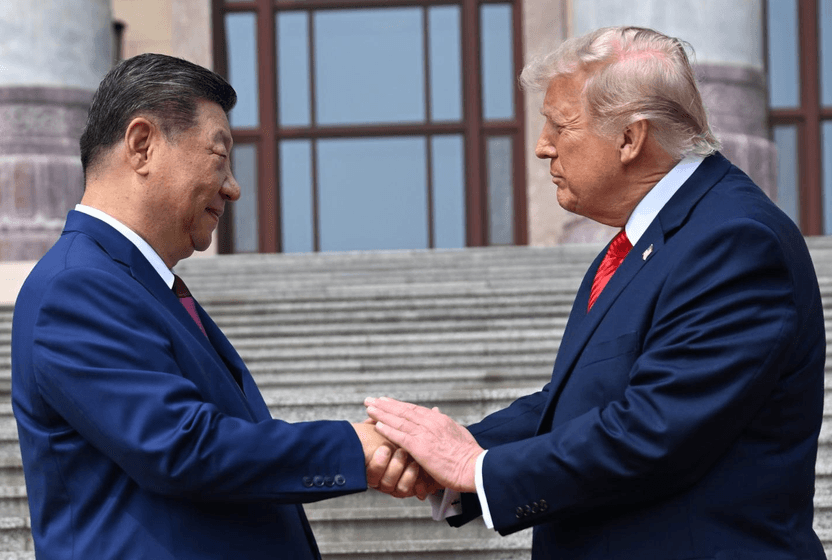
Bu hafta önceliklere kıyasla daha sakin bir veri akışı bekleniyor. Yurt içinde sektörel enflasyon beklentileri, tüketici güven endeksi ve reel kesim güven endeksi öne çıkarken, yurt dışında öncü PMI verileri ile ABD-Çin liderler görüşmesi ön planda.
21 Eyl 2026
Fed, üç yılı aşkın aranın ardından politika faizini 25 baz puan artırarak %3,75-4,00 aralığına yükseltti. Yeni projeksiyonlar, 2026 sonuna kadar bir faiz artışının daha gündemde olduğunu, 2027’de ise faizin mevcut seviyesinde kalabileceğini gösteriyor. Yükselen tahvil getirileri ve enflasyon baskısı, Fed’i piyasaların beklediği daha sıkı para politikalarına doğru ittyor.
Finansal piyasalar açısından tarihi bir hafta geçiriyoruz demek sanıyorum abartı olmayacak. İçeride sermaye piyasalarımızda yaşanan sarsıntı, dışarıda tahvil faizlerinin zirveleri zorlamasıyla merkez bankalarının daha güçlü harekete geçmesi, hemen hemen her türlü finansal enstrümanda sert hareketlere yol açtı.