Ekonomide ilk yarı: Dezenflasyonun bedeli


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
2025’in ilk yarısı parasal gevşeme ile başlayan ancak rüzgarın bir anda tam tersine döndüğü; ekonomik göstergelerin hem yurt içi hem de yurt dışında fazlasıyla dalgalandığı ve Orta Vadeli Program’ın ciddi manada test edildiği bir dönem oldu.
Aynı anda, artan ticaret gerilimleri, küresel faiz patikasına dair belirsizlik ve jeopolitik gerginlikler dış koşulları sertleştirirken, içeride dezenflasyon patikası, rezerv erimesi, bütçe açıkları ve konkordatolar arasında daha çetin bir denge yönetimi izlenmesini gerektirdi.
Peki ekonomik açıdan böylesine hareketli bir dönemde ekonominin temel göstergeleri nasıl hareket etti?
TCMB kararları: Beklenmedik sıkılaşma
İncelemeye ülkemiz para politikası otoritesi olan Türkiye Cumhuriyet Merkez Bankası’nın aldığı kararlardan başlamak ve sonrasında bu kararlar doğrultusunda temel göstergelerin ne yönde ilerlediğine bakmak daha sağlıklı olacaktır.
Türkiye Cumhuriyet Merkez Bankası aslında yıla ihtiyatlı bir parasal gevşeme patikası ile başlamıştı. Merkez Aralık ayında düşürmeye başladığı politika faizini Ocak ve Mart ayı toplantılarında da toplam 500 baz puan indirerek %42,5 seviyesine çekmiş ve gelecek toplantılar için güvercin mesajlar vermişti.
Ancak patika beklendiği gibi ilerlemedi. TCMB Mart ayında yaşanan ani kur hareketleri ve sert sermaye çıkışlarına karşı ara bir toplantıyla gecelik borç verme faizini %46’ya çıkarıp bir haftalık repo ihalelerini askıya aldı. Nisan ayı toplantısında politika faizini 350 baz puan artışla %46’ya, gecelik faizini ise %49’a çıkaran TCMB, Haziran ayı toplantısına kadar piyasayı çoğunlukla gecelik faiz üzerinden fonlamayı tercih etti. TCMB bu dönemde dövize yönelimi engellemek ve mevduat kompozisyonu içindeki TL payını %55’in üzerinde tutmak için döviz mevduatı nedeniyle tutulan zorunlu karşılıkları artırmak, bankaların gerçek kişi TL hedefini yükseltmek ve TL mevduat nedeniyle tutulan zorunlu karşılıkların faizini artırmak gibi tedbirlere başvurdu ve hedefinde başarılı da oldu. Haziran’ın son haftasında KKM hariç TL mevduatın toplam mevduatlar içindeki payı %59,6 seviyesindeydi.
Bu zaman zarfında yapılan müdahaleler ile TCMB rezervlerinde de belirgin bir erime yaşandı. 2024 yıl sonunda TCMB brüt rezervleri 155 milyar dolar seviyesindeyken, net uluslararası rezervler 63,2, swap hariç net rezervler ise 43,7 milyar dolar seviyesindeydi. Haziran’ın sonunda ise bu tutar brüt uluslararası rezervler için 154,4 milyar dolar, net uluslararası rezervler için 46,4 milyar dolar, swap hariç net rezervler içinse 28,4 milyar dolar olarak ölçüldü.
Dezenflasyonda devamlılık
2025’in birinci yarısında parasal sıkılığın artmasıyla birlikte enflasyonda da gözle görülür bir düşüş başladı. 2024 Aralık’ta %44,38 olan manşet enflasyon, 2025 Haziran’da %35,05 düzeyine gerileyerek piyasa beklentilerine yakın bir düzeyde kaydedildi. Verinin detaylarına baktığımızda Haziran’da temel mallar enflasyonu %21,1 ile son yılların en düşük seviyesinde ölçülürken, hizmetler enflasyonu ise %50,3 ile güçlü kalmaya devam etti.
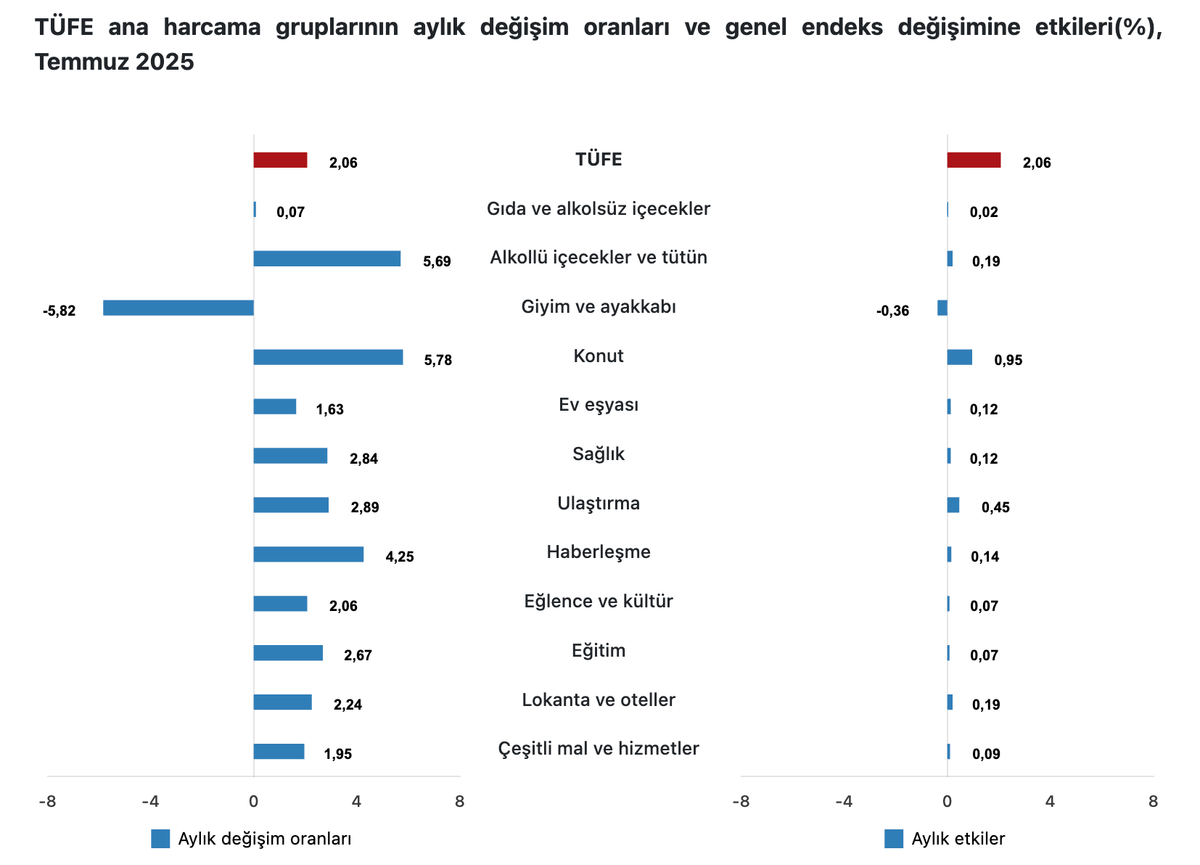
Söz konusu dönemde TÜFE’yi oluşturan alt gruplar arasından yılbaşından bu yana en güçlü düşüş %57,1’den %35,6’ya gerileyen lokanta ve oteller, %91,6’dan %73,3’e gerileyen eğitim ve %32,2’den %14,5’e gerileyen giyim ve ayakkabı gruplarında görüldü. Bu dönemde gıda enflasyonu %43,6’dan %30,2’ye gerilerken, konut grubu enflasyonu ise %69,0’dan %65,2’ye sınırlı bir düşüş kaydederek yapışkanlığını gösterdi. Ulaştırma enflasyonu ise %25,8’den %27,7’ye yükselerek bir istisna oluşturdu.
Alt grupların manşet veriye katkıları da bu dönemde farklılaştı. Haziran ayına gelindiğinde en yüksek ağırlığa sahip olan gıda grubunun enflasyona yıllık katkısı yılbaşına kıyasla 10,9 puandan 7,6 puana gerileyerek dezenflasyona destek olmaya başlarken, bu sefer de konut tarafı hem kira hem de doğalgaz ve elektrik tarifesi artışlarının etkisiyle 9,2 puan katkıyla yapışkan kalarak manşet veri üzerinde en büyük yükü oluşturur hale geldi. İlk yarıda ulaştırma grubunun verdiği 4,5 puanlık katkıda da bir değişim yaşanmadı. Buna karşın giyim-ayakkabı grubunda sezon indirimleri ve döviz kurundaki istikrar sayesinde yıllık katkı 2,2 puandan 0,9 puana gerilerken, lokanta ve oteller grubunun verdiği katkı 4,7 puandan 3,1’e, ev eşyası grubunun verdiği katkı ise 3,1’den 2,4’e indi.
Yıl sonu enflasyon beklentilerinde ise sınırlı bir değişiklik yaşandı. Türkiye Cumhuriyet Merkez Bankası (TCMB) tarafından düzenlenen Piyasa Katılımcıları Anketi’nin Ocak ayı sonuçlarında yıl sonu manşet enflasyon beklentisi %27,05 düzeyindeyken, Haziran ayı sonuçlarında bu beklenti %29,86’ya yükselmiş durumdaydı.
Hem istihdam, hem işgücüne katılımda düşüş
Birinci yarıda manşet işsizlik oranında bir değişiklik olmamış olsa da alt detaylarda pek çok değişim gözlemlendi. 2024 yılını %8,6 ile bitiren işsizlik oranı, 2025 Haziran itibarıyla yine aynı seviyede, yani %8,6 düzeyinde kaldı. Ancak bu seviye, işgücüne katılım ve istihdam oranlarının sabit kalması değil, aynı hızla düşmüş olması nedeniyle korundu. TÜİK verilerine göre 2024 yıl sonundan Haziran ayında kadar geçen söz konusu 6 aylık periyotta hem işgücüne katılım hem de istihdam oranları 0,7’şer puan düşerek sırasıyla %53,5 ve %48,9 seviyesine geriledi.
Geniş tanımlı işsizlik olarak da bilinen atıl işgücü oranı ise manşet oranın aksine artış gösterdi. 2024 yıl sonunda %28,0 düzeyinde yer alan atıl işgücü oranı, Haziran ayında %32,9’a yükselerek 2014 yılından bu yana hesaplanmakta olan veri setinin en yüksek seviyesini kaydetti.
- Atıl işgücü oranı içine manşet işsizliğe ek olarak iki grup daha dahil ediliyor. Bunlar zamana bağlı eksik istihdam olarak tanımlanan haftada 40 saatten az çalışan ancak iki hafta içinde ek süreyi kabul edebilecek istihdamdakiler ve potansiyel işgücü olarak tanımlanan iş arayan ama hemen çalışmaya hazır olmayanlar veya iş aramayan fakat hemen çalışmaya hazır ve istekli olanlar olarak ifade ediliyor. TÜİK’e göre bu veri içinde potansiyel işgücü ve işsizlerin bütünleşik oranı da yılın ilk yarısında %18,7’den %22,7’ye çıkmış durumda.
Ücretli çalışan istatistiklerinde ise sektörel ayrım belirginleşti. TÜİK tarafından açıklanan son veriye göre sanayi, inşaat ve ticaret-hizmet sektörleri toplamında ücretli çalışan sayısı 2024 yıl sonuna kıyasla %1,9 artışla 15 milyon 883 bin kişi seviyesine yükseldi. Ancak verinin alt kırılımlarına bakıldığında söz konusu dönemde inşaat sektöründe çalışanların sayısında 73 bin kişi artış yaşanırken, ticaret-hizmet sektöründe 306 bin kişilik artış, sanayi sektöründe ise 79 bin azalış kaydedildi. İki farklı örnek olarak imalat sektöründe 76 bin kişilik çalışan azalışı kaydedilirken, konaklama ve yiyecek hizmetleri sektöründe 220 bin kişilik artış izlendi.
Açıklar: Cari, dış ticaret, bütçe
Ocak-Haziran döneminde dış ticaret, cari ve merkezi yönetim bütçe dengelerinde verilen açıklar ılımlı da olsa büyümeye devam etti.
Yılın birinci yarısında dış ticaret dengesi bir önceki yıla kıyasla bir miktar daha açık verdi. TÜİK verilerine göre 2025’in Ocak-Haziran döneminde ihracat %4,1 büyüyerek 131,4 milyar dolara yükselirken, ithalat ondan daha hızlı bir biçimde %7,2 büyüyerek 180,8 milyar dolara ulaştı. Böylece Ocak-Haziran döneminde 6 aylık dış ticaret açığı bir önceki yıla göre %16,3 büyüyerek 49,3 milyar dolara yükselmiş oldu. Bu dönemde tüketim malları ithalatı %13,9 ile en hızlı büyüyen ithalat kalemi olurken, yatırım malı ithalatı ise %2,0 ile nispeten daha yavaş büyüdü.
Birinci yarıda dış ticaret açığında olduğu gibi cari açıkta da benzer bir artış izlendi. TCMB verilerine göre 2024 yıl sonunda 12 aylık yıllıklandırılmış cari açık 9,9 milyar dolar düzeyinde kaydedilirken, 2025 Mayıs’ta bu tutar 16 milyar dolara yükseldi. Bu sırada GSYH oranı ise %0,7’den %1,2 seviyesine ulaştı. Ancak bu oranın 2022 yılında %5,4, 2023 yılında ise %4,1 seviyesinde olduğunu da hatırlatmakta fayda var.
Bütçe tarafında ise TL bazında açık, faiz harcamaları öncülüğünde büyümeye devam etti. Ocak-Haziran döneminde bütçe açığı %31,2 artarak 980,5 milyar TL’yi bulurken, bu açığı yıllık bazda %93,5 büyüyerek 1 trilyon 111 milyar TL’ye ulaşan faiz harcamaları büyüttü. Söz konusu dönemde merkezi yönetim bütçe gelirleri %43,7 artışla 5 trilyon 598 milyar TL’ye yükselirken, giderler ise %44,7 büyüyerek 6 trilyon 579 milyar TL’ye ulaştı.
Daralan reel sektör
Parasal sıkılığın etkileri tüm bu verilerle birlikte reel sektör üzerinde de konkordatolar aracılığıyla kendini göstermeye başladı. Konkordatotakip verilerine göre 2025 yılının ilk yarısında mahkemeler tarafından şirketlere verilen geçici mühlet kararı sayısı %108 artışla bin 259’a yükselirken, kesin mühlet kararları %236 artışla 836’ya, iflas kararları ise %101 artışla 553’e yükseldi. Bu konkordatolar yalnızca KOBİ’lerle sınırlı değil, büyük sanayi şirketlerine de uzanmış durumda. Örneğin ülkenin en büyük 500 sanayi şirketini sıralayan İSO 500’de 276. sırada yer alan Arslan Alüminyum, 320. sırada yer alan GNS Alüminyum ve 364. sırada yer alan Staret Entegre için geçici mühlet kararları verildi.
Birinci yarıda reel sektöre ilişkin güven göstergeleri de aşağı doğru hareket etti. Reel kesim güven endeksi Haziran ayında yılbaşında kıyasla 4,3 puan azalışla 98,4 seviyesine gerileyerek 100 eşik değerinin altında kalırken, İstanbul Sanayi Odası imalat PMI da 2,9 puan azalışla 46,7’ye gerileyerek imalat sektöründe karamsarlığın derinleştiğine işaret etti. Bu sırada TCMB tarafından hesaplanan imalat sektörü kapasite kullanım oranı da Haziran ayında %74,4 düzeyine geriledi.
Sonuç olarak
Türkiye ekonomisi yılın ilk yarısında, büyüme ivmesini korumaktan ziyade fiyat istikrarının sağlanması amacıyla atılan adımlar doğrultusunda hareket etti. Merkez Bankası’nın Mart ayından sonra aldığı kararlar kur istikrarının sağlanarak TL’nin tekrar güçlenmesini sağlamış ve özellikle temel mal gruplarında belirgin dezenflasyona yol açmış olsa da, bu adımların yan etkileri reel sektöre ve dolayısıyla istihdama da yansımış durumda.
Yılın ikinci yarısında dezenflasyonun sürdürülmesi için faiz duruşunun net bir şekilde reel pozitif bölgede tutulması, diğer yandan istihdamı koruyucu maliye politikaları uygulanması, hizmet enflasyonunu besleyen kira-ücret zincirini kıracak yapısal adımların hızlandırılması ve dış finansmanda kısa vadeli sermaye akımları yerine uzun vadeli yatırımlara yöneliş temel öncelikler olmalı. Aksi halde kur şoklarına ve küresel risk dalgalanmalarına açık kalan mevcut denge bir sürdürülebilirlik testine girebilir.
Ayrıca ithal girdi bağımlılığını azaltma amaçlı yatırımlar, cari dengedeki kırılganlığı sınırlayacak enerji ve ara malı stratejileri ile selektif sektör destekleri, hem uzun vadeli sürdürülebilir büyüme hem de kalıcı fiyat istikrarı arasında güçlü bir köprü köprü kurabilir.