Eylül ayı PPK kararı: TCMB'de normalleşmenin sınırları


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Türkiye’de para politikasının yakın vadeli geleceğine dair soru işaretleri, jeopolitik karmaşa ve yansımalar bir yana, makro gündemin ana maddesi olmaya devam ediyor. Dezenflasyon sürecinde izlenen yatay-aşağı görünüm, şirketlerin birikimli finansman ihtiyacı ve enerji fiyatlarındaki oynaklık, Merkez Bankası’nın hareket eğilimine aynı anda ancak farklı yönlerde etkiliyor. 10 Eylül tarihli PPK kararını da bu kapsamda ve daha geniş bir çerçevede okumak gerekiyor.
Temkinli gevşemenin ayak sesleri
Piyasa halihazırda, gevşeme adımlarını (beklenenden yavaş olsa da) fiyatlıyor. Bu yöndeki ilk adım da zaten 23 Ağustos’ta atıldı. TCMB, bu tarihte, mart başında ara verdiği haftalık repo ihalelerine yeniden başlama kararı aldı. Bu hareketle birlikte fiili fonlama maliyetinin %40’tan %37’ye geriledi ve politika faizi değişmeden parasal koşullarda gevşeme sağlandı. Diğer bir ifadeyle, savaş ortamı sebebiyle atılan sıkılaşma önlemi geri çekildi. Dolayısıyla bundan sonraki kararlar değerlendirilirken, ağustosta sağlanan bu 300 baz puanlık rahatlamanın etkisi de hesaba katılmalı zira aynı politika faizi oranı, farklı likidite uygulamaları altında farklı sıkılık seviyeleri yaratabiliyor.
10 Eylül’de politika faizinin %37’de, gecelik borç verme ve borçlanma faizlerinin sırasıyla %40 ve %35,5’te korunmasını da bu çerçevede değerlendirmek gerekiyor. Beklentilere paralel açıklanan karar TCMB’nin ağustostaki fonlama adımının etkilerini izlemeyi tercih ettiğini teyit ediyor. Bu da elbette ki son çeyrekte indirim olasılığını açık tutarken, buna ilişkin bir takvim veya miktar taahhüdü vermiyor.
Karar metnindeki asıl değişim enflasyon ve talep değerlendirmesinde yer alıyor. Metinde, ana eğilimin geçici olarak yükselebileceği mesajı yerini eylülde son gerçekleşmelerin ve öncü göstergelerin gerilemeye işaret ettiğine bırakmış durumda. İlaveten, arz şoklarının yurt içi fiyatlara sınırlı yansıması da zayıf talebin teyidi olarak değerlendiriliyor. Buna karşılık yüksek enerji fiyatlarına ilişkin risk vurgusu, toplantı bazında karar yaklaşımı ve kalıcı bozulmada sıkılaşma taahhüdü korunuyor. Mealen, faiz indirimi zemini açısından daha olumlu olan bu değerlendirmeyi tekil olarak değil, vurgulanan ihtiyatlı duruşla birlikte okumak gerekiyor.
Enflasyon cephesi
Enflasyon cephesinde temkinli normalleşmeye imkan veren, ancak ivmenin hızlanmasını zorlaştıran görünüm korunuyor. Ağustosta tüketici fiyatları aylık %1,84 artmış ve yıllık enflasyon %31,51’e gerilemiş olsa da enerji fiyatlarının %5,46 yükselmesi, hizmet enflasyonunun yıllık %40,28’e ulaşması önemli. Temel mal enflasyonunda görülen hızlı gerileme ise, fonksiyonun ne kadar karmaşık olduğunu teyit ediyor. TCMB de ana eğilim göstergelerinde aylık bazda sınırlı yükselişe, üç aylık ortalamalarda ise ılımlı gerilemeye işaret ediyor.
Bu dağılım, para politikasının talep üzerindeki etkilerinin görüldüğünü, buna karşılık maliyet baskılarının ve hizmetlerdeki fiyatlama alışkanlıklarının sürdüğünü teyit eder nitelikte. Enerji maliyetleri gibi ana maliyet unsurlarının para politikasının etki alanının dışında kalması sebebiyle de bu maliyetlerin talebe, beklentilere ve diğer fiyatlara yayılması sınırlı olacaktır. Bu nedenle yıllık enflasyondaki baz etkisi kaynaklı gerileme ile aylık fiyatlama eğiliminin iyileşmesini ayırmak önemli hale geliyor.
Beklentiler
Para politikası beklentileri tarafında piyasada kayda değer bir ayrışma izlenmiyor. Geçtiğimiz yıllarda çokça ayrışan ve hemen her kararın sürpriz olarak nitelendiği ortamdan görece stabil ve öngörülebilir bir tabana geçiş yapılması özellikle içinden geçtiğimiz dönem düşünüldüğünde çok kıymetli. Piyasa aktörleri ve uluslararası kurumlar yıl sonu manşet enflasyonu (%30 bölgesi) ve politika faizi indirimi (100-200 baz puan) konusunda mutabıklar. Piyasa Katılımcıları Anketi’nde de benzer bir manzara söz konusu.
Buradaki ana konu ise beklentilerde çok hissedilmeyen ancak varlığı da reddedilemeyecek olan kırılganlık. Kırılganlığın odağında da enflasyonda katılık sürerken ve dış faktörler aleyhte gelişirken yapılacak erken bir faiz indiriminin kredibilite kaybına yol açabileceği yer alıyor.
Kısaca, yıl sonuna kadar yapılacak iki toplantıda 100 ila 200 baz puanlık indirim alanının korunduğunu biliyoruz. Ancak bu alanın kullanılabilmesi, enerji şokunun derinleşmemesine, ana eğilimdeki iyileşmenin kalıcılaşmasına ve TL tasarruf tercihinin korunmasına bağlı. Eğitim ücretleri ve hizmet fiyatlamalarının sonbahar verilerini dalgalandırabileceğini de unutmamak gerekiyor. Bu noktada tek aylık olumlu sürprizle hızlanmak kadar, geçici bir fiyat ayarlamasını kalıcı bozulma saymak da hatalı olacaktır.
Politika bütünlüğü
Eylül metninde ilave makroihtiyati adım ve etkin likidite yönetimi vurgularının korunması, bu araçların öneminin korunduğunu gösteriyor. Haftalık repo ihalelerine dönüş sonrasında, gecelik faizlerin politika faizine yakın seyretmesi ve likidite fazlasının gerektiğinde çekilmesi önem kazanacak. Döviz alımlarıyla sisteme giren TL’nin ne kadarının sterilize edildiği, açıklanan faiz oranının piyasaya nasıl yansıdığını belirleyecek.
Makroihtiyati düzenlemelerde seçici sadeleşme sürecinde de piyasa ikna durumda. Gerekli görülen noktalarda atılan adımlar büyük savrulmalara yol açmıyor. Temmuzda döviz mevduatına uygulanan %2,5’lik ilave TL zorunlu karşılığın kaldırılması, buna karşılık yabancı para zorunlu karşılık oranlarının artırılması bu yaklaşımın bir örneği olarak verilebilir.
Kredi tarafında da genel büyüme sınırları korunurken üretim ve ihracatın finansmanında hedefli düzenlemelerin gündemde ana senaryo olarak korunuyor. Yeni OVP de işletmelerin krediye erişiminin güçlendirilmesini, teminat darboğazlarının hafifletilmesini ve seçici destekleri yinelenmiş durumda ve bu da senaryoyu destekliyor. Burada tabii ki ana konu bankacılık sisteminin kredi verme isteği olacak.
Yeni OVP’de açıklanan çerçeve, yılın son enflasyon raporunda beklenen güncellemeye de ışık tutmuş durumda. TCMB, 13 Ağustos’ta 2026 yıl sonu enflasyon tahminini %28’e yükseltirken 2027 için %15’i korumuştu. 6 Eylül’de açıklanan OVP’de aynı yıllar için %28,4 ve %21 öngörüldü. TCMB, son enflasyon raporunda OVP’ye yakınsayacaktır.
Burada, OVP’nin 2027 için %4,2 büyüme öngörüsü de politika bileşiminin önemini artırıyor. Büyümenin üretim kapasitesi ve verimlilik üzerinden desteklenmesi, dezenflasyonla uyumlu bir hedef olsa da manşetin yarattığı soru işaretleri ve hızlı gevşeme endişeleri korunuyor. Burada kamu harcamalarının bileşimi ile yönetilen fiyatların takvimi ve gelir politikaları da büyük önem taşıyacak. Kısaca, kalıcı bir normalleşme için ekonomi politikalarının birbirini desteklemesi ve tamamlaması gerekliliği baki.
Sonuç
Mevcut makro manzara, yürütülen iletişim ve politika adımları, yakın gelecekte ihtiyatlı faiz indirimleri, aktif likidite yönetimi, kredi tarafında seçici düzenlemeler ve TL tasarrufları destekleyen araçların birlikte kullanıldığı bir ortama işaret ediyor. Enerji fiyatları kaynaklı baskının hafiflemesi ve beklentilerin iyileşmesi bu süreç içindeki en kıymetli “bonus” olacak. Burada yaşanacak olumsuz bir sürpriz ise TCMB’nin bekleme süresini uzatma ve hatta gerektiğinde yeniden sıkılaşma potansiyeli yaratıyor.
TCMB’nin önündeki sınavda bir değişim söz konusu değil. Görev, finansman koşullarını iyileştirirken dezenflasyonun dayanaklarını koruyabilmek. Yakın vadede kalıcı normalleşmeden ancak ve ancak aylık fiyatlama davranışlarının iyileştiği, TL tasarruf tercihinin korunduğu ve üretimin finansmanın daha sağlıklı koşullarda devam ettiği bir ortam oluşması halinde bahsedebiliriz. Dip toplamda sonbaharın politika tercihlerini değerlendirirken kullanacağımız ana sıfat denge olmalı.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
YAZARLAR
Eralp Ersoy
Lex Strategic Advisory Kurucusu

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

İş Bankası’nın ana destekçiliğinde 2017'den bu yana süren Workup Girişimcilik Programı’nın 14. dönemi, çevrimiçi düzenlenen Demo Day etkinliğiyle tamamlandı. Yapay Zekâ Fabrikası’nın yürüttüğü bu dönemde 10 teknoloji girişimi mezun oldu. Dönemi öne çıkaran iki gelişme var: Mezunların 10'da 8'i işini doğrudan yapay zeka üzerine kuruyor ve seçim süreci bu kez bilinçli olarak İstanbul, Ankara ve İzmir’in dışına açıldı. Yeni mezunlarla birlikte programın toplam mezun sayısı 198'e ulaştı.
05 Kas 2026
Türk Devletleri Teşkilatı'nın (TDT) 13. Zirvesi 29-30 Ekim'de Ankara'da yapıldı. Türkiye, Azerbaycan, Kazakistan, Kırgızistan ve Özbekistan TDT'nin üyesi; Türkmenistan, Macaristan ve Kuzey Kıbrıs Türk Cumhuriyeti ise gözlemcisi. Zirvenin sonunda üye devletler 163 maddelik Ankara Bildirisi'ni kabul etti. Bildiri ortak alfabeden küp uyduya, savunma sanayisi kolejinden ulaşım koridorlarına kadar pek çok konuyu kapsıyor.
ABD’de 2026 ara seçimlerinin Demokratların hem Temsilciler Meclisi hem de Senato’da çoğunluğu elde etmesiyle sonuçlanması, Amerikan ekonomisi ve küresel finansal piyasalar açısından yeni bir siyasi denge oluşturdu. Ancak seçim sonuçlarının ekonomi politikalarında radikal bir yön değişikliğinden ziyade, yürütme ve yasama organları arasındaki anlaşmazlıkları artırması bekleniyor.
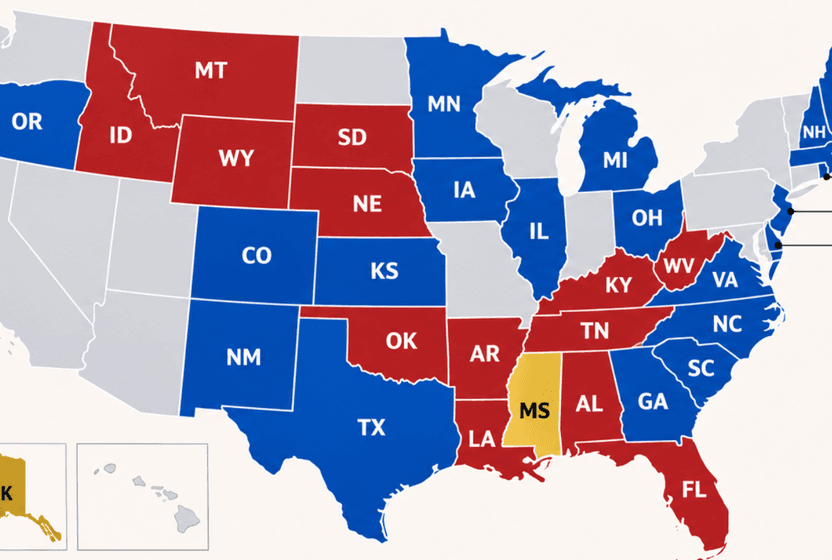
ABD'de 2026 ara seçimleri, Trump'ın ikinci döneminin kalan son iki yılının çerçevesini belirlemiş durumda. Resmi olmayan sonuçlara göre demokratlar hem temsilciler meclisinde hem de senatoda çoğunluğu ele geçirdi. Temsilciler meclisini demokratların kazanması beklenen bir sonuçtu. Sürpriz, cumhuriyetçilerin yıllardır elinde tuttuğu eyaletlerde de koltuklarını yitirerek senato tarafını da kaybetmesi oldu. Bu sonuç Washington'da Trump'ın gücünün yeniden dengelenmesi sürecini başlatırken, önümüzdeki iki yılın maliye, ticaret ve dış politika gündemini doğrudan etkileyecek
İstanbul Sanayi Odası’nda (İSO) 13 yıldır devam eden Erdal Bahçıvan dönemi sona erdi. 4 Kasım'da yapılan seçimlerde Adnan Dalgakıran, Bahçıvan'ın desteklediği Ender Yılmaz'ı 67'ye karşı 86 oyla geride bırakarak İSO'nun 2026-2030 dönemi Yönetim Kurulu Başkanı seçildi. Peki yeni İSO Başkanının programında hangi başlıklar var?