





Girişi kolay, çıkışı zor: Verim eğrisi kontrolü daha önce nasıl uygulandı, nasıl sonuçlandı?


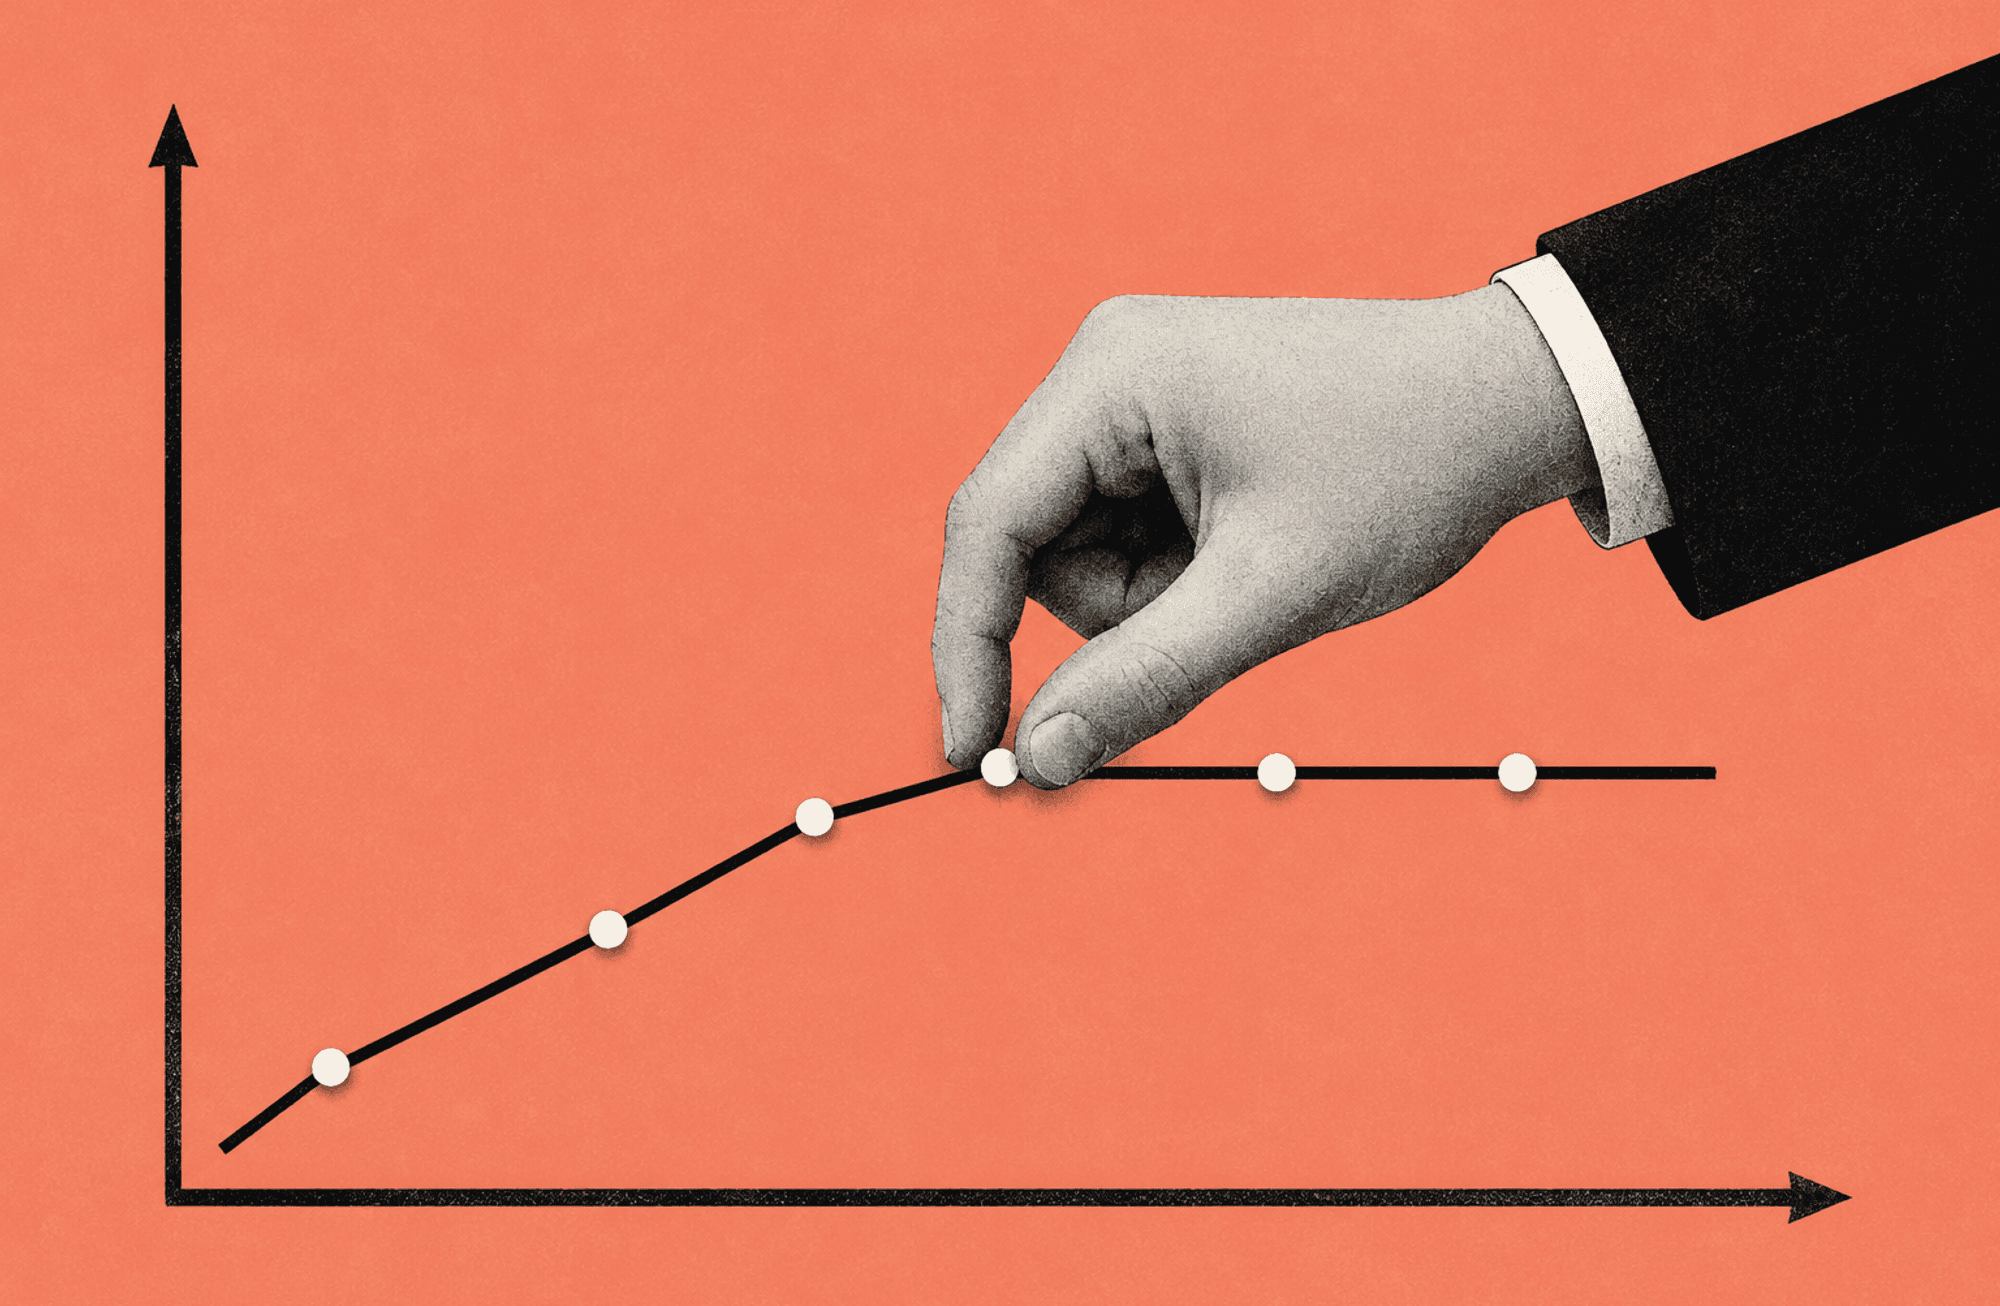
Merkez bankalarının çoğu yalnızca gecelik politika faizini belirler, tahvil piyasasının geri kalanını serbest bırakır. Verim eğrisi kontrolünde (yield curve control – YCC) ise banka bir adım daha ileri gider: Belirli bir vadedeki (genellikle 3-10 yıl) devlet tahvilinin getirisine somut bir hedef koyar ve bu hedefi korumak için gerektiği kadar tahvil alıp satacağını taahhüt eder.
Bu, niceliksel genişlemeden (QE) farklıdır: QE'de banka "şu kadar tahvil alacağım" der, fiyatın nereye gideceğine piyasa karar verir; YCC'de ise banka "faiz şu seviyede kalacak" der, ne kadar tahvil alınacağına piyasa karar verir. İkinci yaklaşım, taahhüt inandırıcı olduğu sürece bilançoyu fazla şişirmeden faizi düşük tutabilir ama taahhüt bir kez ciddi biçimde sorgulanırsa banka kendini sınırsız alım yapmak zorunda hissedebilir. Bu yüzden YCC, para politikası tarihinde yalnızca dört ülkede ve genellikle olağanüstü koşullarda denendi.
Hoş geldin! Aposto Premium üyelerine özel bu içeriği okumak için Premium üye olabilir ya da Premium hesabına giriş yapabilirsin.
Aposto Premium
Ayda
- Aposto'nun tüm arşivine ve güncel yayınlara sınırsız erişim.
- Yükselen endüstrilerden gelişme ve içgörüleri aktaran, entelektüel dünyanı besleyecek Premium üyelere özel makale ve bültenler.
- Gündemdeki gelişmeleri küresel bir perspektifle aktaran analizler.
- Aposto Radyo için hazırladığımız podcast ve sesli belgesellere websitemiz ve mobil uygulamamızdan erişim imkanı.
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
YAZARLAR
Eren Kuru
Sipay Hazine Müdürü ve yatırım danışmanı. Daha önce Borsa İstanbul’da İş Geliştirme Departmanı’nda, Vakıf Yatırım'da Yatırım Danışmanlığı ve Algoritmik Trading Departmanı'nda, Ziraat ve Allbatross Portföy tarafında da Fon Yönetimi'nde çalıştı.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
OKUMAYA DEVAM EDİN

ABD Merkez Bankası (Fed), güçlü ekonomik büyüme ve yüksek enflasyon karşısında politika faizini sabit tutarken, Aralık ayında yeni faiz artırımlarına gitme ihtimali güçleniyor.

Türkiye'nin ev sahipliğinde Antalya'da düzenlenecek COP31 yaklaşırken, iklim değişikliğinin ekonomik büyüme, üretim, enflasyon ve finansal istikrar üzerindeki etkileri yeniden gündemde. Aşırı hava olaylarının yol açtığı ekonomik kayıplar, merkez bankalarını ve finansal kuruluşları iklim risklerini daha kapsamlı biçimde değerlendirmeye yöneltiyor. Ancak bu süreçte ekonomi yönetimlerinin hem iklim risklerini küçümsemekten hem de geçici şoklara aşırı tepki vermekten kaçınması gerekiyor.
Türkiye’de özel sektör tahvilleri, finansman bonoları ve kira sertifikalarında yaşanan ödeme sorunları fon krizinin ardından farklı bir boyuta taşındı. Yılbaşından 27 Ekim’e kadar 14 şirketin TL cinsi borçlanma araçlarında 60 ödeme aksaklığı yaşanırken, vadesinde ödenemeyen anapara toplamı 12 milyar 697 milyon liraya ulaştı.
Türkiye’de üretken yapay zeka kullanım oranı bir yılda %19,2’den %37,6’ya yükselirken, gençlerin önemli bir bölümü artık kişisel sorunlarını da yapay zekayla paylaşıyor. Teknoloji gündelik hayatın her alanına girerken geçim sıkıntısı, güvencesiz çalışma ve fırsat eşitsizliği gibi sorunlar varlığını koruyor. Peki yapay zekanın yarattığı ekonomik imkânlardan kimler yararlanacak ve bu teknolojik ilerleme daha fazla insan için iyi bir hayatı mümkün kılabilecek mi?
Yapay zekanın üretkenliği artırarak maliyetleri düşürmesi beklenirken veri merkezleri, gelişmiş çipler, elektrik ve altyapı yatırımları yeni bir maliyet baskısı yaratıyor. Fed yöneticileri, bu yatırımların talebi ve maliyetleri artırarak fiyat artışlarını ekonominin geneline yayabileceği uyarısı yapıyor. Tartışmanın merkezinde ise şu soru var: Yapay zekanın uzun vadeli ucuzluk vaadi, kısa vadeli maliyet dalgasını ne zaman dengeleyebilecek?
