

Jeopolitik riskten Fed gölgesine: Altın ve gümüşte yeni fiyatlama rejimi


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Altın ve gümüş piyasalarında son dönemde yaşanan fiyat hareketleri yalnızca jeopolitik risk algısıyla açıklanamayacak kadar çok katmanlı bir görünüm sunuyor. ABD-İran savaşı başlamadan hemen önce her iki değerli metalde de güçlü bir düzeltme süreci başlamıştı. Bu düzeltme aslında piyasa dinamikleri açısından şaşırtıcı değildi. Zira savaş öncesindeki dönemde hem altında hem de özellikle gümüşte oldukça sert bir yükseliş yaşanmış, ons altın 5 bin 600 dolar, gram altın 8 bin TL, gümüş ise 121 dolar seviyelerine kadar yükselmişti.
Ancak bu yükselişin arkasında sadece temel faktörler bulunmuyordu. Özellikle son aşamada piyasa davranışını belirleyen ana unsurlardan biri FOMO, yani “yükselişi kaçırma korkusu” oldu. Değerli metallerde güçlü bir momentum işlemi oluştu ve bu da fiyatları temel göstergelerin ima ettiği seviyelerin ötesine taşıdı. Dolayısıyla piyasanın bir noktada soluklanması ve düzeltmeye girmesi beklenen bir gelişmeydi.
Savaş öncesinde bu düzeltme sonrası oluşan beklenti, düzeltme sonrasında altının gümüşe kıyasla daha hızlı toparlanabileceği yönündeydi. Bunun nedeni, altının geleneksel güvenli liman niteliğinin gümüşe göre daha güçlü olması ve son yıllarda merkez bankalarının güçlü altın alımlarıydı. Ancak ons altının 5 bin 200 dolar seviyesini aşmakta zorlanması yatırımcı tarafında belirgin bir hayal kırıklığı yarattı.
Ardından ABD-İran savaşı başladı. Normal koşullarda savaş, jeopolitik riskin artması ve güvenli liman talebinin güçlenmesi anlamına gelir. Bu nedenle ilk bakışta altın fiyatlarının yukarı yönlü tepki vermesi beklenirdi. Fakat bu kez piyasa farklı bir kanaldan fiyatlama yaptı. Altın ve gümüş, savaş döneminde güvenli liman talebinden yeterli destek bulamadı, aksine baskı altında kaldı. Bu görünümün temel nedeni, piyasanın savaşı uzun soluklu ve sistemik bir jeopolitik kriz olarak fiyatlamamasıydı. Savaşın kalıcı bir küresel belirsizlik yaratacağına dair güçlü bir kanaat oluşmadı. Buna karşılık petrol fiyatlarındaki yükselişin enflasyonist etkileri daha fazla öne çıktı. Piyasa şu zinciri fiyatladı: Petrol yükselirse enflasyon yukarı gelir ve enflasyon yukarı gelirse merkez bankalarının faiz indirme alanı daralır, hatta faiz artırımı ihtimali gündeme gelebilir. Bu zincirleme fiyatlama özellikle faiz getirisi olmayan altın ve gümüş üzerinde baskı yarattı.
Daha sonra taraflar arasında bir mutabakat zemini oluşması ve barış ihtimalinin güçlenmesiyle birlikte petrol fiyatlarında belirgin bir gevşeme görüldü. Brent petrolün 67 dolarlara kadar gerilemesi ve ardından 73-75 dolar bandında dengelenmesi ilk bakışta değerli metaller açısından destekleyici bir zemin yaratmalıydı. Çünkü petrol fiyatlarındaki düşüş, enflasyon baskılarının hafiflemesi ve faiz endişelerinin azalması anlamına gelebilirdi. Ancak altın ve gümüş bu süreçte de beklenen tepkiyi veremedi. Aksine ons altın 3 bin 950 dolar seviyelerine, gümüş ise 55 dolar civarına kadar geriledi. Bu kez fiyatlamanın merkezine “şahin FED” algısı yerleşti. Yeni FED başkanının piyasa tarafından daha şahin bir çizgide algılanması, petrol kaynaklı enflasyon risklerinin henüz tamamen ortadan kalkmaması ve FED üyelerinin söylemlerindeki sertleşme, piyasanın faiz indirimi beklentisinden faiz artırımı ihtimaline doğru kaymasına yol açtı.
Bu noktada değerli metallerdeki baskının yalnızca makroekonomik beklentilerle sınırlı kalmadığını da vurgulamak gerekir. Teknik tarafta önemli destek seviyelerinin kırılması son dönemde satışları hızlandırdı. Bunun yanında yatırımcı psikolojisinde de önemli bir dönüşüm yaşandı. Yükseliş döneminde FOMO nasıl alımları beslediyse düşüş döneminde bunun tersi bir davranış biçimi devreye girdi. Fiyatlar geriledikçe yatırımcının piyasadan çıkma eğilimi güçlendi. Ayrıca savaşın bitmesi ve anlaşma zemininin oluşmasıyla büyük fonların bir bölümünün altından çıkarak yapay zeka hisselerine yöneldiğine dair bulgular, değerli metaller üzerindeki baskının portföy tercihlerinden de beslendiğini gösteriyor.
Geçtiğimiz Perşembe gününden itibaren altın ve gümüşte sınırlı bir toparlanma eğilimi görülmesinin nedeni ise ABD iş gücü piyasasına ilişkin veriler oldu. Tarım dışı istihdam verilerinin iş gücü piyasasında soğumaya işaret etmesi, FED'in faiz artırımı konusunda daha temkinli davranabileceği beklentisini güçlendirdi. Bu da değerli metallerin kısa vadede nefes almasını sağladı.
Bundan sonraki dönemde barış zemininin korunması ve Brent petrolün 75 dolar civarında dengelenmesi hâlinde altın ve gümüş açısından temel belirleyici jeopolitik başlıklardan ziyade ABD makro verileri olacaktır. Özellikle enflasyon, istihdam ve ücret göstergeleri, FED'in politika patikasına ilişkin beklentileri şekillendirecektir.
Benim ana senaryomda FED'in 2026 yılında faiz indirimine gitmesi düşük olasılıklı görünüyor. Daha iyimser senaryoda FED'in bu yıl faizi sabit bırakması değerli metaller açısından görece destekleyici bir zemin oluşturabilir. Bunun için ABD'de enflasyonun aşağı yönlü eğilimini sürdürmesi ve iş gücü piyasasındaki soğumanın belirginleşmesi gerekir. Buna karşılık daha olumsuz senaryoda enflasyonun yapışkanlığını koruması ve petrol kaynaklı maliyet baskılarının tamamen ortadan kalkmaması durumunda FED'in bir faiz artırımı gündeme gelebilir. Böyle bir tablo altın ve gümüş üzerinde yeniden baskı yaratacaktır.
Sonuç olarak altın ve gümüşte fiyatlama rejimi değişmiş görünüyor. Savaş döneminde güvenli liman talebi değil, yüksek faiz korkusu baskın çıktı. Barış döneminde ise düşen petrol fiyatlarının yaratabileceği destekten çok şahin FED beklentisi öne geçti. Bu nedenle yılın geri kalanında, eğer barış zemini korunabilirse, değerli metallerin yönünü büyük ölçüde ABD'den gelecek veriler ve bu verilerin FED politikasına nasıl yansıyacağı belirleyecek. Bugün altın ve gümüş için temel soru artık yalnızca jeopolitik risklerin artıp artmayacağı değil. Asıl soru, güvenli liman talebinin mi yoksa yüksek faiz gölgesinin mi fiyatlamalarda daha baskın olacağıdır.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
YAZARLAR
Doç. Dr. Filiz Eryılmaz
Bursa Uludağ Üniversitesi İktisat Bölümü Öğretim Görevlisi.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

Bu hafta yurt içinde TCMB'nin yılın son Enflasyon Raporu, Eylül ayı sanayi üretimi, cari işlemler dengesi ve Kasım ayı Piyasa Katılımcıları Anketi öne çıkarken, yurt dışında ABD'de Ekim ayı enflasyonu, İngiltere'de üçüncü çeyrek büyümesi ve Avro Bölgesi büyüme ve istihdam verileri ön planda.
08 Kas 2026

İş Bankası’nın ana destekçiliğinde 2017'den bu yana süren Workup Girişimcilik Programı’nın 14. dönemi, çevrimiçi düzenlenen Demo Day etkinliğiyle tamamlandı. Yapay Zekâ Fabrikası’nın yürüttüğü bu dönemde 10 teknoloji girişimi mezun oldu. Dönemi öne çıkaran iki gelişme var: Mezunların 10'da 8'i işini doğrudan yapay zeka üzerine kuruyor ve seçim süreci bu kez bilinçli olarak İstanbul, Ankara ve İzmir’in dışına açıldı. Yeni mezunlarla birlikte programın toplam mezun sayısı 198'e ulaştı.
05 Kas 2026

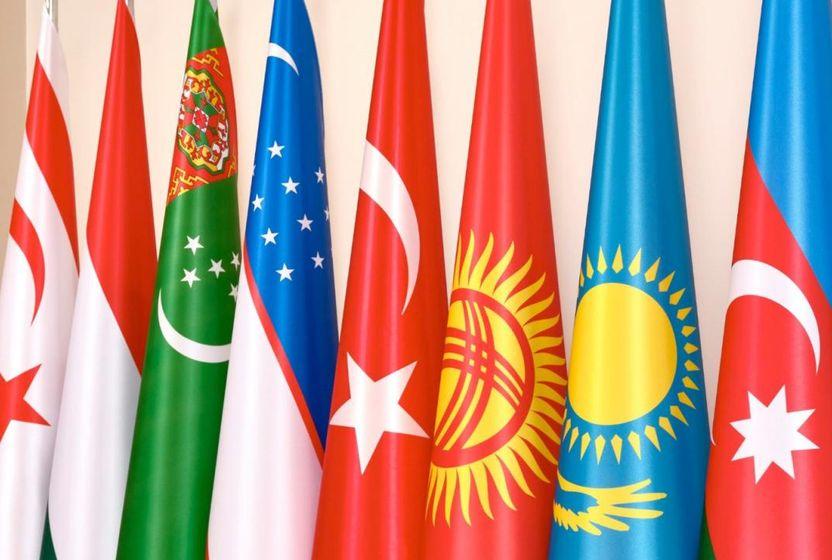
Türk Devletleri Teşkilatı'nın (TDT) 13. Zirvesi 29-30 Ekim'de Ankara'da yapıldı. Türkiye, Azerbaycan, Kazakistan, Kırgızistan ve Özbekistan TDT'nin üyesi; Türkmenistan, Macaristan ve Kuzey Kıbrıs Türk Cumhuriyeti ise gözlemcisi. Zirvenin sonunda üye devletler 163 maddelik Ankara Bildirisi'ni kabul etti. Bildiri ortak alfabeden küp uyduya, savunma sanayisi kolejinden ulaşım koridorlarına kadar pek çok konuyu kapsıyor.
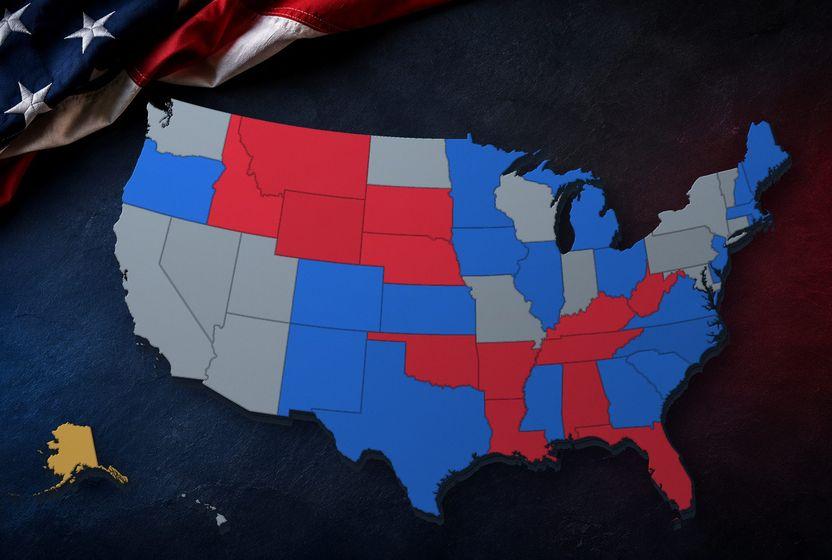
ABD’de 2026 ara seçimlerinin Demokratların hem Temsilciler Meclisi hem de Senato’da çoğunluğu elde etmesiyle sonuçlanması, Amerikan ekonomisi ve küresel finansal piyasalar açısından yeni bir siyasi denge oluşturdu. Ancak seçim sonuçlarının ekonomi politikalarında radikal bir yön değişikliğinden ziyade, yürütme ve yasama organları arasındaki anlaşmazlıkları artırması bekleniyor.
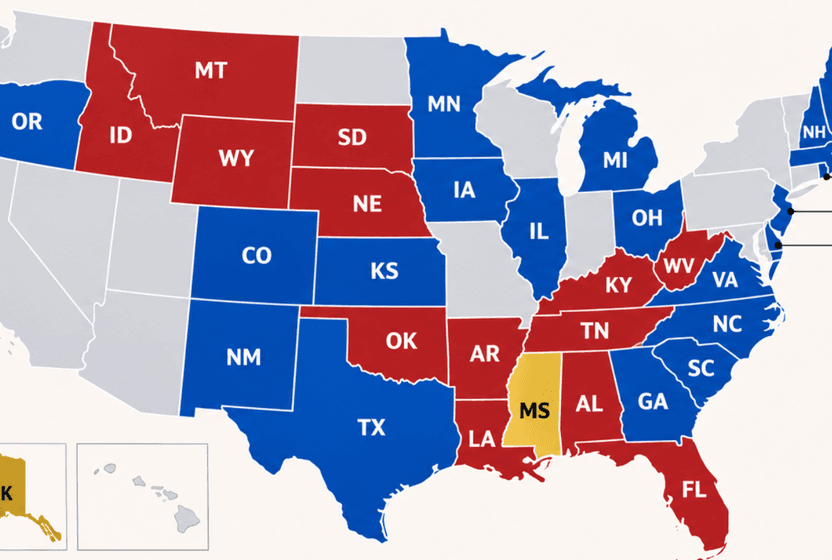
ABD'de 2026 ara seçimleri, Trump'ın ikinci döneminin kalan son iki yılının çerçevesini belirlemiş durumda. Resmi olmayan sonuçlara göre demokratlar hem temsilciler meclisinde hem de senatoda çoğunluğu ele geçirdi. Temsilciler meclisini demokratların kazanması beklenen bir sonuçtu. Sürpriz, cumhuriyetçilerin yıllardır elinde tuttuğu eyaletlerde de koltuklarını yitirerek senato tarafını da kaybetmesi oldu. Bu sonuç Washington'da Trump'ın gücünün yeniden dengelenmesi sürecini başlatırken, önümüzdeki iki yılın maliye, ticaret ve dış politika gündemini doğrudan etkileyecek