





Para basmak işe yarar mı?


Dardanel , Dünya Ton Balığı Günü’nü kutlar
Dünya Ton Balığı Günü Türkiye’yi ton balığıyla tanıştıran Dardanel , 2 Mayıs Dünya Ton Balığı Günü ’nde ton balığının sağlıklı beslenmedeki yeri ve önemine dikkat çekiyor. Nedir? Her yıl 2 Mayıs’ta kutlanan Dünya Ton Balığı Günü, ton…
Daha fazlasını öğren →
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Özellikle ekonomik koşulların zorlu olduğu, alım gücünün düştüğü ekonomik kriz dönemlerinde biz iktisatçılar şakayla da karışık olsa “para basılıp vatandaşa dağıtılsa olmaz mı?” tarzı sorulara maruz kalırız. Düz bir mantıkla düşünüldüğü zaman oldukça makul görünen bu fikir, aslında kendi içinde büyük çelişkiler ve handikaplar barındırır. Peki para basıp ihtiyaçları için hanehalkına dağıtmak ekonomik sorunlara çözüm olur mu?
Miktar teorisi
Cevap kısa ve net. Hayır. Para basmak veya para arzını orantısız ölçüde artırmak bir ülkenin ekonomik sorunlarına uzun vadede çözüm getirebilecek bir uygulama değildir. Kısa vadede küçük bir rahatlamaya sebep oluyormuş gibi görünse de uzun vadede çok daha büyük sorunlara yol açacaktır.
Bunu bir örnekle açıklamak gerekirse ekonomik sorunlardan para basma yoluyla kaçmak, vücudunuza saplanmış bir bıçağı aniden yerinden çıkarmaya benzer. Bıçak yerinden çıktığında ani ve kısa bir rahatlama elde edilebilir fakat uzun vadede kan kaybından ölmeniz kaçınılmaz olacaktır.
Bu durumu bir ekonomi teorisiyle açıklamak istememiz durumundaysa en iyi alternatif “miktar teorisi”dir.
M x V = P x Y
Bu eşitlikte M para arzını, V paranın dolaşım hızını, P fiyatlar genel düzeyini, Y ise gayri safi yurt içi hasılayı temsil eder. Klasik teoriye göre paranın dolaşım hızı ve gayri safi yurt için hasıla kısa dönemde sabit kabul edilir. Çünkü bir ülkenin gayri safi yurt için hasılasının artırılabilmesi için uzun vadeli yatırımlar yapılması gerekmektedir.
Bu eşitliğe göre V’nin ve Y’nin sabit kabul edildiği durumda M’de yani para arzında yapılan herhangi bir artış P’yi yani fiyatlar genel düzeyini direkt olarak etkileyecektir. Dolayısıyla para arzını artırmak, fiyatlar genel düzeyinin de artmasına sebep olacak ve reel olarak bir kazanç elde edilememesine neden olacaktır.
Phillips Eğrisi
Para basmanın ekonomiye etkilerini gösteren daha pek çok teori vardır fakat bunların en çok bilinenlerinden biri Beklentilerle Genişletilmiş Phillips Eğrisi yaklaşımıdır.
Phillips eğrisine göre enflasyon ile işsizlik arasında ters orantılı bir ilişki vardır. Yani enflasyonun yükseldiğinde işsizlik azalacak, işsizliğin arttığı durumlarda ise enflasyon düşecektir. Fakat uzun vadede enflasyon da işsizlik oranı da tam istihdam düzeyinde dengeye gelecektir.
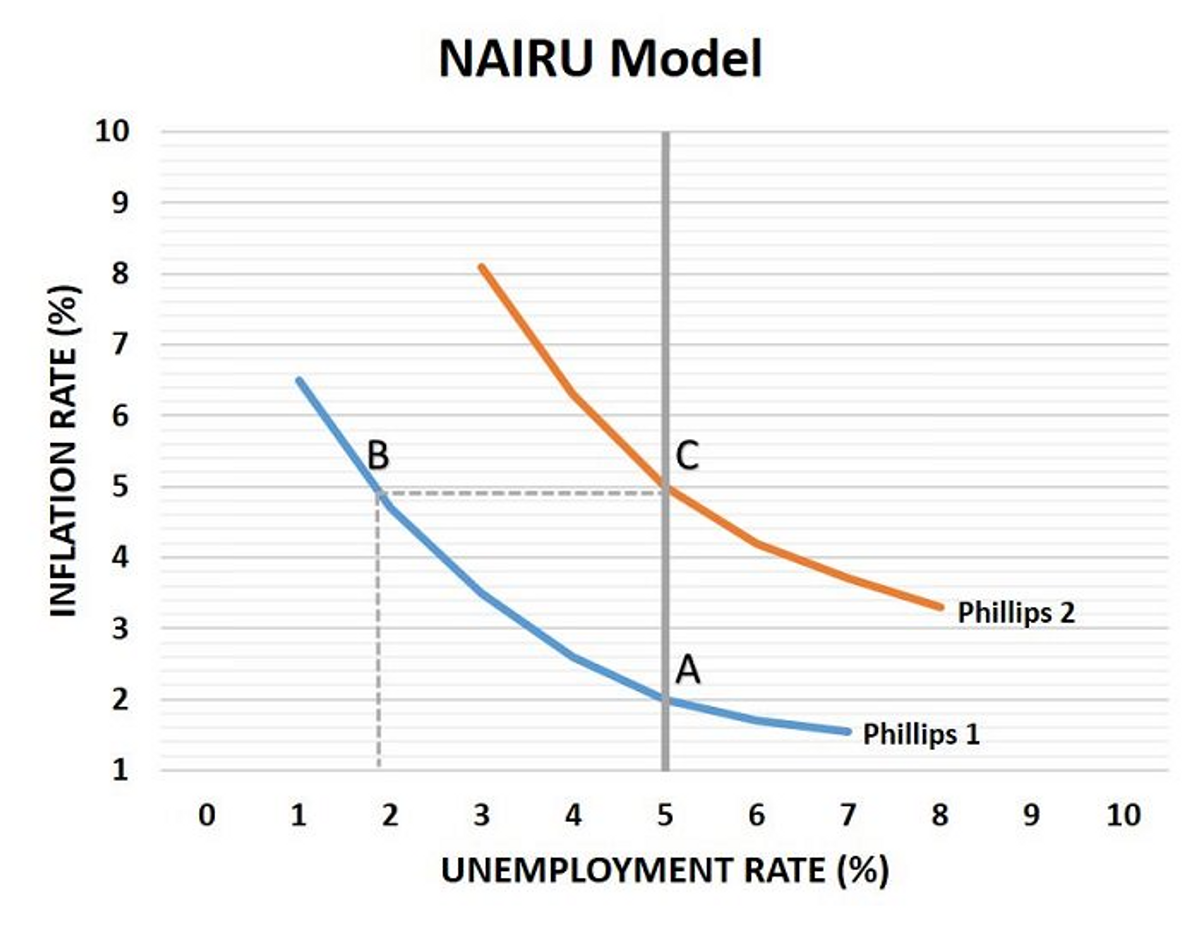
Beklentilerle Genişletilmiş Phillips Eğrisi modeli ise para arzında yapılacak olağanüstü bir artışın kısa ve uzun vadelerde nasıl sonuçlara yol açacağını gösterir. Para arzında yapılacak ani ve güçlü bir artış kısa vadede ekonomide işleri canlandıracak ve bu sebeple istihdamın artarak tam istihdam düzeyinin üzerine çıkmasına neden olacaktır. Fakat herkesin eline para geçmesiyle birlikte görülen güçlü talep artışı ve tam istihdam düzeyinin üzerine çıkılması nedeniyle işgücü ücretlerindeki artış enflasyonun da tırmanmasına neden olacak ve ekonomiyi yukarıda gördüğümüz grafikte B noktasına taşıyacaktır. Fiyatlar genel düzeyinde yaşanan düzenli artış, işgücünü rahatsız edecek ve işçilerin zam istemesine neden olacaktır. Yapılan zamların ardından, işgücü maliyetlerinde artış nedeniyle işten çıkarmalar da hızlanacak ve işsizlik oranı eski seviyesine geri dönerek ekonomiyi uzun vadede C noktasında tekrardan dengeye getirecektir. Dolayısıyla para arzında bir artış yapmak uzun vadede işsizliği düşürmemiş, yalnızca fiyatlar genel düzeyinin daha da yükselmesine neden olmuştur.
Alman hiperenflasyonu
Para arzının orantısızca artırılmasının bir felakete sebep olması konusunda akla gelen ilk örneklerden biri 1920’lerin Almanya’sıdır. Almanya hükümeti Birinci Dünya Savaşı’nın ardından üzerine kalan ağır savaş tazminatlarını ödeyebilmek için para bastıktan sonra bu paralarla borç ödemeleri için yüklü döviz satın alımları yaptı. Sonuç ise tam bir felaket oldu. 1919 yılında 48 mark olan USD kuru 1922 yılında 330 mark seviyesine kadar yükseldi fakat bu hükümeti durdurmak için yeterli olmadı.
En nihayetinde hükümet o kadar çok para bastı ki borç ödemesi için döviz alımı yapamaz oldu. Borç ödemelerinin yapılmaması nedeniyle Fransa ve Belçika ordusu önemli bir sanayi bölgesi olan Ruhr’u işgal etti. Bölgedeki fabrikalarda çalışan Alman işçiler işgali protesto etmek amacıyla greve gitti ve hükümet bu insanlara destek ödemesi yapmak için tekrar para basmaya karar verdi. Böylece abartılı tabirle “cehennemin kapıları açılmış” oldu.
Hükümetin ödemeleri gerçekleştirmesinin ardından Alman markı USD karşısında inanılmaz ölçüde değer kaybetti. Bunun üzerine hükümet müdahale etmek adına daha fazla para bastı ve zaman içinde USD/Mark paritesi 7 bin 400’den 4 trilyon 210 milyar seviyesine taşındı. Ülkede tüketici fiyatları her 4 gün içinde ikiye katlanıyordu. 1923 yılının Ekim ayına gelindiğinde ülkede enflasyon %29.500 seviyesine ulaşmıştı. 1922 yılında 160 mark olan bir somun ekmek fiyatı, 1923 yılının sonlarına doğru 200 milyar mark olmuştu.
Ülkede kağıt paradan bol bir şey yoktu. İnsanlar alışverişe el arabaları ile çıkmaya başlamış, hırsızlar ise kağıt paralar yerine el arabalarını çalar olmuştu. Ülkede bir bavul para karşılığında yalnızca bir gazete veya havuç alınabilir hale gelmişti.
Hiperenflasyondan çocukların oyunları bile etkilenmişti. Çocuklar, ebeveynlerinin oyuncak almaya gücü yetmediğinden, para balyalarıyla oynamaya başlamıştı. Bu oldukça uygundu çünkü tepeleme dizilmiş para balyaları bir oyuncaktan daha değersizdi.
Hiperenflasyon sürecinde birkaç kez el değiştiren Alman hükümeti sorunun etkilerini para basımını durdurup, yeni bir para birimi ile marktan 12 sıfır atarak hafifletmeyi denedi ve nispeten başarılı da oldu. Fakat çok gecikilmişti. Kriz döneminde çaresiz kalan öfkeli insanlar bir nevi “kurtarılmak” için radikal gruplara yöneldi ve bu süreç hem Almanya’nın hem de dünyanın felaketi olacak yeni bir dönemin kapılarını araladı.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?

Piyasalar tatil ve haber akışının çok sınırlı olmasına rağmen ilgi çekici gelişmelerin yaşandığı bir günü geride bıraktık.
02 May 2023
YAZARLAR
Emircan Yaman
Piyasalar ve Finans Editörü

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
Küresel endeks sağlayıcılarının Türkiye'ye bakışı sertleşmeye devam ediyor. Haziran ayında MSCI'ın uyarısıyla başlayan süreç, temmuzda S&P DJI'ın Türkiye'yi izleme listesine almasıyla devam etti. Ağustosta FTSE Russell Türk hisselerine yönelik endeks güncellemelerini erteledi. Üç kurumun da aksiyonu fiili dolaşım oranlarının güvenilirliği, hissedar şeffaflığı ve bazı küçük ölçekli şirketlerle ilişkili fonlar üzerinden yapıldığı düşünülen koordineli işlemlere dayanıyor.
Küresel piyasalarda enflasyon dinamikleri, tahvil getirileri ve hisse senedi performansı arasındaki ilişki son dönemde dikkat çekici bir ayrışma sergiliyor. ABD'de enflasyonun beklentilerin üzerinde gelmesine ve Hazine tahvili getirilerinin yüksek seviyelerde seyretmesine rağmen, hisse senedi piyasalarının hala dirençli kalması öne çıkıyor.
AB’nin yeni “Made in Europe” kuralları, AB’den ayrılan İngiltere’yi içeride tutarken otuz yıllık Gümrük Birliği ortağı Türkiye’yi dışarıda bırakıyor. Bu tercihin ardında bir aidiyet ve rekabet kaygısı var. Türkiye’nin yanıtı rica değil, mütekabiliyet olmalı.
22 Eki 2026
Türkiye ile Suriye arasında, savaş yıllarında büyük ölçüde atıl kalan sanayi tesislerinin yeniden faaliyete geçirilmesi ve yeni sanayi bölgelerinin kurulması için uzun zamandır geniş kapsamlı bir hazırlık yürütülüyor. Son dönemde açıklanan projeleri birlikte değerlendirdiğimizde, Türkiye’nin Suriye’de üç ayaklı büyük bir yatırım planı uygulamaya hazırlandığı görülebiliyor
Bu hafta yurt içinde TCMB'nin faiz kararı ve tüketici güven endeksleri öne çıkarken, yurt dışında Çin'in üçüncü çeyrek büyümesi, İngiltere ve Japonya enflasyonu ile ABD, Almanya ve Avro Bölgesi öncü PMI verileri ön planda.
19 Eki 2026
