

Türkiye açmazı: Büyüme yavaşlıyor, enflasyon düşmüyor


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
TÜİK, yılın ikinci çeyreğine ait büyüme rakamını yıllık %2,3 olarak açıkladı. Temmuz enflasyonu ise %31,75. Bu iki rakam bir yıldır birbirine yaklaşmıyor. Ekonomi yavaşlıyor, fiyatlar yavaşlamıyor.
Oysa beklenen bu değildi. Bir ekonomi bir yıldır yavaşlıyorsa, talep zayıfladığı için fiyat artışlarının da gevşemesi gerekir. Bizde gevşemiyor. Sebebini anlamak için manşetteki rakama değil, altındaki kırılıma bakmak gerekiyor.
Sıkı para politikası etkisini gösteriyor
Çeyreklik büyüme birinci çeyrekte %0,3, ikinci çeyrekte %1,1 oldu. Yıllık oran %2,5'ten %2,3'e indi. Böylece yılın iki çeyreğinde de büyüme %3'ün altında kaldı. Geçen yılın ikinci çeyreğinde bu oran %4,7 idi.
Para politikası tarafında da tablo net. Politika faizi 22 Ocak'tan bu yana %37'de sabit. Merkez Bankası, savaşın başlamasının ardından 1 Mart'ta bir hafta vadeli repo ihalelerine ara verdi ve bankaları %40'lık gecelik borç verme faizinden fonladı. Bu uygulama 23 Ağustos'ta sona erdi; haftalık repo ihalelerine dönülmesiyle fiili fonlama maliyeti yeniden %37'ye doğru geriledi. Politika faizinde bir değişiklik yapılmadan, altı aya yakın süredir uygulanan fiili sıkılık gevşetilmiş oldu. Bu arada iç talep belirgin biçimde zayıfladı.
Buraya kadar tartışma yok. Sıkı para politikası ekonomiyi yavaşlattı.
Ancak enflasyon inmiyor...
Yıllık enflasyon Mart'ta %30,87 iken Nisan'da %32,37'ye sıçradı, Mayıs'ta %32,61 oldu, Haziran'da %32,10'a ve Temmuz'da %31,75'e geriledi. Dört ayın sonunda gelinen nokta, mart ayındakinin hala üzerinde. Aynı dönemde Merkez Bankası yıl sonu tahminini %26'dan %28'e yükseltti. Şubat ayındaki ilk Enflasyon Raporu'nda 2026 yıl sonu için açıklanan tahmin aralığı %15-21, ara hedef ise %16 idi. Mayısta ara hedef %24'e yükseltildi ve tahmin aralığı iletişimine tamamen ara verildi.
Asıl gösterge alt kalemlerde. Temmuz'da temel mal fiyatları yıllık %16,8 artarken hizmet fiyatları %39,7 arttı. Aradaki yirmi üç puanlık fark tesadüf değil. Faiz, kredi kanalıyla çalışır ve etkisini en çok krediyle alınan dayanıklı mallarda gösterir. Kira, lokanta, eğitim, sağlık gibi hizmet kalemleri ise faize değil, geçmiş enflasyona ve gelecek beklentisine bakarak fiyatlanır. Sıkı para politikası sepetin bir yarısına değiyor, diğer yarısına değmiyor.
Yavaşlayan ne, yavaşlamayan ne?
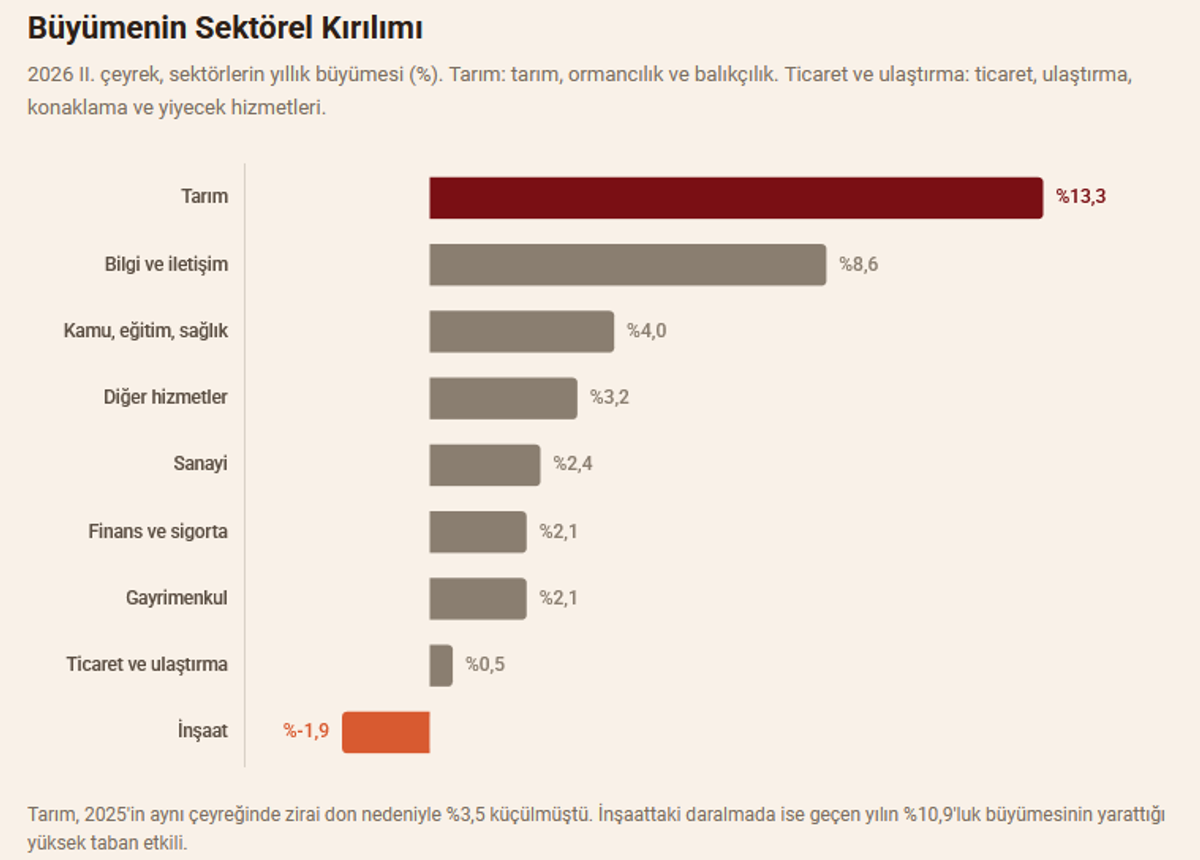
İkinci çeyrekte en hızlı büyüyen sektör %13,3 ile tarım oldu. Ancak tarım, geçen yılın aynı çeyreğinde zirai don felaketi nedeniyle %3,5 küçülmüştü; 2025'in tamamında daralma %8,5'e ulaşmıştı. Çökmüş bir üretimin toparlanması büyüme oranını yukarı çeker, üretim kapasitesinde kalıcı bir artış anlamına gelmez. Manşetteki %2,3'ün en büyük taşıyıcısı budur.
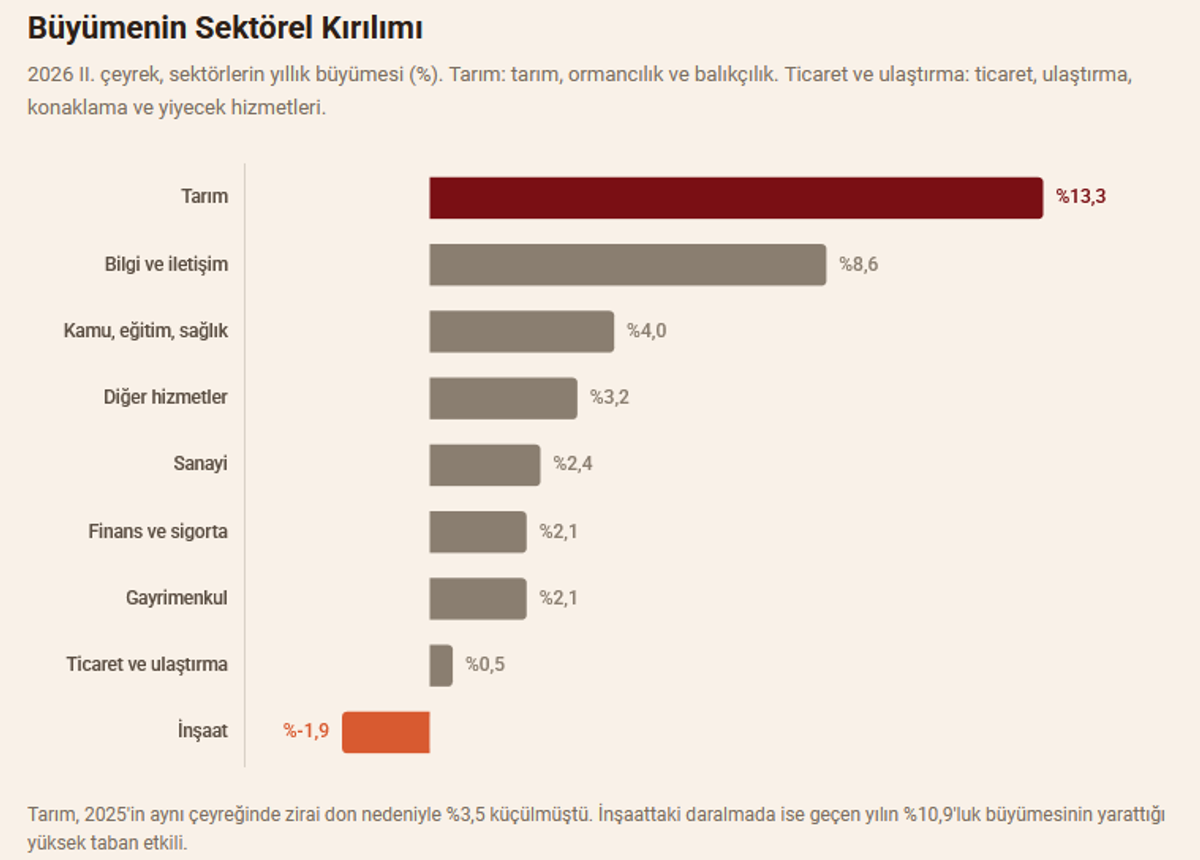
Geri kalanına bakalım. Sanayi %2,4 büyüdü; ilk çeyrekteki %0,5'lik daralmanın ardından bu sınırlı bir toparlanma. İnşaat %1,9 küçüldü, ancak burada geçen yılın aynı çeyreğindeki %10,9'luk büyümenin yarattığı yüksek taban etkili. Asıl çarpıcı olan harcama tarafında. Hanehalkı tüketimi %3,5 arttı ve büyümenin neredeyse tamamını tek başına açıklıyor. Buna karşılık kamu tüketimi %1,8 azaldı, sabit sermaye yatırımı ise %0,6'da kaldı. Yatırım fiilen durdu.
Bu tablo tek bir şey söylüyor: Sıkılaştırma tüketimi kesmedi, yatırımı kesti.
Ayrım hayati. Faizin enflasyonu düşürme yolu, talebi kısarak fiyat baskısını hafifletmekten geçer. Tüketim yerinde dururken yatırımın durması bu mekanizmayı tersine çevirir. Çünkü yatırım iki iş görür: Bugün bir harcama kalemidir, yarın üretim kapasitesidir. Bu yıl kurulmayan tesis, alınmayan makine, yenilenmeyen tezgah önümüzdeki yıllarda üretebileceğimiz mal miktarını azaltır. Üretim kapasitesi dar kaldığında aynı talep daha yüksek fiyata denk gelir. Kısacası yatırımı keserek elde edilen yavaşlama enflasyonu düşürmez, bugünün fiyat baskısını gelecek yıllara taşır.
Sanayinin milli gelirdeki payının yıllardır gerilediğini "Sanayisizleşme Üzerine" yazımızda ele almıştık. İkinci çeyrek verisi bu eğilimin devam ettiğini gösteriyor.
Dış ticaretteki iyileşme yanıltıcı mı?
Verideki tek olumlu başlık dış ticaret. İthalat ihracattan hızlı düştüğü için net ihracatın büyümeye katkısı bu çeyrekte artıya geçti. Hazine ve Maliye Bakanı Mehmet Şimşek de cari açığın milli gelire oranının ikinci çeyrekte yaklaşık %2,3 seviyesinde kalmasını beklediklerini açıkladı.
Ancak bunun nasıl olduğuna bakmak gerekiyor. İkinci çeyrekte ihracat %3,4, ithalat ise %6,4 azaldı. İki kalem de düştü; ithalat daha hızlı düştüğü için aradaki fark artıya geçti. Rekabet gücümüz arttığı için değil, ekonomi daha az mal çektiği için dengelendik. Öte yandan, yıllıklandırılmış cari açık haziranda 38,9 milyar dolara yükseldi, yani orandaki durağanlık açığın küçüldüğü anlamına gelmiyor.
Üstelik Türkiye'nin ithalatının büyük bölümü ara malı ve yatırım malıdır; yani üretmek için aldığımız girdilerdir. Bu kalemlerdeki daralma yukarıda anlattığımız sorunun bir başka görünümüdür. Bugün ithal edilmeyen makine ve girdi, önümüzdeki çeyreklerde üretilemeyen maldır.
Ekim’de bizi bekleyenler
Tablonun eksik parçası burada. Enflasyonun son aylarda yatay seyretmesinin bir bölümü fiyat gelişmelerinden değil, vergi düzenlemesinden kaynaklandı.
4 Mart 2026 tarihli Cumhurbaşkanı Kararı ile akaryakıtta eşel mobil sistemi yürürlüğe girdi. Sistem şöyle işliyordu: Rafineri çıkış fiyatı yükseldiğinde bu artışın bir bölümü ÖTV indirilerek karşılanıyor, dolayısıyla pompaya yansımıyordu. Hazine ve Maliye Bakanlığı, sistemin dört aylık uygulama döneminde dezenflasyona katkı sağladığını kendi değerlendirmesinde açıkça belirtti.
Bu destek kaldırılıyor. Temmuz sonuna kadar rafineri fiyatındaki artışın %50'si vergiden karşılanıyordu; 1 Ağustos-30 Eylül döneminde bu oran %25'e indi. 1 Ekim'de sistem benzin ve LPG için tamamen sona eriyor; rafineri fiyatındaki her hareket doğrudan pompaya yansımaya başlıyor. Motorinde ise eşel mobil 13 Ağustos'ta yayımlanan 11606 sayılı Cumhurbaşkanı Kararı ile kaldırıldı ve yerine sabit bir vergi takvimi kondu. Motorinin litresinden alınan ÖTV ağustosun kalanında sıfır lira, eylülde 3 lira, ekimde 6 lira, kasımda 9 lira, aralıkta 12 lira olacak; 1 Ocak 2027'den itibaren 13,90 liraya çıkacak. Uluslararası fiyat ve kur hiç değişmese bile motorinin litre maliyetine yıl sonuna kadar yalnızca vergiden 12 lira eklenecek.
Nitekim Merkez Bankası Başkanı Fatih Karahan, yıl sonu enflasyon tahminini %26'dan %28'e yükseltirken bu revizyonun gerekçeleri arasında eşel mobil düzenlemesinin etkisini açıkça saydı.
Brent petrolün varil fiyatının Ağustos boyunca 78 ile 95 dolar arasında dalgalandığı, ayı 88 dolar civarında kapattığı bir dönemde bu takvimin anlamı açık. Motorin maliyeti nakliye üzerinden gıdaya, perakendeye ve hizmetlere yayılır. Yılın son çeyreğinde büyüme zayıf seyretmeye devam ederken, enflasyon üzerindeki aşağı yönlü basıncın bu kısmı ortadan kalkacak. Yani son aylarda görülen sınırlı iyileşmenin bir bölümü kalıcı bir kazanım değildi.
Benzer bir durum bütçede de var. Hazine Haziran ayında nakit dengede 56,7 milyar lira fazla verdi. Ancak on iki aylık merkezi yönetim bütçe açığının milli gelire oranı mart ayındaki %2,2'den Haziranda %2,4'e çıktı; tek bir ayın fazlası yıllık tabloyu değiştirmiyor. Bu arada bütçeyi rahatlatacak başka bir adım atıldı. Temmuz ayında kabul edilen düzenlemeyle 5510 sayılı Kanun'un devlet katkısını düzenleyen maddesi yürürlükten kaldırıldı ve malullük, yaşlılık ve ölüm sigortası primleri üzerinden Sosyal Güvenlik Kurumu'na yapılan Hazine katkısı ağustos itibarıyla sona erdi. TEPAV'ın hesabına göre bu katkı, kurumun gelirlerinin yaklaşık altıda birine karşılık geliyordu. Merkezi bütçede kısa vadede iyi görünecek olan bu adım, sosyal güvenlik sisteminin açığını büyütüyor. Yük ortadan kalkmıyor, prim ödeyenin aleyhine yer değiştiriyor.
Veride kayda değer bir ayrıntı daha var. İkinci çeyrekte işgücü ödemeleri %36,7, net işletme artığı ise %38,7 arttı. İşgücünün gayrisafi katma değer içindeki payı bir yılda %38,3'ten %38,1'e geriledi. Ekonomi yavaşlarken bile bölüşüm sermaye lehine işlemeye devam ediyor. Bu, başlı başına ayrı bir yazının konusu.
Doğru soru ne?
Tartışmayı "faiz insin mi inmesin mi" üzerinden yürütmek doğru değil. Doğru soru, sıkılaşmanın yükünü kimin taşıdığı. Bugün bu yük yatırımın, sanayinin ve çalışanın üzerinde; tüketimin ve rantiyelerin üzerinde değil. Bu dağılım değişmedikçe her çeyrek aynı tablo “biraz daha az büyüme, aynı enflasyon” olarak tekrar eder.
Dağılımı değiştirmenin yolu para politikasından geçmiyor. Maliye politikasının kendi payına düşen sıkılaşmayı üstlenmesi, kamu harcamasındaki israfın ve rant alanlarına akan kaynağın kısılması gerekiyor. Sanayinin enerji maliyetini düşürecek, yatırıma öngörülebilir finansman sağlayacak adımlar atılmadan üretim kapasitesindeki daralma durmaz.
Enflasyonla mücadeleden vazgeçmek bir seçenek değil. Ancak mücadelenin faturasını ülkenin üretimine kesmek de bizi istediğimiz güçlü Türkiye hedefine ulaştırmıyor.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
YAZARLAR

Yaman Alp Ungan
Yatırımcı, danışman, girişimci. Kurumsal finans, strateji ve yönetim danışmanlığı, e-ticaret ve hızlı tüketim ürünleri alanlarında deneyimlidir. Dış politika, ekonomi, toplum ve tarih konularında analitik ve bağımsız bir perspektifle yazar.
EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
TCMB verilerine göre Türkiye, Ocak-Temmuz döneminde toplam 34,8 milyar dolarlık cari açık verdi. Geçen yılın aynı dönemine kıyasla 10,6 milyar dolar büyüyen açığın finansmanında bankaların ve şirketlerin dış borçlanması öne çıktı. İlgili dönemde açığın finansmanı için yurt dışından kullanılan krediler önemli ölçüde artarken, rezervlerden de geçen yıl kullanılanın iki katından fazla kaynak kullanıldı.
Finans tarihinin en büyük ve en uzun süre devam eden Ponzi dolandırıcılıklarından biri olan Bernie Madoff olayı, Türkiye’deki fon krizini anlamak açısından iyi bir örnek. Birebir örtüşmeyen yanları olduğu için “Ponzi benzeri geri besleme döngüsü” olarak nitelendirilebilecek bu krizde oluşan devasa zararı devletin karşılayıp karşılamayacağı merak ediliyor. Madoff krizinde yatırımcıların zararlarının nasıl telafi edildiği bu açıdan önemli yöntemler içeriyor.
Bu hafta önceliklere kıyasla daha sakin bir veri akışı bekleniyor. Yurt içinde sektörel enflasyon beklentileri, tüketici güven endeksi ve reel kesim güven endeksi öne çıkarken, yurt dışında öncü PMI verileri ile ABD-Çin liderler görüşmesi ön planda.
21 Eyl 2026
Fed, üç yılı aşkın aranın ardından politika faizini 25 baz puan artırarak %3,75-4,00 aralığına yükseltti. Yeni projeksiyonlar, 2026 sonuna kadar bir faiz artışının daha gündemde olduğunu, 2027’de ise faizin mevcut seviyesinde kalabileceğini gösteriyor. Yükselen tahvil getirileri ve enflasyon baskısı, Fed’i piyasaların beklediği daha sıkı para politikalarına doğru ittyor.
Finansal piyasalar açısından tarihi bir hafta geçiriyoruz demek sanıyorum abartı olmayacak. İçeride sermaye piyasalarımızda yaşanan sarsıntı, dışarıda tahvil faizlerinin zirveleri zorlamasıyla merkez bankalarının daha güçlü harekete geçmesi, hemen hemen her türlü finansal enstrümanda sert hareketlere yol açtı.