Yeni OVP mevcut eğilimle uyumlu mu?


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, 2026-2028 dönemine ilişkin yeni Orta Vadeli Program’ı (OVP) açıkladı. Açıklanan yeni programda ekonomik büyüme, cari açık/GSYH oranı, bütçe açığı/GSYH oranı ve dış ticaret açığı gibi kalemlere ilişkin beklentiler aşağı yönlü revize edilirken, manşet enflasyon ve kişi başına düşen GSYH gibi alanlardaki beklentiler ise yükseltildi.
“Yıl sonu itibarıyla dünyanın 16’ıncı büyük ekonomisi olacağız”
Açıklamalarına ana odaklarının dezenflasyon olduğunu vurgulayarak başlayan Cevdet Yılmaz, bu kapsamda uygulanan politikalar ile birlikte Haziran 2024’ten bu yana kesintisiz bir dezenflasyon sürecinin yaşandığına ve enflasyonda 42,5 puanlık düşüş sağlandığına dikkat çekti.
Dezenflasyon süreci sırasında sürdürülebilir büyümeyi de koruduklarını söyleyen Yılmaz, 2025’in ilk yarısında ekonominin %3,6 büyüme kaydettiğini ve bu sırada iç talepteki büyümenin de dengeli bir şekilde yönetildiğini söyledi. Bu büyüme temposuyla yıl sonunda GSYH’nin 1,5 trilyon doları aşmasını beklediklerini söyleyen Yılmaz, “Ülkemiz 2025 sonu itibarıyla dünyanın 16’ncı, Avrupa’nın 6’ncı büyük ekonomisi konumunda olacak” ifadelerini kullandı.
- OVP’de belirlenen hedeflere göre 2028 yılına kadar GSYH’nin 1,9 trilyon dolara ulaşması, kişi başına düşen GSYH’nin ise 20 bin dolar düzeyini aşması bekleniyor.
“Büyümeden taviz vermeyeceğiz”
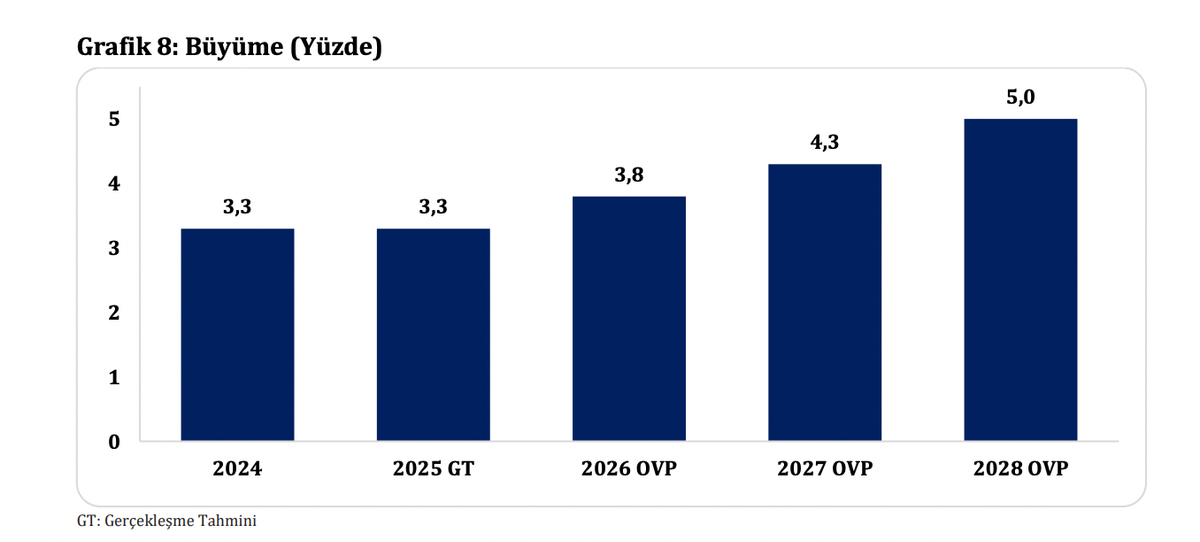
Dezenflasyon süreci sırasında büyümeden taviz vermeyecek bir yol haritası çizdiklerini vurgulayan Yılmaz, 2026 yılında büyümenin %3,8’e, 2027’de %4,3’e ve 2028’de %5’e ulaşmasını hedeflediklerini vurguladı. Bu sırada 2,5 milyon ilave istihdam yaratma hedeflerinin bulunduğunu da söyleyen Yılmaz, 2025’te %8,5, 2026 yılında %8,4 ve 2027’de %8,2, 2028’de ise %7,8 işsizlik oranı hedefini açıkladı.
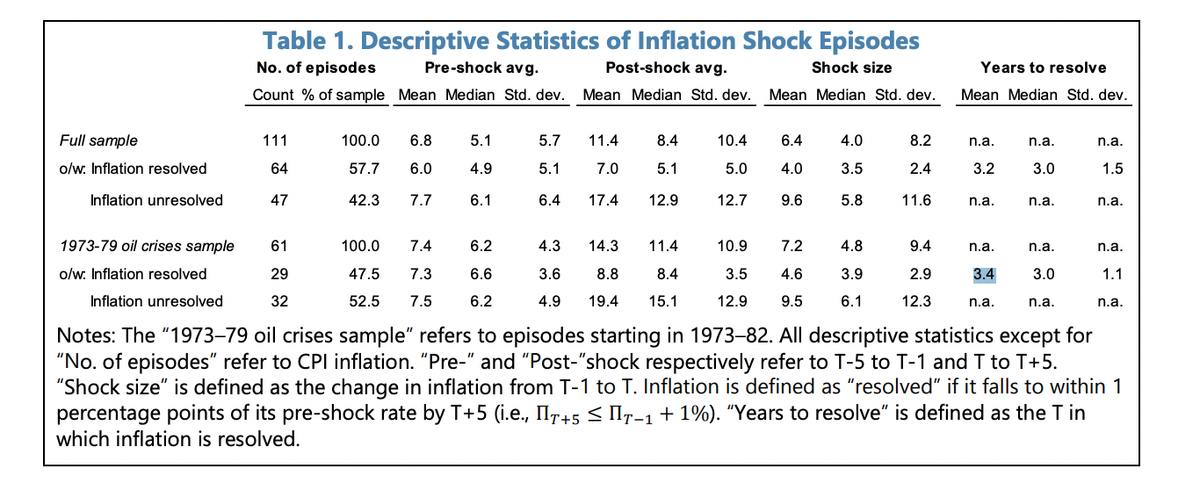
Bütün bu hedeflerin yanında enflasyonda tek hane hedefi ise bir yıl daha ötelendi. OVP’de 2025 yıl sonu enflasyon hedefi %28,5 olarak belirlenirken, bir önceki dönemde %9,7 düzeyinde olan 2026 beklentisi %16’ya yükseltildi. 2027 ve 2028 beklentileri ise sırasıyla %9 ve %8 olarak belirlendi. Toplantı sonrasında bu konuyla ilgili IMF’nin yaptığı bir çalışmaya referans veren Hazine ve Maliye Bakanı Mehmet Şimşek, “Enflasyonun, şok öncesi seviyeye dönmesi ortalama 3,4 yıl almış. Dolayısıyla Türkiye'de dezenflasyon, iddia edildiği gibi başka ülkelere oranla daha uzun sürmüyor” ifadelerini kullandı.
Enflasyon beklentisinin artırıldığı OVP’de cari açık ve bütçe açığına ilişkin oranların ise düşeceği tahmin edildi. 2025 yılında ihracatta pazar çeşitliliğin artması ve enerji maliyetlerindeki düşüş nedeniyle cari açık/GSYH oranının %1,4’e kadar inmesini beklediklerini söyleyen Yılmaz, 2026,2027 ve 2028 yılları içinse %1,3, %1,2 ve %1,0 beklentilerini açıkladı. Bütçe açığı/GSYH oranında ise kademeli bir düşüşle sırasıyla %3,5, %3,1 ve %2,8 olacağı öngörüldü.
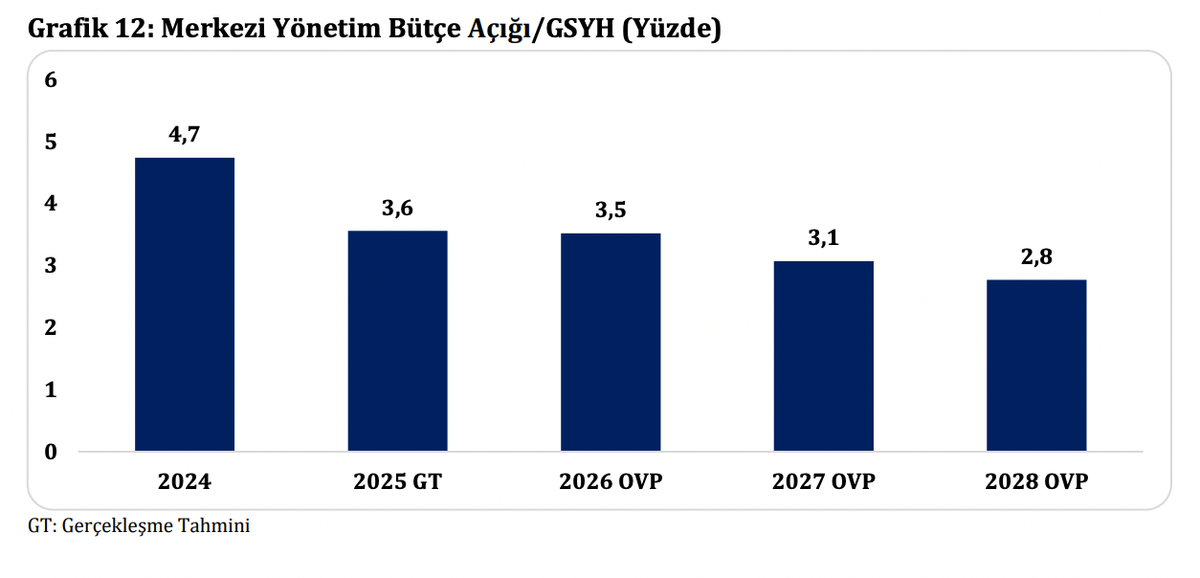
OVP’de yıl sonu tahminlerine göre bütçeden yapılan harcamaların %28,99, gelirlerin ise %30,08 artacağı tahmin edildi. Özelleştirme gelirlerinin ise olağanüstü bir biçimde büyüyerek 2026'da 185 milyar TL, 2027'de ise 70 milyar TL düzeyinde olacağı tahmin edildi.
“Hedefler mevcut eğilimlerle uyuşmuyor”
Konuyla ilgili değerlendirmelerini Aposto’ya aktaran İstanbul Bilgi Üniversitesi Öğretim Üyesi Prof. Dr. Erhan Aslanoğlu, OVP’de açıklanılan hedeflerin mevcut eğilimlerle pek uyuşmadığını ifade ederek, “Büyüme öngörüleri önceki yıllardan farklı olarak %4’ün altında olacak şekilde biraz daha düşük seviyeden başlatılarak artırılmış görünüyor. Dezenflasyon ile mücadele açısından ılımlı büyüme vurgusu yapılan OVP’deki bu hedefler mevcut eğilimlerle tam uyuşmuyor” ifadelerini kullandı.
“Örneğin bu yılın ikinci çeyreğinde %4.8 büyüyen ekonomimizin öncü göstergeleri yılın ikinci yarısında %5’in üzerinde büyümeye işaret ediyor. 2025 büyümesinin % 4-5 bandında gelme olasılığı yüksek görünüyor. OVP‘de 2025 büyümesi için öngörülen rakam %3.3, gelecek yıl için öngörülen tahmin %3,8. Faiz indiriminin planlandığı bir ortamda büyümenin mevcut eğilime göre daha artma olasılığını dikkate alacak olursak, Merkez Bankası hedefleri ile paralel giden enflasyon tahminlerinin de görünce iyimser kaldığını söyleyebiliriz.”
OVP hedeflerinin ilerleyen yıllarda büyümenin iç talep öncülüğünde yaşanacağını ima ettiğini ve bunun da enflasyonla mücadele açısından bir zorluk anlamına geldiğini söyleyen Aslanoğlu, “Büyümenin kompozisyonu açısından da OVP‘de toplam nihai yurtiçi talebin önümüzdeki üç yılda % 3,5- 4,5 aralığında büyümesi öngörülürken, net ihracatın büyümeye katkısı %0’lar civarında tahmin edilmiş” dedi.
Cari açık ve bütçe açığı kalemlerde öngörülen rakamlarla ilgili de düşüncelerini paylaşan Aslanoğlu, şöyle devam etti:
“OVP‘de bütçe açığının GSYİH’ya oranında düşüş, cari açığın GSYİH’ya oranında ise düşük seviyenin korunması öngörülmüş. İhracatın pazar kaybı yaşamamak için hem artmadığını hem de düşmediğini dikkate alacak olursak cari açık oranı görece düşük kalabilir. Fakat net hata ve noksan kaleminin uzun süredir ciddi negatif seyrettiğini dikkate alacak olursak, gerçek cari açığın daha yüksek olduğunu söyleyebiliriz. Enflasyon ile mücadelede TL’deki reel değerlendirmenin esas alındığı OVP‘de ihracatın önümüzdeki üç yıl nasıl dayanabileceği önemli bir soru olmaya devam edecek görünüyor.”
Bütçe tarafında ise hem kamu harcamalarının hem de kamu gelirlerinin GSYH’ye oranında artış öngörüldüğüne dikkat çeken Aslanoğlu, “Deprem harcamaları çıkarıldıktan sonra bütçe dengesinde bir iyileşme öngörülmekle birlikte, yatırım harcamalarının payı düşerken, sübvansiyonları da içeren cari transferlerde payın arttığını izliyoruz. Vergi gelirlerindeki artışın kayıt dışı ile mücadele yoluyla olması yapısal anlamda olumlu bir gelişme olur fakat bugüne kadar ağırlığın daha çok dolaylı vergilere yüklendiğini düşünecek olursak önümüzdeki süreçte bunun değişip değişmeyeceği yine önemli bir gündem maddesi olacaktır” değerlendirmesinde bulundu.