Yüksek enflasyonun kaynağı ve piyasalara etkisi

Zingat Gayrimenkul Yatırım Rehberi ’yle kazançlı yatırımlar
Gayrimenkul alanında birbirinden yenilikçi ve kullanışlı araçlar sunarak bilinçli adımlar atmamıza olanak sağlayan Zingat , Gayrimenkul Yatırım Rehberi hizmetiyle fark yaratmaya devam ediyor. Nedir? Zingat kullanıcıları, Gayrimenkul…
Daha fazlasını öğren →
 Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
Son dönemde küresel piyasalarda çoğu haber başlığı enflasyonu konu alıyor. Neredeyse her ülkede hane halkının satın alma gücü azalırken merkez bankalarının bu sorunlu gidişata müdahale şiddeti de aynı derecede artıyor. Peki küresel ekonomileri ve tüketicileri, pandeminin güzel günlerinden (alım gücü anlamında) buraya ne getirdi?
Sorunun kaynağı
Enflasyonun temel nedenlerini küresel (genel) ve ülke bazlı (özel) olmak üzere ikiye ayırmak mümkün. Genel nedenler arasında Covid sonrası tedarik zinciri sorunları, kuraklık ve kötü hava koşulları nedeniyle artan gıda fiyatları ve savaş etkisiyle yükselen enerji fiyatları yer alıyor. Hükümetlerin ve merkez bankalarının geri alamadığı ya da müdahale etmekte zorlandığı kısmı yukarıda bahsettiğimiz nedenler oluşturuyor.
Mayıs ayında yıllık bazda %8,6 enflasyon açıklayan ABD örneğinden ilerlersek; enflasyonun en temel özel nedeninin “yüksek talep” olduğunu söylemek yanlış olmaz. Yüksek talebi doğuran sebepler arasında, pandemi döneminde sıfır bölgesinde olan faiz oranları ve ABD hükümetinin 5 trilyon dolar değerindeki pandemi yardımları yer alıyor. Sıfır bölgesindeki faiz oranları hem hane halkının hem de şirketlerin borçlanarak harcama/yatırım yapmasını kolaylaştırırken çeklerle ödenen pandemi yardımları direkt olarak hane halkının tüketim harcamalarının artmasına neden oldu. Eve kapanılan dönemde seyahate ya da restoranlara harcanamayan birikimler, hükümetin yardım çekleriyle de birleşerek mobilya, otomobil ve elektronik ürünlerine ekstra talep olarak yansıdı. San Francisco Fed’in çalışmasına göre, pandeminin etkilerini azaltmaya yönelik uygulanan maliye politikası (destek paketleri), 2021 sonunda enflasyonun %3 daha fazla açıklanmasıyla sonuçlandı.
Sonuç olarak pandemi döneminde uygulanan maliye ve para politikaları nedeniyle artan talep, yine pandemi kaynaklı tedarik zinciri sorunlarıyla çakışınca şirketler haklı olarak hızlı bir şekilde fiyatları artırdı. Enflasyon yükselmeye başlamışken Fed’in durumu “geçici enflasyon” başlığıyla ele alması ve gevşek para politikasını sürdürmesi, fiyatlardaki artışın daha da momentum kazanmasında önemli rol oynadı. Sorunu ABD örneği üzerinden incelesek de Avrupa’da da durum oldukça benzer; mayıs ayında Avrupa bölgesinde enflasyon %8,1, Birleşik Krallık’ta ise %9,1 olarak gerçekleşti.
Çözüm adımları
Merkez bankaları, küresel nedenlerden kaynaklanan enflasyonu çözme şansına sahip olmasa da talebi daraltarak fiyatlardaki bu artışı yavaşlatabilir/durdurabilir. Enflasyona geçici gözüyle baktığı için faiz artışlarında geç kalan Fed, 40 yılın zirvesindeki enflasyonla mücadele etmek için son toplantıda 75 baz puan faiz artırdı. Fed en son 1994 yılında benzer agresiflikte bir faiz artışına gitmişti. Fed’den daha önce faiz artışlarına başlayan Birleşik Krallık Merkez Bankası (BOE) ise ekonomiyi resesyona sokmaktan korktuğu için artışları 25 baz puanlık adımlarla sürdürüyor. Avrupa Merkez Bankası (ECB) ise çok daha geriden geliyor. 21 Temmuz’da toplanacak ECB’nin ilk faiz artışını (25 baz puan bekleniyor, 50 baz puan da kuşkusuz masada) bu toplantıda gerçekleştirmesi bekleniyor.
Merkez bankalarının attığı bu agresif, sıkılaştırıcı adımların enflasyonu hangi hızda aşağı çekeceği en büyük soru işareti. Çarşamba günü ECB forumunda toplanan merkez bankası başkanları, bu sorunun kalıcı olabileceğini kabul eden açıklamalarda bulundu. ECB Başkanı Christine Lagarde, geçmişteki kalıcı düşük enflasyon ortamına yeniden dönüleceğini düşünmediğini; BOE Başkanı Andrew Bailey ise para politikaları için potansiyel bir dönüm noktasında olunduğunu belirtti.
Merkez bankalarının uyguladığı para politikasının istenmeyen ve korkulan en büyük olası sonucu ise daralan bir dünya ekonomisi (resesyon). Teoride bir ülke ekonomisinin art arda birkaç ay küçülmesi resesyon anlamına geliyor. ABD ekonomisi 2022’nin ilk çeyreğinde daralarak bu korkunun yersiz olmadığını ortaya koydu. Fed Başkanı Powell da çarşamba günü “iş gücü piyasasının mevcut gücünü bozmadan enflasyonu düşürme görevinin gün geçtikçe daha zorlayıcı olduğunu” söyledi ve resesyon riskini kabul ettiğini açıkça gösterdi.
Enflasyon ve resesyon korkularının piyasaya etkisi
Enflasyon yeni zirve yapıp Fed’in faiz patikası daha şahin bir görünüm kazandıkça ABD endekslerindeki satış daha da derinleşti. S&P 500, zirve seviyeden %20 değer kaybederek resmî olarak ayı piyasasına girdi. Faiz artışlarının satışa neden olmasının bariz bazı nedenleri bulunuyor. Bu nedenlerden ilki, değerlemeler üzerinden gerçekleşiyor. Şirketlerin gelecekte sağlayacağı nakit akışları bugüne indirgenirken daha yüksek faiz oranı daha düşük şirket değeri anlamına geliyor. İkinci neden; şirketlerin geçmişte olduğu gibi düşük maliyetle borçlanamamasından kaynaklanıyor. Şirketler, borçlarını çevirmek ya da yeni yatırımlar yapmak için artan faizler nedeniyle daha yüksek maliyetle borçlanıyor. Son olarak artan faizler hane halkının alım gücünü olumsuz etkilediği için talepteki daraltıcı etkinin şirketlerin satışlarına olumsuz yansıması bekleniyor. Özetle faizlerdeki artış, hızlı büyüme hedefleyen her şirketin planlarını altüst ediyor. Bu dönemin ne kadar süreceğini tahmin etmek oldukça zor olsa da ABD endekslerinin her ayı piyasası sonrası uzun vadede toparlandığını hatırlamak gerekiyor. Mevcut satışların bir noktada sonlanacağı beklentisiyle (belki gerilemeye başlayan enflasyon sayesinde, belki be başka nedenlerle) yeniden hisse piyasalarına ilginin artacağı günler çok uzak olmasa gerek.


Kaydet

Okuma listesine ekle
Paylaş
Paretoİş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
NEREDE YAYIMLANDI?
Merkez bankaları, yüksek enflasyonla nasıl mücadele ediyor? Yurt dışı piyasalardaki satışın nedeni ne? Ayı piyasası ne anlama geliyor? Fed Başkanı Jerome Powell, yeni Paul Volcker olabilir mi?
01 Tem 2022

YAZARLAR
Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ OKUMALAR
NVIDIA’nın kurucu CEO’su Jensen Huang’ın, Çin istihbaratıyla bağlantılı olduğu öne sürülen iş insanı Alice Huang ile ilişkisi hakkındaki inceleme sürerken şirket içinden bir yöneticiyle de evlilik dışı ilişki yaşadığı iddia edildi. Yönetim kurulunun Huang’ın geleceğini görüştüğüne ilişkin haberler, çip devinin kurucusuna bağımlılığını yeniden gündeme taşıdı.
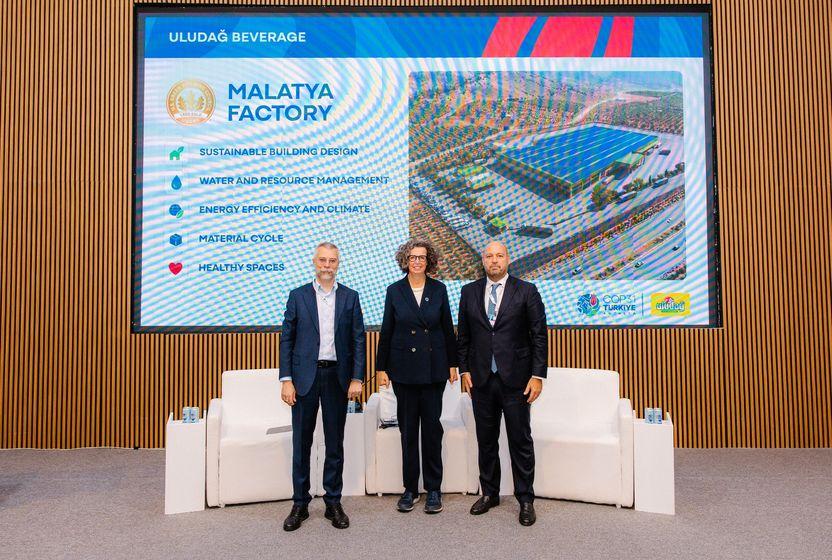
Uludağ İçecek, Malatya’da yıllık yaklaşık 140 milyon litre üretim kapasitesi ve 110’un üzerinde doğrudan istihdam hedefliyor. EBRD’nin finansman sağladığı yatırımda enerji ve su verimliliği öne çıkıyor.
11 Kas 2026
2026 başında yöneticiler, her yıl olduğu gibi yine “Geçen yıl iyi geçti ama seneye işimiz çok zor” demeçlerini verdiklerinde bu açıklamalar, pek ciddiye alınmamıştı. Kasım ayına gelindiğinde ise ne yazık ki o açıklamaların doğru olduğu ortaya çıktı. Ekim ayında satışlar %31 düşerken yılın ilk 10 ayında 160 bin daha az araç satıldı.
Bir insanın başarıya nasıl ulaştığını anlatan çok hikaye var. Peki ya sonra? Kazandığı parayı, şöhreti ve söz hakkını ne için kullanıyor? “Etki Alanı” yazı dizisinin ikinci yazısında Novak Djokovic var.
Koç Holding, Küresel İş Ortağı olduğu COP31 kapsamında düzenlediği “Kurumsal Eylemden Geniş Ölçekli Su Dayanıklılığına” başlıklı panelde su taahhüdünü duyurdu. 2025 baz yılına göre 2040’a kadar operasyonel tatlı su çekimini yüzde 85 azaltmayı hedefleyen Koç Holding, su kaynaklarının sürdürülebilirliği için öncü şirketleri biraraya getiren Water Resilience Coalition’a (WRC) katıldığını da açıkladı.
09 Kas 2026