2026 Nobel Ekonomi Ödülü: İnsan davranışları ekonomi politikalarını nasıl şekillendiriyor?


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
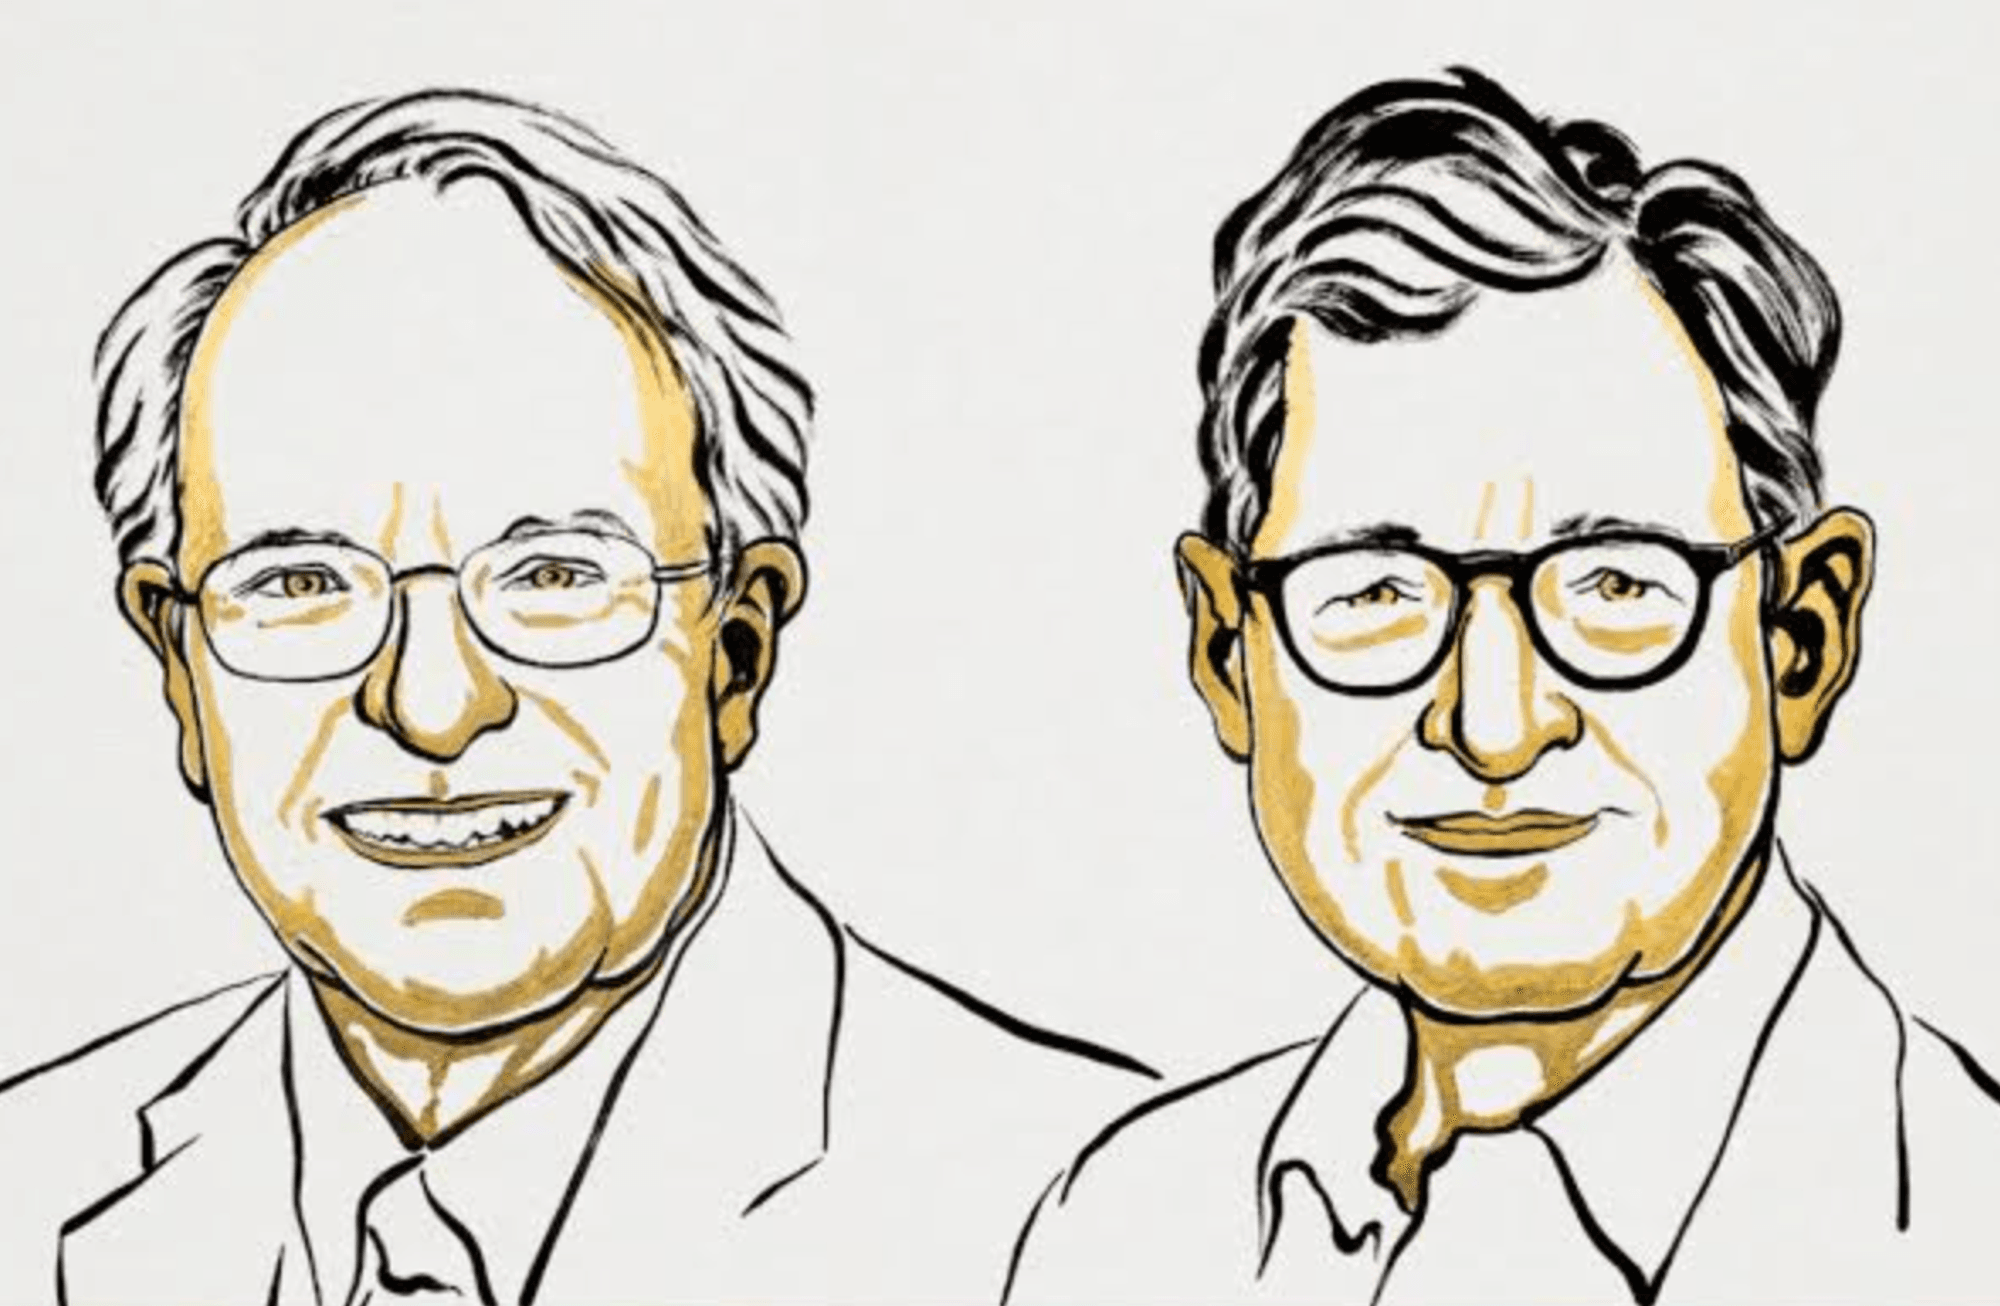
2026 Nobel Ekonomi Ödülü’nün kazananları Robert E. Hall ve Michael Woodford oldu. İsveç Kraliyet Bilimler Akademisi, iki Amerikalı ekonomisti, makroekonomik istikrar politikalarının mikroekonomik temellerini geliştirmeleri nedeniyle ödüle layık gördü.
- Bu ödülün merkezinde ekonomi politikası açısından çok önemli bir soru var. Hükümetler ve merkez bankaları, enflasyon, resesyon, enerji krizleri ve tüketimdeki ani değişimler karşısında ekonomiyi nasıl daha istikrarlı tutabilir? Bu açıdan bakıldığında Türkiye ekonomisini de yakından ilgilendiren bir durum söz konusu.
Stanford Üniversitesi'nde ekonomi profesörü olan Robert E. Hall, hane halklarının tüketim kararları, gelir beklentileri, işsizlik, ekonomik dalgalanmalar ve verimlilik üzerine çalışmalarıyla tanınıyor. Araştırmaları, bireylerin geleceğe ilişkin beklentilerinin toplam ekonomik faaliyeti nasıl etkilediğini anlamaya odaklanıyor.
Columbia Üniversitesi’nden ekonomist Michael Woodford ise para politikası, enflasyon beklentileri ve merkez bankalarının iletişimi üzerine çalışmalarıyla biliniyor. Woodford, özellikle merkez bankalarının gelecekte ne yapacaklarına ilişkin güvenilir mesajlarının bugünkü ekonomik kararları nasıl etkilediğini açıklayan teorik çerçevelere önemli katkılar yaptı.
Hall ve Woodford’un çalışmaları, ekonomiyi sadece enflasyon, büyüme ve işsizlik gibi toplam göstergeler üzerinden değil; tüketicilerin, hane halklarının ve şirketlerin kararlarından hareketle anlamaya çalışan modellerin gelişmesine katkıda bulundu. İki ismin çalışmalarını birleştiren temel mesele, ekonomik istikrarın sadece bugün alınan kararlara değil, insanların yarın ne olacağını düşündüklerine de bağlı olması olarak gösteriliyor.
Çalışmalarının ekonomik politika açısından önemi ne?
1970'lerdeki petrol şokları ve yüksek enflasyon, ekonomik büyümeyle fiyat istikrarı arasındaki ilişkinin basit modellerle açıklanamayacağını gösteren önemli dönüm noktalarıydı. Ekonomistler, sadece geçmiş veriler arasındaki istatistiksel ilişkileri incelemek yerine, insanların ve şirketlerin kararlarını hangi mekanizmaların belirlediğini açıklayan modellere daha fazla ağırlık vermeye başladı.
- Hall ve Woodford'un çalışmalarının içinde yer aldığı teorik dönüşüm, ekonomik istikrar politikalarının sadece geçmiş verilerde gözlenen ilişkilerle değil, bireylerin ve şirketlerin kararlarını açıklayan daha sağlam temellerle kurulmasına yardımcı oldu.
Bu araştırma çizgisi, Yeni Keynesyen makroekonominin ve modern para politikası analizinin gelişiminde önemli rol oynadı. Ancak, Hall ve Woodford'un katkılarını tek bir ortak modelin yaratılması olarak görmek doğru olmaz; ikisinin araştırma gündemleri farklı olsa da çalışmaları makroekonomik istikrarın anlaşılmasına katkıda bulunuyor. Buradaki önemli ayrım şu: Bu ödül, her ekonomik krizin artık çözülebileceği anlamına gelmiyor. Ama karar alıcıların krizleri analiz etmek için kullandıkları araçların teorik temelini güçlendiren çalışmaları ödüllendiriyor.
Özetle, bir ekonomi politikasının başarısını sadece açıklanan hedeflerle veya alınan kararlarla ölçemeyiz. Bu kararların hanelerin ve şirketlerin davranışlarını nasıl değiştirdiğine, dolayısıyla üretim, istihdam ve enflasyon üzerinde nasıl sonuçlar doğurduğuna da bakmalıyız. Bu, özellikle Türkiye'de enflasyonla mücadeleyi incelerken önemli bir analitik çerçeve sunuyor. Ancak tek başına belirli bir faiz politikasının başarılı olacağını garanti etmiyor; sonuçlar ekonomik koşullara, beklentilere ve uygulamanın zamanlamasına bağlı olabilir.
Keynesyen makro iktisat teorisi, ekonomik çıktı, istihdam ve fiyat seviyesinin temel olarak toplam talep tarafından belirlendiğini savunan John Maynard Keynes'in 1936 tarihli "İstihdam, Faiz ve Paranın Genel Teorisi" adlı eserine dayanan bir teoridir. Bu teori, özellikle 1929 Büyük Buhranı’na çözüm üretmek amacıyla ortaya çıktı ve devlet müdahalesini savunarak iktisat biliminde bir devrim yarattı. Günümüzde, klasik teorilerin eleştirilerine cevap vermek ve piyasaların “eksik rekabet" ile "yapışkan fiyat" gibi mikroekonomik temellerini güçlendirmek amacıyla Yeni Keynesyen iktisat adıyla gelişimini sürdürüyor.
Ödülün resmî gerekçesi İngilizce olarak, “for microeconomic foundations of macroeconomic stabilisation” şeklinde ifade edildi. Türkçeye “makroekonomik istikrarın mikroekonomik temellerine yaptıkları katkılar” diye çevirebiliriz.
Ödülün temelindeki yaklaşımı üç başlık altında açıklayabiliriz:
- Ekonomiyi bireylerin kararlarından hareketle açıklamak. Geleneksel makroekonomik modeller, büyüme, tüketim ve enflasyon arasındaki ilişkileri çoğu zaman toplulaştırılmış göstergeler üzerinden inceliyordu. Hall ve Woodford'un katkısı, hanehalklarının ve şirketlerin beklentilerini, kararlarını ve bu kararların birbirleriyle etkileşimini modellemenin önemini ortaya koyan yaklaşımı geliştirmekti.
- Para politikasının nasıl çalıştığını daha iyi açıklamak. Merkez bankaları yalnızca bugün faiz oranını kaç puan değiştirdiklerine bakamaz. Gelecekte faizleri nasıl belirleyeceklerine ilişkin açıklamaları da tüketim, yatırım ve fiyatlama kararlarını etkiler. Woodford'un çalışmaları bu beklenti kanalını para politikası analizinin merkezine taşıdı.
- Ekonomik krizlere karşı daha etkili politika modelleri geliştirmek. Bu yaklaşım, faiz politikası ve kamu bütçesi kararlarının resesyonu, aşırı talebi ve ekonomik dalgalanmaları nasıl etkileyebileceğini değerlendirmeye yardımcı oluyor. Akademinin açıklamasına göre geliştirilen modeller, uygun zamanda uygulanan para ve maliye politikalarının ekonomik iniş çıkışları azaltmasına katkıda bulunuyor.
İki ekonomistin çalışmalarını birleştiren nokta ne?
Hall ve Woodford’un araştırma alanları birebir aynı değil. İki ekonomist, aynı teoriyi geliştirmiş değiller ancak ekonomik kararların, beklentilerin ve makroekonomik sonuçların nasıl birbirine bağlandığını anlamaya yönelik araştırmaları ortak bir zeminde buluşuyor.
- Hall’ın tüketim kararları ve gelir beklentileri üzerine çalışmalarıyla Woodford’un para politikası ve beklentiler üzerine geliştirdiği çerçeveler, ekonomik kararların birbirine nasıl bağlandığını açıklayan daha geniş bir teorik yapıda biraraya geldiğini ortaya koyuyor.
Özellikle para politikası açısından temel soru şu: Merkez bankası bir karar aldığında ekonomi neden ve hangi mekanizmalarla tepki veriyor? Faiz oranını değiştirmek tek başına yeterli mi, yoksa tüketicilerin ve şirketlerin bu kararı nasıl yorumladığı da belirleyici mi? İki ekonomistin ortak noktası, makroekonomiyi bireylerin kararlarından hareketle açıklamak. Zaten, İsveç Kraliyet Bilimler Akademisi’nin ödül gerekçesi de tam olarak buna dayanıyor: Makroekonomik istikrarın mikroekonomik temelleri.
Makroekonomiyi bireylerin kararlarından hareketle açıklamak
Örneğin, bir ülkede enflasyon yükseliyor ve merkez bankası faiz artırıyor. Hane halkları, gelecekte gelirinin düşeceğini düşünüyorsa tüketimini kısabilir, borçlarını azaltmaya çalışabilir. Şirketler, gelecekte maliyetlerin ve talebin nasıl değişeceğine ilişkin beklentilerine göre fiyatlarını, yatırımlarını ve üretimlerini ayarlayabilir. Merkez bankası ise faiz kararının bu davranışları nasıl etkileyeceğini ve toplam talep üzerinden enflasyona nasıl yansıyacağını değerlendirmek zorundadır.
İşte iki ekonomistin çalışmaları tam da burada buluşuyor. Ekonomiyi yalnızca enflasyon, üretim ve tüketim rakamları arasındaki ilişkilerle açıklamak yerine, bu rakamları ortaya çıkaran karar mekanizmalarını anlamak.
Türkiye ekonomisi açısından nasıl okunmalı?
Bu ödülün Türkiye açısından da somut bir karşılığı var. Faiz kararları, enflasyon beklentileri, ücretler, tüketim ve şirketlerin yatırım iştahı birbirinden bağımsız değil.
Ekonomik istikrarın toplumsal karşılığı tek başına enflasyonun düşmesi değildir. İnsanların gelirlerinin satın alma gücüne, geleceğe ilişkin beklentilerine ve ekonomik kararlarını ne kadar güvenle alabildiklerine de bakmak gerekir. Hall ve Woodford'un çalışmalarını Türkiye tartışmasına bağlayan asıl durum da budur.
Örneğin, bir merkez bankası politika faizini artırdığında yalnızca kredi maliyetini değiştirmiyor; tüketicilerin gelecekteki fiyatlara ilişkin beklentilerini, şirketlerin yatırım kararlarını ve finansal koşulları da etkileyebiliyor. Aynı şekilde, enflasyonun uzun süre yüksek seyretmesi beklentileri bozduğunda, yalnızca faiz oranına dayalı bir analiz yetersiz kalabilir.
- Burada sorulması gereken en önemli soru şu oluyor: Ekonomik istikrarı sağlamak için açıklanan politikalar, hane halklarının ve şirketlerin gerçek kararlarını ne ölçüde değiştirebiliyor?
Mesela, dezenflasyon politikalarının başarısını sadece enflasyon oranındaki düşüşle ölçmek eksik kalır. Bu politikaların ücretleri, tüketimi, borçlanmayı, şirketlerin fiyatlama davranışlarını ve geleceğe ilişkin güveni nasıl değiştirdiğine de bakmak gerekir.
Ancak bu tezi Türkiye’ye uygularken bir ayrım önemli: Hane halklarının beklentileri enflasyonun nedenlerinden biri olabilir; fakat beklentilerin yüksek olması, enflasyonun bütün sorumluluğunu tüketicilere yüklemez. Döviz kuru, enerji ve gıda maliyetleri, fiyatlama yapısı, maliye politikası ve üretim kapasitesi de incelenmelidir. Dolayısıyla Türkiye'de ekonomi politikasının başarısını ölçmek için yalnızca enflasyonun düşmesine bakmak yeterli değildir. Enflasyon düşerken üretimin, reel gelirlerin ve istihdamın nasıl değiştiğini de değerlendirmek gerekir.
Buradaki argümanın Türkiye ekonomisine sunduğu en önemli analitik katkı, enflasyonla mücadeleyi tek başına bir faiz politikası meselesi olarak görmemek olacak. Beklentiler, gelirler, kredi koşulları ve üretim kararları arasındaki ilişkileri birlikte incelemek gerekiyor. Böylece hem politikanın hangi kanallardan çalıştığı hem de ekonomik maliyetlerin kimler tarafından taşındığı daha açık biçimde görülebilir.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
YAZARLAR
Pelin Cengiz
Gazeteci. Gazete ve televizyonlarda muhabir, editör, ekonomi müdürü, yazar ve programcı görevlerini üstlenen Cengiz, makroekonomi ve iş dünyası alanlarında haberler üretiyor. İkinci bir uzmanlık alanı olarak ekoloji alanında enerjinin finansmanı, iklim krizi, çevre mücadeleleri ve tarım ekonomisi üzerine çalışıyor.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

Bu hafta yurt içinde Ekim ayı enflasyonu, imalat sanayisi PMI verileri ve öncü dış ticaret istatistikleri öne çıkarken, yurt dışında ABD'de Ekim ayı istihdam verileri, İngiltere Merkez Bankası'nın (BoE) faiz kararı ve Avro Bölgesi öncü enflasyonu ön planda.
01 Kas 2026
Dünyanın en büyük kripto para borsası Binance'e yönelik tarihin en büyük saldırılarından birinde 6,3 milyar dolarlık varlık etkilendi. Saldırganlar farklı blokzincir ağlarında varlıkları transfer edip ETH ve Bitcoin'e dönüştürmeye yönelirken, Tether, Circle ve diğer kripto kuruluşlarının müdahaleleriyle yaklaşık 2,7 milyar dolarlık varlık donduruldu. Saldırı, dijital finans sisteminin güvenliğini ve kripto piyasasında merkezî müdahale gücünü yeniden tartışmaya açtı.
ABD Merkez Bankası (Fed), güçlü ekonomik büyüme ve yüksek enflasyon karşısında politika faizini sabit tutarken, Aralık ayında yeni faiz artırımlarına gitme ihtimali güçleniyor.
Türkiye'nin ev sahipliğinde Antalya'da düzenlenecek COP31 yaklaşırken, iklim değişikliğinin ekonomik büyüme, üretim, enflasyon ve finansal istikrar üzerindeki etkileri yeniden gündemde. Aşırı hava olaylarının yol açtığı ekonomik kayıplar, merkez bankalarını ve finansal kuruluşları iklim risklerini daha kapsamlı biçimde değerlendirmeye yöneltiyor. Ancak bu süreçte ekonomi yönetimlerinin hem iklim risklerini küçümsemekten hem de geçici şoklara aşırı tepki vermekten kaçınması gerekiyor.
Türkiye’de özel sektör tahvilleri, finansman bonoları ve kira sertifikalarında yaşanan ödeme sorunları fon krizinin ardından farklı bir boyuta taşındı. Yılbaşından 27 Ekim’e kadar 14 şirketin TL cinsi borçlanma araçlarında 60 ödeme aksaklığı yaşanırken, vadesinde ödenemeyen anapara toplamı 12 milyar 697 milyon liraya ulaştı.