

ABD-İran gerilimi: Piyasalarda iyimserlerle kötümserlerin çekişmesi


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İran ile İsrail arasında devam eden çatışmalar, ABD’nin müdahale tehdidiyle bambaşka bir boyuta evrildi. ABD Başkanı Trump, müdahale ihtimaliyle ilgili çelişkili açıklamalar yaparken Amerikan medyası, devlet kurumlarının bunun için hazırlanmaya başladığını ve ABD uçak gemilerinin Ortadoğu’ya doğru hareket etmeye başladığını yazdı.
Müdahale tartışmalarıyla birlikte piyasalarda da iki ayrı kamp oluştu. İyimserler, ABD’nin olayın dışında kalacağını düşünürken kötümserler ise ABD’nin müdahalede bulunacağını ve bunun piyasalar için hiç de iyi olmayacağını düşünüyor. Peki bu iki ayrı cephenin öngörüleri neye dayanıyor?
İyimserler olasılıkları nasıl okuyor?
Mevcut durumda azınlıkta görünen bu cephe, ABD’nin eninde sonunda İran ile anlaşma masasına oturacağını veya savaşa müdahil olmayacağını ve piyasaların bu sayede sakinleşebileceğini düşünüyor. Bu kanattakiler, piyasaların gerginlikten uzak kalması gerektiği konusunda da hemfikir. Örneğin konuyla ilgili Reuters’a konuşan Goldman Sachs Kantitatif Stratejiler Bölümü Eşbaşkanı Osman Ali, yatırımcıların gerginliğin ötesinde ne olduğunu görmek istediklerini söyleyerek “Bunun ABD'nin dahil olduğu çok daha büyük bir bölgesel çatışma olacağına inanmak için nedenler görene kadar piyasa bunu olabildiğince görmezden gelecektir” ifadelerini kullandı.
- ABD’nin ana hisse senedi endeksi S&P 500, çatışmaların ilk haftasında aşırı sert bir düşüş göstermedi ve halihazırda çatışma öncesi seviyesinden yaklaşık %2 aşağıda.
İyimserlere göre ABD savaşa dahil olmazsa yatırımcıların odak noktası da tekrardan faiz oranları, enflasyon ve bilançolara dönebilir; bu da savaş gerginliğinden etkilenen teknoloji, ulaştırma gibi sektörlere kayıplarını telafi etme şansı tanıyabilir. Bununla birlikte, İsrail-İran çatışması hâlâ bir miktar risk getirdiği ve daha yüksek enerji maliyetlerine sebep olduğu için kazançlar sınırlı da kalabilir. Ancak genel olarak risk iştahının artması iyimserlere göre olası senaryo.
Yine bu gruba göre bir ABD müdahalesinin yaşanmaması hâlinde petrol fiyatları üzerinde de şirketlerin lehine gelişmeler yaşanabilir. Ayrıca uzmanlar, bir ABD müdahalesi olmasına rağmen saldırıların İran'ın nükleer tesisleriyle sınırlı kalması ve Harg Adası gibi büyük petrol ihracat sahalarını kapsamaması durumunda da OPEC ve diğer üreticilerin İran'ın üretimindeki herhangi bir açığı kapatabileceğini belirtiyor. Örneğin Wilson Center Analisti Thomas O'Donnell şöyle diyor:
“OPEC+ karşılık verir ve İranlıların tüm ihracatını telafi edebilirse piyasada petrol sıkıntısı yaşanması için temel bir neden yok.”
ABD’nin bir müdahalede bulunacağını ancak piyasaların verdiği sert tepki nedeniyle geri adım atılacağını düşünenler de var. Bu konuyla ilgili Reuters’a konuşan Horizon Investment Services CEO’su Chuck Carlson, “İlk tepkinin kötü olacağını görebiliyorum. Bence bu, olayların daha çabuk sonuçlanmasını sağlayacaktır” ifadelerini kullanıyor.
TACO Trade (Trump Always Chickens Out) son zamanlarda piyasalarda sıkça duyulan bir terim. TACO, Trump'ın başkanlığı döneminde dış politikada agresif söylemler üretip sık sık askerî müdahale tehdidinde bulunmasına rağmen, son dakikada geri adım atarak vazgeçmesini ifade ediyor ve yatırımcıların önemli bir kısmı Trump’ın yine aynı yolu izleyeceğine inanarak diplomatik kriz anlarında riskli varlıklara yatırım yapmayı tercih ediyor.
Kötümserler riskleri nasıl yorumluyor?
Kötümser taraftakiler, mevcut olumsuz haber akışı ve Trump’ın düzenli olarak İran’la ilgili müdahaleyi ima eden açıklamalar yapması nedeniyle çoğunlukta görünüyor. Bu kanat ABD’nin İran’a müdahale edeceğini ve bu müdahalenin piyasaları oldukça kötü etkileyeceğini düşünüyor.
Kötümser tarafa göre ABD’nin İran’a yapacağı bir askerî müdahale, petrol fiyatlarında sert bir artışa ve dolaylı olarak hisse senedi endekslerinde güçlü satışlara neden olabilir. Yatırımcılar bir ABD-İran savaşının Ortadoğu'daki çatışmayı genişletebileceğinden, küresel tedarik zincirlerini bozabileceğinden ve zaten tarifelerle boğuşan dünya ekonomisini daha da zayıflatabileceğinden korkuyor.
Kötümser taraf özellikle dünya petrol ihracatının %30’unun, LNG ihracatının ise %20’sinin geçtiği Hürmüz Boğazı’nın İran tarafından kapatılabileceğini, bunun da emtia piyasalarında bir şok etkisi yaratabileceğini düşünüyor. Ayrıca Asya’dan Avrupa’ya ihraç edilen ham madde ve sanayi ürünlerinin de önemli bir kısmı Hürmüz Boğazı üzerinden geçiyor. Dolayısıyla bu, sanayi şirketleri için iki yönlü çok büyük risk demek.
Kötümserler için başlıca korku petrolden kaynaklanıyor. Konuyla ilgili bir araştırma yayımlayan Barclays analistleri, ABD saldırılarının İran'ın petrol ihracatını yarı yarıya azalttığı bir senaryoda, brent petrolün varil başına 85 dolara sıçrayabileceği ve en kötü durumda fiyatların 100 doların üzerine çıkabileceği konusunda uyarıyor. Goldman Sachs analistleri, bir arz şoku durumunda 100 dolar seviyesinin yakalanabileceğini söylerken ING analistleri, uzun süreli bir kesintinin brent petrolde 120 doların görülmesi anlamına gelebileceğini vurguluyor.
Henüz 1-2 hafta öncesinde 60 dolar seviyesinde olan brent petrol, halihazırda 78 dolar seviyesini aşmış durumda.
Kötümser taraf ayrıca, potansiyel bir müdahalenin güvenli liman olarak da ifade edilen varlıklara talebi daha da artırabileceği görüşünde. Konuyla ilgili bir açıklama yapan Spartan Capital Securities Piyasa Ekonomisti Peter Cardillo şöyle diyor:
“Trump'ın bundan kaçınmak için mümkün olan her şeyi yapacağını düşünüyorum. Ama eğer bundan kaçınılamazsa o zaman başlangıçta bu, piyasalar için olumsuz olacaktır. Altın yükselecektir. Getiriler muhtemelen düşer ve dolar muhtemelen yükselir.”
Nitekim ons altın, halihazırda 3.360 dolar ile tarihî zirvesine yakın seviyede ve ABD 10 yıllık tahvil getirisi, savaş öncesi %4,51 seviyesinden %4,39’a düşmüş durumda.
Bu durum kısa vadede ABD hükümetinin finansman maliyetini hafifletse de kredi spreadleri yükselirse özellikle artan enerji maliyetlerinden doğrudan zarar gören sektörlerin kurumsal borçlanma maliyetleri artabilir. Bu arada, yükselen petrol fiyatlarının enflasyonu da peşinden sürüklemesi, halihazırda enflasyon baskılarıyla mücadele eden merkez bankaları için daha fazla zorluk da yaratabilir. Faiz indirim sürecinin durması ve sıkı para politikasının devam ettirilmesi, piyasalar için de beklenmedik sonuçlara yol açabilir.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
YAZARLAR
Emircan Yaman
Piyasalar ve Finans Editörü

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

Bu hafta yurt içinde TCMB'nin yılın son Enflasyon Raporu, Eylül ayı sanayi üretimi, cari işlemler dengesi ve Kasım ayı Piyasa Katılımcıları Anketi öne çıkarken, yurt dışında ABD'de Ekim ayı enflasyonu, İngiltere'de üçüncü çeyrek büyümesi ve Avro Bölgesi büyüme ve istihdam verileri ön planda.
08 Kas 2026

İş Bankası’nın ana destekçiliğinde 2017'den bu yana süren Workup Girişimcilik Programı’nın 14. dönemi, çevrimiçi düzenlenen Demo Day etkinliğiyle tamamlandı. Yapay Zekâ Fabrikası’nın yürüttüğü bu dönemde 10 teknoloji girişimi mezun oldu. Dönemi öne çıkaran iki gelişme var: Mezunların 10'da 8'i işini doğrudan yapay zeka üzerine kuruyor ve seçim süreci bu kez bilinçli olarak İstanbul, Ankara ve İzmir’in dışına açıldı. Yeni mezunlarla birlikte programın toplam mezun sayısı 198'e ulaştı.
05 Kas 2026

Türk Devletleri Teşkilatı'nın (TDT) 13. Zirvesi 29-30 Ekim'de Ankara'da yapıldı. Türkiye, Azerbaycan, Kazakistan, Kırgızistan ve Özbekistan TDT'nin üyesi; Türkmenistan, Macaristan ve Kuzey Kıbrıs Türk Cumhuriyeti ise gözlemcisi. Zirvenin sonunda üye devletler 163 maddelik Ankara Bildirisi'ni kabul etti. Bildiri ortak alfabeden küp uyduya, savunma sanayisi kolejinden ulaşım koridorlarına kadar pek çok konuyu kapsıyor.
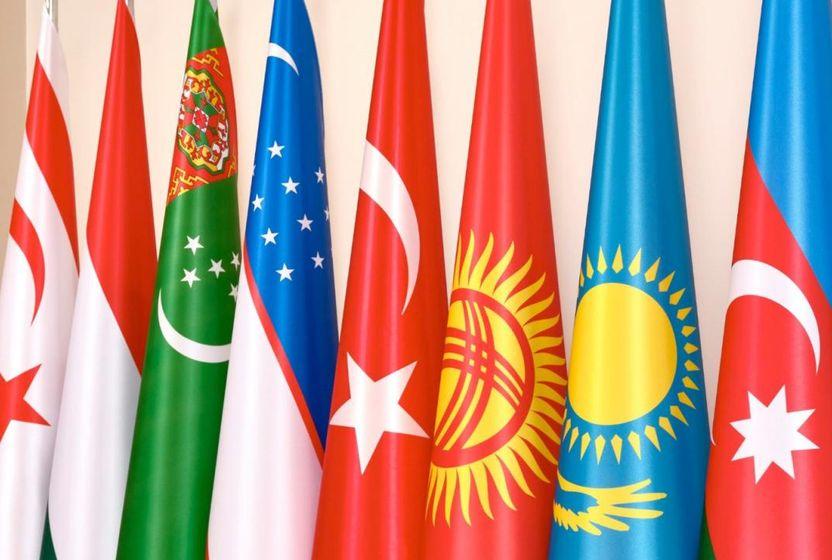
ABD’de 2026 ara seçimlerinin Demokratların hem Temsilciler Meclisi hem de Senato’da çoğunluğu elde etmesiyle sonuçlanması, Amerikan ekonomisi ve küresel finansal piyasalar açısından yeni bir siyasi denge oluşturdu. Ancak seçim sonuçlarının ekonomi politikalarında radikal bir yön değişikliğinden ziyade, yürütme ve yasama organları arasındaki anlaşmazlıkları artırması bekleniyor.
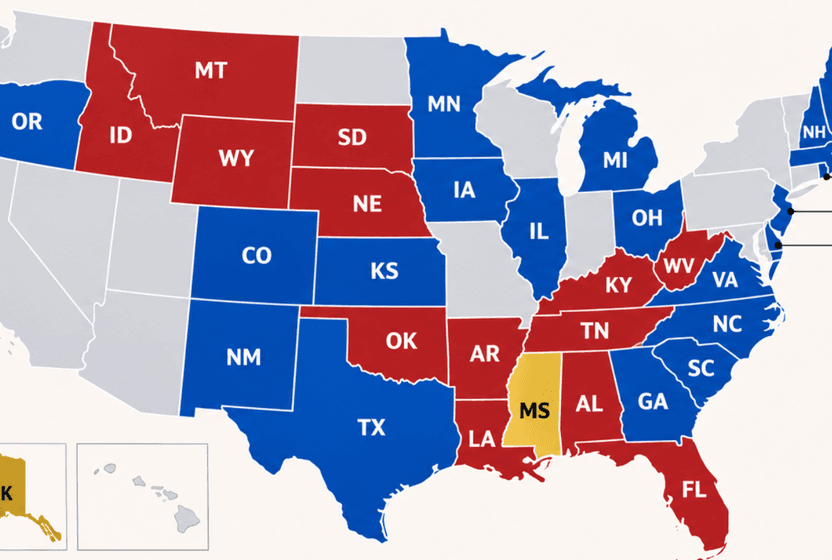
ABD'de 2026 ara seçimleri, Trump'ın ikinci döneminin kalan son iki yılının çerçevesini belirlemiş durumda. Resmi olmayan sonuçlara göre demokratlar hem temsilciler meclisinde hem de senatoda çoğunluğu ele geçirdi. Temsilciler meclisini demokratların kazanması beklenen bir sonuçtu. Sürpriz, cumhuriyetçilerin yıllardır elinde tuttuğu eyaletlerde de koltuklarını yitirerek senato tarafını da kaybetmesi oldu. Bu sonuç Washington'da Trump'ın gücünün yeniden dengelenmesi sürecini başlatırken, önümüzdeki iki yılın maliye, ticaret ve dış politika gündemini doğrudan etkileyecek