





Yatırım Finansman 'da YF Yüzyüze ile görüntülü görüşme yaparak kolayca hesabınızı açabilir ve sermaye piyasalarında anında işlem yapmaya başlayabilirsiniz.
Daha fazlasını öğren →
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Türkiye İstatistik Kurumu (TÜİK) finansal yatırım araçlarının reel getiri oranları verisini açıkladı. Buna göre mart ayında en yüksek reel getiriyi altın sağladı.
Veriler
Tüketici fiyat endeksi (TÜFE) ile indirgenen veri setinde, aylık bazda en yüksek reel getiri %1,5’lik oranı ile külçe altın oldu. Borsa İstanbul 100 endeksinin reel getirisi ise %1,4 olarak gerçekleşti. Hesaplamaya dahil olan diğer yatırım araçlarının hiçbiri ise aylık bazda pozitif reel getiri sağlayamamış durumda.
💉 Hatırlatma dozu: Geçtiğimiz ay, aylık bazda hiçbir araçta pozitif reel getiri söz konusu değildi.
Öte yandan, indirgeme bazı olarak üretici fiyat endeksi (ÜFE) olarak seçildiğinde, aylık oran daha düşük olduğu için işleme konu yatırım araçlarında daha yüksek reel getirilerle karşılaşıyoruz.
Yine TÜFE ile indirgenen verilere göre, üç aylık zaman zarfında seçili yatırım araçlarının tamamında negatif reel getiri görülüyor. Diğer bir ifadeyle çalışmaya konu hiçbir yatırım aracı yatırımcısını enflasyona karşı koruyabilmiş görünmüyor. Bu zaman aralığında, yatırımcısına en az zarar yaratan araç yine altın olarak görülüyor. Borsa İstanbul 100 endeksi ise -%12,5’lik reel getiri oranı ile listenin en son sırasında yer alıyor.
💾 Cep bilgisi: Borsa İstanbul 100 endeksi yıl başından bu yana %11,6 oranında değer kaybetmiş durumda. Yılın ilk günlerinde 5.693 puana ulaşarak tarihi zirvesini gören endeks, ocak ve şubat aylarında yaşadığı keskin düşüşlerin ardından mart ayında yeniden 5.400 puan seviyesini aşmıştı. Endeks bir süredir yatay/aşağı yönlü bir seyirde.
Çalışma, altı aylık zaman aralığı için yapıldığında ise Borsa İstanbul’un yatırımcılarına %27,6’lık reel getiri sağladığı görülüyor. Bunun temel sebebi şüphesiz ki 2022’nin son çeyreğinde yaşanan ralli. Bu dönemde 3.500’lü seviyelerden 5.600’lere yolculuk yapan endeks, son dönemdeki düşük performansına karşın, görece orta vadeli yatırımlar yapan yatırımcılarını enflasyondan korumuş görünüyor. Bu dönemde altın dahil olmak üzere başka hiçbir araç yatırımcısına enflasyonun üzerinde bir getiri sağlayabilmiş değil.
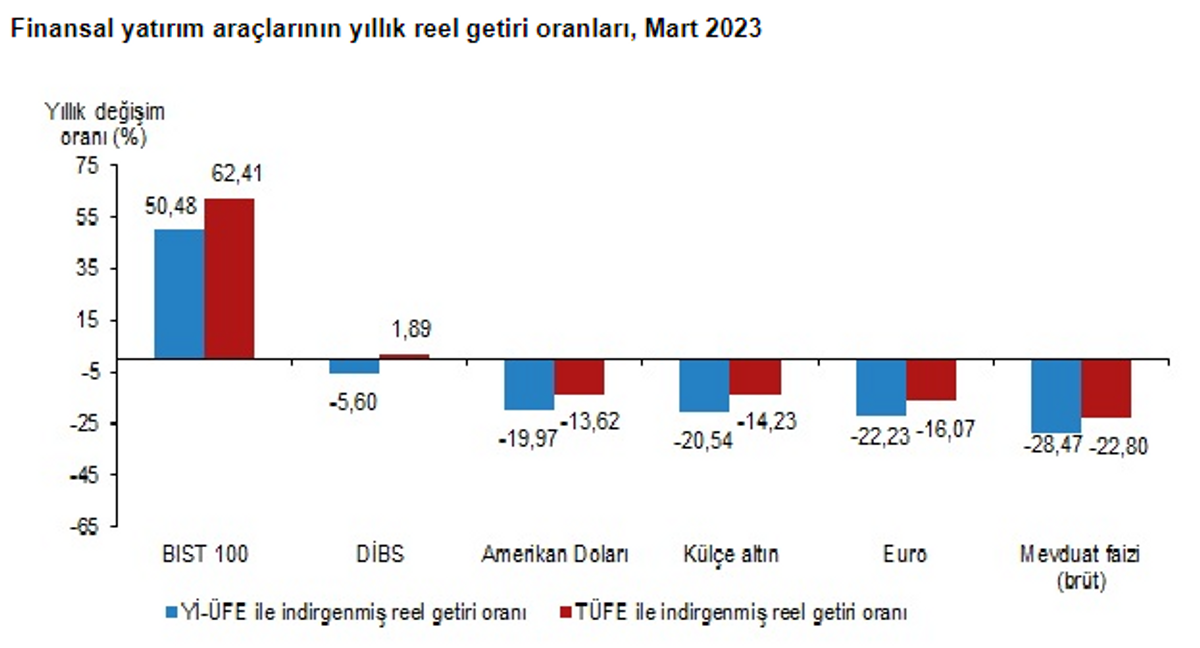
Yıllık bazda da Borsa İstanbul’un tek başına ve uzak ara liderliği devam ediyor. %62,4’lük reel getiri oranı, çalışmaya konu edilen başka hiçbir yatırım aracı ile kıyaslanabilecek seviyede bulunmuyor. Bu zaman zarfında devlet iç borçlanma senedi yatırımcıları TÜFE ile yaklaşık başabaş getiri elde etmiş durumdalar. Bunun dışındaki yatırımların tamamında ise çift haneli reel zarar söz konusu.
TÜİK
Detaylarda neler var?
Yüksek enflasyon döneminin yanında bankların fiyatlamalarına etki eden regülasyon değişiklikleri en klasik yatırımcı olan mevduat müşterilerinin enflasyon karşısında korunmasız kalmasına yol açıyor. Enflasyonda baz etkisinin devreye girmesi ile birlikte reel getiri oranında toparlanma görülmekle birlikte burada gerçek etkiyi kur korumalı mevduat sisteminde faiz üst sınırının serbest kalışının ardından, önümüzdeki aydan itibaren görmeye başlayacağız. Bankaların mudilerine teklif ettikleri mevduat faizlerinin hızla arttığı bu dönemde reel getirinin yeniden pozitife dönmeye başladığını göreceğiz.
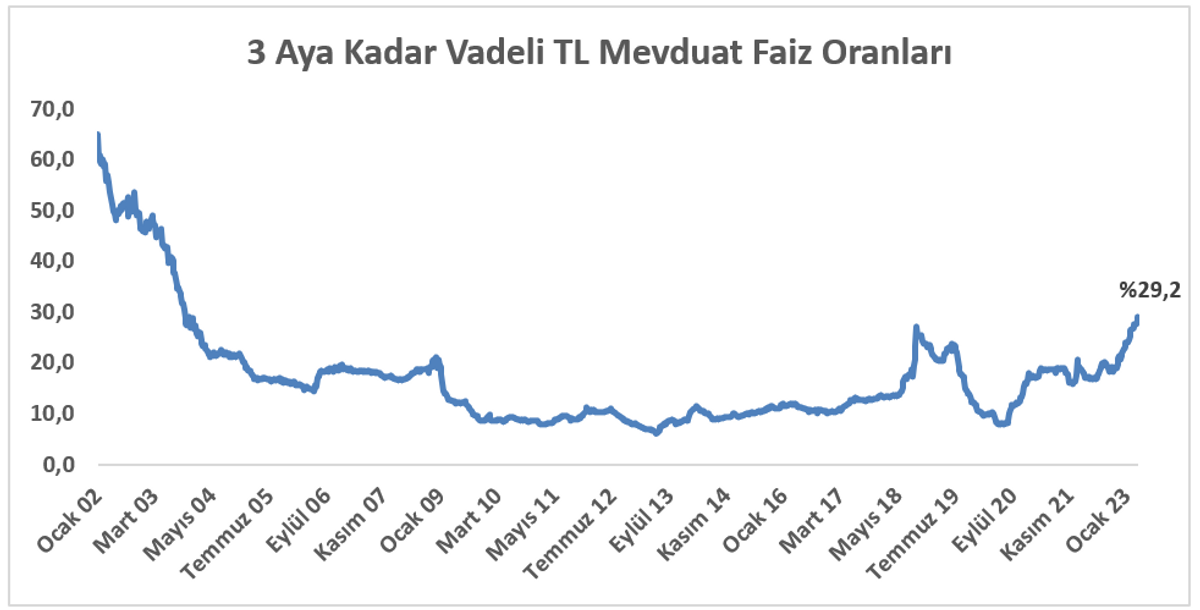
➕ Perspektif: TL mevduat faiz oranlarındaki artış trendi son günlerde iyice hızlanmış durumda. TCMB verilerine göre, 3 aya kadar vadeli TL mevduat hesaplarında uygulanan faiz oranı yılın son haftasında %24,2 olmuştu. Şu anda aynı değer 500 baz puan artışla %29,2’e ulaşmış durumda. Bu değer, 2003’ün son aylarından bu yana görülen en yüksek değer. Piyasa bilgileri, söz mevduat faiz oranlarının nisan ayında da artmaya devam ettiğine işaret ediyor. Mevduat getirisindeki artış, yatırımcıların diğer araçlardan ziyade pratikte sıfır riskli olan bu araca olan ilgisini (özellikle kur korumalı mevduat sistemindeki döviz kuru hareketlerine karşı korunma opsiyonu da düşünüldüğünde) artıracaktır.
TCMB
Borsa İstanbul’un reel getirisinde yakın vadeli zaman dilimlerinde görülen negatife dönüş, endeks performansından kaynaklanıyor. İndirgemede kullanılan enflasyon oranının düşmesine karşın görülen sonuç, endeksteki hareketin sertliğini teyit ediyor. Borsa İstanbul’un 2022 yılında ağustos-aralık dönemindeki aylık reel getiri ortalaması %13,4 olarak gerçekleşmişti. Aylık bazdaki bu olağanüstü getiri seviyesi endekste son dönemde yaşanan düşüşe rağmen yıllık reel getiri seviyesinin çok yüksek kalmasını sağlıyor.
➕ Perspektif: Endeksin vaat ettiği yüksek getiri pek çok yatırımcının bu alanı alternatifsiz olarak kabul etmesine yol açtı. Bu durum da yatırımcı sayısının mart ayı sonunda 4,3 milyon kişiye yükselmesini sağladı.
💾 Cep bilgisi: Son verilere göre ise toplam yatırımcı sayısı 3,95 milyon seviyesinde bulunuyor. Bu sayı sadece altı ay önce 2,7 milyon kişi seviyesindeydi.
Verilerde ortalama portföy büyüklüğünde düşüş olduğunu gösteriyor. Bu da, ağırlıklı yatırımcı profilinin “küçük yatırımcı” sınıfına kaydığına işaret ediyor. Bu durum, endeks açısından teoride arzulanan bir gösterge olmakla birlikte, özellikle belirsizliğin arttığı dönemlerde volatiliteyi artırma potansiyeli taşıyor. Bunun temel sebebi, pek çok yatırımcının enflasyondan korunmak adına yeterli finansal okur yazarlık bilgisine sahip olmadan işlem yapmaları olarak özetlenebilir. Risk-getiri karşılaştırmasının yapılamadığı, olası zararların tam olarak kavranamadığı yatırımların yoğunluğundaki artış (yukarı ya da aşağı yönlü) sert fiyatlamalara yol açabilme potansiyeli taşıyor.
Uzun vadeli yatırım araçları arasında en çok güvenilenin başında gelen altın, geleneksel yatırımcıların odağı olmayı sürdürüyor. Temel olarak emtianın değerinin yanında kur hareketlerine karşı da yatırımcısına koruma sunan araçta son dönemde yaşanan fiyat hareketleri yatırımcının iştahını besliyor. Geçtiğimiz yıl, bu dönemlerde ons fiyatı 1.970USD’ye ulaşan altında kasım ayında 1.640USD’ye kadar gerileme görüldü. Bu dönem sonrasında yeniden 1.900USD’nin üzerine çıkan altının ons fiyatı şubat ayının üçüncü haftasındaki düşüşünün ardından nisan ayında tarihte ilk kez 2.000USD eşiğini aştı. Bankacılık krizi sürecinde merkez para otoritelerinin sıkılaşma eğilimindeki yavaşlama beklentisi bu görünümün temel sebebi olarak kabul edilebilir. İlerleyen dönemde açıklanacak makroekonomik veriler, merkez bankalarının duruşuna ve emtia fiyatlarına da doğrudan etki edecek olsa da yaşanan hareketin ardından “güvenli liman” algısının güçlendiğini söylemek mümkün.
Veri sistematiği
Aylık bazda açıklanan veri, külçe altın, Borsa İstanbul 100 endeksi, brüt mevduat faizi, USD, EUR ve devlet iç borçlanma senetlerinin getirilerini baz alıyor. Hesaplanan getiri oranları aylık, üç aylık, altı aylık ve yıllık bazda hesaplanarak yine TÜİK tarafından açıklanan Tüketici ve Üretici Enflasyonu verileri kullanılarak reele indirgeniyor.
Borsa İstanbul’un getiri hesaplamasında, borsada en az 60 gün işlem görmüş, piyasa değeri ve günlük ortalama işlem hacmi en büyük olan 100 şirketin hisse değerleri baz alınarak 1. ve 2. seans kapanış fiyatları birleşik endeksinin aylık ortalaması kullanılıyor.
Altın fiyatlarında, Borsa İstanbul aylık ortalama külçe altın fiyatları (gram/TL); USD ve EUR hesaplamalarında ise ilgili kurum Merkez Bankası döviz alış değerinin 1 aylık ortalaması baz alınıyor.
Mevduat getirisi hesaplamasında bankalarda fiilen açılan mevduatlara uygulanan ağırlıklı ortalama mevduat faiz oranları kullanılıyor. Hesaplamanın brüt faiz oranı üzerinden yapılması ise, vadelere göre değişen stopaj kesintilerinin ayrıca dikkate alınmasını gerekli kılıyor.
💾 Cep bilgisi: TL mevduatlarsa stopaj oranı 6 ay vadeli mevduatlara kadar %5; 1 yıla kadar olan mevduatlarda %3; daha uzun vadeli mevduatlarda ise %0 olarak uygulanıyor. Stopaj kesintisi faiz ya da kar payı getirisinin üzerinden tahsil ediliyor. Aynı kesinti oranı döviz mevduatları içinse 1 yıla kadar %20; daha uzun vadelerde ise %18 olarak uygulanıyor. Söz konusu ayrışma, TL mevduatı özendirme amacı taşıyor.
Devlet İç Borçlanma Senetlerine ait reel getiri oranları ise borçlanma araçları piyasasında işlem gören devlet iç borçlanma senetlerinin tüm vadelerdeki getirilerinin ortalamasını yansıtıyor.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?

Liralaşma stratejisi güçlendirilmeye devam ediyor
10 Nis 2023

YAZARLAR

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
ABD ara seçimlerinde Demokratların Kongre'nin iki kanadında da çoğunluğu ele geçirmesi, Trump'ın işini zorlaştıracak yeni bir siyasi denge yarattı. Yeni siyasi denge, gümrük vergilerinden federal harcamalara ve Fed’in bağımsızlığına kadar birçok alanda Amerikan ekonomisi doğrudan etkileyecek.

ABD seçimleri geride kaldı. Tahmin edildiği gibi Demokratlar büyük bir başarı sağladı. Yenilginin büyük oranda İran savaşına bağlanması ve Trump’a yönelik muhalefetin sadece Demokratlardan değil Cumhuriyetçilerden de gelmeye başlamasıyla savaşın bitmesine yönelik iyimserlik arttı. Bu durum elbette dünyamızın geleceği ve istikrarı açısından önemli ve olumlu bir gelişme. Ancak seçim sonrasında Demokratlardan gelen açıklamalar, seçim sonuçlarının özellikle yapay zeka yatırımlarından sipariş alan Asya ülkeleri için soruna dönüşecek gibi görünüyor.

Türkiye'de imalat sanayi üretimi son yıllarda büyümeye devam ederken, tekstil ve hazır giyim gibi emek yoğun sektörlerde üretim ve istihdam kaybı yaşandı. Büyüyen sektörlerdeki istihdam artışı bu kaybı telafi etmeye yetmezken, tekstil fabrikalarının azalan makine yatırımları yerli ekipman üreticilerini de etkilemeye başladı. Sanayide üretim ve istihdam arasındaki ayrışma büyürken, düşen kâr marjları ve artan finansman giderleri mevcut üreticilerin yeni sektörlere yönelik yatırımlarını da zorlaştırıyor.

Bu hafta yurt içinde TCMB'nin yılın son Enflasyon Raporu, Eylül ayı sanayi üretimi, cari işlemler dengesi ve Kasım ayı Piyasa Katılımcıları Anketi öne çıkarken, yurt dışında ABD'de Ekim ayı enflasyonu, İngiltere'de üçüncü çeyrek büyümesi ve Avro Bölgesi büyüme ve istihdam verileri ön planda.
08 Kas 2026

İş Bankası’nın ana destekçiliğinde 2017'den bu yana süren Workup Girişimcilik Programı’nın 14. dönemi, çevrimiçi düzenlenen Demo Day etkinliğiyle tamamlandı. Yapay Zekâ Fabrikası’nın yürüttüğü bu dönemde 10 teknoloji girişimi mezun oldu. Dönemi öne çıkaran iki gelişme var: Mezunların 10'da 8'i işini doğrudan yapay zeka üzerine kuruyor ve seçim süreci bu kez bilinçli olarak İstanbul, Ankara ve İzmir’in dışına açıldı. Yeni mezunlarla birlikte programın toplam mezun sayısı 198'e ulaştı.
05 Kas 2026
